
Wer eine Immobilienfinanzierung plant, sollte nicht nur Monatsraten vergleichen. Entscheidend sind auch der effektive Jahreszins, die Restschuld am Ende der Zinsbindung und die Möglichkeiten für Sondertilgungen. Ein Tilgungsrechner zeigt, wie schnell ein Darlehen bei einer bestimmten Rate sinkt. Ein Zinsvergleich zeigt, wie die angebotenen Zinssätze im Marktvergleich liegen.
Für Baufinanzierungen bieten sich vor allem der Rechner und der Bauzinsvergleich der Stiftung Warentest sowie der Finanzierungsvergleich von Interhyp an. Die vorliegenden Angaben reichen nicht aus, um den Funktionsumfang oder die Marktabdeckung eines einzelnen Rechners unter dem Namen Kreditzentrale verlässlich zu beurteilen. Nutzen Sie solche Rechner erst, wenn sie die Berechnungsgrundlage, das Datum des Zinssatzes und die einbezogenen Kreditgeber offenlegen.
Welche Rechner für welchen Vergleich taugen
Mit einem Tilgungsrechner planen Sie die Rate. Ein Marktvergleich zeigt, wie ein Bankangebot im Vergleich zu anderen Anbietern abschneidet.
| Werkzeug | Geeignet für | Darauf sollten Sie achten |
|---|---|---|
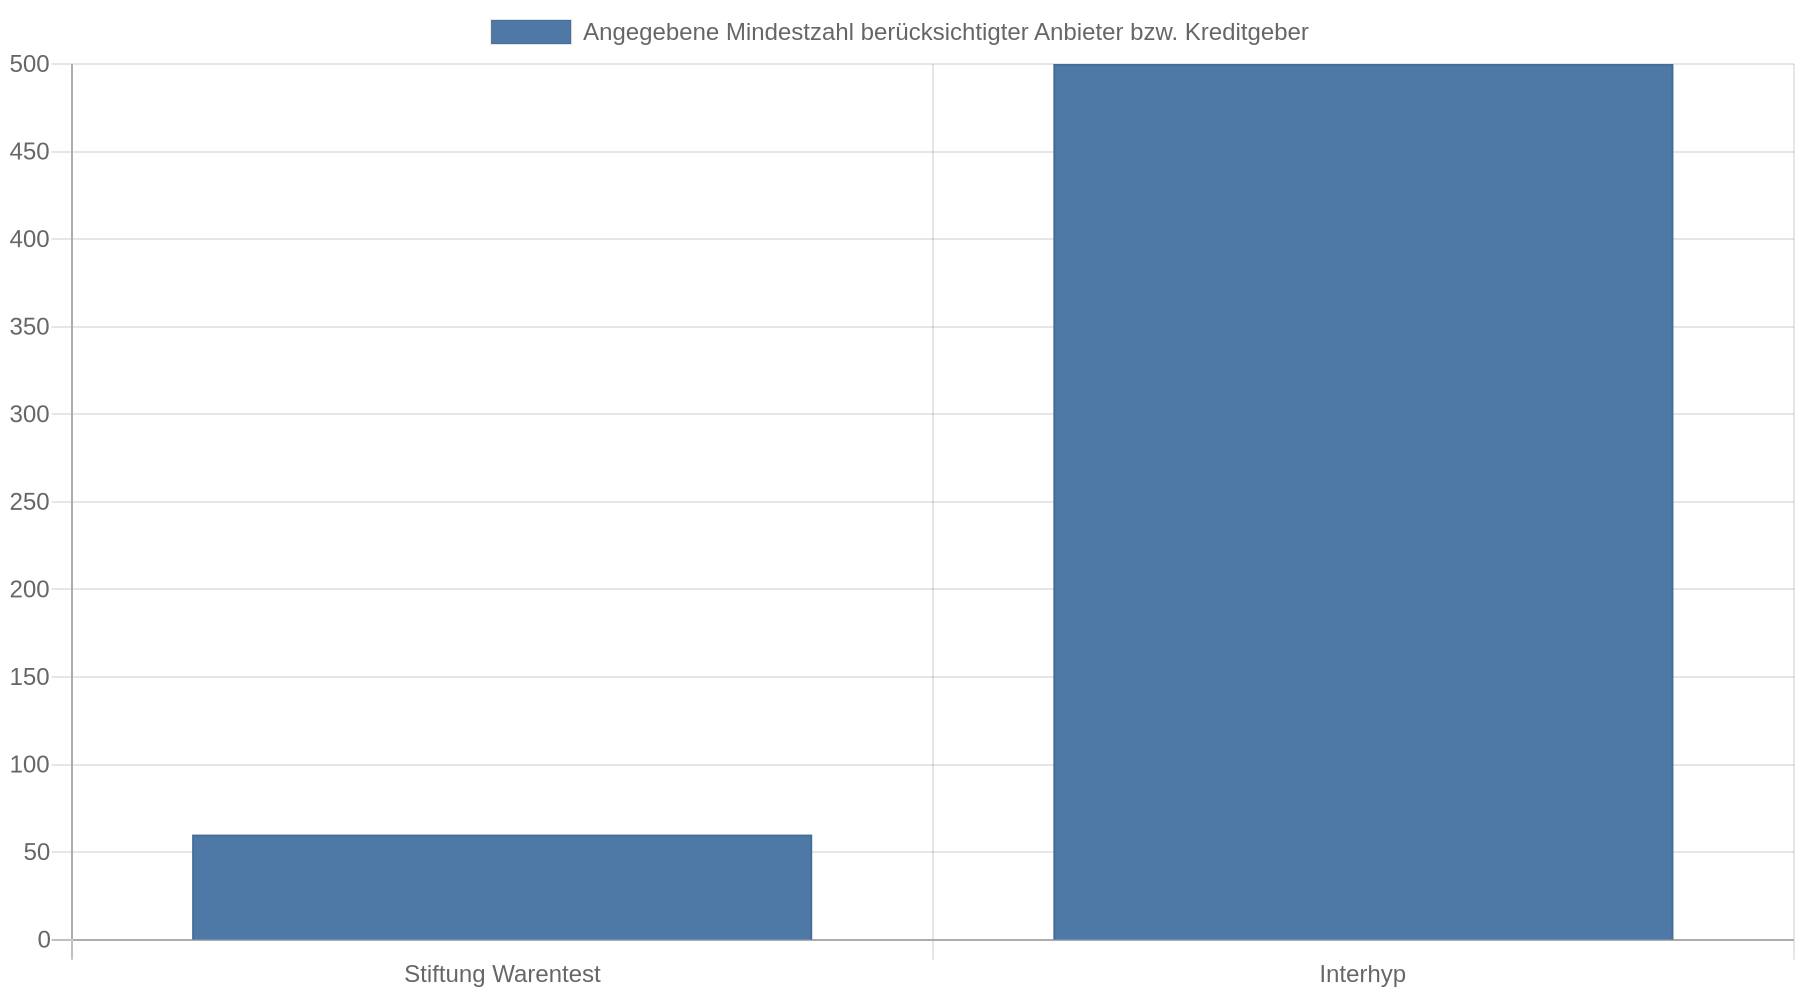
| Rechner und Bauzinsvergleich der Stiftung Warentest | Angebote vergleichen, eine passende Tilgung berechnen und die Restschuld zum Ende der Zinsbindung ermitteln | Der Bauzinsvergleich berücksichtigt monatlich die Konditionen von mehr als 60 Banken, Versicherern, Bausparkassen und Kreditvermittlern. Der Baukredit-Check ordnet ein Bankangebot täglich als günstig, durchschnittlich oder teuer ein. |
| Baufinanzierung von Interhyp | Finanzierungsangebote vergleichen und die tragbare Darlehenshöhe abschätzen | Interhyp vergleicht nach eigenen Angaben Konditionen von mehr als 500 Kreditgebern. |
 Der Rechner „Mieten oder Kaufen“ bezieht Miete und Eigenkapital in die Einschätzung ein. |
| Ein Rechner unter dem Namen Kreditzentrale | Erste Orientierung zu Rate und Tilgung, sofern Eingaben und Rechenweg nachvollziehbar sind | Prüfen Sie, ob der Rechner den effektiven Jahreszins, die Zinsbindung, Sondertilgungen und die Restschuld berücksichtigt. Ohne transparente Angaben zu Vergleichspartnern und Aktualisierungsdatum lässt sich ein angezeigter Zinssatz nicht zuverlässig als Marktmaßstab einordnen. |
Die Reichweite eines Vergleichs sagt nicht aus, dass jedes Angebot am Markt enthalten ist. Vergleichsportale können wirtschaftlich von Vermittlungsprovisionen oder bezahlten Kontakten abhängen. Achten Sie deshalb darauf, ob Werbung gekennzeichnet ist, wie Ergebnisse sortiert werden und ob das Portal seine Marktdeckung erklärt. Diese Prüfpunkte nennt auch die Checkliste für unabhängige Kreditvergleiche.
Angebote mit denselben Maßstäben vergleichen
Vergleichen Sie Angebote nur, wenn Darlehensbetrag, Zinsbindung und anfängliche Tilgung gleich sind. Bei unterschiedlichen Werten kann eine niedrigere Monatsrate günstiger wirken, obwohl Sie das Darlehen damit langsamer zurückzahlen. Die anfängliche Tilgung bezeichnet den Anteil des Darlehens, den Sie im ersten Jahr zurückzahlen.
Der effektive Jahreszins ist eine zentrale Kennzahl für den Preisvergleich. Die Stiftung Warentest weist darauf hin, dass er zusätzliche Kosten wie Grundbuchgebühren einbezieht. Sehen Sie in den Vertragsunterlagen nach, welche Kosten einzeln aufgeführt sind. Vergleichen Sie außerdem die gesamte Rückzahlung und die Restschuld nach Ende der Zinsbindung.
Diese Tabelle können Sie für konkrete Angebote kopieren und ausfüllen:
| Vergleichspunkt | Angebot A | Angebot B |
|---|---|---|
| Datum des Angebots | ||
| Darlehensbetrag | ||
| Sollzins und effektiver Jahreszins | ||
| Zinsbindung | ||
| Monatliche Rate und anfängliche Tilgung | ||
| Restschuld zum Ende der Zinsbindung | ||
| Gesamtkosten im Vergleichszeitraum | ||
| Sondertilgungen und weitere Vertragsbedingungen |
Bitten Sie die Anbieter, die Restschuld jeweils zum gleichen Zeitpunkt zu berechnen. Eine längere Zinsbindung kann mehr Planungssicherheit bieten, während eine höhere Tilgung die Rückzahlung beschleunigt und die Zinskosten senkt. Entscheidend ist, dass die Rate auch nach laufenden Haushaltsausgaben tragbar bleibt.
Aktuelle Bauzinsen richtig einordnen
Damit Sie einen Rechnerzinssatz beurteilen können, brauchen Sie das Datum und die Bedingungen der Berechnung. Bauzinsen hängen unter anderem von Darlehenshöhe, Eigenkapital, Zinsbindung und Tilgung ab. Ein beworbener Bestzins sagt daher nicht, dass Sie persönlich genau diesen Zinssatz erhalten.
Prüfen Sie bei einem Angebot, wann der Zinssatz berechnet wurde, wie lange er gilt und ob es sich um einen individuellen Vorschlag oder einen allgemeinen Orientierungswert handelt. Holen Sie mehrere Angebote mit denselben Eckdaten ein. Die Prognose eines Anbieters ist keine Garantie für die künftige Zinsentwicklung: Ein Zinsausblick von Interhyp für 2026 beschrieb damals eher leicht steigende als fallende Bauzinsen. Für eine heutige Entscheidung zählt jedoch ein aktuelles, datiertes Angebot.
Als grobe Orientierung nennt Interhyp eine Monatsrate von höchstens 40 Prozent des Haushaltsnettoeinkommens. Die Quote allein zeigt nicht, ob die Rate für Ihren Haushalt tragbar ist. Berücksichtigen Sie zusätzlich Hausgeld, Nebenkosten, Instandhaltung und finanzielle Rücklagen.
Unterlagen und Förderung früh vorbereiten
Vollständige Unterlagen erleichtern den Angebotsvergleich und die spätere Prüfung durch die Bank. Beschäftigte sollten unter anderem die Gehaltsabrechnungen der vergangenen drei Monate bereithalten. Selbstständige benötigen typischerweise betriebswirtschaftliche Auswertungen und Steuerunterlagen aus mehreren Jahren. Hinzu kommen Nachweise über Eigenkapital und bestehende Kredite sowie Unterlagen zur Immobilie.
Bei einer Bestandsimmobilie gehören etwa Exposé, Grundbuchauszug und Energieausweis zu den möglichen Objektunterlagen. Eine Checkliste für die Baufinanzierungsunterlagen führt die benötigten Nachweise für verschiedene Situationen auf. Speichern Sie Dokumente geordnet und digital; fehlende Unterlagen können die Finanzierungsprüfung verzögern.
Prüfen Sie außerdem, ob Förderdarlehen oder Zuschüsse von KfW, BAFA oder regionalen Stellen infrage kommen. Förderbedingungen und Antragszeitpunkt unterscheiden sich je nach Programm. Klären Sie die Förderung deshalb vor Abschluss des Kauf- oder Bauvorhabens mit der zuständigen Stelle oder der finanzierenden Bank.
Kernaussagen
- Vergleichen Sie gleiche Darlehensdaten: Nur bei gleicher Kreditsumme, Zinsbindung und Tilgung sind Raten und Restschulden sinnvoll vergleichbar.
- Prüfen Sie mehr als den Werbezins: Achten Sie auf effektiven Jahreszins, Gesamtkosten, Restschuld und Sondertilgungsrechte.
- Kontrollieren Sie jeden Rechner: Zinssatzdatum, Berechnungsannahmen und Marktdeckung müssen erkennbar sein, auch bei einem Angebot unter dem Namen Kreditzentrale.
- Bereiten Sie Nachweise früh vor: Geordnete Einkommens-, Eigenkapital- und Objektunterlagen erleichtern die Finanzierungsprüfung.
- Rechnen Sie mit Ihrer Haushaltskasse: Eine Orientierungsquote ersetzt keinen Blick auf Nebenkosten, Rücklagen und laufende Ausgaben.
FAQ
Welcher Rechner eignet sich am besten für den Tilgungsvergleich?
Für Baufinanzierungen ist der Rechner der Stiftung Warentest geeignet, wenn Sie Raten, Tilgung und Restschuld berechnen möchten. Für den Marktvergleich können Sie zusätzlich dessen Bauzinsvergleich oder den Angebotsvergleich von Interhyp heranziehen.
Wie erkenne ich, ob ein aktueller Bauzins wirklich vergleichbar ist?
Prüfen Sie Datum, Darlehensbetrag, Eigenkapital, Zinsbindung und Tilgung des Angebots. Vergleichen Sie außerdem den effektiven Jahreszins und fragen Sie nach den Vertragsbedingungen, statt nur den beworbenen Zinssatz zu übernehmen.
Kann ich den Kreditzentrale-Rechner als unabhängigen Marktvergleich nutzen?
Ohne nachvollziehbare Angaben zu Kreditgebern, Sortierung und Berechnungsgrundlage lässt sich die Unabhängigkeit des Marktvergleichs nicht beurteilen. Nutzen Sie das Ergebnis zunächst als Orientierung und vergleichen Sie es mit Angeboten weiterer Anbieter unter identischen Bedingungen.
Sollte ich auf sinkende Bauzinsen warten?
Eine verlässliche Vorhersage für künftige Bauzinsen gibt es nicht. Vergleichen Sie deshalb die heute verfügbaren Angebote mit Ihrem Budget und prüfen Sie, ob die Rate auch bei veränderten finanziellen Umständen tragbar bleibt.