
Wer in Deutschland einen Ratenkredit sucht, möchte meist zuerst wissen: Wie hoch wäre die Monatsrate, und welches Angebot kostet insgesamt am wenigsten? Ein Kreditrechner schätzt die Werte anhand der Kreditsumme und Laufzeit sowie des Zinssatzes. Die tatsächliche Rate steht erst fest, wenn ein Kreditgeber die persönlichen Angaben geprüft und ein konkretes Angebot erstellt hat.
Bei der Kreditzentrale werden Rechner für Kreditrate, tragbare Monatsrate und Kreditlaufzeit genannt. Die Seite stellt außerdem Informationen zum Kreditvergleich bereit. Die verfügbaren Angaben nennen weder aktuelle Zinssätze noch, wie ein Vergleichsangebot zustande kommt. Deshalb sollten Sie Rechnerwerte als Orientierung nutzen und Angebote anhand des effektiven Jahreszinses und der Gesamtkosten vergleichen.
Was der Kreditzentrale-Rechner beim Vergleich leistet
Ein Rechner hilft dabei, verschiedene Kreditvarianten unter denselben Annahmen zu vergleichen. Ändern Sie jeweils nur eine Größe, zum Beispiel die Laufzeit. So erkennen Sie, wie sich die Monatsrate und die gesamten Zinskosten verändern. Kreditrechner schaffen damit mehr Übersicht über Angebote und ihre Bedingungen, wie auch WEKA zum Nutzen von Kreditrechnern beschreibt.
| Ihre Frage | Passender Rechner | Worauf Sie beim Ergebnis achten |
|---|---|---|
| Welche Rate ergibt sich bei einer bestimmten Kreditsumme? | Kreditratenrechner | Mit welcher Rate können Sie Monat für Monat tatsächlich leben? |
| Welche Rate passt zu meinem Haushalt? | Rechner für die tragbare Monatsrate | Ziehen Sie Miete, laufende Ausgaben und bestehende Kreditraten von Ihrem verfügbaren Einkommen ab. |
| Wie verändert eine längere Laufzeit die Rate? | Kreditlaufzeitrechner | Eine längere Laufzeit senkt die Monatsrate, verlängert aber die Rückzahlung und kann die Zinskosten erhöhen. |
Die Tabelle zeigt, bei welcher Entscheidung welcher Rechner hilft. Für den Vergleich selbst sollten Sie Kreditsumme und Laufzeit möglichst gleich halten. Sonst vergleichen Sie unterschiedliche Kreditvarianten statt unterschiedlicher Preise.
Welche Zinsen für Deutschland als Orientierung taugen
Einen einheitlichen Kreditzins für alle Verbraucher gibt es nicht. Der Zinssatz eines persönlichen Angebots hängt unter anderem von den Angaben zum Kredit und der Prüfung durch den Kreditgeber ab. Eine Marktprognose ist daher kein individuelles Angebot.
Eine im Tagesspiegel veröffentlichte smava-Prognose für das erste Quartal 2026 erwartete im Bundesdurchschnitt Kreditzinsen von rund acht Prozent bis Ende März 2026.
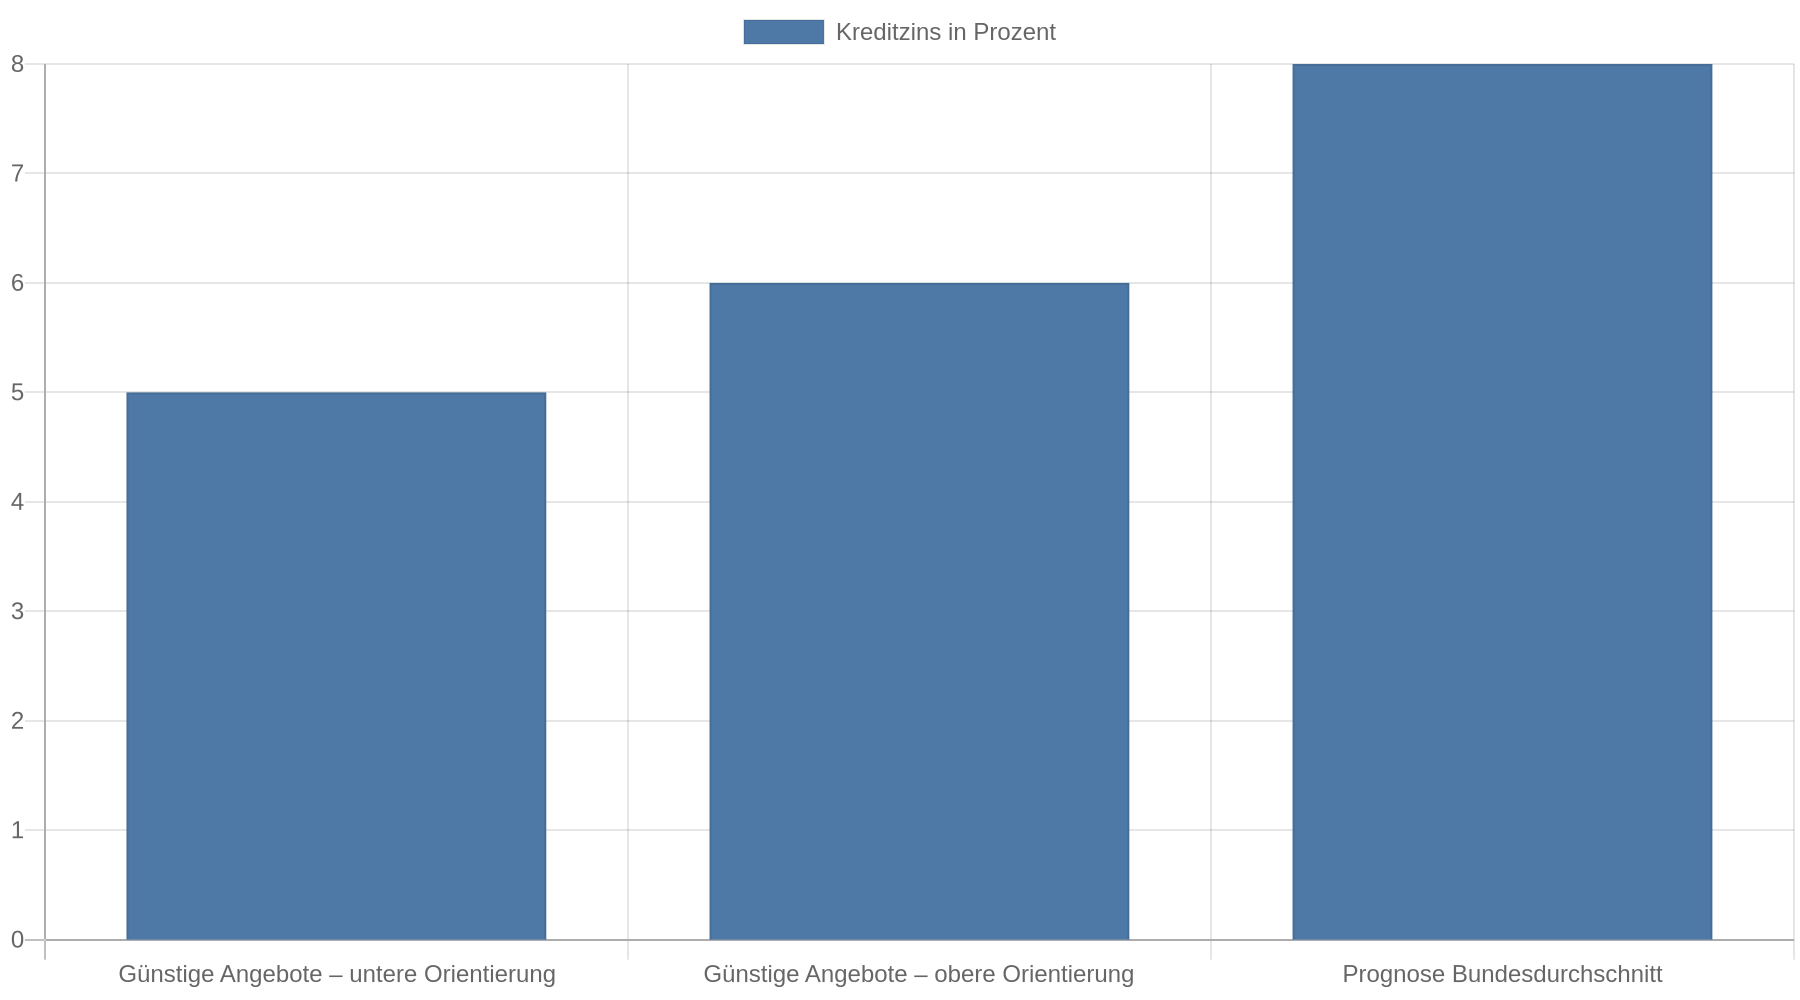 Einzelne Angebote sollten zugleich bei fünf bis sechs Prozent liegen. Dem Bericht zufolge betrug der Abstand zwischen dem günstigsten und dem teuersten Angebot im Schnitt rund drei Prozentpunkte. Diese Einschätzungen beruhten auf einer Befragung von Partnerbanken. Sie waren weder laufend aktualisierte Marktdaten noch eine Zusage für ein einzelnes Darlehen.
Prüfen Sie deshalb beim Vergleich das Datum der Zinsangabe und die Bedingungen, für die sie gilt. Ein beworbener niedriger Zinssatz kann an Voraussetzungen geknüpft sein. Entscheidend ist, welchen Zinssatz der Kreditgeber Ihnen persönlich anbietet.
Effektiven Jahreszins und Gesamtkosten vergleichen
Der effektive Jahreszins fasst den Nominalzins und bestimmte kreditbezogene Kosten in einer jährlichen Kennzahl zusammen. Der Nominalzins bezeichnet dagegen nur den eigentlichen Kreditzins. Ein niedriger Nominalzins allein sagt deshalb nicht zuverlässig, welches Darlehen insgesamt günstiger ist. Hintergrund und Berechnung des effektiven Jahreszinses erläutert MTR Legal.
Vergleichen Sie bei gleich hoher Kreditsumme und gleicher Laufzeit den effektiven Jahreszins sowie den Gesamtbetrag, den Sie zurückzahlen. Prüfen Sie zusätzlich, ob weitere Kosten anfallen. Freiwillige Zusatzleistungen wie eine Restschuldversicherung können separat berechnet werden und sind nicht automatisch in jeder Vergleichszahl enthalten.
Auch die Monatsrate allein reicht nicht für den Vergleich: Eine niedrige Rate kann durch eine längere Laufzeit zustande kommen. Wenn Sie Angebote mit verschiedenen Laufzeiten betrachten, notieren Sie deshalb neben der Monatsrate auch die Laufzeit und den Gesamtbetrag.
Die tragbare Rate vor der Suche bestimmen
Legen Sie Ihre persönliche Obergrenze fest, bevor Sie Angebote vergleichen. Ziehen Sie dafür Ihre festen Ausgaben und bestehenden Verpflichtungen von Ihrem regelmäßigen Nettoeinkommen ab. Lassen Sie außerdem einen Puffer für schwankende Ausgaben übrig. Die höchste rechnerisch mögliche Rate ist nicht automatisch die Rate, die dauerhaft in Ihr Haushaltsbudget passt.
Geben Sie im Rechner realistische Werte ein. Wenn sich Einkommen oder Ausgaben bald ändern, etwa durch einen befristeten Vertrag oder eine absehbare größere Ausgabe, sollte die Rate auch unter diesen Bedingungen tragbar bleiben. Wer unsicher ist, kann zuerst mit einer niedrigeren Rate rechnen und prüfen, welche Kreditsumme und Laufzeit daraus folgen.
Was Bonität und SCHUFA für den Kreditvergleich bedeuten
Kreditgeber berücksichtigen bei ihrer Entscheidung die Bonität, also die Einschätzung, ob jemand einen Kredit voraussichtlich zurückzahlen kann. Der SCHUFA-Score, eine Kennzahl der SCHUFA, ist dabei ein möglicher Faktor. Auch Einkommen, Ausgaben und bestehende Verpflichtungen spielen eine Rolle. Aus einem Rechnerergebnis lässt sich daher keine Kreditzusage ableiten.
Wer seine gespeicherten Angaben prüfen möchte, kann laut SCHUFA-App den Score, gespeicherte Daten und Unternehmensanfragen einsehen. Prüfen Sie Ihre Angaben, wenn Sie Fehler vermuten, und vergleichen Sie die Konditionen, die Ihnen tatsächlich angeboten werden. Eine bestimmte Auswirkung eines einzelnen Score-Werts auf Ihren persönlichen Zinssatz lässt sich daraus nicht ableiten.
Vor der Anfrage Datenschutz und Bedingungen prüfen
Ein Rechenergebnis auf einer Webseite und eine konkrete Kreditanfrage sind unterschiedliche Schritte. Bevor Sie persönliche Daten eingeben oder absenden, lesen Sie, welche Angaben der Rechner benötigt, wer sie erhält und ob Sie damit bereits eine Anfrage bei einem Kreditgeber auslösen. Die verfügbaren Informationen zur Kreditzentrale nennen Rechner und Kreditinformationen. Sie erklären aber nicht genau, wie Daten weitergegeben werden oder ob eine SCHUFA-Abfrage stattfindet.
Wenn die Bedingungen unklar sind, verlassen Sie sich nicht allein auf ein Ergebnis, das unverbindlich wirkt. Prüfen Sie die Datenschutzhinweise und den Wortlaut der Schaltfläche, bevor Sie den nächsten Schritt bestätigen.
Kernaussagen
- Nutzen Sie den Rechner für Szenarien: Halten Sie Kreditsumme und Laufzeit gleich, wenn Sie Zinssätze vergleichen.
- Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag: Eine niedrige Monatsrate kann durch eine längere Rückzahlung entstehen.
- Setzen Sie Ihre Rate nach dem Haushaltsbudget fest: Ziehen Sie feste Ausgaben und bestehende Verpflichtungen ab und planen Sie einen Puffer ein.
- Behandeln Sie Zinsprognosen als Orientierung: Die smava-Einschätzung für das erste Quartal 2026 ist keine aktuelle individuelle Offerte.
- Prüfen Sie den nächsten Schritt vor dem Absenden: Klären Sie, wer Ihre Daten erhält und ob Sie eine Kreditanfrage auslösen.
FAQ
Zeigt der Kreditzentrale-Rechner den Zinssatz, den ich wirklich bekomme?
Ein Rechner liefert ein Ergebnis auf Grundlage Ihrer Eingaben. Den persönlichen Zinssatz nennt erst ein konkretes Angebot nach der Prüfung durch den Kreditgeber. Die verfügbaren Angaben zur Kreditzentrale beschreiben Rechner, nennen aber keine aktuellen individuellen Zinsen.
Welche Zinssätze gelten aktuell für Ratenkredite in Deutschland?
Ein einzelner Zinssatz gilt nicht für alle Kreditnehmer und Kreditbeträge. Die vorliegende smava-Prognose bezog sich auf das erste Quartal 2026 und ist keine tagesaktuelle Übersicht. Für Ihre Entscheidung zählt der effektive Jahreszins im persönlichen Angebot.
Ist der niedrigste effektive Jahreszins immer das beste Angebot?
Bei gleicher Kreditsumme und Laufzeit ist der effektive Jahreszins eine wichtige Vergleichsgröße. Prüfen Sie trotzdem den Gesamtbetrag und mögliche Zusatzkosten, etwa für freiwillige Versicherungen. Achten Sie außerdem darauf, ob die Angebote dieselben Bedingungen haben.
Welche Angaben brauche ich für einen Kreditrechner?
Für eine Ratenberechnung benötigen Sie mindestens die gewünschte Kreditsumme, die Laufzeit und einen Zinssatz. Für eine Einschätzung der tragbaren Rate sollten Sie zusätzlich Ihr verfügbares Einkommen, feste Ausgaben und laufende Verpflichtungen kennen. Welche Eingaben der Kreditzentrale-Rechner konkret verlangt, ist in den verfügbaren Angaben nicht im Einzelnen beschrieben.
Beeinflusst die Berechnung im Rechner meine SCHUFA?
Die verfügbaren Informationen zur Kreditzentrale klären nicht, ob und wann eine Datenabfrage stattfindet. Prüfen Sie deshalb vor dem Absenden, ob Sie nur eine Berechnung starten oder bereits eine konkrete Anfrage auslösen. Bei einer Anfrage sollte der Anbieter erklären, wie er Ihre Daten verwendet.
Was mache ich, wenn die angebotene Rate höher ist als meine Rechnung?
Vergleichen Sie zunächst Ihre Eingaben mit den Angaben im konkreten Angebot und prüfen Sie den effektiven Jahreszins, die Laufzeit und mögliche Zusatzkosten. Wenn die Rate Ihr Budget übersteigt, sollten Sie die Kreditsumme senken oder auf den Kredit verzichten, statt eine dauerhaft zu hohe Belastung einzuplanen.