
Die Europäische Zentralbank (EZB) hat ihren Einlagensatz im September 2026 auf 2,5 Prozent angehoben. Für Sparerinnen und Sparer bedeutet das jedoch nicht automatisch höhere Zinsen auf dem Tagesgeldkonto. Bei Krediten und Baufinanzierungen kommt es darauf an, ob der Zinssatz variabel ist oder für eine feste Laufzeit vereinbart wurde.
Der Einlagensatz ist der Zins, den Banken erhalten, wenn sie überschüssiges Geld über Nacht bei der EZB parken. Er ist einer der Leitzinsen, mit denen die EZB die Kosten für Kredite im Euroraum beeinflusst. Nach der Anhebung im Juni war die Entscheidung im September die zweite Zinserhöhung des Jahres 2026; Sie galt ab dem 16. September, wie die Meldung zur Zinserhöhung berichtet.
Warum die EZB im September erhöhte
Die EZB begründete den Schritt mit anhaltendem Inflationsdruck. Der Konflikt im Nahen Osten trieb die Energiepreise nach oben und erschwerte es, die Inflation dauerhaft auf das EZB-Ziel von 2 Prozent zu bringen. Zugleich muss die Zentralbank bedenken: Höhere Zinsen verteuern Kredite und bremsen die wirtschaftliche Aktivität.
Die Monatswerte zeigen, warum die Inflationsentwicklung schwer einzuschätzen war: Die jährliche Inflation im Euroraum sank laut Eurostat von 3,2 Prozent im Mai auf 2,8 Prozent im Juni 2026. Im August stieg sie nach der von Janus Henderson zusammengefassten Schätzung wieder auf 3,2 Prozent. Die Werte beziehen sich auf unterschiedliche Monate und Veröffentlichungen; sie beschreiben daher nicht dieselbe Momentaufnahme. Im August lag die Kerninflation, die Energie und Lebensmittel ausklammert, bei 2,4 Prozent.
Hier geht es zum passenden Kredit
Im September veröffentlichte die EZB neue Prognosen für die kommenden Jahre. Sie erwartete, dass die Inflation Ende 2026 ihren Höchststand erreicht und danach von durchschnittlich 3,0 Prozent im Jahr 2026 auf 2,1 Prozent im Jahr 2028 sinkt. Für das Wirtschaftswachstum rechnete sie mit 0,9 Prozent im Jahr 2026 und 1,5 Prozent im Jahr 2028. Die tatsächliche Entwicklung kann von diesen Prognosen abweichen. Die EZB-Projektionen für Wirtschaft und Inflation werden viermal jährlich veröffentlicht.
Inflations- und Wachstumsprognosen der EZB
| Jahr | Inflation im Euroraum | Wirtschaftswachstum im Euroraum |
|---|---|---|
| 2026 | 3,0 % | 0,9 % |
| 2028 | 2,1 % | 1,5 % |
Die Tabelle zeigt die EZB-Prognosen vom September 2026.
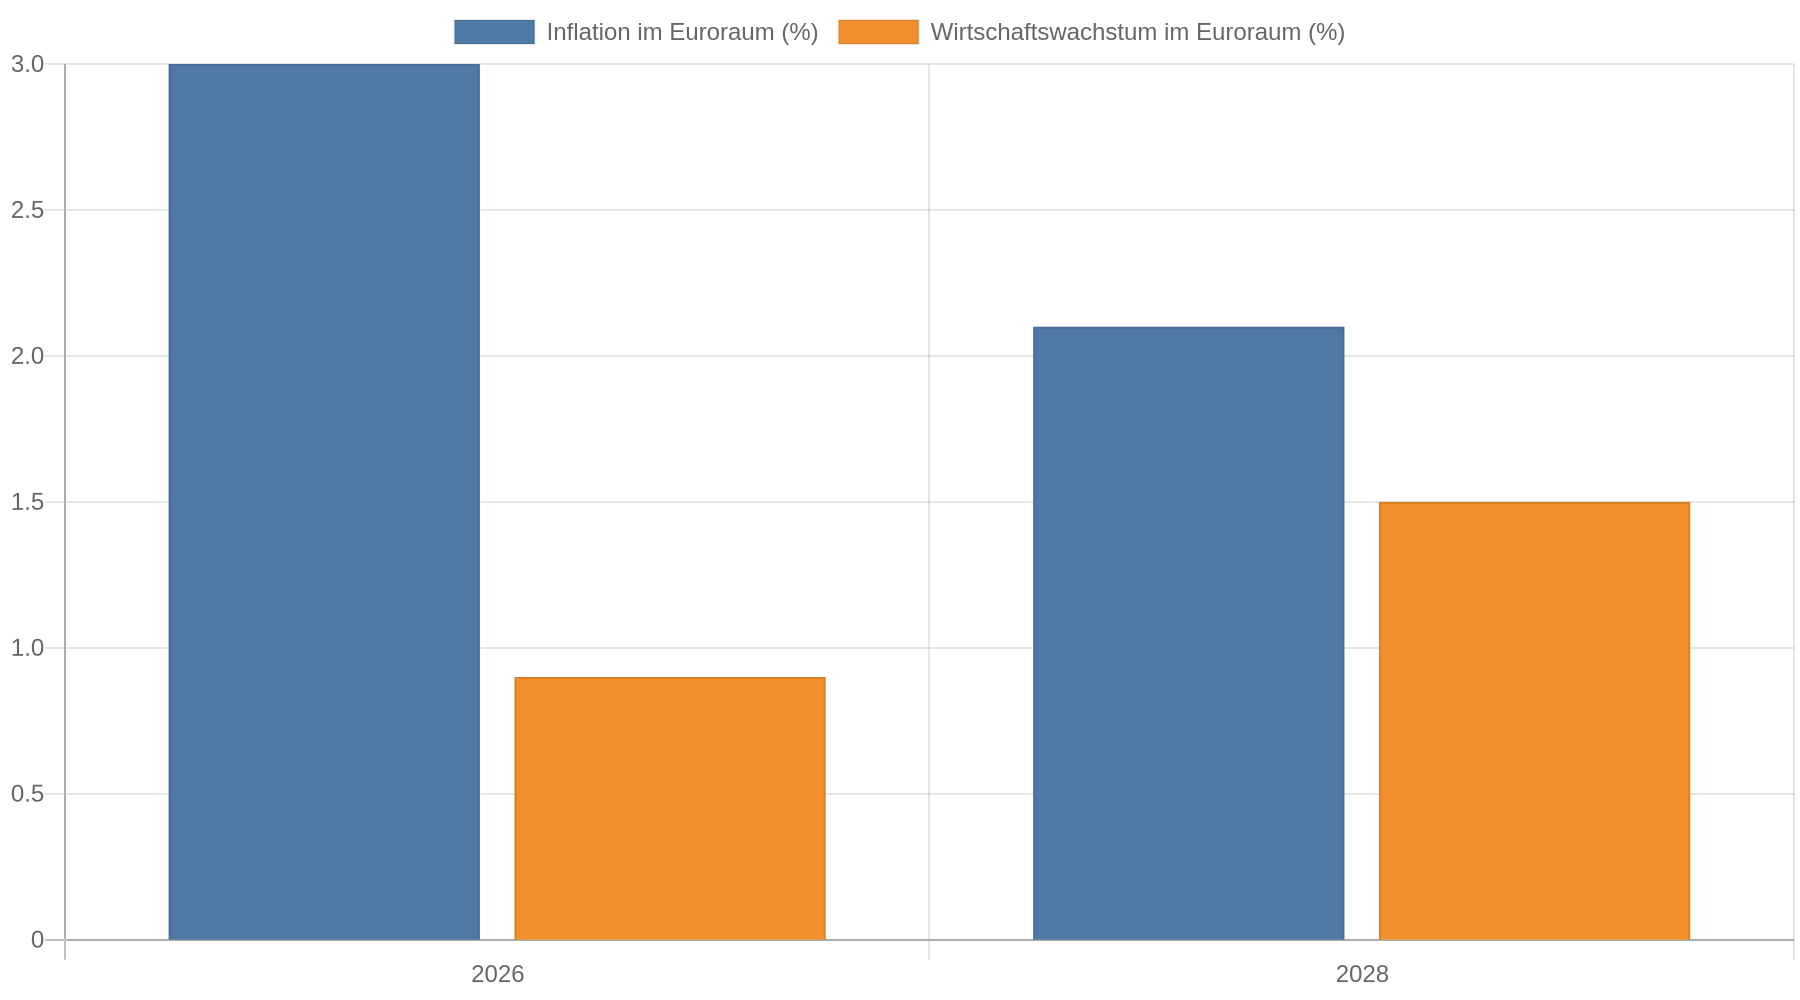 Zwischen den beiden ausgewiesenen Jahren liegen weitere Prognosewerte; die Tabelle stellt daher keine vollständige Jahresreihe dar.
Was die Zinserhöhung für Sparer bedeutet
Wenn die EZB den Einlagensatz erhöht, erhalten Banken mehr Zinsen auf Geld, das sie über Nacht bei der Zentralbank anlegen. Ob daraus bessere Tagesgeld- oder Festgeldangebote entstehen, entscheidet jedoch jede Bank selbst. Die Banken geben den Zinsschritt daher nicht automatisch oder unbedingt vollständig an ihre Kundinnen und Kunden weiter.
Nach der Erhöhung im Juni gaben laut einer Verivox-Auswertung nur 17 Prozent von 823 untersuchten deutschen Banken und Sparkassen höhere Zinsen an Tagesgeldkundschaft weiter. Diese Zahlen beziehen sich auf die damalige Juni-Erhöhung und lassen sich nicht direkt auf den Schritt im September übertragen.
Vergleichen Sie bei einem Tagesgeldangebot den Zinssatz für bestehende Kundinnen und Kunden mit den Bedingungen für Neukunden. Ein beworbener Aktionszins sagt wenig darüber aus, wie die Bank das Guthaben danach verzinst. Vergleichen Sie außerdem, ob der Zinssatz variabel ist oder für einen bestimmten Zeitraum feststeht.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Was Kreditnehmende und Bauinteressierte beachten sollten
Bei einem Kredit mit variablem Zinssatz kann die monatliche Belastung steigen, wenn der Vertrag eine Anpassung an einen Referenzzinssatz vorsieht. Entscheidend sind die Vertragsklausel zur Zinsanpassung, der Vergleichszins, an den sich der Kreditzins anpasst, und der Termin der nächsten Prüfung. Wer einen solchen Kredit hat, sollte im Vertrag nachsehen, wann und nach welcher Formel die Bank den Zinssatz ändern darf.
Ein bestehender Kredit mit festem Zinssatz wird durch den EZB-Beschluss nicht automatisch teurer. Bei einer Baufinanzierung mit fest vereinbarter Zinsbindung bleibt der vereinbarte Sollzins für die vereinbarte Zeit bestehen. Erst bei einer Anschlussfinanzierung oder einem neuen Darlehen zählt das dann geltende Zinsniveau.
Bauzinsen richten sich zudem nicht direkt nach dem Einlagensatz der EZB. Sie hängen auch von den Kapitalmarktzinsen und den Erwartungen der Anleger ab. Ein Bericht von Finanztip, wiedergegeben von dpa-AFX, beschrieb die Bauzinsen 2026 als relativ stabil nahe der 4-Prozent-Marke und verwies darauf, dass eine weitere Zinserhöhung bereits in den Bauzinsen eingepreist sei. Das heißt: Wenn ein EZB-Schritt bereits erwartet wurde, müssen sich die Angebote für Immobilienkredite am Tag der Entscheidung nicht noch einmal deutlich ändern.
Wenn Sie eine Finanzierung planen, vergleichen Sie deshalb konkrete Angebote und achten Sie auf den effektiven Jahreszins, die Zinsbindung und die Bedingungen für Sondertilgungen. Bei einem laufenden Darlehen sollten Sie vor einer Umschuldung mögliche Kosten und den noch geltenden Vertrag prüfen.
Kredit kostenlos und Schufa-neutral anfragen
Ist eine weitere Zinserhöhung sicher?
Nein. Aus der Entscheidung im September folgt nicht, dass die EZB die Zinsen weiter anhebt. Die EZB bewertet die Preisentwicklung und die Konjunktur laufend neu. Steigende Energiepreise können die Inflation anheizen; schwaches Wachstum erhöht zugleich das Risiko, dass höhere Zinsen Haushalte und Unternehmen zusätzlich belasten.
Eine Einschätzung aus dem Frühjahr 2026, wonach bis zu zwei weitere Zinsschritte möglich seien, stammte von einem einzelnen Pimco-Experten und ging der September-Entscheidung voraus. Sie ist keine Zusage der EZB und kein verlässlicher Fahrplan für die nächsten Monate. Wer seine Spar- oder Kreditentscheidung davon abhängig macht, sollte deshalb nicht mit einem bestimmten nächsten Zinsschritt rechnen. Die EZB veröffentlicht ihre Zinsentscheidungen nach den geldpolitischen Sitzungen; eine Übersicht zu den Sitzungen und Beschlüssen erläutert auch den Veröffentlichungsablauf.
Kernaussagen
- Prüfen Sie Ihren Vertrag: Ein variabler Kredit kann sich nach den vereinbarten Anpassungsregeln verteuern. Ein fest vereinbarter Kreditzins ändert sich durch den EZB-Beschluss nicht automatisch.
- Vergleichen Sie Tagesgeldangebote: Banken geben höhere EZB-Zinsen nicht zwingend vollständig weiter. Achten Sie auf den Zins für Bestandskundschaft und auf die Dauer von Aktionsangeboten.
- Behandeln Sie Prognosen als Annahmen: Die EZB erwartete im September 2026 für 2026 eine Inflation von 3,0 Prozent, doch Energiepreise und Wachstum können den weiteren Verlauf verändern.
- Planen Sie nicht mit einem sicheren nächsten Zinsschritt: Die Entscheidung im September war die zweite Erhöhung 2026, aber daraus folgt kein festgelegter Pfad für die folgenden Sitzungen.
FAQ
Steigt mein Tagesgeldzins automatisch?
Nein. Die EZB bestimmt nicht direkt den Zinssatz auf Ihrem Konto. Ihre Bank entscheidet, ob und wann sie eine Leitzinserhöhung weitergibt.
Wird mein laufender Immobilienkredit jetzt teurer?
Nur wenn Ihr Vertrag eine variable Verzinsung oder eine anstehende Zinsanpassung vorsieht. Bei einer laufenden Zinsbindung bleibt der vereinbarte Zinssatz grundsätzlich für die vereinbarte Zeit bestehen.
Muss ich mit einer weiteren Zinserhöhung rechnen?
Die Zinserhöhung im September legt keine weiteren Schritte fest. Die EZB entscheidet anhand der jeweils verfügbaren Daten zu Inflation und Wirtschaftslage neu.
Wie finde ich heraus, ob mein Kredit betroffen ist?
Suchen Sie im Vertrag nach dem vereinbarten Sollzins, der Zinsbindung und einer Klausel zur Zinsanpassung. Bei variabler Verzinsung sind außerdem der Referenzzinssatz und der nächste Anpassungstermin entscheidend.