
Wenn Sie eine Kreditrate nicht mehr zahlen können, wird Ihnen manchmal angeboten, den alten Kredit mit einem neuen abzulösen und zusätzlich Geld aufzunehmen. Wird auch der neue Kredit zu teuer und erneut umgeschuldet, entsteht eine Kreditkette. Der Begriff bezeichnet eine Folge neuer Kredite, die alte Schulden ablösen und häufig zusätzliche Schulden verursachen.
Eine Umschuldung ist nicht automatisch problematisch: Ein neuer Kredit kann Zinsen sparen, wenn er insgesamt günstiger ist und keine zusätzliche Belastung schafft. Kritisch wird es, wenn die Kreditsumme wächst, die Laufzeit immer länger wird oder die niedrigere Monatsrate darüber hinwegtäuscht, dass am Ende mehr zu zahlen ist. Finanztip beschreibt einen Kettenkredit als Situation, in der ein Kreditnehmer den Umschuldungskredit nicht tilgen kann und die Bank eine Erhöhung der Kreditsumme anbietet.
Wie aus einer Umschuldung eine Kreditkette wird
Bei einer Umschuldung nehmen Sie bei einer neuen oder Ihrer bisherigen Bank einen Kredit auf. Damit lösen Sie die Restschuld des alten Kredits ab. Der neue Vertrag kann eine niedrigere Rate haben, etwa weil der Zinssatz sinkt oder die Rückzahlung länger dauert. Eine längere Laufzeit senkt die Monatsrate, aber über die gesamte Rückzahlungszeit zahlen Sie häufig mehr Zinsen.
Eine Kette entsteht, wenn der neue Kredit nicht nur die alte Restschuld deckt, sondern weitere Beträge hinzukommen. Das kann zusätzlich ausgezahltes Geld sein oder eine Versicherung, deren Kosten in den Kredit einfließen. Auf den höheren Kreditbetrag fallen dann ebenfalls Zinsen an. Bei einer weiteren Umschuldung wird die noch offene Summe erneut abgelöst und kann wieder wachsen. Finanztip warnt außerdem davor, ein Umschuldungsangebot ungeprüft anzunehmen, wenn es eine höhere Kreditsumme als nötig oder eine Restschuldversicherung enthält.
Hier geht es zur passenden Umschuldung
| Schritt | Was geschieht? | Mögliche Folge |
|---|---|---|
| Alter Kredit | Die Rate passt nicht mehr ins Haushaltsbudget. | Die Rückzahlung gerät unter Druck. |
| Erste Umschuldung | Der neue Kredit löst den alten ab, enthält aber zusätzliches Geld oder Versicherungskosten. | Die neue Kreditsumme steigt. |
| Niedrigere Monatsrate | Die Laufzeit wird verlängert. | Die monatliche Belastung sinkt, die Gesamtkosten steigen möglicherweise. |
| Erneute Umschuldung | Die neue Schuld lässt sich wieder nicht bedienen. | Die nächste Finanzierung baut auf einer höheren Restschuld auf. |
Entscheidend ist deshalb nicht allein die Monatsrate. Vergleichen Sie den Gesamtbetrag, den Sie bis zur vollständigen Rückzahlung zahlen, und prüfen Sie, ob der neue Kredit wirklich nur die Ablösung der alten Restschuld finanziert. Ein Rechenbeispiel von
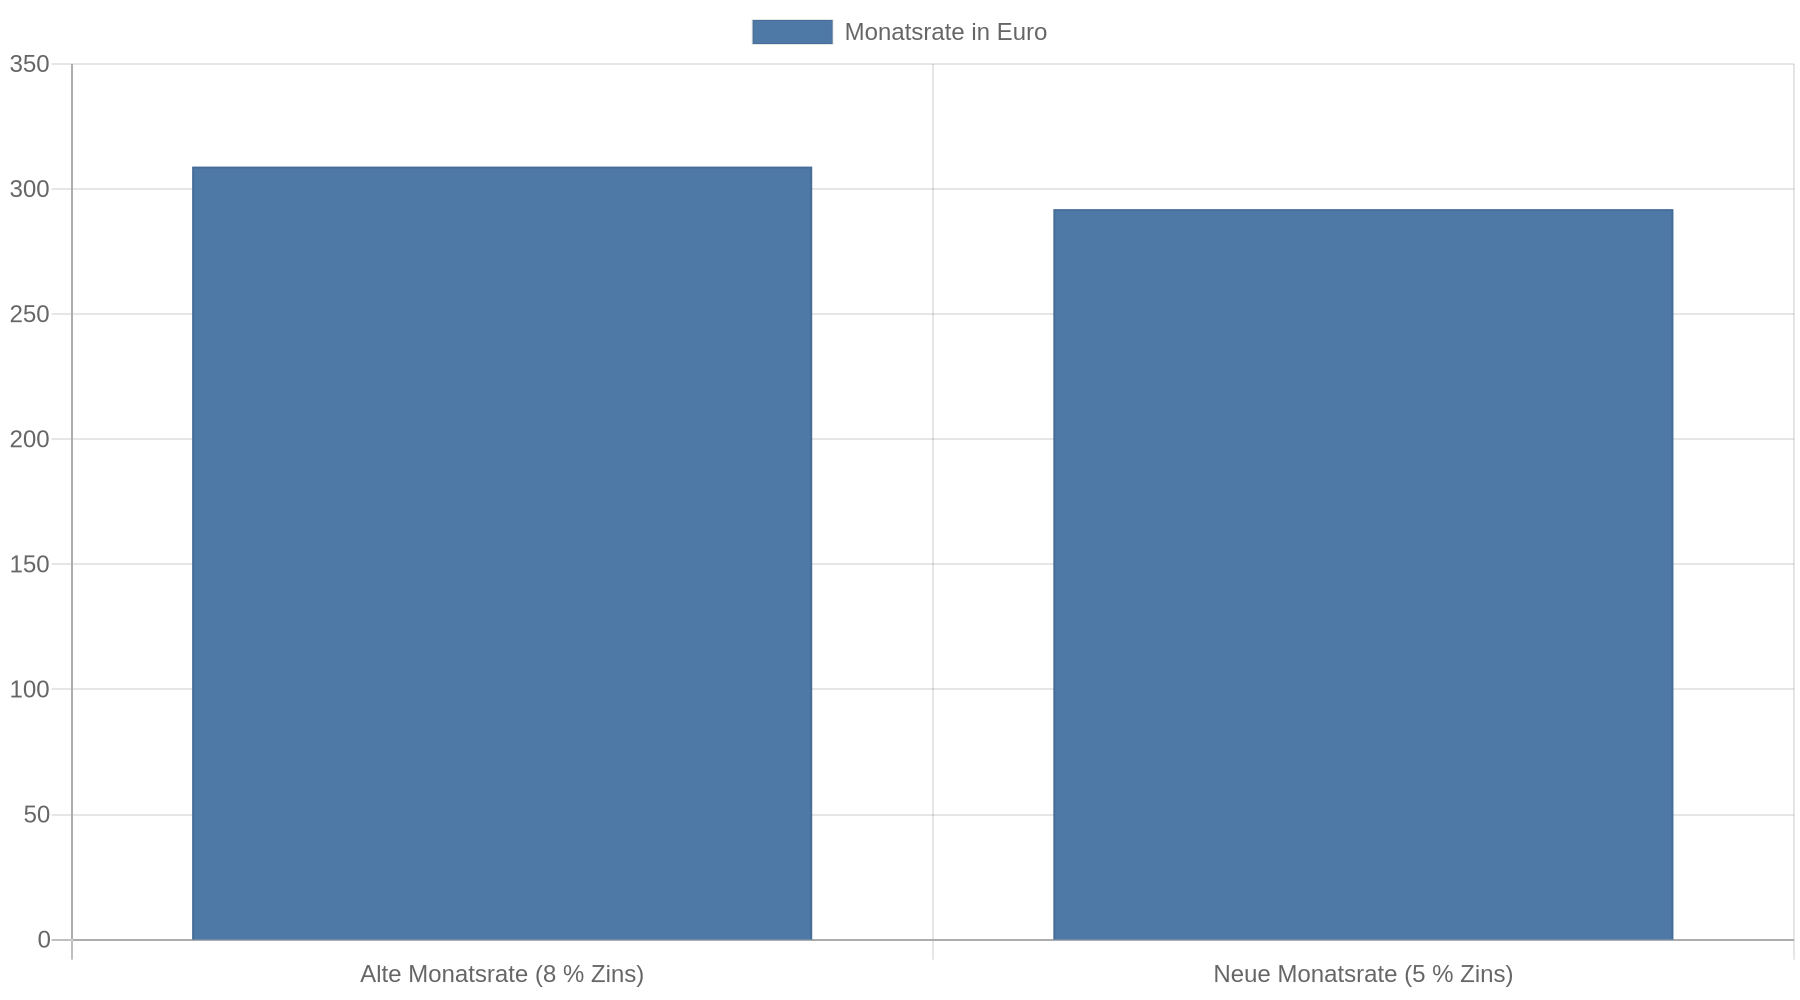 Finanztip zur Umschuldung zeigt, dass ein niedrigerer Zinssatz bei einer passenden Restschuld und Laufzeit Geld sparen kann. Der Vergleich muss aber auch mögliche Zusatzkosten einbeziehen.
Warnsignale erkennen
Ein klares Warnsignal ist, wenn Sie einen neuen Kredit aufnehmen, um eine bestehende Rate zu bezahlen. Die Verbraucherzentrale Finanzen stuft auch eine regelmäßige Nutzung des Dispos über mehr als zwei Wochen im Monat als frühes Warnzeichen ein. Werden zusätzlich Rechnungen bis zur letzten Mahnung aufgeschoben oder Miete und Energierechnung nicht vollständig bezahlt, reicht die laufende Finanzierung nicht mehr aus. Weitere Hinweise nennt die Verbraucherzentrale bei drohenden Schuldenproblemen.
Achten Sie bei einem Umschuldungsangebot besonders auf diese Punkte: Ist der neue Kreditbetrag höher als die Ablösesumme? Wird eine Restschuldversicherung mit angeboten? Sinkt die Rate vor allem deshalb, weil die Laufzeit länger wird? Bleibt nach der Ablösung der alte Dispo oder die Kreditkarte weiter nutzbar? Wenn Sie eine dieser Fragen mit Ja beantworten, prüfen Sie vor der Unterschrift den Vertrag sowie Ihre monatlichen Einnahmen und Ausgaben.
Zinsen vieler Banken vergleichen und günstig umschulden
Auch eine Restschuldversicherung kann die Umschuldung verteuern. Darlehen und Versicherung sind getrennte Verträge; bei einer Umschuldung endet der Versicherungsvertrag deshalb nicht automatisch. Die Verbraucherzentrale erklärt Kosten und Kündigungsmöglichkeiten. Seit dem 2. Januar 2025 darf eine solche Versicherung erst eine Woche nach dem Kreditvertrag abgeschlossen werden. Wer bereits eine Versicherung hat, sollte ihre Bedingungen und Kündigung gesondert prüfen.
So kommen Sie aus der Kreditkette heraus
Handeln Sie, bevor eine weitere Umschuldung die Schulden erhöht. Listen Sie zuerst für jeden Kredit die Restschuld, den effektiven Jahreszins, die Monatsrate, die verbleibende Laufzeit und mögliche Ablösekosten auf. Addieren Sie außerdem Dispo- und Kreditkartenschulden. So sehen Sie, welche Forderungen besonders teuer sind und ob die laufenden Raten zusammen überhaupt in Ihr Budget passen.
Gehen Sie dann in dieser Reihenfolge vor:
- Keine neue Finanzierung unterschreiben, bevor Sie die Gesamtkosten kennen. Lassen Sie sich die genaue Ablösesumme und alle Zusatzkosten nennen. Bei einem Ratenkredit kann eine Vorfälligkeitsentschädigung anfallen. [Finanztip nennt dafür eine Obergrenze
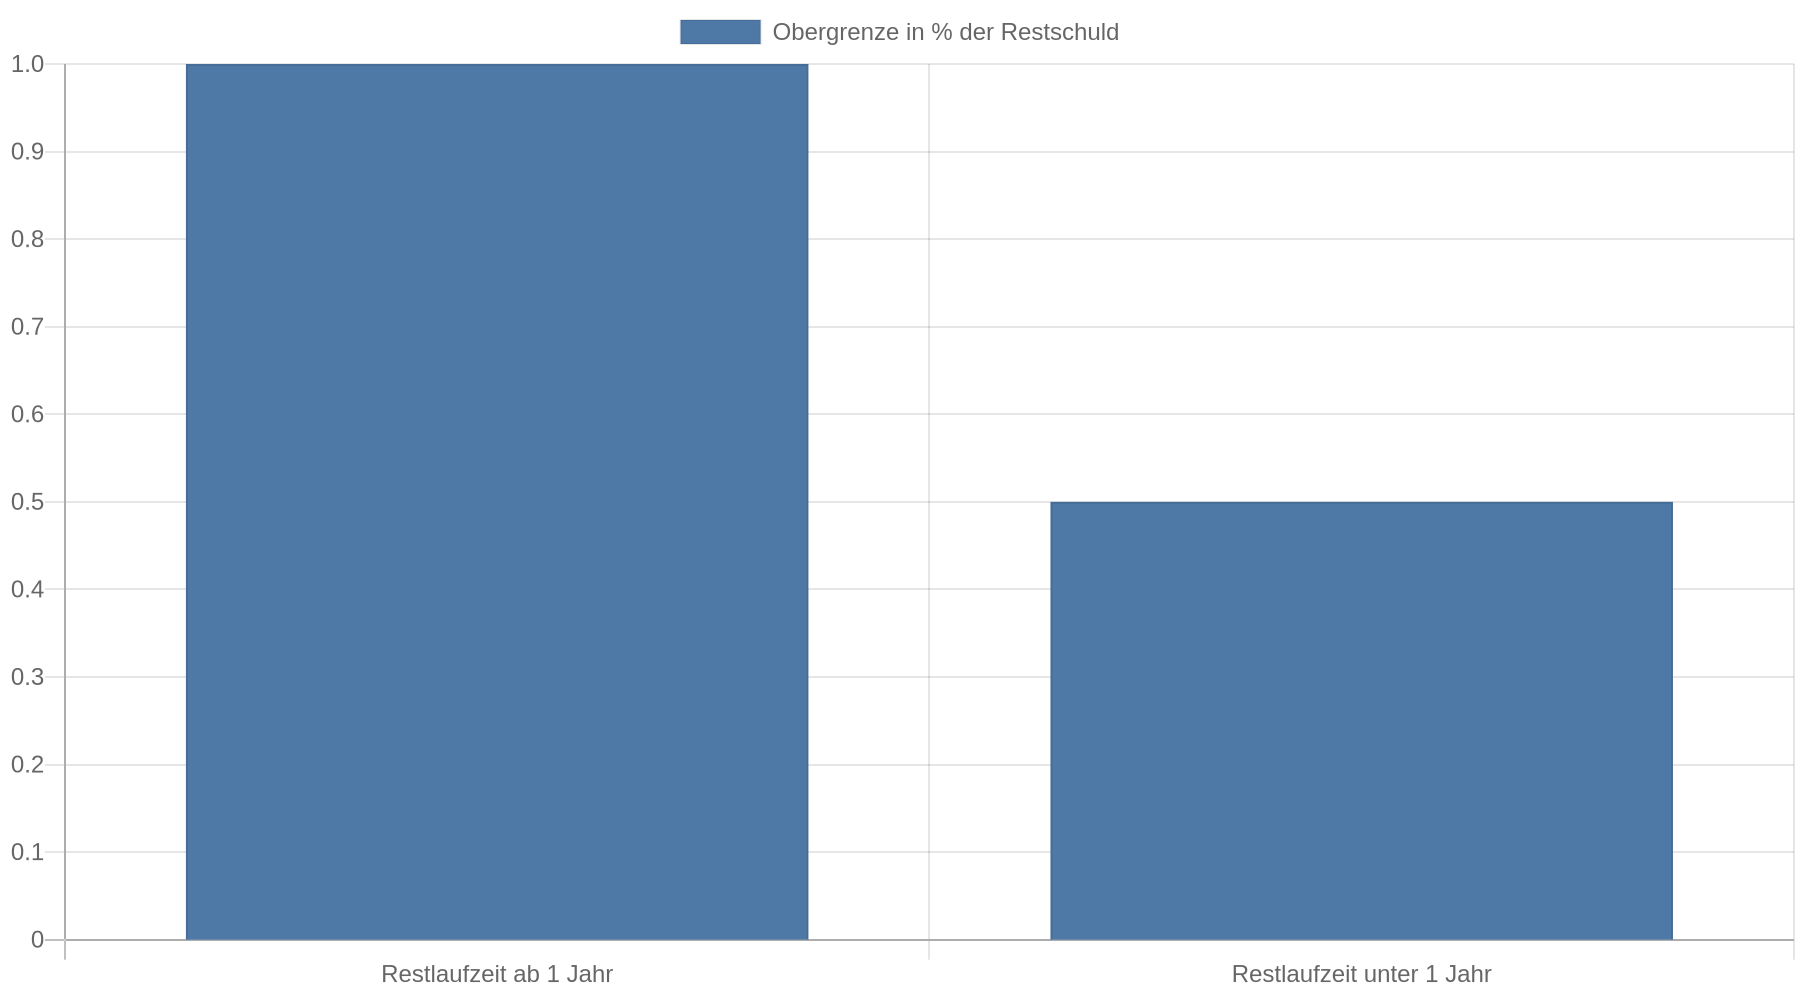 ](https://www.finanztip.de/kredit/umschulden) von 1 Prozent der Restschuld beziehungsweise 0,5 Prozent bei weniger als einem Jahr Restlaufzeit. Ob die Bank sie verlangt, steht in den Vertragsbedingungen.
2. Einnahmen und notwendige Ausgaben gegenüberstellen. Sichern Sie zuerst Miete, Energie, Lebensmittel und andere laufende Grundkosten. Rechnen Sie danach aus, welcher Betrag tatsächlich für Raten übrig bleibt.
3. Mit den Gläubigern sprechen. Fragen Sie nach einer tragbaren Ratenanpassung oder einer Stundung, bevor weitere Zahlungen ausfallen. Eine weitere Umschuldung lohnt sich nur, wenn sie die Gesamtkosten senkt und der alte Kredit danach nicht wieder durch neue Schulden ersetzt wird.
4. Früh eine anerkannte Schuldnerberatung kontaktieren. Sie kann beim Haushaltsplan helfen, mit Gläubigern verhandeln und rechtliche Möglichkeiten prüfen. Zahlen Sie keine hohen Vorschüsse an kommerzielle Anbieter: Die Verbraucherzentrale warnt vor unseriösen Kreditvermittlern, die Geld verlangen, ohne dass ein Kredit zustande kommt.
Eine neue Umschuldung kann sinnvoll sein, wenn sie einen teuren Kredit ablöst, die Gesamtkosten tatsächlich senkt und die monatliche Rate dauerhaft bezahlbar bleibt. Prüfen Sie deshalb Angebote anhand des effektiven Jahreszinses, der Laufzeit, des Gesamtbetrags und aller Zusatzprodukte. Wenn Sie wegen einer kurzen Restlaufzeit oder einer geringen Restschuld kaum etwas sparen, ist eine vollständige Rückzahlung oder eine Beratung möglicherweise die bessere Lösung.
Umschuldung kostenlos und Schufa-neutral anfragen
Kernaussagen
- Vergleichen Sie die Gesamtkosten: Eine niedrigere Monatsrate allein beweist keine Ersparnis; eine längere Laufzeit kann den Gesamtbetrag erhöhen.
- Stoppen Sie wachsende Kreditsummen: Nehmen Sie kein zusätzliches Geld auf, wenn der neue Kredit nur die alte Restschuld ablösen soll.
- Erkennen Sie frühe Warnsignale: Regelmäßiger Dispo, unbezahlte Rechnungen und neue Kredite für alte Raten zeigen, dass das Budget nicht mehr trägt.
- Prüfen Sie Versicherungen und Ablösekosten: Eine Restschuldversicherung läuft getrennt vom Kreditvertrag; eine Vorfälligkeitsentschädigung kann den Vorteil der Umschuldung verkleinern.
- Holen Sie früh Unterstützung: Eine Schuldnerberatung kann mit Gläubigern verhandeln und Optionen prüfen, bevor weitere Kredite die Lage verschärfen.
FAQ
Ist jede Umschuldung ein Kettenkredit?
Nein. Eine Umschuldung kann Kosten senken, wenn sie einen teureren Kredit zu günstigeren Bedingungen ablöst und keine unnötigen Zusatzbeträge einschließt. Zur Kreditkette wird sie, wenn die Schulden bei wiederholten Umschuldungen wachsen oder die Rückzahlung dauerhaft nicht gelingt.
Woran erkenne ich, ob sich eine Umschuldung lohnt?
Vergleichen Sie, wie viel Sie bis zur vollständigen Rückzahlung insgesamt zahlen. Die Monatsrate und der Zinssatz allein reichen für den Vergleich nicht aus. Berücksichtigen Sie dabei die Ablösesumme, mögliche Vorfälligkeitsentschädigungen, Versicherungen und die Laufzeit des neuen Kredits.
Was passiert mit meiner Restschuldversicherung bei einer Umschuldung?
Sie endet nicht automatisch mit dem alten Darlehen, weil Versicherung und Kredit getrennte Verträge sind. Prüfen Sie die Kündigungsbedingungen und wenden Sie sich dafür gesondert an den Versicherer.
Was soll ich tun, wenn ich die nächste Rate nicht zahlen kann?
Nehmen Sie nicht vorschnell einen weiteren Kredit auf. Prüfen Sie Ihr Budget und kontaktieren Sie den Kreditgeber möglichst früh, um eine tragbare Ratenanpassung oder Stundung zu besprechen; eine Schuldnerberatung kann Sie dabei unterstützen.
Muss ich für eine Schuldnerberatung vorab bezahlen?
Anerkannte Schuldnerberatungsstellen bieten Beratung häufig kostenlos an. Seien Sie vorsichtig, wenn ein kommerzieller Anbieter hohe Vorauszahlungen verlangt oder einen Kredit gegen Gebühren verspricht.