
Wer 2026 einen Kredit aufnehmen, eine Baufinanzierung verlängern oder Erspartes anlegen will, sollte auf die Zinsentscheidungen der Europäischen Zentralbank (EZB) achten. Nach zwei Zinserhöhungen im Jahr 2026 gilt seit dem 16. September der aktuelle EZB-Einlagensatz. Ob bis Jahresende eine weitere Erhöhung folgt, hängt vor allem davon ab, wie sich die Energiepreise und die Inflation entwickeln.
Die EZB legt drei Leitzinsen fest. Der Einlagensatz bestimmt, welchen Zins Banken erhalten, wenn sie Geld bei der Zentralbank anlegen. Er dient als Orientierung für kurzfristige Marktzinsen. Für Verbraucherinnen und Verbraucher ist deshalb auch wichtig, wie Banken die Änderungen weitergeben. Je nach Kredit- oder Sparprodukt geschieht das unterschiedlich schnell und vollständig.
Wie sich der Leitzins seit 2022 entwickelt hat
Die EZB erhöhte die Zinsen ab Juli 2022, um die stark gestiegene Inflation zu bremsen. Der Einlagensatz stieg in zehn Schritten von minus 0,50 Prozent auf 4,00 Prozent im September 2023. Danach begann die EZB im Juni 2024 mit Zinssenkungen. Bis Juni 2025 senkte sie den Einlagensatz in acht Schritten auf 2,00 Prozent und ließ ihn zunächst unverändert.
| Zeitpunkt | Einlagensatz | Entwicklung |
|---|---|---|
| Juli 2022 | −0,50 % | Beginn der Zinserhöhungen |
| September 2023 | 4,00 % | Höchststand des Erhöhungszyklus |
| Juni 2025 | 2,00 % | Zinssenkungen seit Juni 2024 |
| Juni 2026 | 2,25 % | erste Erhöhung des Jahres |
| 16. September 2026 | aktueller Stand | zweite Erhöhung des Jahres |
Die Tabelle zeigt den Einlagensatz, nicht alle drei EZB-Leitzinsen. Im Juni 2026 hob der EZB-Rat auch
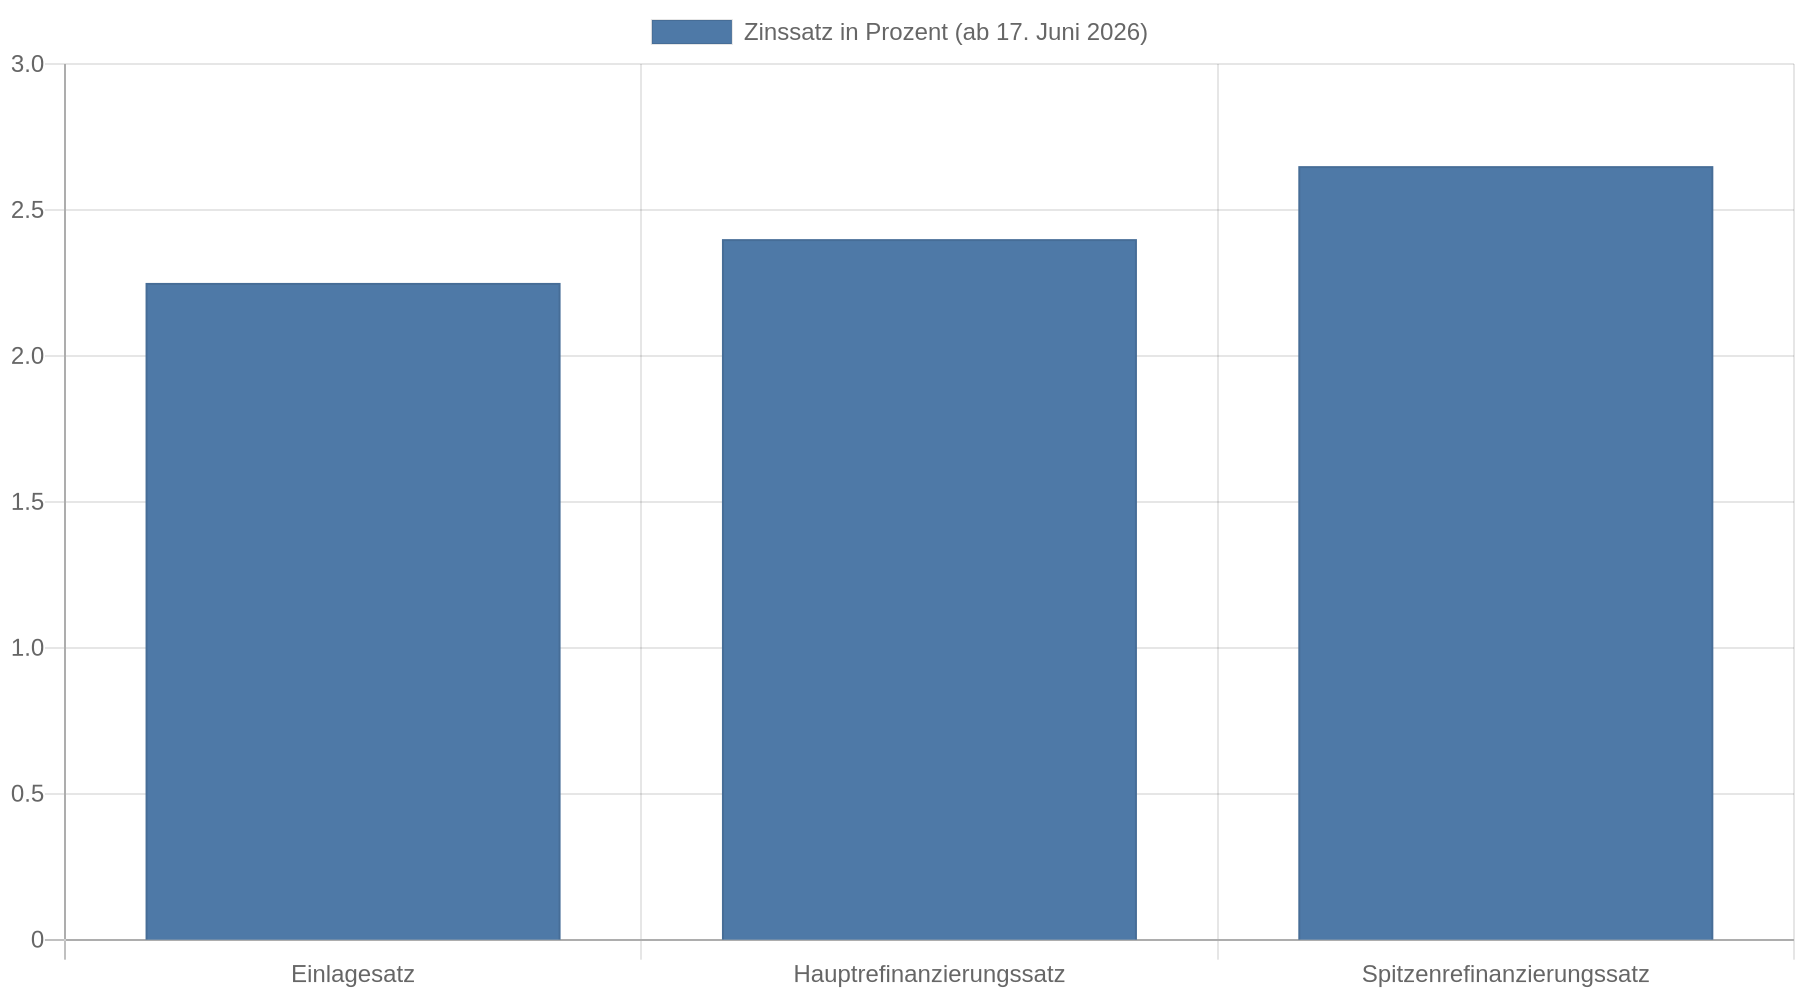 den Hauptrefinanzierungssatz und den Spitzenrefinanzierungssatz an. Nach der Entscheidung im September waren die drei Leitzinsen unterschiedlich hoch. Die Zinsentwicklung seit 2022 zeigt den schnellen Wechsel: Erst stiegen die Zinsen, dann sanken sie, und 2026 erhöhte die EZB sie wieder.
Hier geht es zum passenden Kredit
Was für den EZB-Zins bis Ende 2026 spricht
Nach der Entscheidung vom 10. September 2026 gilt der aktuelle Einlagensatz. Die EZB hat sich nicht auf einen festen weiteren Zinspfad festgelegt. Sie entscheidet von Sitzung zu Sitzung anhand der Inflationsaussichten, der Wirtschaftslage und der Frage, wie stark frühere Zinsschritte bereits wirken. Die nächsten geldpolitischen Sitzungen 2026 sind für den 29. Oktober und den 17. Dezember angesetzt.
Die EZB könnte die Zinsen weiter erhöhen, doch das lässt sich nicht sicher vorhersagen. Im Juni rechnete die EZB in ihrer Basisprognose mit einer
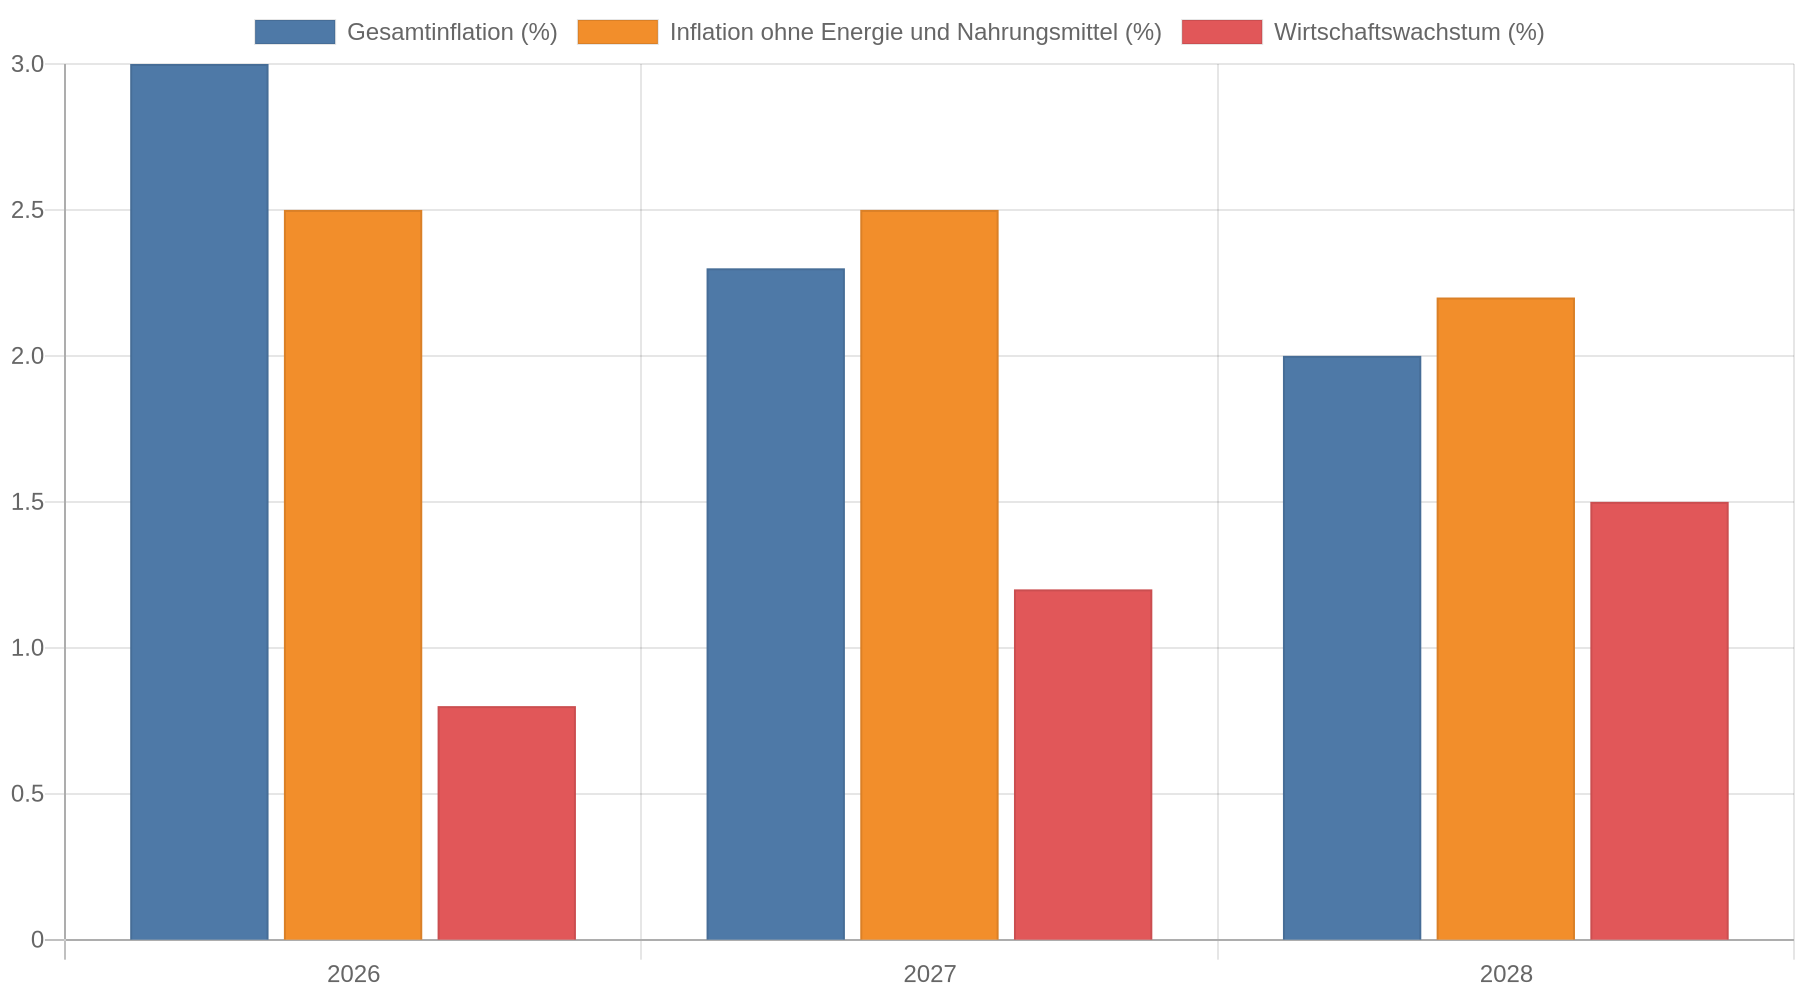 durchschnittlichen Inflation von 3,0 Prozent für 2026 und 2,3 Prozent für 2027. Im September wurden die Prognosen laut einem Bericht über die aktualisierten Projektionen für 2027 auf 2,5 Prozent angehoben. Als Haupttreiber gelten höhere Energiepreise. Die Prognosen für das Wirtschaftswachstum wurden ebenfalls angepasst: Im Juni lag die Erwartung für 2026 bei 0,8 Prozent; im September wurde sie laut dem Bericht auf 0,9 Prozent angehoben.
Fachleute, die beruflich Prognosen erstellen, erwarteten in einer Befragung im dritten Quartal eine durchschnittliche Inflation von 2,7 Prozent für 2026 und 2,2 Prozent für 2027. Die Abweichungen ergeben sich daraus, dass die Befragung und die EZB-Projektionen auf unterschiedlichen Einschätzungen und Zeitpunkten beruhen. Die Befragung professioneller Prognostiker für das dritte Quartal zeigt zugleich, dass die Befragten für 2026 größere Inflationsrisiken nach oben sahen.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Entscheidend ist, ob hohe Energiepreise auf andere Preise und Löhne übergreifen. Steigen etwa Transport- und Lebensmittelpreise dauerhaft oder verlangen Beschäftigte höhere Löhne, kann die Inflation länger erhöht bleiben. Wenn höhere Energiepreise auch andere Preise und Löhne steigen lassen, nennt man das eine Zweitrundenwirkung. Die EZB beobachtet sie besonders genau. Gleichzeitig schwächt eine anhaltend hohe Teuerung die Kaufkraft, während höhere Zinsen Kredite verteuern und dadurch Konsum und Investitionen bremsen. Die EZB-Beschlüsse und ihre Inflationsprognosen nennen genau diesen Zielkonflikt zwischen Preisstabilität und schwachem Wachstum.
Daher lässt sich nicht verlässlich vorhersagen, wie hoch der Leitzins Ende 2026 sein wird. Der aktuelle Stand ist bekannt; ob die EZB ihn im Oktober oder Dezember weiter erhöht, hängt von den kommenden Daten ab. Einschätzungen, die vor der September-Entscheidung eine weitere Erhöhung für wahrscheinlich hielten, sind für die verbleibenden Sitzungen nur dann hilfreich, wenn sie nach dem Zinsschritt aktualisiert wurden.
Was die Zinsentwicklung für private Haushalte bedeutet
Sparzinsen und kurzfristige Geldmarktzinsen reagieren meist schneller auf EZB-Entscheidungen als die Zinsen langfristiger Kredite. Wer Tages- oder Festgeld vergleicht, sollte deshalb den tatsächlichen Angebotszins und die Laufzeit prüfen. Bei Festgeld bleibt der vereinbarte Zins während der Laufzeit bestehen; eine spätere EZB-Entscheidung ändert ihn nicht.
Bei einem variabel verzinsten Kredit hängt die Anpassung davon ab, was im Vertrag steht und an welchen Referenzzins der Kredit gekoppelt ist. Prüfen Sie dort den Referenzzins, den Anpassungsrhythmus und die Bedingungen für eine Zinsänderung. Bei einer bestehenden Baufinanzierung mit festem Zinssatz bleibt die Rate während der Zinsbindung grundsätzlich gleich. Für eine Anschlussfinanzierung ist dagegen das Zinsangebot zum Zeitpunkt des Vertragsabschlusses maßgeblich.
Kredit kostenlos und Schufa-neutral anfragen
Ein einzelner EZB-Zinsschritt bedeutet nicht, dass sich jede Kreditrate oder jeder Sparzins im gleichen Umfang verändert. Je nach Produkt berücksichtigen Banken auch längerfristige Marktzinsen, ihre Finanzierungskosten und den Wettbewerb. Wer eine Finanzierung plant, sollte deshalb mehrere konkrete Angebote vergleichen und nicht allein aus dem EZB-Leitzins auf den eigenen Zinssatz schließen. Bei Baufinanzierungen wirken längerfristige Kapitalmarktzinsen besonders stark, weil viele Darlehen über mehrere Jahre festgeschrieben sind.
Kernaussagen
- Rechne mit keiner festen Zinszusage für den Rest des Jahres: Seit dem 16. September 2026 gilt der aktuelle EZB-Einlagensatz; weitere Schritte hängen von Inflation und Konjunktur ab.
- Beobachte Energiepreise und Lohnentwicklung: Wenn höhere Energiepreise dauerhaft auf Warenpreise und Löhne übergreifen, steigt der Druck auf die EZB, die Zinsen weiter anzuheben.
- Unterscheide zwischen Spar- und Kreditzinsen: Tagesgeld reagiert meist schneller als langfristige Baufinanzierungen; Festgeld bleibt während der vereinbarten Laufzeit verzinst.
- Prüfe den eigenen Vertrag: Bei variablen Krediten zählen Referenzzins und Anpassungsregeln, bei festverzinsten Krediten die vereinbarte Zinsbindung.
FAQ
Wie hoch ist der EZB-Leitzins aktuell?
Seit dem 16. September 2026 gilt der aktuelle Einlagensatz. Die beiden anderen EZB-Leitzinsen sind der Hauptrefinanzierungssatz und der Satz für die Spitzenrefinanzierungsfazilität.
Wird die EZB die Zinsen 2026 noch einmal erhöhen?
Das ist möglich, aber nicht sicher. Die EZB entscheidet bei jeder Sitzung neu und bewertet dafür unter anderem Energiepreise, Inflation, Löhne und die Entwicklung der Wirtschaft.
Bedeutet ein höherer EZB-Zins automatisch höhere Bauzinsen?
Nein. Bauzinsen richten sich auch nach längerfristigen Kapitalmarktzinsen und der Finanzierungskalkulation der Banken. Ein EZB-Schritt verändert daher nicht automatisch und im gleichen Umfang den Zinssatz eines Baukredits.
Was passiert mit meinem Festgeld, wenn die EZB den Zins ändert?
Der vereinbarte Festgeldzins bleibt während der Laufzeit bestehen. Erst bei einer neuen Anlage oder einer Verlängerung gelten die dann angebotenen Konditionen.