
Für Anleger, die 2026 US-Dollar oder US-Wertpapiere halten, sind die Zinsprognosen für die USA wichtig. Bank of America (BofA) erwartet drei Zinserhöhungen der US-Notenbank Federal Reserve, kurz Fed, im Gesamtjahr. Die konkrete Prognose der Deutschen Bank stammt aus dem Juni: Sie rechnete damals mit zwei Erhöhungen, im September und Dezember.
Seit der Juni-Prognose hat die Fed im September bereits eine Zinserhöhung beschlossen. BofA hält an drei Erhöhungen für das Gesamtjahr fest. Für die Deutsche Bank ist kein aktualisierter Zeitplan genannt. Die Prognosen sind Erwartungen einzelner Banken, keine verbindlichen Zusagen der Fed.
So unterscheiden sich die Prognosen
Die Übersicht zeigt die Prognosen vom Juni, den Beschluss der Fed im September und BofAs aktualisierte Einschätzung.
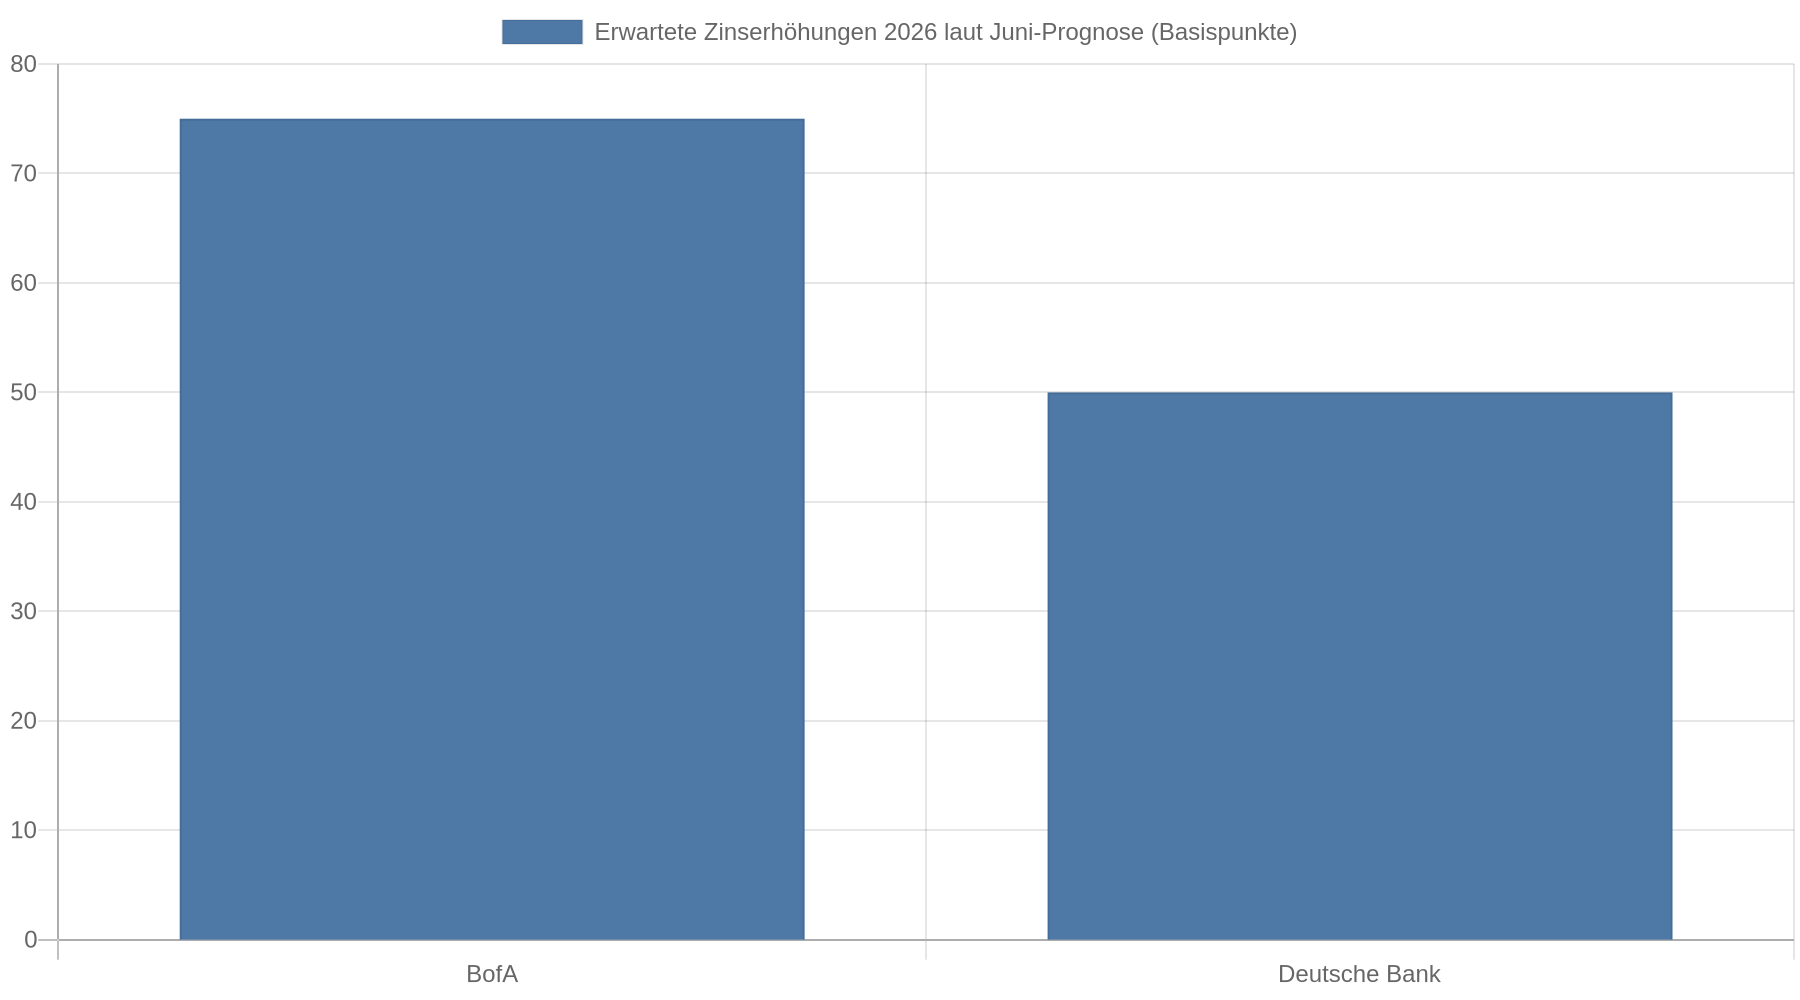
| Stand | BofA | Deutsche Bank | Fed |
|---|---|---|---|
| Juni 2026 | Erhöhungen um jeweils 25 Basispunkte im September, Oktober und Dezember | Erhöhungen im September und Dezember | Hielt den Leitzins im Juni unverändert |
| September 2026 | Erwartet weiterhin insgesamt drei Erhöhungen im Jahr | Keine aktualisierte Prognose genannt | Erhöhte den Zielkorridor |
Die Juni-Prognosen von BofA und Deutscher Bank erschienen in einer Meldung zu den damaligen Erwartungen. Die Fed-Erhöhung im September war die erste seit Juli 2023. BofAs spätere Einschätzung sieht drei Zinserhöhungen im Jahr 2026 vor und rechnet vor 2028 nicht mit Zinssenkungen.
Für die Planung zählt der Unterschied zwischen Prognose und Beschluss: Die September-Erhöhung ist erfolgt. Weitere Schritte bleiben eine Erwartung. BofAs Jahresprognose bedeutet daher nicht, dass die Fed alle drei Erhöhungen bereits beschlossen hat.
Hier geht es zum passenden Kredit
Warum BofA mit weiteren Erhöhungen rechnet
BofA begründet ihre Einschätzung mit einer widerstandsfähigen US-Wirtschaft und anhaltendem Inflationsdruck. Außerdem sieht die Bank Veränderungen bei den Faktoren, die die Inflation zuvor gebremst hatten, etwa bei den Wohnkosten. Preise für andere Dienstleistungen erwiesen sich demnach als hartnäckig.
Im September hob die Fed ihre Inflationsprognose für 2026 an. Zugleich erwartete sie ein höheres Wirtschaftswachstum und eine niedrigere Arbeitslosenquote als noch im Juni. Diese Kombination macht es für die Notenbank schwieriger, die Inflation zu senken, ohne die Konjunktur deutlich abzubremsen; die Berichterstattung zum September-Ausblick fasst die aktualisierten Fed-Prognosen und deren Begründung zusammen.
BofA erwartet für 2027 einen unveränderten Leitzins und erst ab 2028 wieder Zinssenkungen. BofA beschreibt damit ein längerfristiges Szenario; die Fed hat dazu keine Festlegung getroffen. Auch BofA hält einen früheren Schritt für möglich, betont aber, dass die Notenbank zunächst weitere Daten abwarten könnte.
Was von der Juni-Prognose der Deutschen Bank bleibt
Die Deutsche Bank erwartete im Juni Zinserhöhungen im September und Dezember. Da die Fed im September tatsächlich erhöhte, entspricht dieser erste Schritt der damaligen Prognose. Ob die Deutsche Bank danach weiterhin mit einer Erhöhung im Dezember rechnet, geht aus den späteren Angaben nicht hervor.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Die Bank hatte zugleich auf Risiken in beide Richtungen hingewiesen: Eine unerwartet hohe Inflation könnte einen früheren Schritt begünstigen. Sinkende Energiepreise und bessere Inflationserwartungen könnten dagegen den Druck auf die Fed verringern. Private Anlegerinnen und Anleger sollten den Dezember-Schritt daher nicht als sicher ansehen, nur weil die Fed im September erhöht hat.
Was die Prognosen für private Anleger in Deutschland bedeuten
Der Fed-Leitzins wirkt sich auf die Zinsen im US-Dollar-Raum aus. Für Menschen in Deutschland ist das vor allem bei Anlagen und Zahlungen in US-Dollar relevant. Wenn US-Zinsen steigen, ändern sich die Bedingungen für Dollar-Anleihen und andere US-Anlagen. Auch der Wechselkurs Euro-Dollar kann auf neue Zins- und Inflationsdaten reagieren, wobei sich seine Richtung daraus allein nicht sicher ableiten lässt.
Eine Fed-Erhöhung passt den Zinssatz eines Euro-Kredits nicht automatisch an. Wer einen variabel verzinsten Kredit hat, sollte die Vertragsbedingungen prüfen und auf den maßgeblichen Referenzzins achten; bei einem fest verzinsten Kredit bleibt der vereinbarte Zinssatz bestehen. Auch Tages- und Festgeldangebote in Deutschland richten sich nicht eins zu eins nach dem Fed-Leitzins.
Wer Dollar-Anlagen hält, sollte Rendite und Wechselkurs gemeinsam betrachten. Ein höherer US-Zins steigert nicht automatisch den Ertrag in Euro: Eine ungünstige Wechselkursbewegung kann einen Zinsvorteil teilweise oder ganz aufzehren. Für Entscheidungen zu Kauf, Verkauf oder Absicherung sind daher der Anlagezeitraum, mögliche Gebühren und die persönliche Toleranz für Wechselkursschwankungen relevant.
Kredit kostenlos und Schufa-neutral anfragen
Kernaussagen
- Unterscheide Prognose und Beschluss: Die Fed erhöhte den Leitzins im September 2026; weitere Erhöhungen sind weiterhin Erwartungen der Banken.
- Ordne BofAs Jahresprognose richtig ein: BofA rechnet mit drei Erhöhungen im Gesamtjahr und mit unveränderten Zinsen 2027.
- Behandle den Dezember-Schritt der Deutschen Bank als offene Erwartung: Ihre konkrete Prognose stammt aus dem Juni; ein späterer Zeitplan ist nicht genannt.
- Prüfe bei Dollar-Anlagen auch den Wechselkurs: Höhere US-Zinsen garantieren keinen höheren Ertrag in Euro.
FAQ
Wie viele Zinserhöhungen erwartet BofA 2026?
BofA erwartet insgesamt drei Erhöhungen im Jahr 2026. Die Fed hat im September bereits eine Erhöhung beschlossen; die Prognose bezieht sich auf das Gesamtjahr und nicht auf drei noch ausstehende Erhöhungen.
Erwartet die Deutsche Bank ebenfalls drei Zinserhöhungen?
Nein. Ihre konkrete Juni-Prognose sah zwei Schritte vor: im September und Dezember. Für eine spätere Einschätzung der Deutschen Bank ist kein neuer Zeitplan genannt.
Ist eine weitere Erhöhung im Dezember sicher?
Nein. Die Fed entscheidet anhand der wirtschaftlichen Daten und der Inflationsentwicklung. Die damalige Dezember-Erwartung der Deutschen Bank und BofAs Jahresprognose sind keine Zusagen der Notenbank.
Steigen deutsche Kreditzinsen automatisch, wenn die Fed erhöht?
Nein. Eine Fed-Erhöhung ändert einen Euro-Kredit nicht automatisch. Bei variablen Krediten kommt es auf den vertraglich festgelegten Referenzzins an; bei fest verzinsten Krediten gilt der vereinbarte Zinssatz weiter.