
Wer in Deutschland einen Ratenkredit aufnehmen will, sollte vor allem drei Fehler vermeiden: nur auf die Monatsrate zu schauen, Gebühren vorab an einen Kreditvermittler zu zahlen und den Vertrag ungelesen zu unterschreiben. Ein Verbraucherkredit ist ein Darlehen für private Zwecke, das Sie in vereinbarten Raten zurückzahlen. Fehler bei Auswahl oder Rückzahlung können den Kredit verteuern oder zu zusätzlichen Schulden führen.
Prüfen Sie deshalb vor der Unterschrift, ob die Rate dauerhaft in Ihr Haushaltsbudget passt. Vergleichen Sie die Gesamtkosten und lesen Sie die Vertragsbedingungen. Für einen abgeschlossenen Verbraucherkredit gilt grundsätzlich ein 14-tägiges Widerrufsrecht. Auch bei vorzeitiger Rückzahlung und Zahlungsschwierigkeiten gibt es Regeln, die Sie kennen sollten.
Nur auf die Monatsrate zu achten
Eine niedrige Monatsrate wirkt zunächst günstig, beruht aber häufig auf einer längeren Laufzeit. Dadurch zahlen Sie den Kredit länger zurück und können insgesamt mehr Zinsen aufbringen. Vergleichen Sie daher Angebote für denselben Nettokreditbetrag und dieselbe Laufzeit.
Achten Sie auf den effektiven Jahreszins. Er berücksichtigt neben dem Sollzins weitere Kosten des Kredits und eignet sich deshalb besser für den Angebotsvergleich. Prüfen Sie zusätzlich den Gesamtbetrag, den Sie laut Zahlungsplan zurückzahlen müssen. So erkennen Sie, ob eine niedrigere Rate lediglich auf einer längeren Laufzeit beruht. Eine ergänzende Erklärung zum Jahreszins beschreibt, worauf Verbraucher beim Vergleich achten sollten.
Stellen Sie außerdem Ihre regelmäßigen Ausgaben Ihrem Nettoeinkommen gegenüber. Berücksichtigen Sie dabei auch unregelmäßige Kosten wie Versicherungen, Reparaturen und Nachzahlungen. Wenn Sie sich die Rate nur in Monaten ohne zusätzliche Ausgaben leisten können, ist sie zu hoch.
Ungeprüft bei vielen Banken anzufragen
Kreditangebote unterscheiden sich, und Banken bewerten Anträge nach eigenen Kriterien. Eine Verivox-Auswertung zur Kreditvergabe berichtete für März 2025, dass 47 Prozent der Kreditanfragenden ein Finanzierungsangebot erhielten.
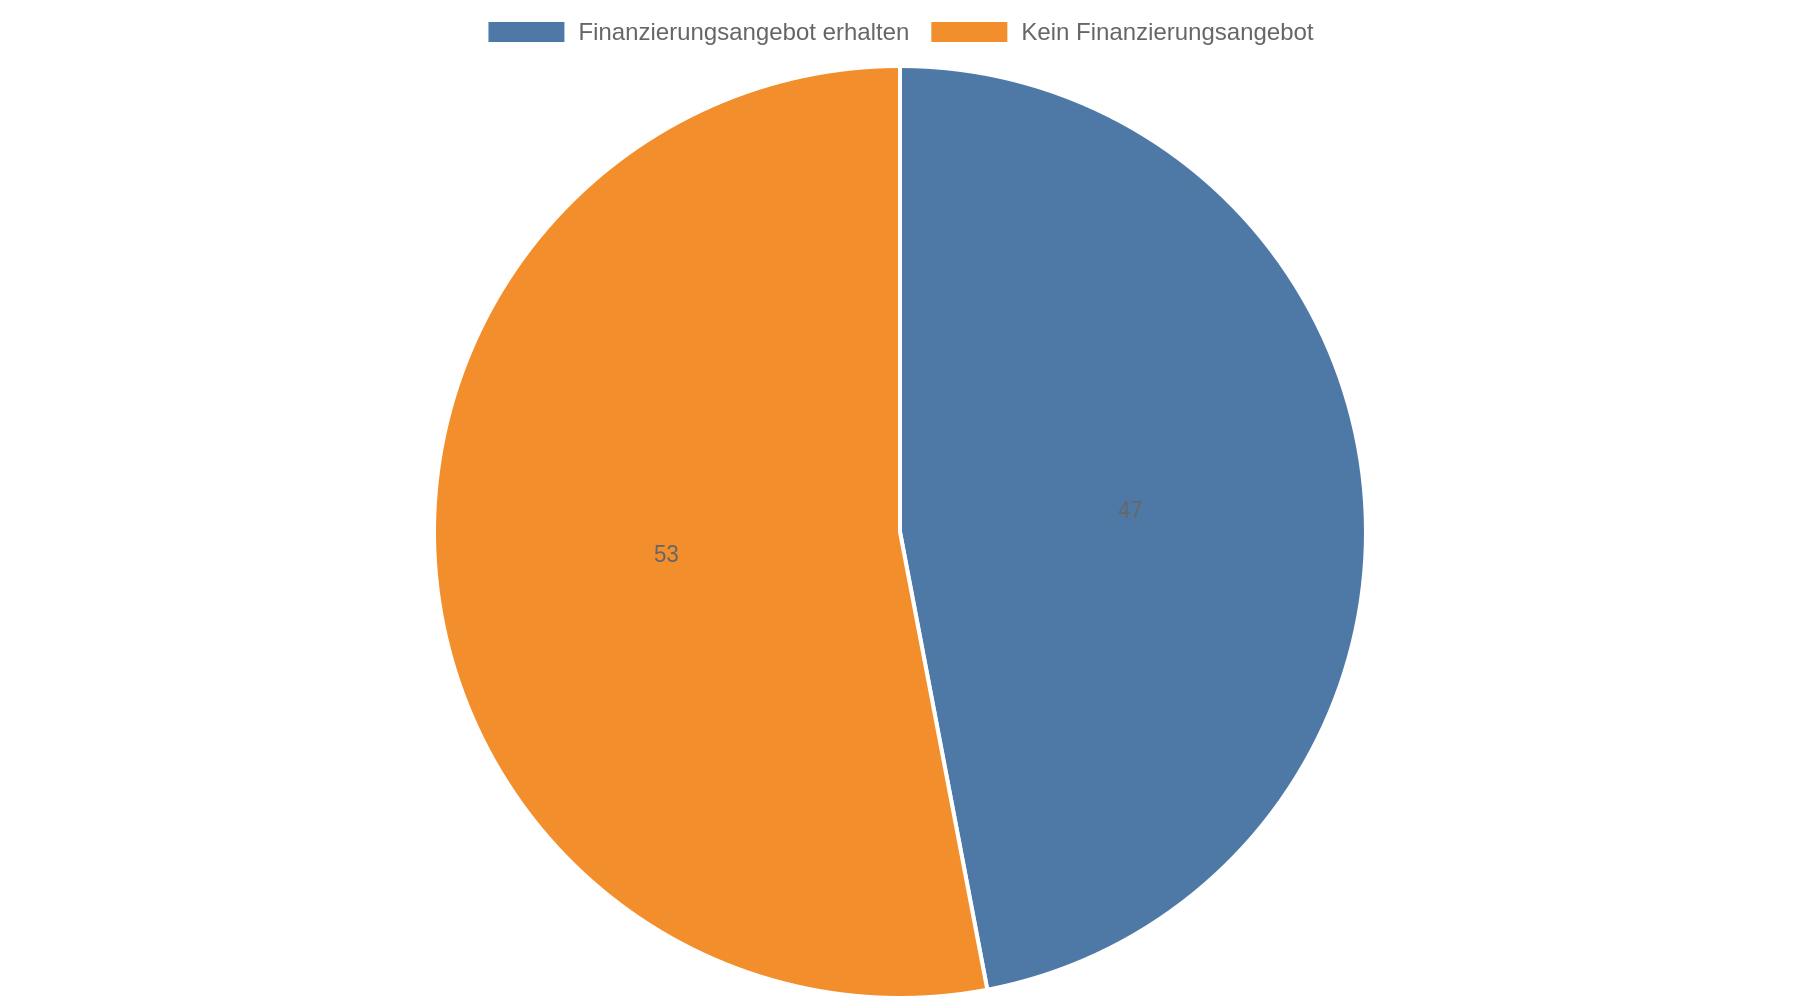 Der Wert beschreibt eine damalige Auswertung und ist keine Prognose für einen einzelnen Antrag.
| Verivox-Auswertung für März 2025 | Wert |
|---|---|
| Anfragende mit Finanzierungsangebot | 47 % |
| Durchschnittlicher Zinssatz für Ratenkredite | 6,49 % |
Der Durchschnittszins sagt nichts darüber aus, welchen Zinssatz eine einzelne Person erhält. Einkommen, laufende Verpflichtungen und Bonität beeinflussen die individuelle Prüfung. Eine schlechte Schufa-Bewertung kann die Chancen oder Kreditbedingungen verschlechtern, schließt eine Finanzierung aber nicht automatisch aus.
Vergleichen Sie Angebote gezielt, statt wahllos Anträge zu versenden. Fragen Sie vorab, ob die Bank damit nur prüft, welche Konditionen sie Ihnen anbieten kann, oder ob sie die Anfrage als konkreten Kreditantrag behandelt. Machen Sie im Antrag vollständige und korrekte Angaben. Wenn eine zweite Person mit eigenem Einkommen den Kredit mit aufnimmt, haftet sie ebenfalls für die Rückzahlung. Ein zusätzliches Einkommen verbessert laut der genannten Verivox-Auswertung zwar die Aussicht auf ein Angebot, die gemeinsame Haftung bleibt aber bestehen.
Vorkosten für vermeintliche Kreditvermittlung zahlen
Seien Sie vorsichtig, wenn ein Vermittler Geld verlangt, bevor ein Kreditvertrag zustande kommt. Verbraucher beschweren sich unter anderem über Vorschussgebühren, Unterlagen per Nachnahme und Angebote, die statt eines Darlehens eine kostenpflichtige Mitgliedschaft oder eine Prepaid-Karte enthalten. Eine Prepaid-Karte wird im Voraus aufgeladen und bietet keinen Kreditrahmen.
Auch die Werbung für einen Kredit ohne Schufa-Prüfung ist kein Beleg für ein seriöses Angebot. Vermittler leiten Anfragen häufig nur weiter; eine Bank entscheidet über den Kredit. Die Verbraucherwarnung zu Online-Kreditgebühren rät dazu, Unterlagen und Forderungen genau zu prüfen. Ein Kreditvermittler darf Gebühren nur unter den geltenden Voraussetzungen verlangen, darunter ein schriftlicher Vertrag und eine entsprechende Angabe im Kreditvertrag.
Unterschreiben Sie nur, was Sie vollständig verstanden haben. Zahlen Sie keine Gebühr allein für das Versprechen, einen Kredit zu vermitteln. Prüfen Sie insbesondere, ob die Unterlagen tatsächlich einen Kreditvertrag enthalten oder ob Sie damit einen anderen Vertrag abschließen.
Widerrufsfrist und Rückzahlung übersehen
Nach Abschluss eines Verbraucherkreditvertrags können Sie grundsätzlich innerhalb von 14 Tagen widerrufen. Prüfen Sie im Vertrag, wie Sie den Widerruf erklären müssen, und notieren Sie die Frist. Wenn Sie den Kredit widerrufen wollen, handeln Sie schriftlich und bewahren Sie einen Nachweis über den Versand auf. Die Verbraucherzentrale zu Kreditnehmerrechten erläutert das Widerrufsrecht und weitere Regeln für Kreditverträge.
Sie können einen Verbraucherkredit grundsätzlich vorzeitig zurückzahlen. Bei einem Kredit mit festem Zinssatz darf die Bank dafür unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Sie ist gesetzlich begrenzt: auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags oder 0,5 Prozent, wenn die Restlaufzeit höchstens ein Jahr beträgt. Für variable Zinsen und bestimmte andere Fälle sieht das Gesetz Ausnahmen vor. Fragen Sie vor einer Sondertilgung oder vollständigen Ablösung schriftlich nach der genauen Ablösesumme und der möglichen Entschädigung.
Raten ausfallen lassen, ohne die Bank zu informieren
Wenn Ihr Einkommen sinkt oder eine unerwartete Ausgabe die Rückzahlung erschwert, warten Sie nicht erst auf eine Mahnung. Kontaktieren Sie die Bank frühzeitig und bitten Sie um eine nachvollziehbare Lösung. Die Bank muss einer niedrigeren Rate oder einer Stundung nicht automatisch zustimmen. Wenn Sie früh anfragen, erfahren Sie, welche Möglichkeiten es gibt.
Geraten Sie mit zwei aufeinanderfolgenden Raten in Rückstand und erreicht der Rückstand den gesetzlich erforderlichen Mindestbetrag, kann die Bank den Kredit kündigen. Ob die Bank den Kredit kündigen darf, hängt vom Vertrag und den gesetzlichen Regeln ab. Lassen Sie sich bei Zahlungsproblemen früh beraten, bevor Sie einen weiteren Kredit aufnehmen, um bestehende Raten zu bedienen.
Ist der mit dem Kredit finanzierte Gegenstand mangelhaft, stellen Sie die Raten nicht einfach eigenmächtig ein. Die Rückzahlung läuft zunächst weiter. Scheitert die Nacherfüllung, also etwa die Reparatur oder Ersatzlieferung, können unter bestimmten Voraussetzungen Einwendungen aus dem Kaufvertrag auch gegenüber dem Kreditgeber relevant werden. Lassen Sie prüfen, welche Einwendungen in Ihrem Fall gelten und wie Sie vorgehen müssen.
Kernaussagen
- Gesamtkosten vergleichen: Vergleichen Sie den effektiven Jahreszins und den Rückzahlungsbetrag bei gleicher Kreditsumme und Laufzeit.
- Keine Vorkasse für Kreditversprechen zahlen: Prüfen Sie Gebühren, Nachnahmeunterlagen und Zusatzverträge, bevor Sie unterschreiben oder zahlen.
- Anfragen gezielt stellen: Klären Sie, ob eine Anfrage der Konditionsprüfung dient, und machen Sie vollständige Angaben.
- Fristen und Ablösekosten prüfen: Halten Sie die 14-tägige Widerrufsfrist im Blick und fragen Sie vor einer vorzeitigen Rückzahlung nach möglichen Kosten.
- Bei Rückständen früh reagieren: Kontaktieren Sie die Bank, sobald die Rate gefährdet ist, statt abzuwarten, bis Zahlungen ausfallen.
FAQ
Ist ein Kredit ohne Schufa-Prüfung automatisch unseriös?
Nein, die Werbeaussage allein beweist keinen Betrug. Sie ist aber ein Anlass, Anbieter, Gebühren und Vertragsunterlagen besonders sorgfältig zu prüfen. Zahlen Sie keine Vorschüsse für ein bloßes Vermittlungsversprechen.
Kann ich einen Verbraucherkredit innerhalb von 14 Tagen widerrufen?
Grundsätzlich ja. Prüfen Sie die Widerrufsinformation und die Frist in Ihren Vertragsunterlagen und erklären Sie den Widerruf nachweisbar. Für die Rückabwicklung gelten weitere vertragliche und gesetzliche Vorgaben.
Darf ich den Kredit jederzeit vorzeitig zurückzahlen?
Grundsätzlich können Sie einen Verbraucherkredit vorzeitig zurückzahlen. Bei festem Zinssatz kann eine begrenzte Vorfälligkeitsentschädigung anfallen; fragen Sie die Bank vor der Ablösung nach dem konkreten Betrag.
Was soll ich tun, wenn ich die nächste Rate nicht zahlen kann?
Informieren Sie die Bank möglichst früh und bitten Sie schriftlich um Auskunft zu möglichen Lösungen. Nehmen Sie nicht vorschnell einen weiteren Kredit auf, um die Rate zu decken, und holen Sie bei anhaltenden Schwierigkeiten eine Schuldnerberatung hinzu.