
Wenn am Monatsende Geld fehlt oder eine größere Ausgabe ansteht, stellt sich oft die Frage: den Dispo nutzen oder einen Ratenkredit aufnehmen? Mit einem Dispositionskredit, kurz Dispo, können Sie Ihr Girokonto bis zu einer vereinbarten Grenze überziehen. Bei einem Ratenkredit erhalten Sie einen vereinbarten Betrag auf einmal und zahlen ihn anschließend in festen Monatsraten zurück.
Für eine kurze, klar begrenzte Lücke ist der Dispo bequem. Bleibt das Konto länger im Minus oder steht eine größere Ausgabe an, ist ein Ratenkredit oft günstiger und leichter zu planen. Entscheidend sind die tatsächlichen Zinsen, die Rückzahlungsdauer und die Frage, ob die Monatsrate dauerhaft ins Budget passt.
Kurzfristige Lücke oder längerfristige Finanzierung?
Der Dispo passt vor allem dann, wenn ein Geldeingang bald erwartet wird und Sie das Minus damit wieder ausgleichen. Sie können den Dispo direkt über Ihr Girokonto nutzen, solange Sie den vereinbarten Rahmen einhalten. Die BaFin erklärt den Dispo als eingeräumte Möglichkeit, das Konto bis zu einer vereinbarten Grenze zu überziehen. Weil keine feste Tilgungsrate vorgesehen ist, bleibt die Rückzahlung jedoch Ihnen überlassen.
Ein Ratenkredit eignet sich eher für eine geplante Anschaffung oder einen Betrag, den Sie über längere Zeit zurückzahlen müssen. Bei einem klassischen Ratenkredit erhalten Sie die Kreditsumme auf einmal und zahlen sie über eine feste Laufzeit mit gleichbleibenden Monatsraten zurück. So steht von Anfang an fest, wann der Kredit endet und welche Rate regelmäßig anfällt.
| Merkmal | Dispo | Ratenkredit |
|---|---|---|
| Auszahlung | Nutzung über das Girokonto | Kreditsumme auf einmal |
| Rückzahlung | Flexibel, ohne feste Monatsrate | Feste Monatsraten über eine vereinbarte Laufzeit |
| Typischer Einsatz | Kurzfristige Kontolücke | Geplante Ausgabe oder längere Rückzahlung |
| Besonders beachten | Hohe Zinsen und fehlender Tilgungsplan | Monatsrate, Laufzeit und Gesamtkosten |
Die Tabelle zeigt die typische Ausgestaltung. Konditionen unterscheiden sich je nach Bank und individuellem Angebot. Ein Vergleich von Raten- und Rahmenkredit ordnet flexible Kreditlinien ebenfalls eher kurzfristigen Finanzierungsbedarfen zu. Ein Rahmenkredit ist allerdings ein eigenes Kreditprodukt und nicht automatisch mit dem Dispo gleichzusetzen.
Was das Minus tatsächlich kostet
Solange Ihr Konto im Minus steht, zahlen Sie Dispozinsen. Je länger Sie den Dispo nutzen, desto mehr Zinsen fallen an. Weil keine feste Rückzahlungsrate vorgesehen ist, kann das Konto im Minus bleiben. Ein konkretes Rechenbeispiel, das Verivox über RP Online veröffentlicht hat: Bei 1.000 Euro kosten 5 Prozent Kreditzins rechnerisch 50 Euro Zinsen für ein Jahr, bei 11 Prozent Dispozins 110 Euro.
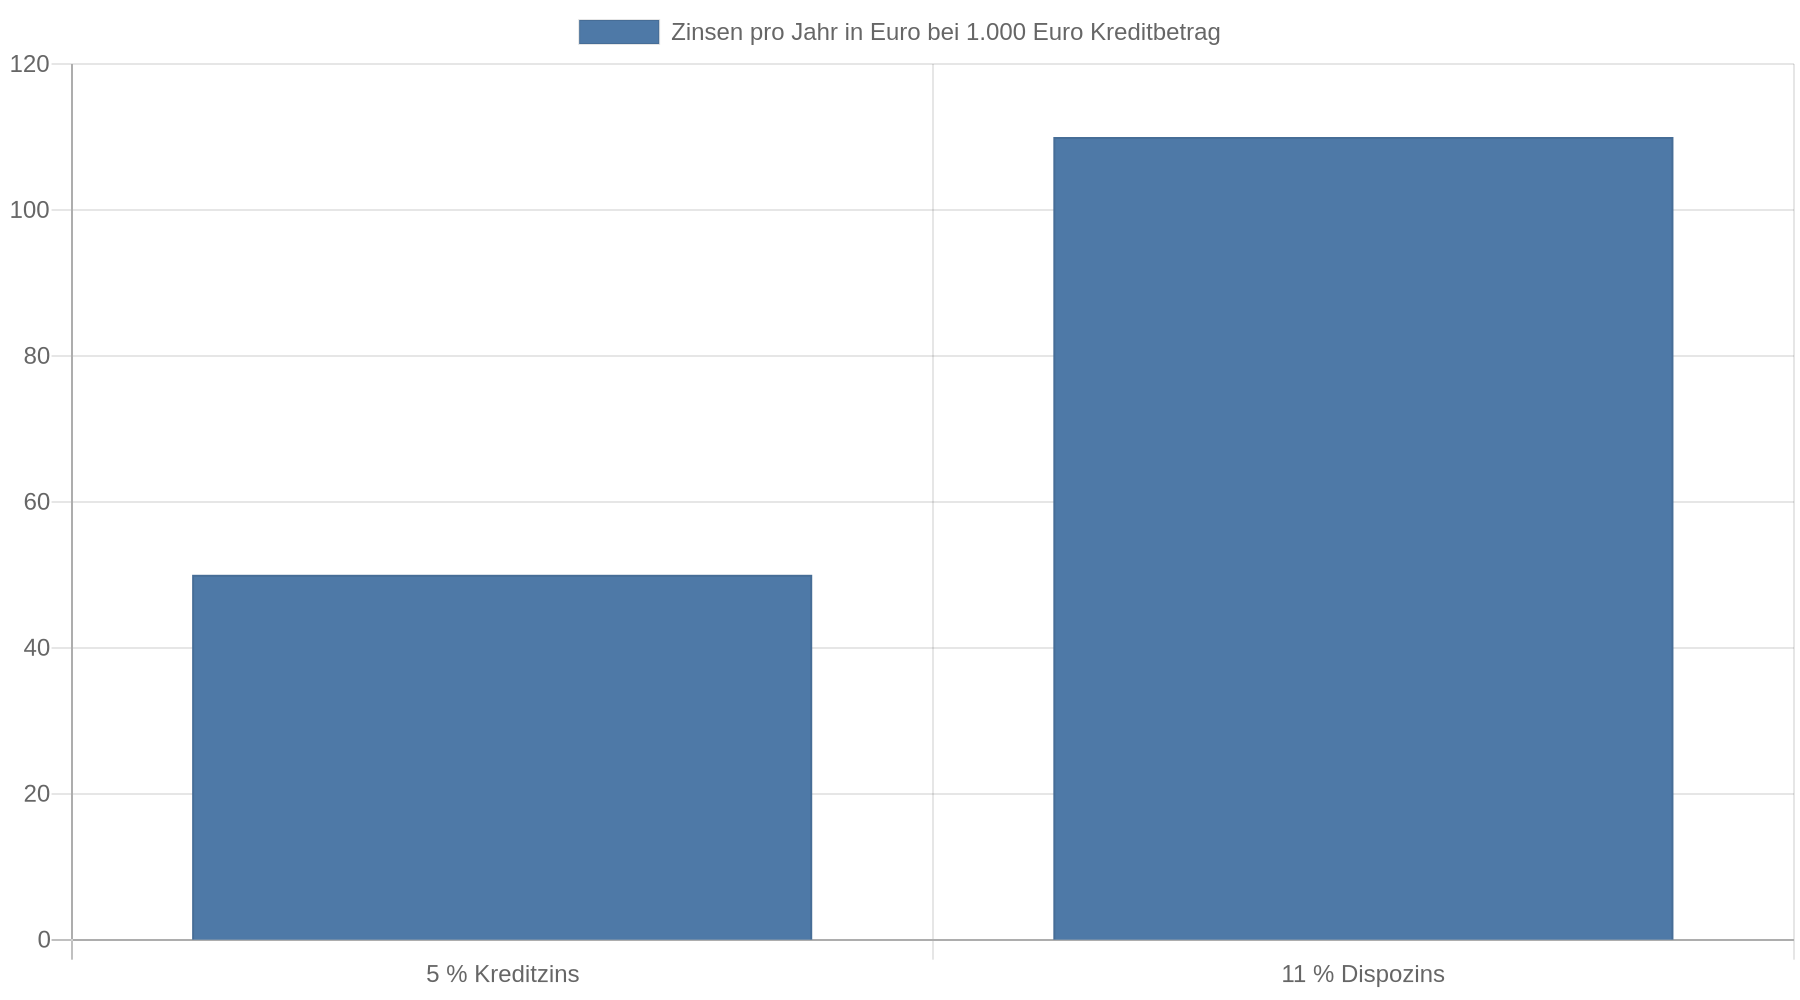 Das ist ein vereinfachter Vergleich der jährlichen Zinsen; tatsächliche Kosten hängen vom Zinssatz und davon ab, wie lange und in welcher Höhe das Konto im Minus bleibt.
Die Beispielrechnung ersetzt nicht den Vergleich konkreter Angebote. Fragen Sie bei einem Ratenkredit nach dem effektiven Jahreszins und dem Gesamtbetrag, den Sie zurückzahlen. Prüfen Sie zusätzlich, ob Kosten anfallen, die im Zinsvergleich nicht erfasst sind. Ein günstiger beworbener Zinssatz sagt allein noch nicht, welchen Zinssatz Sie persönlich erhalten.
Wann eine Umschuldung des Dispos sinnvoll ist
Wenn Ihr Konto längere Zeit im Minus bleibt, prüfen Sie, ob Sie den Dispo mit einem Ratenkredit ablösen können. Ein niedrigerer Zinssatz senkt die Zinskosten. Die feste Monatsrate legt zugleich fest, wie Sie den Kredit zurückzahlen. Die Umschuldung hilft aber nur, wenn die Rate ins monatliche Budget passt und das Girokonto danach nicht erneut dauerhaft ins Minus rutscht. Auch mögliche Gebühren und die Bedingungen des konkreten Angebots gehören in den Vergleich. Hinweise zur Ablösung eines Dispos betonen ebenfalls den möglichen Zinsvorteil bei längerer Nutzung.
Wenn der Dispo durch regelmäßig höhere Ausgaben als Einnahmen entsteht, löst ein neuer Kredit allein das Problem nicht. Dann würde eine zusätzliche Rate das frei verfügbare Einkommen weiter verringern. Rechnen Sie deshalb vor einem Antrag alle regelmäßigen Ausgaben und bestehenden Raten zusammen. Bleibt nach den notwendigen Kosten keine tragbare Rate übrig, nehmen Sie keinen weiteren Kredit auf, ohne sich beraten zu lassen. Dazu zählen etwa Miete, Energie und Lebensmittel.
So treffen Sie die Entscheidung
Klären Sie zuerst, ob die Lücke einmalig ist oder jeden Monat wiederkehrt. Bei einer einmaligen Überbrückung bis zu einem absehbaren Geldeingang kann der Dispo zweckmäßig sein. Für eine länger laufende Rückzahlung vergleichen Sie Ratenkredite und berechnen, ob die Monatsrate auch bei unerwarteten Ausgaben bezahlbar bleibt.
Vergleichen Sie konkrete Angebote. Prüfen Sie den effektiven Jahreszins und die Laufzeit; der Gesamtbetrag zeigt, wie viel Sie zurückzahlen. Ein niedriger Zinssatz nützt wenig, wenn die Laufzeit so lang ist, dass Sie insgesamt mehr zurückzahlen. Umgekehrt entlastet eine lange Laufzeit die Monatsrate, verlängert aber die Rückzahlung. Verlassen Sie sich bei der Planung auch nicht auf die Hoffnung, dass Kreditzinsen künftig sinken: Entscheidend ist das Angebot, das Ihnen tatsächlich vorliegt.
Eine Kreditanfrage führt nicht automatisch zu einem Finanzierungsangebot. In einer von Verivox ausgewerteten Erhebung erhielten im März 2025 laut Bericht zur Kreditvergabe 47 Prozent der Kreditanfragenden ein Finanzierungsangebot. Der Wert gilt für diese Erhebung im März 2025 und sagt nicht, wie wahrscheinlich ein Angebot für Sie persönlich ist. Stellen Sie nur Anfragen, deren Bedingungen Sie verstehen, und prüfen Sie vorab, ob die gewünschte Rate zu Ihrem Einkommen passt.
Geraten Sie bereits bei Miete, Strom oder Lebensmitteln in Rückstand, sollten Sie diese Ausgaben zuerst sichern und frühzeitig mit Gläubigern sprechen. Die Verbraucherzentrale empfiehlt bei finanziellen Engpässen, existenzielle Zahlungen wie Miete, Energie und Lebensmittel vorzuziehen. Eine neue Kreditrate kann die Lage verschärfen, wenn das Einkommen die notwendigen Ausgaben schon nicht deckt.
Kernaussagen
- Nutzen Sie den Dispo für eine kurze Lücke: Er ist sofort verfügbar, wird bei längerer Nutzung durch die Zinsen aber teuer.
- Wählen Sie für längere Rückzahlung eher einen Ratenkredit: Feste Raten und Laufzeit machen die Rückzahlung planbar.
- Vergleichen Sie konkrete Gesamtkosten: Prüfen Sie effektiven Jahreszins, Laufzeit, Rückzahlungsbetrag und mögliche Zusatzkosten.
- Lösen Sie einen dauerhaften Dispo nur mit tragbarer Rate ab: Ein neuer Kredit hilft nicht, wenn das Konto anschließend wieder ins Minus rutscht.
- Sichern Sie zuerst notwendige Ausgaben: Miete, Energie und Lebensmittel haben bei einem finanziellen Engpass Vorrang vor neuen Kreditraten.
FAQ
Ist der Dispo immer teurer als ein Ratenkredit?
Nicht in jedem Fall. Je nach Angebot kann ein Ratenkredit teurer sein. Bei längerer Nutzung ist der Dispo laut dem angeführten Rechenbeispiel jedoch deutlich teurer als ein Ratenkredit mit niedrigerem Zinssatz. Vergleichen Sie die Zinssätze und die erwartete Nutzungsdauer.
Kann ich meinen Dispo mit einem Ratenkredit ablösen?
Ja, sofern eine Bank Ihnen einen passenden Ratenkredit anbietet und die Rückzahlung für Ihr Budget tragbar ist. Vergleichen Sie die Gesamtkosten und planen Sie, wie Sie verhindern, dass das Girokonto nach der Ablösung erneut dauerhaft ins Minus gerät.
Was ist sinnvoll, wenn ich jeden Monat den Dispo brauche?
Ein regelmäßig ausgeschöpfter Dispo kann auf ein dauerhaftes Ungleichgewicht zwischen Einnahmen und Ausgaben hindeuten. Prüfen Sie Ihr Budget und lassen Sie sich beraten, bevor Sie zusätzliche Schulden aufnehmen. Ein Ratenkredit ist nur dann eine Lösung, wenn die neue Monatsrate zuverlässig bezahlbar bleibt.
Was mache ich, wenn ich Kreditraten nicht mehr zahlen kann?
Wenden Sie sich frühzeitig an die Bank und suchen Sie Unterstützung bei einer anerkannten Schuldnerberatung. Sichern Sie zunächst notwendige Ausgaben wie Miete, Energie und Lebensmittel; bei ausbleibenden Zahlungen drohen zusätzliche Kosten.