
Wer eine größere Anschaffung finanzieren oder mehrere Rechnungen in Raten bezahlen möchte, sollte vor allem drei Dinge prüfen: die monatliche Belastung, die Gesamtkosten und die Vertragsbedingungen. Ein Verbraucherkredit ist ein Darlehen, bei dem ein Unternehmen einer Privatperson Geld leiht, das diese gegen Kosten zurückzahlt. Dazu zählen viele Ratenkredite und Baufinanzierungen. Für bestimmte Kreditverträge gelten eigene Regeln.
Der wichtigste Vergleichswert ist der effektive Jahreszins. Er berücksichtigt neben dem Sollzins, also dem Zins für das geliehene Geld, weitere jährliche Kreditkosten. So lassen sich Angebote besser vergleichen. Entscheidend bleibt aber, ob die Rate auch dann ins Budget passt, wenn unerwartete Ausgaben anfallen.
Wie viel Kredit passt ins monatliche Budget?
Rechnen Sie zuerst aus, wie viel Geld nach Miete, Energie, Versicherungen, Lebensmitteln und bestehenden Raten übrig bleibt. Planen Sie außerdem Geld für unregelmäßige Ausgaben ein, etwa Reparaturen oder Nachzahlungen. Wenn Sie die Rate nur zahlen können, solange keine zusätzlichen Kosten anfallen, ist sie zu hoch.
Bei einer längeren Laufzeit zahlen Sie monatlich weniger, insgesamt aber in der Regel mehr Zinsen. Vergleichen Sie deshalb nicht nur die Rate, sondern auch den Gesamtbetrag, den Sie bis zur vollständigen Rückzahlung zahlen. Prüfen Sie ebenso, ob der Kredit wirklich nötig ist und ob ein kleinerer Betrag reicht.
Mehrere kleine Ratenkäufe können zusammen zur Belastung werden. Der Verbraucherzentrale Bundesverband warnt, dass „Jetzt kaufen, später zahlen“-Angebote zusammen mit weiteren Konsumkrediten das Risiko einer Überschuldung erhöhen können. Erfassen Sie alle offenen Raten an einem Ort, bevor Sie eine weitere Finanzierung abschließen.
Effektiven Jahreszins und Gesamtkosten vergleichen
Der Sollzins bezeichnet den Zins für das geliehene Geld. Der effektive Jahreszins bildet die jährlichen Gesamtkosten des Kredits ab und eignet sich deshalb besser für den Angebotsvergleich. Prüfen Sie zusätzlich den Gesamtbetrag und die Laufzeit. Achten Sie auch auf mögliche Bedingungen für Sondertilgungen oder Ratenpausen.
Beworbene niedrige Zinsen gelten häufig nur für Kreditnehmende, deren Kreditwürdigkeit der Anbieter als sehr gut einschätzt. Achten Sie deshalb auf den sogenannten Zwei-Drittel-Zins: Er gibt an, welchen effektiven Jahreszins mindestens zwei Drittel der Kundinnen und Kunden erhalten, die den Kredit tatsächlich abschließen. Die Vergleichsdaten zu Ratenkrediten zeigen, wie stark sich Angebote je nach Anbieter und Bonität unterscheiden können.
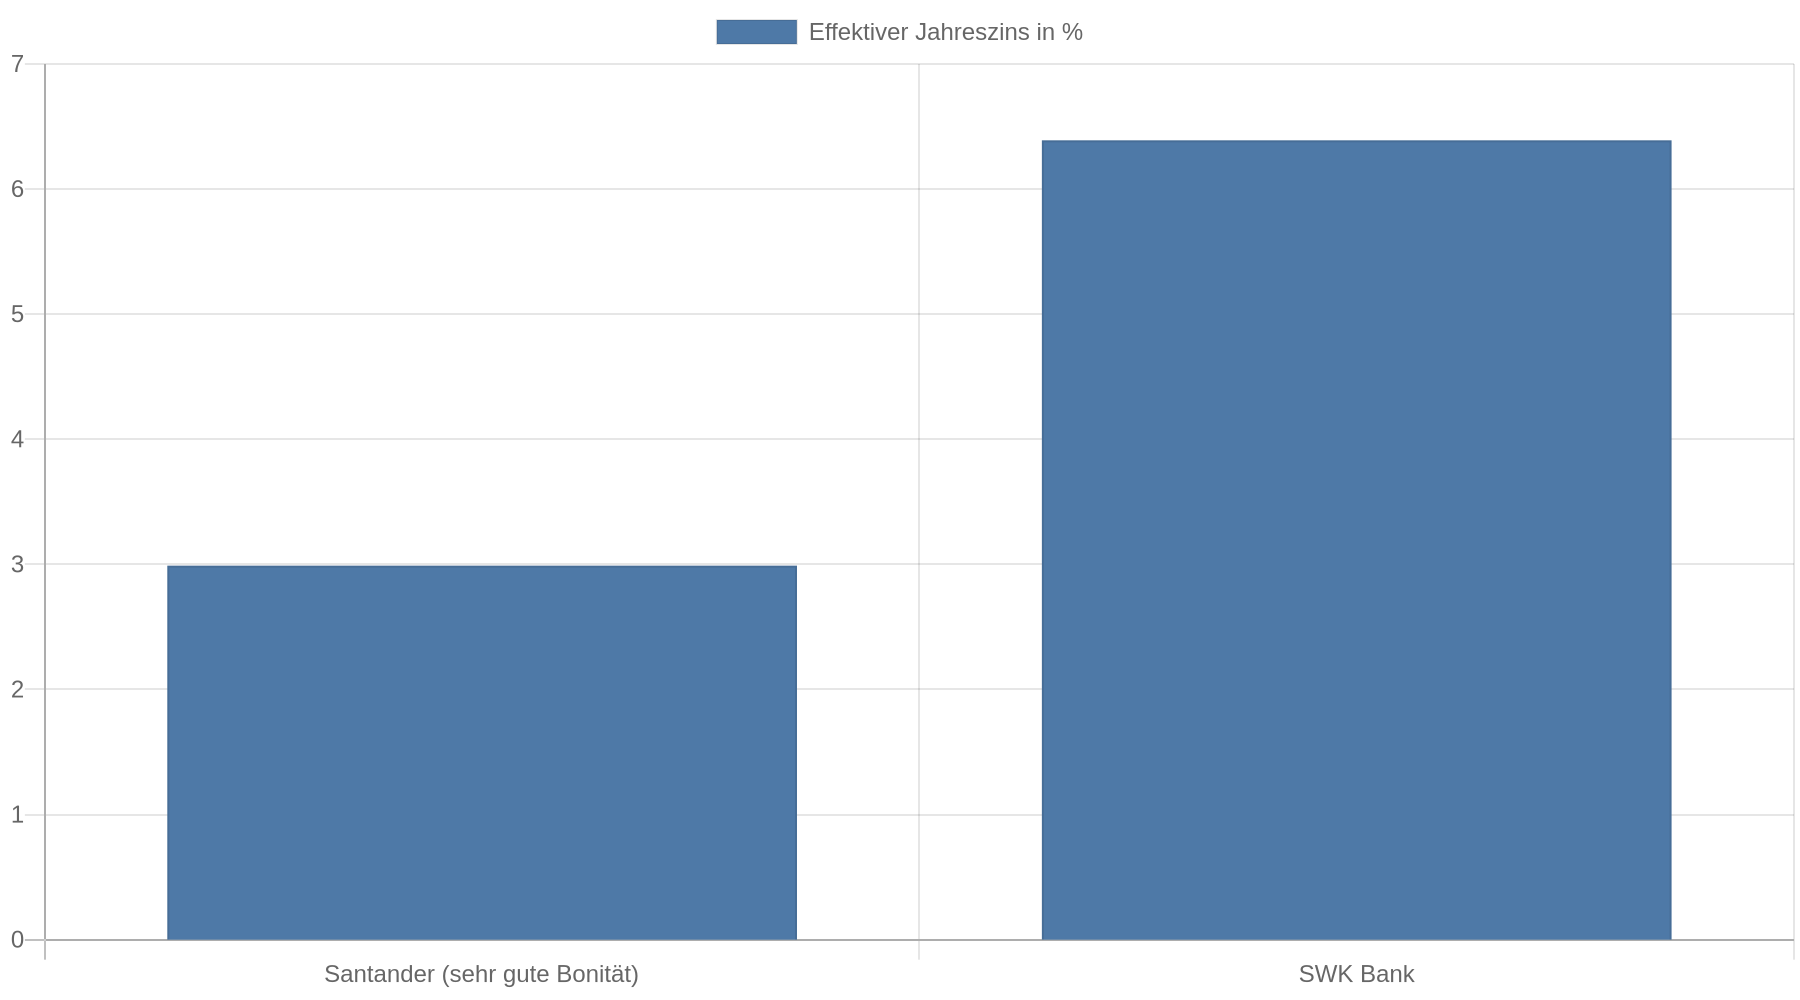
Die folgenden Zahlen stammen aus einem früheren Vergleich. Sie zeigen keine aktuellen Konditionen und ersetzen kein persönliches Angebot.
| Orientierung für Ratenkredite | Effektiver Jahreszins | Einordnung |
|---|
| Spanne der Angebote im selben Zusammenhang | etwa 5 bis 12 % und mehr | Bonität und Anbieter beeinflussen den individuellen Zins | | Beispiel für sehr gute Bonität: Santander | 2,99 % | Spitzenzins, nicht automatisch für alle erhältlich | | Beispiel: SWK Bank | 6,39 % | Anbieterwert aus dem damaligen Vergleich |
Die Angaben stammen aus den Vergleichsdaten für Ratenkredite und dem Zinsvergleich der WirtschaftsWoche. Vergleichen Sie Angebote möglichst für denselben Kreditbetrag und dieselbe Laufzeit. Sonst lässt sich schwer erkennen, ob der Unterschied wirklich am Preis oder an abweichenden Vertragsbedingungen liegt.
Welche Kosten und Vertragsregeln sollten Sie prüfen?
Klassische Bearbeitungsgebühren für einen Ratenkredit sind nach der Rechtsprechung des Bundesgerichtshofs unzulässig. Andere Kosten können je nach Kreditart und Vertrag trotzdem anfallen. Prüfen Sie daher, ob der Vertrag etwa Bereitstellungszinsen oder eine Entschädigung bei vorzeitiger Rückzahlung vorsieht. Bei einer Bausparfinanzierung gelten außerdem eigene Regeln.
Achten Sie vor der Unterschrift darauf, ob Sie kostenlos sondertilgen dürfen und ob der Vertrag Ratenpausen erlaubt. Solche Möglichkeiten helfen, wenn Sie vorübergehend mehr Geld zur Verfügung haben oder eine finanzielle Engstelle überbrücken müssen. Lesen Sie die Bedingungen genau: Eine Ratenpause verschiebt Zahlungen und kann die Laufzeit oder die Gesamtkosten erhöhen.
Eine Restschuldversicherung soll Kreditraten bei bestimmten Ereignissen absichern. Prüfen Sie, welche Fälle tatsächlich abgedeckt sind, welche Ausschlüsse gelten und was die Versicherung insgesamt kostet. Nehmen Sie sie nicht allein deshalb hinzu, weil sie im Kreditangebot mit angeboten wird.
Welche Rolle spielt die SCHUFA?
Kreditgeber müssen prüfen, ob Sie den Kredit voraussichtlich zurückzahlen können. Dazu zählen unter anderem Ihr Einkommen und Ihre bestehenden Verpflichtungen. Auch Auskünfte von Stellen wie der SCHUFA fließen in die Prüfung ein. Die konkrete Prüfung und die Anforderungen unterscheiden sich nach Anbieter und Kreditart. Auch bei guter Kreditwürdigkeit bekommen Sie deshalb nicht automatisch einen Kredit oder einen bestimmten Zinssatz.
Zahlen Sie Rechnungen pünktlich und kontrollieren Sie Ihre Auskunft, wenn Angaben darin falsch oder veraltet erscheinen. Vermeiden Sie viele Kreditanfragen in kurzer Zeit. Fragen Sie beim Vergleich, ob der Anbieter zunächst unverbindlich ermittelt, welchen Zinssatz er Ihnen anbieten könnte, oder eine verbindliche Kreditanfrage stellt. Die Hinweise zur Bonität und zum SCHUFA-Score erläutern mögliche Einflussfaktoren; die genaue Berechnung des Scores ist für Verbraucherinnen und Verbraucher nicht vollständig nachvollziehbar.
Was geschieht nach dem Kreditvergleich?
Ein Vergleich zeigt zunächst, welche Angebote zu Betrag und Laufzeit passen. Für ein konkretes Angebot füllen Sie beim jeweiligen Kreditgeber einen Antrag aus. Dabei machen Sie Angaben zu Ihrem Einkommen und Ihren Ausgaben sowie zu bestehenden Krediten. Der Anbieter prüft Ihre Unterlagen und bestätigt Ihre Identität, zum Beispiel per Video-Ident-Verfahren oder in einer Postfiliale. Erst nach der Prüfung und dem Vertragsabschluss erfolgt die Auszahlung. Der Ablauf wird auch in der Übersicht zum Kreditabschluss beschrieben.
Stellen Sie nicht wahllos zahlreiche Anträge. Klären Sie zunächst, ob ein Vergleichsportal oder Kreditgeber eine unverbindliche Konditionsanfrage ermöglicht. Reichen Sie Unterlagen nur über vertrauenswürdige Anbieter ein und prüfen Sie, welche Daten Sie übermitteln sollen.
Wird ein Antrag abgelehnt, fragen Sie nach dem Grund, soweit der Anbieter ihn mitteilen kann. Prüfen Sie anschließend Ihre Einnahmen und Ausgaben, den gewünschten Kreditbetrag und mögliche Fehler in Ihrer Auskunft. Ein weiterer Antrag für denselben Betrag löst das Problem nicht automatisch. Nehmen Sie keinen deutlich teureren Kredit auf, nur um eine Ablehnung zu umgehen.
Können Sie den Kredit widerrufen oder früher zurückzahlen?
Bei vielen Verbraucherdarlehen gilt eine Widerrufsfrist von 14 Tagen. Sie beginnt erst, wenn Sie den Vertrag und die vorgeschriebenen Informationen vollständig erhalten haben. Ein Widerruf sollte aus Nachweisgründen schriftlich erfolgen. Die Erläuterungen zum Widerruf eines Kreditvertrags weisen auch auf Besonderheiten bei fehlerhaften Pflichtinformationen und bei Krediten für Immobilien hin.
Ein Widerruf kann Rückzahlungspflichten auslösen. Nach einem Widerruf muss der ausgezahlte Darlehensbetrag grundsätzlich innerhalb von 30 Tagen zurückgezahlt werden; für die Zeit bis zur Rückzahlung können Sollzinsen anfallen. Ist der Kredit bereits vollständig getilgt, besteht nach der genannten Rechtsprechung des Europäischen Gerichtshofs kein Widerrufsrecht mehr. Bei einem konkreten Streitfall sollten Sie den Vertrag fachkundig prüfen lassen.
Auch eine vorzeitige Rückzahlung kann Kosten verursachen. Ein Verbraucherdarlehen ohne Grundpfandrecht, bei dem also kein Grundstück als Sicherheit dient, können Sie grundsätzlich vorzeitig zurückzahlen. Eine Vorfälligkeitsentschädigung, also ein Ausgleich für entgangene Zinsen, ist jedoch an gesetzliche Grenzen gebunden und kann bei einem Ratenkredit bis zu einem Prozent des vorzeitig zurückgezahlten Betrags betragen. Fragen Sie den Kreditgeber vor der Rückzahlung des Kredits nach einer schriftlichen Berechnung. Für Immobiliardarlehen gelten eigene Regeln; dort muss der Darlehensgeber Informationen zu Rückzahlung und möglicher Entschädigung bereitstellen. Details zu den Informationspflichten während der Vertragslaufzeit enthält § 493 BGB.
Wann lohnt sich eine Umschuldung?
Bei einer Umschuldung nehmen Sie einen neuen Kredit auf, um bestehende Kredite abzulösen. Das kann die Monatsrate senken oder mehrere Zahlungen zusammenfassen. Ein niedrigerer Monatsbetrag bedeutet aber nicht automatisch geringere Gesamtkosten: Wird die Laufzeit verlängert, zahlen Sie möglicherweise länger Zinsen.
Vergleichen Sie, wie viel Sie für den neuen Kredit insgesamt zahlen, mit allen noch offenen Zahlungen Ihrer bestehenden Kredite. Beziehen Sie eine mögliche Vorfälligkeitsentschädigung ein und prüfen Sie, ob der neue Zinssatz verbindlich für Ihre Bonität gilt. Die Informationen zur Kreditumschuldung beschreiben den Zweck einer Umschuldung; die Rechnung für den Einzelfall müssen Sie anhand Ihrer Verträge erstellen.
Kernaussagen
- Rechnen Sie die Rate gegen Ihr Haushaltsbudget: Bestehende Verpflichtungen und unregelmäßige Ausgaben gehören in die Rechnung, bevor Sie einen Kredit beantragen.
- Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag: Der beworbene Spitzenzins ist nicht automatisch der Zinssatz, den Sie mit Ihrer Bonität erhalten.
- Prüfen Sie die Vertragsbedingungen: Sondertilgungen, Ratenpausen, Versicherungen und mögliche Entschädigungen wirken sich auf die Kosten aus.
- Klären Sie die Art der SCHUFA-Anfrage: Fragen Sie vor dem Vergleich, ob der Anbieter eine unverbindliche Konditionsanfrage stellt.
- Lassen Sie Widerruf und Umschuldung durchrechnen: Rückzahlung, Fristen und mögliche Entschädigungen gehören in die Rechnung, denn sie können den finanziellen Vorteil verändern.
FAQ
Welche Voraussetzungen brauche ich für einen Verbraucherkredit?
Kreditgeber prüfen, ob Sie den Kredit voraussichtlich zurückzahlen können. Dazu können Angaben zu Einkommen, Ausgaben, bestehenden Krediten und Ihrer Kreditwürdigkeit gehören. Welche Unterlagen und Voraussetzungen gelten, legt der jeweilige Anbieter für sein Angebot fest.
Ist der niedrigste beworbene Zins der Zins, den ich bekomme?
Nein. Ein beworbener besonders niedriger Zins gilt häufig nur bei sehr guter Kreditwürdigkeit und passenden Voraussetzungen. Vergleichen Sie den Zwei-Drittel-Zins und lassen Sie sich ein persönliches Angebot für denselben Betrag und dieselbe Laufzeit erstellen.
Verbessert eine pünktliche Kreditrate meinen SCHUFA-Score?
Wenn Sie pünktlich zahlen, vermeiden Sie negative Zahlungseinträge. Das bedeutet aber nicht, dass Ihr Score zu einem bestimmten Zeitpunkt sicher steigt. Prüfen Sie Ihre Auskunft auf Fehler und begleichen Sie offene Rechnungen fristgerecht.
Was sollte ich tun, wenn mein Kreditantrag abgelehnt wurde?
Prüfen Sie zuerst, ob Angaben im Antrag oder in Ihrer Auskunft falsch sind. Überdenken Sie danach Kredithöhe und Laufzeit und stellen Sie nicht sofort zahlreiche weitere Anträge. Ein teureres Angebot ist keine gute Lösung, wenn die Rate Ihr Budget überlastet.
Kann ich einen Ratenkredit jederzeit zurückzahlen?
Bei Verbraucherdarlehen ohne Grundpfandrecht ist eine vorzeitige Rückzahlung grundsätzlich möglich. Der Kreditgeber kann unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Lassen Sie sich vor der Zahlung den Ablösebetrag und mögliche Kosten schriftlich nennen.
Was passiert, wenn ich nach einem Widerruf das Geld schon ausgegeben habe?
Auch nach einem Widerruf müssen Sie das geliehene Geld zurückzahlen. Dafür haben Sie grundsätzlich 30 Tage. Bis zur Rückzahlung können Zinsen anfallen. Klären Sie vor dem Widerruf, wie Sie den Betrag aufbringen und ob die Widerrufsfrist tatsächlich noch läuft.