
Wer privat Geld für einen Kauf oder andere private Ausgaben leiht, nimmt einen Verbraucherkredit auf. Die häufigste Form ist der Ratenkredit: Eine Bank zahlt den vereinbarten Betrag aus, und Sie zahlen ihn über feste Monatsraten zurück. Zu den Raten kommen Zinsen und gegebenenfalls weitere Kosten.
Entscheidend ist deshalb nicht allein, ob eine Rate auf den ersten Blick bezahlbar wirkt. Vergleichen Sie auch die Gesamtkosten und prüfen Sie, ob Ihr Haushaltsbudget die Rückzahlung während der ganzen Laufzeit trägt.
Was als Verbraucherkredit gilt
Ein Verbraucherkredit, auch Konsumentenkredit genannt, ist ein Darlehen für private, nicht berufliche Zwecke. Das Bürgerliche Gesetzbuch unterscheidet zwischen allgemeinen Verbraucherdarlehen und Immobiliar-Verbraucherdarlehen, etwa für eine Immobilienfinanzierung. Bei bestimmten Krediten, etwa bei sehr kleinen Beträgen oder kurzen Laufzeiten, gelten die Regeln für allgemeine Verbraucherdarlehen nicht. Die Abgrenzung steht in § 491 BGB.
Beim Ratenkredit vereinbaren Sie eine Kreditsumme, einen Zinssatz und eine Laufzeit. Die monatliche Rate enthält einen Anteil für die Rückzahlung des geliehenen Betrags und einen Anteil für die Zinsen. Mit jeder Zahlung sinkt die noch offene Schuld.
Geldfluss beim Ratenkredit:
Kreditbetrag → Auszahlung an Sie → monatliche Raten → vollständige Rückzahlung
Anders funktioniert ein Dispokredit: Er erlaubt Ihnen, Ihr Girokonto bis zu einem vereinbarten Betrag zu überziehen. Er ist für kurzfristige Engpässe gedacht. Bleibt das Konto länger im Minus, kann die Nutzung teuer werden. Auch Ratenkäufe und „Jetzt kaufen, später zahlen“-Angebote sind geliehene Beträge. Wenn Sie mehrere Zahlungen gleichzeitig bedienen müssen, verlieren Sie leichter den Überblick und geben mehr aus, als Ihr Budget erlaubt.
So vergleichen Sie die Kosten
Vergleichen Sie Kreditangebote mit derselben Kreditsumme und einer ähnlichen Laufzeit. Achten Sie dabei auf den effektiven Jahreszins: Er hilft, die jährlichen Kreditkosten verschiedener Angebote gegenüberzustellen. Prüfen Sie zusätzlich den Gesamtbetrag, den Sie bis zum Ende zurückzahlen. Eine niedrige Monatsrate sagt für sich genommen wenig aus, denn eine längere Laufzeit verteilt die Rückzahlung auf mehr Monate.
| Angabe | Was sie Ihnen zeigt |
|---|---|
| Kreditsumme | Welchen Betrag Sie leihen |
| Monatsrate | Welchen Betrag Sie regelmäßig zurückzahlen |
| Laufzeit | Wie lange die Rückzahlung dauert |
| Effektiver Jahreszins | Maß für den Vergleich der Kreditkosten |
| Gesamtbetrag | Was Sie über die gesamte Laufzeit zurückzahlen |
Bei einem Ratenkredit bleiben Zinssatz und Monatsrate während der vereinbarten Laufzeit häufig gleich. Die konkrete Laufzeit hängt vom Angebot ab; bei Ratenkrediten reichen typische Laufzeiten laut Verbraucherkredit-Übersicht von einem bis zu zehn Jahren. Lassen Sie sich nicht allein von einer niedrigen Monatsrate leiten: Eine längere Laufzeit bedeutet, dass Sie länger Zahlungen leisten und insgesamt mehr Zinsen anfallen können.
Welche Rate in Ihr Budget passt
Rechnen Sie vor dem Kreditantrag Ihr monatliches Budget durch: Ziehen Sie Miete, Energie, Versicherungen, bestehende Raten und regelmäßige Ausgaben vom Nettoeinkommen ab. Berücksichtigen Sie auch unregelmäßige Kosten wie Reparaturen oder Nachzahlungen. Sie können diesen Restbetrag nicht automatisch vollständig für die Kreditrate einplanen.
Einige Ratgeber nennen 30 bis 40 Prozent des Nettoeinkommens als grobe Obergrenze für eine Kreditrate. Das ist keine gesetzliche Grenze und passt nicht zu jedem Haushalt. Entscheidend sind Ihre tatsächlichen Ausgaben und ein ausreichender Puffer für unerwartete Kosten, wie auch der Ratgeber zum Mindesteinkommen betont.
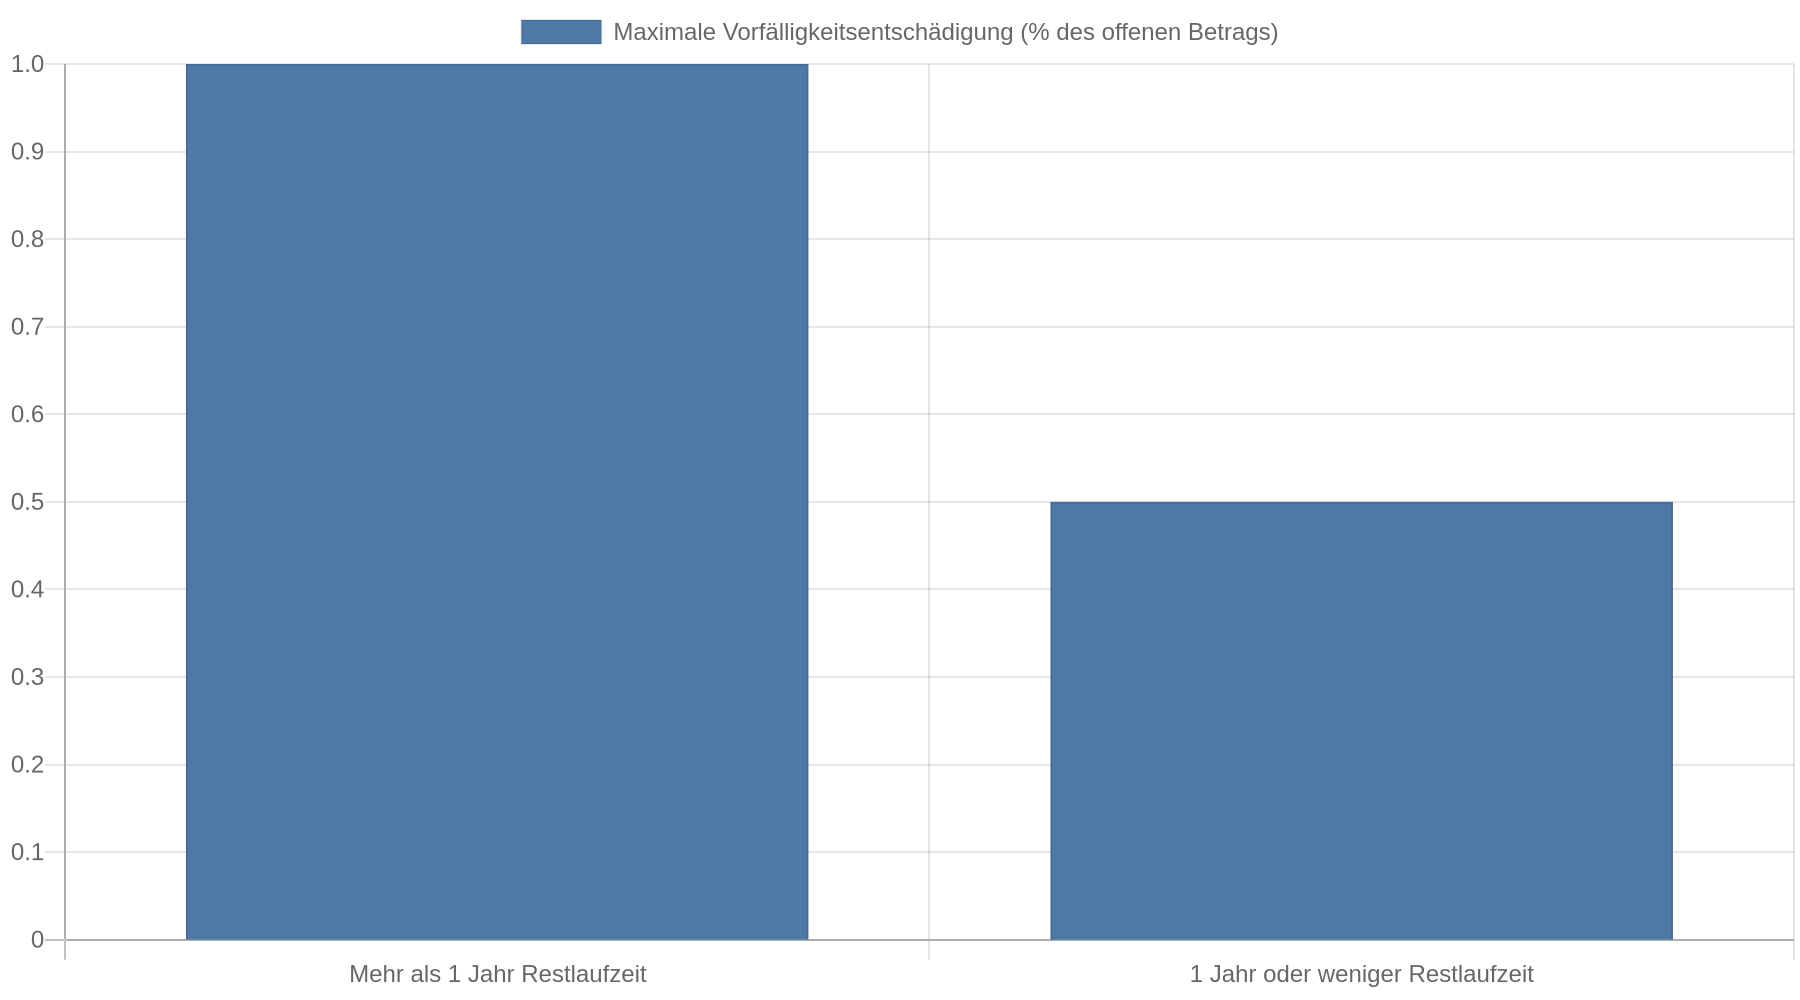
Leihen Sie möglichst nur den für den konkreten Zweck nötigen Betrag und wählen Sie eine Laufzeit, bei der die Rate in Ihr Budget passt, ohne die Rückzahlung unnötig zu verlängern. Prüfen Sie außerdem, ob der Vertrag Sondertilgungen erlaubt und ob dafür Bedingungen gelten. Eine vorzeitige Rückzahlung kann Kosten auslösen: Bei Ratenkrediten mit festem Sollzins ist eine mögliche Vorfälligkeitsentschädigung gesetzlich begrenzt. Bei mehr als einem Jahr Restlaufzeit beträgt sie höchstens ein Prozent des offenen Betrags, bei kürzerer Restlaufzeit höchstens 0,5 Prozent.
 Einzelheiten erläutert die Münchner Bank zur Vorfälligkeitsentschädigung.
Was die Bank bei der Prüfung berücksichtigt
Vor der Kreditvergabe muss die Bank prüfen, ob Sie den Kredit voraussichtlich zurückzahlen können. Dafür betrachtet sie Ihre finanzielle Situation und Ihre Kreditwürdigkeit. Dazu zählen unter anderem Ihr Einkommen und Ihre laufenden Verpflichtungen. Die Bank berücksichtigt außerdem Informationen aus Auskunfteien wie der SCHUFA. Der SCHUFA-Wert ist nur ein Teil der Prüfung und entscheidet allein nicht darüber, ob Sie einen Kredit bekommen. Wie ein Bonitätscheck grundsätzlich funktioniert, hängt auch davon ab, welche Angaben die Bank einbezieht.
Typische Voraussetzungen sind Volljährigkeit, ein Wohnsitz in Deutschland, ausreichende Rückzahlungsfähigkeit und ein gültiger Ausweis. Die Bank kann Nachweise zu Einkommen und Ausgaben verlangen. Bitten Sie beim Angebotsvergleich ausdrücklich um eine Konditionsanfrage, mit der die Bank mögliche Kreditkonditionen ermittelt. Laut der Erläuterung zum Bonitätscheck wird sie anders behandelt als eine formelle Kreditanfrage.
Rechte und Warnzeichen
Für Verbraucherdarlehen gelten besondere Schutzregeln. Dazu gehört grundsätzlich ein 14-tägiges Widerrufsrecht. Lesen Sie im Vertrag nach, ab wann die Frist läuft und wie Sie den Widerruf erklären müssen. Die Übersicht zum Verbraucherkredit erläutert dieses Recht im Überblick.
Seien Sie vorsichtig, wenn ein Vermittler Geld verlangt, bevor ein Kreditvertrag zustande kommt. Es ist auch ein Warnzeichen, wenn Sie Unterlagen per Nachnahme bezahlen oder erst eine im Voraus bezahlte Kreditkarte kaufen sollen, bevor Sie einen Kredit erhalten. Die Verbraucherzentrale warnt vor solchen Gebührenfallen. Auch bei einem seriösen Kreditangebot müssen Sie prüfen, ob Sie die Rückzahlung finanziell tragen können. Hinweise dazu finden Sie bei Warnungen vor Online-Kreditfallen.
Kernaussagen
- Vergleichen Sie Gesamtkosten und effektiven Jahreszins bei gleicher Kreditsumme und ähnlicher Laufzeit.
- Prüfen Sie Ihr Budget vor dem Antrag und lassen Sie einen Puffer für unerwartete Ausgaben.
- Leihen Sie nur den nötigen Betrag und wählen Sie eine Laufzeit, deren Rate dauerhaft tragbar ist.
- Stellen Sie für Vergleiche eine Konditionsanfrage und unterscheiden Sie sie von einer formellen Kreditanfrage.
- Zahlen Sie keine Vorschüsse an fragwürdige Vermittler und prüfen Sie Widerrufsrecht sowie Bedingungen für Sondertilgungen.
FAQ
Wie finde ich heraus, ob ich mir einen Kredit leisten kann?
Stellen Sie Ihr Nettoeinkommen Ihren festen Ausgaben, bestehenden Raten und typischen unregelmäßigen Kosten gegenüber. Die Kreditrate sollte auch dann noch bezahlbar sein, wenn eine unerwartete Rechnung dazukommt. Eine pauschale Prozentgrenze ersetzt diese Haushaltsrechnung nicht.
Ist eine niedrigere Monatsrate immer günstiger?
Nein. Eine niedrigere Rate kann durch eine längere Laufzeit zustande kommen. Dann zahlen Sie länger Zinsen und der Gesamtbetrag kann steigen. Vergleichen Sie deshalb immer auch die Gesamtrückzahlung.
Kann ich einen Ratenkredit früher zurückzahlen?
Eine vorzeitige Rückzahlung ist grundsätzlich möglich. Bei einem Ratenkredit mit festem Sollzins kann eine Vorfälligkeitsentschädigung anfallen; prüfen Sie im Vertrag, ob und unter welchen Bedingungen Sondertilgungen möglich sind.
Was mache ich, wenn ich eine Rate nicht zahlen kann?
Warten Sie nicht bis zum nächsten Zahlungstermin. Kontaktieren Sie die Bank frühzeitig und schildern Sie, welche Rate Sie nicht aufbringen können. Nehmen Sie keinen weiteren Kredit auf, ohne zuvor zu klären, ob die zusätzliche Belastung tragbar ist.