
Ob Sie ein Auto finanzieren, eine Immobilie kaufen oder eine größere Anschaffung bezahlen: Günstig ist ein Kredit dann, wenn die Monatsrate in Ihr Budget passt und Sie über die gesamte Laufzeit möglichst wenig zahlen. Dafür zählen neben dem Zinssatz auch Anzahlung, Laufzeit und mögliche Schlussraten.
Die folgenden Beispiele zeigen, welche Stellschrauben in drei typischen Situationen den Unterschied machen. Die Zahlen sind Rechenbeispiele oder Angaben konkreter Anbieter, keine Zusage für ein persönliches Kreditangebot. Zinsen und Bedingungen hängen unter anderem von Bonität, Einkommen, Eigenkapital und Laufzeit ab.
Auto: Ein Jahreswagen senkt oft den Finanzierungsbedarf
Ein Jahreswagen senkt den Kaufpreis gegenüber einem Neuwagen, wenn Sie ein neueres Auto suchen. Laut Verivox verliert ein Auto im ersten Jahr etwa 25 Prozent seines Werts.
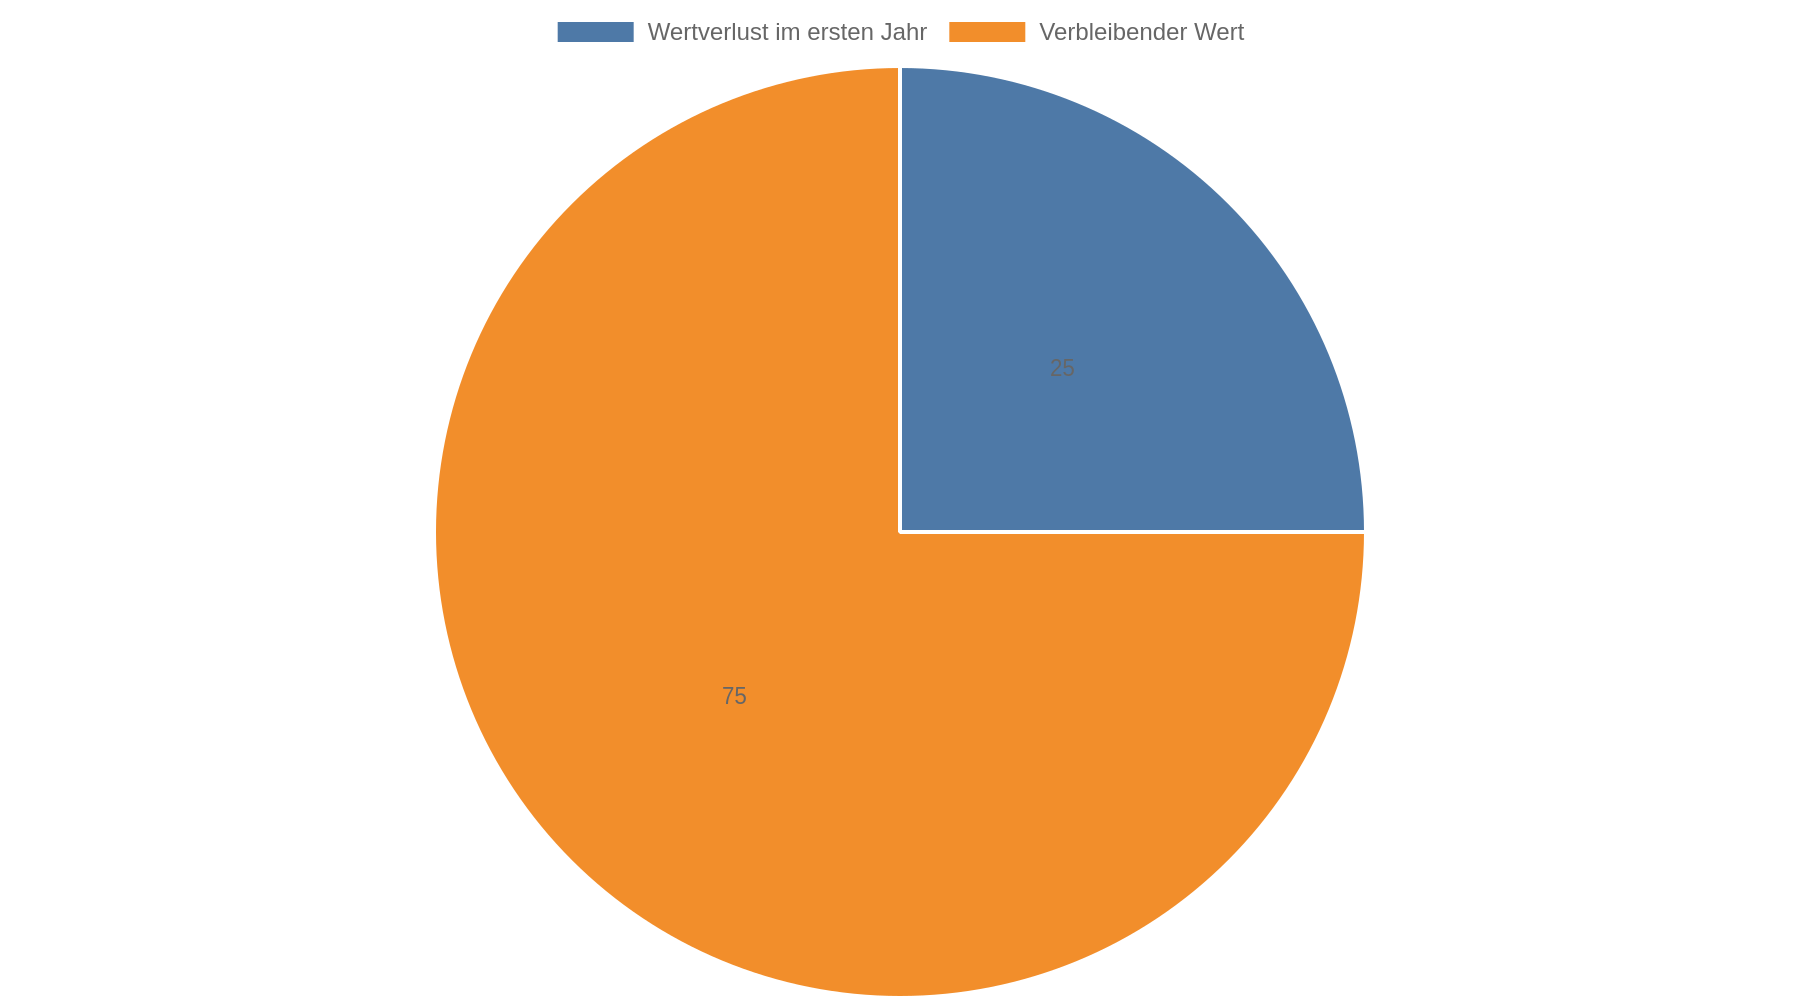 Der konkrete Preis hängt vom Modell, Zustand und Angebot ab.
Sie können einen frei verwendbaren Ratenkredit wählen. Daneben gibt es den zweckgebundenen Autokredit. Eine dritte Möglichkeit ist die Finanzierung mit Schlussrate. Bei einer Schlussrate fallen zunächst niedrigere Monatsraten an, dafür bleibt am Ende ein größerer Betrag offen. Wer die Schlussrate nicht aus eigenen Mitteln bezahlt, braucht dafür eine Anschlussfinanzierung. Der ADAC vergleicht klassische und Schlussratenfinanzierungen und weist auf zusätzliche Kosten hin, wenn die Schlussrate erneut finanziert werden muss.
Eine Anzahlung reduziert den Kreditbetrag und damit in der Regel die Zinskosten. Ohne Anzahlung muss der gesamte Kaufpreis finanziert werden; längere Laufzeiten drücken zwar die Monatsrate, erhöhen aber die Gesamtkosten. Als grobe Orientierung nennt Verivox für die Finanzierung eines Jahreswagens vier bis fünf Jahre Laufzeit.
Leasing ist eine andere Entscheidung: Sie zahlen für die Nutzung des Autos und geben es am Vertragsende grundsätzlich zurück. Ein Kaufrecht besteht nur, wenn es im Vertrag vereinbart ist. Niedrigere Leasingraten bedeuten deshalb nicht automatisch, dass Sie am Ende Eigentümer des Autos sind. Prüfen Sie außerdem die Vertragsbindung: Leasingverträge lassen sich typischerweise nicht einfach kündigen, wenn sich Ihr Einkommen ändert.
Immobilie: Rate und Zinsbindung gemeinsam planen
Bei einer Immobilienfinanzierung wirkt sich der Zinssatz auf eine hohe Kreditsumme aus. Schon kleine Unterschiede können deshalb die monatliche Rate und die Restschuld verändern. Die Konditionen hängen unter anderem von Ihrem Eigenkapital und Einkommen ab. Auch die Bewertung Ihrer Bonität durch die Bank spielt eine Rolle. Hinzu kommen die Laufzeit des Kredits und der Anteil des Kaufpreises, den die Bank finanziert. Finanztip führt Zinsvergleiche nach Zinsbindung und Beleihung auf; ein konkretes Angebot kann davon abweichen.
Ein Rechenbeispiel von Baufi24 zeigt, dass die anfängliche Monatsrate vom Darlehensbetrag, Sollzins und der anfänglichen Tilgung abhängt. Das Beispiel berücksichtigt keine Kaufnebenkosten und sagt nichts über die spätere Restschuld aus. Die konkreten Eckdaten stammen aus dem Rechenbeispiel von Baufi24.
Eine niedrige Rate allein reicht als Entscheidungskriterium nicht. Prüfen Sie, ob Ihr Haushalt sie auch bei unerwarteten Ausgaben tragen kann und ob nach Ende der Zinsbindung noch eine hohe Restschuld offen ist. Bauzinsen lassen sich zudem nicht zuverlässig aus einzelnen Änderungen des EZB-Leitzinses ableiten: Für längerfristige Immobilienzinsen zählen auch Kapitalmarktrenditen und Erwartungen zur wirtschaftlichen Entwicklung.
Familien mit Kindern oder Alleinerziehende, die ein klimafreundliches Haus bauen oder kaufen, sollten prüfen, ob das KfW-Programm „Wohneigentum für Familien“ für sie infrage kommt. Es setzt unter anderem eine Energieeffizienz-Expertin oder einen Energieeffizienz-Experten voraus. Förderfähigkeit und Konditionen müssen vor der Finanzierung geklärt werden; ein Förderkredit ersetzt nicht automatisch den Vergleich mit einem Bankdarlehen.
Konsum: Die längere Laufzeit kostet trotz kleinerer Rate mehr
Bei einem Ratenkredit für Möbel, Haushaltsgeräte oder andere größere Ausgaben beeinflusst die Laufzeit die Kosten stark. Eine längere Laufzeit verteilt die Rückzahlung auf mehr Monate und senkt dadurch die Rate. Gleichzeitig zahlen Sie länger Zinsen.
Ein Anbieterbeispiel von ING veranschaulicht, wie die Laufzeit Monatsrate und Gesamtrückzahlung beeinflusst. Die Konditionen stammen aus dem Kreditbeispiel von ING; sie sind kein allgemeingültiges Angebot.
Wählen Sie die kürzeste Laufzeit, deren Rate Sie zuverlässig tragen können. Vergleichen Sie dabei den effektiven Jahreszins: Er umfasst die jährlichen Kreditkosten und bestimmte weitere Kosten. Deshalb eignet er sich besser für den Angebotsvergleich als der Nominalzins allein. Ein beworbener Mindestzins gilt außerdem nicht automatisch für jede Person. ING nennt für seinen Ratenkredit eine Zinsspanne und ein repräsentatives Beispiel; die persönliche Bonität beeinflusst das individuelle Angebot.
Drei Beispiele im Überblick
| Vorhaben | Rechenanker oder Vergleichspunkt | Was die Entscheidung verändert |
|---|---|---|
| Jahreswagen | Ein Auto verliert im ersten Jahr laut Verivox etwa 25 Prozent seines Werts. | Geringerer Kaufpreis und eine Anzahlung senken den zu finanzierenden Betrag; eine Schlussrate verschiebt einen Teil der Zahlung ans Laufzeitende. |
| Immobilie | Ein Rechenbeispiel von Baufi24 veranschaulicht den Einfluss von Darlehensbetrag, Sollzins und anfänglicher Tilgung auf die Rate. | Eigenkapital, Zinsbindung und tragbare Rate bestimmen Kreditkosten und Restschuld. |
| Konsumkredit | Ein ING-Kreditbeispiel veranschaulicht den Einfluss der Laufzeit auf Monatsrate und Gesamtrückzahlung. | Eine längere Laufzeit senkt die Rate, erhöht aber die Gesamtrückzahlung. |
Die Zahlen beschreiben unterschiedliche Anbieterbeispiele und sind nicht direkt als Preisvergleich zwischen Kreditarten geeignet. Nutzen Sie sie, um die Wirkung von Kaufpreis, Laufzeit und Tilgung auf die eigene Finanzierung zu prüfen.
Angebote prüfen und unseriöse Vermittler meiden
Vergleichen Sie bei mehreren Kreditangeboten nicht nur die Monatsrate. Notieren Sie Kreditbetrag, effektiven Jahreszins, Laufzeit, Gesamtbetrag und eine mögliche Schlussrate. Bei Immobilien sollten Sie zusätzlich die Zinsbindung und die voraussichtliche Restschuld am Ende dieser Bindung prüfen.
Wenn der Zinssatz von Ihrer Bonität abhängt, holen Sie zuerst ein persönliches Angebot ein. Verlassen Sie sich nicht auf den günstigsten Werbezins. Eine kostenlose Selbstauskunft bei der Schufa hilft, gespeicherte Daten zu kontrollieren. Sind gespeicherte Angaben falsch, klären Sie das vor dem Kreditantrag mit der Auskunftei.
Vorsicht ist bei Vermittlern geboten, die Geld verlangen, bevor ein Kredit ausgezahlt wird. Die Verbraucherzentrale warnt vor Vorauszahlungen, wertlosen Unterlagen und Angeboten, die stattdessen eine Prepaidkarte oder ein Abonnement verkaufen. Laut Verbraucherzentrale wird ein Entgelt erst fällig, wenn der Kredit zustande kommt und ausgezahlt wird. Lassen Sie sich schriftlich bestätigen, wann der Vermittler Geld verlangt.
Kernaussagen
- Vergleichen Sie die Gesamtkosten: Eine niedrige Monatsrate sagt wenig aus, wenn die lange Laufzeit den Kredit deutlich verteuert.
- Senken Sie den Finanzierungsbedarf: Ein günstigerer Jahreswagen und eine Anzahlung reduzieren beim Auto den Kreditbetrag.
- Planen Sie Immobilien langfristig: Prüfen Sie neben der Monatsrate auch Zinsbindung, Restschuld und finanziellen Puffer.
- Prüfen Sie Schlussraten und Vermittler: Klären Sie vor Vertragsabschluss, wie Sie eine Schlussrate bezahlen und ob ein Vermittler Vorauszahlungen verlangt.
FAQ
Welche Kreditrate kann ich mir leisten?
Rechnen Sie mit Ihrem regelmäßigen Nettoeinkommen und ziehen Sie feste Ausgaben sowie einen Puffer für unvorhergesehene Kosten ab. Entscheidend ist, dass Sie die Rate während der gesamten Laufzeit tragen können, nicht nur im Monat des Vertragsabschlusses.
Ist eine Schlussratenfinanzierung beim Auto günstiger?
Niedrige Monatsraten bedeuten nicht automatisch niedrigere Gesamtkosten. Eine Schlussrate kann Zinsen sparen, wenn Sie sie vollständig bezahlen; bei einer Anschlussfinanzierung entstehen zusätzliche Kosten.
Lohnt sich bei einem Konsumkredit eine längere Laufzeit?
Eine längere Laufzeit senkt die Monatsrate, erhöht aber die Gesamtrückzahlung. Sie ist daher nur sinnvoll, wenn die kürzere Laufzeit Ihr Budget zu stark belastet und Sie die höheren Gesamtkosten bewusst einplanen.
Was mache ich, wenn ein Kreditvermittler vorab Geld verlangt?
Zahlen Sie nicht, bevor Sie Kreditbedingungen und Entgeltanspruch schriftlich geprüft haben. Vorauszahlungen, Prepaidkarten oder Abonnements statt einer Kreditauszahlung sind laut Verbraucherzentrale Warnzeichen.