
Wer einen Immobilienkredit, Ratenkredit oder eine Unternehmensfinanzierung plant, trifft auf zwei Entwicklungen: In Deutschland vergeben Banken nur langsam neue Kredite. Gleichzeitig erhöhen steigende Energiepreise den Druck auf Inflation und Darlehenszinsen. Der KfW-Kreditmarktausblick zeigt vor allem, wie viele neue Kredite Banken an Unternehmen und Selbstständige vergeben. Er ist keine persönliche Zinszusage und ersetzt keinen individuellen Kreditvergleich.
Die jüngsten KfW-Daten zeigen eine schwache Entwicklung. Im vierten Quartal 2025 stieg das Neugeschäft mit Unternehmenskrediten im Jahresvergleich nur um 1,4 Prozent. Für das erste Quartal 2026 senkte KfW Research die Erwartung später von einem Wachstum auf einen Rückgang um 0,3 Prozent. Für das zweite Quartal erwartet KfW Research zuletzt ein Wachstum von 1 Prozent. Eine Erholung bleibt möglich. Sie hängt jedoch stark von Investitionen, Energiepreisen, Unternehmensrisiken und der Umsetzung staatlicher Investitionspläne ab.
Für private Kreditnehmer gilt deshalb: Ein schwacher Kreditmarkt führt nicht automatisch zu niedrigeren Zinsen. Banken berücksichtigen die Nachfrage, ihre Refinanzierungskosten und das Ausfallrisiko. Wer einen Kredit braucht, sollte die Finanzierung solide planen und Angebote anhand der Gesamtkosten vergleichen.
Was der KfW-Kreditmarktausblick misst
Der Kreditmarktausblick betrachtet das Kreditneugeschäft. Das ist das Volumen der neu abgeschlossenen Kredite, die Banken an Unternehmen und Selbstständige vergeben. Bestehende und bereits ausgezahlte Kredite werden dabei nicht betrachtet.
Die Entwicklung zeigt, wie stark Unternehmen investieren und wie bereit Banken zur Finanzierung sind. Eine schwache Kreditvergabe kann gleichzeitig zwei Gründe haben:
- Unternehmen verschieben Investitionen oder vermeiden neue Schulden.
- Banken vergeben Kredite vorsichtiger oder verlangen höhere Zinsen und mehr Sicherheiten.
Der KfW-Ausblick dient deshalb als Frühindikator für die Wirtschaft. Über den Zinssatz eines einzelnen Verbraucherkredits sagt er jedoch wenig aus. Für private Haushalte zählen außerdem Einkommen, Beschäftigung, Schufa-Daten, Eigenkapital, Sicherheiten, Laufzeit und Darlehensart.
Bei KfW-Förderangeboten ist außerdem wichtig: Kredite werden grundsätzlich über eine Bank beantragt, Zuschüsse direkt bei der KfW, wie die KfW-Informationen zum Förderzugang erläutern. Die Hausbank prüft den Kreditantrag und leitet ihn bei passenden Programmen an die KfW weiter.
Warum die Kreditvergabe schwach bleibt
Die schwache Entwicklung hat mehrere Gründe. Unternehmen investieren zurückhaltend, weil unsichere Konjunkturaussichten, hohe Kosten und geopolitische Risiken die Planung erschweren. KfW Research beschreibt die Risikobereitschaft der Unternehmen als niedrig. Deshalb fragen Unternehmen weiterhin wenige Bankkredite nach.
Die Entwicklung bei den Prognosen macht diese Unsicherheit sichtbar:
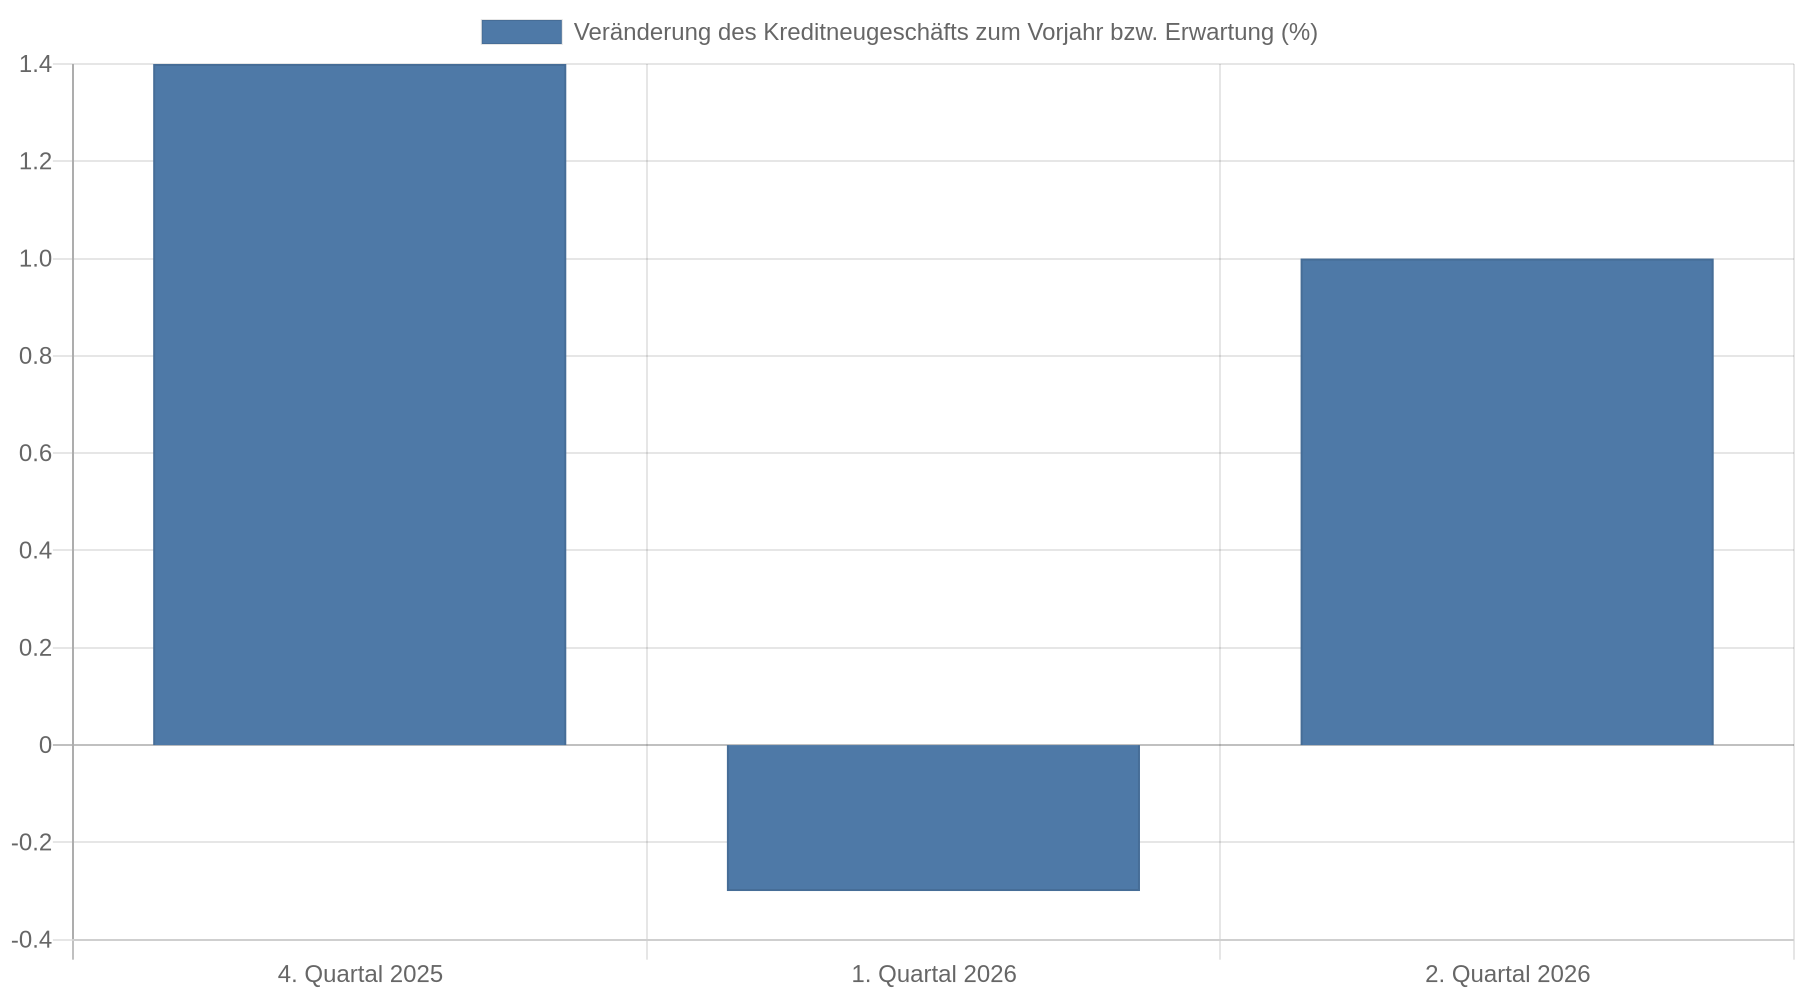
| Zeitraum | KfW-Einschätzung zum Kreditneugeschäft | Einordnung |
|---|---|---|
| 4. Quartal 2025 | +1,4 Prozent im Jahresvergleich | Das Neugeschäft wuchs nur gering |
| 1. Quartal 2026 | zuletzt -0,3 Prozent erwartet | Frühere Erwartungen wurden deutlich nach unten korrigiert |
| 2. Quartal 2026 | zuletzt +1 Prozent erwartet | Eine leichte Belebung wird erwartet |
| 3. Quartal | +2,3 Prozent in einer früheren Einschätzung | Erholung bleibt an Bedingungen geknüpft |
Die Angaben stammen aus Veröffentlichungen zu verschiedenen Zeitpunkten. Die frühere Erwartung von 3,2 Prozent für das erste Quartal 2026 ist deshalb keine aktuelle Parallelprognose zur späteren Prognose von minus 0,3 Prozent. Die Korrektur zeigt, wie schnell sich die Erwartungen im Kreditmarkt ändern. Die spätere Einschätzung zur Stagnation und Abwärtsrevision beschreibt KfW Research im Kreditmarktausblick.
Welche Rolle die Zinsen spielen
Steigende Energiepreise erhöhen die Kosten für Unternehmen und verschärfen die Inflationsrisiken. KfW Research erwartet dadurch zusätzlichen Druck auf die Kreditzinsen. Höhere Finanzierungskosten bremsen Investitionen. Gleichzeitig brauchen Unternehmen mehr Geld für laufende Kosten. KfW erwartet deshalb, dass die Kreditnachfrage im zweiten Quartal vor allem wegen höherer Betriebs- und Vorleistungskosten steigen könnte. Die KfW-Meldung zum Kreditmarktausblick nennt diesen Zusammenhang ausdrücklich.
Für private Haushalte wirken mehrere Zinsfaktoren zusammen:
- Leitzinsen und Kapitalmarktzinsen: Sie beeinflussen die Kosten, zu denen sich Banken refinanzieren.
- Bankmarge: Banken kalkulieren einen Aufschlag für Verwaltung, Risiko und Ertrag.
- Kreditrisiko: Unsicheres Einkommen, geringe Rücklagen oder fehlende Sicherheiten verteuern die Finanzierung.
- Laufzeit und Zinsbindung: Eine längere Absicherung schützt vor späteren Zinsanstiegen, kostet aber häufig einen höheren anfänglichen Zinssatz.
- Darlehensart: Baufinanzierungen, Ratenkredite und Betriebsmittelkredite folgen unterschiedlichen Preislogiken.
Die KfW-Prognose nennt keinen konkreten Zins für Verbraucher. Aus einer schwachen Kreditvergabe folgt deshalb weder, dass Kredite automatisch günstiger werden, noch, dass Banken jeden Antrag ablehnen. Für die persönliche Entscheidung zählt das konkrete Angebot mit effektivem Jahreszins, Gesamtbetrag und Tilgungsplan.
Was der staatliche Investitionsfonds bewirken könnte
Die Bundesregierung hat einen Sonderfonds für Infrastruktur und Klimaschutz angekündigt beziehungsweise politisch auf den Weg gebracht. Banken erwarten davon zusätzliche Investitionen und damit mehr Nachfrage nach Finanzierung. KfW Research sieht in der Finanzpolitik einen möglichen Impuls für die Kreditvergabe.
Die Wirkung hängt davon ab, wann Geld tatsächlich fließt, welche Projekte bewilligt werden und wie stark private Unternehmen beteiligt sind. Ein staatlicher Investitionsplan führt nicht automatisch zu mehr privaten Krediten. Finanzierungsbedarf entsteht erst durch konkrete Aufträge, Bauvorhaben und Modernisierungen.
Für private Kreditnehmer ist deshalb die praktische Regel entscheidend: Eine politische Ankündigung gehört nicht in die eigene Haushaltsrechnung. Planen Sie den Kredit so, dass die Rate auch bei höheren laufenden Kosten tragbar bleibt. Fördermittel sollten Sie erst berücksichtigen, wenn die Voraussetzungen, Fristen und Bewilligung verbindlich feststehen.
Was private Kreditnehmer jetzt prüfen sollten
Ein schwacher Kreditmarkt erhöht die Anforderungen an einen guten Antrag. Banken achten besonders auf nachvollziehbare Einnahmen, bestehende Verpflichtungen und ausreichende Rücklagen. Ein vollständiger Antrag beschleunigt die Prüfung und erleichtert den Vergleich von Angeboten.
Vor einem Kreditantrag sollten Sie daher:
- die monatliche Rate anhand des verfügbaren Haushaltsüberschusses berechnen,
- bestehende Raten, Dispokredite und Kreditkartenverpflichtungen vollständig eintragen,
- einen finanziellen Puffer für Energie, Versicherungen und unerwartete Ausgaben einplanen,
- mehrere Angebote anhand ihres effektiven Jahreszinses vergleichen,
- bei einer Baufinanzierung Zinsbindung, Tilgung und mögliche Anschlussfinanzierung gemeinsam bewerten,
- Förderkredite vor Vertragsabschluss über die Hausbank prüfen lassen.
Ein Beispiel verdeutlicht den Unterschied zwischen Marktlage und persönlicher Kreditentscheidung: Wenn Unternehmen wegen hoher Kosten weniger investieren, kann das Kreditneugeschäft stagnieren. Ein Haushalt mit stabilem Einkommen, ausreichender Rücklage und einer niedrigen Beleihung erhält trotzdem ein anderes Angebot als ein Haushalt mit unsicherem Einkommen und mehreren laufenden Krediten.
Auf sinkende Zinsen zu warten, hat Vor- und Nachteile. Eine niedrigere Rate in der Zukunft ist nicht sicher. Ein überstürzter Kredit kann bei knappem Budget zu einer dauerhaften Belastung führen. Entscheidend ist deshalb, ob der Kreditbedarf feststeht und die Rate auch bei vorsichtiger Planung tragbar bleibt.
Was sich aus dem Ausblick für Unternehmen ableiten lässt
Unternehmen sollten Investitionen und die Finanzierung laufender Kosten getrennt planen. Eine Maschine, eine energetische Sanierung oder eine Erweiterung erfordert langfristig Geld. Höhere Energie- oder Einkaufspreise können dagegen kurzfristig zusätzliches Betriebskapital erfordern.
KfW Research erwartet eine Belebung der Kreditnachfrage vor allem dann, wenn Unternehmen höhere laufende Kosten finanzieren müssen. Das verbessert ihre wirtschaftliche Lage jedoch nicht automatisch. Ein Kredit überbrückt einen Engpass bei der Liquidität, ersetzt aber kein tragfähiges Geschäftsmodell.
Für einen Finanzierungsantrag sind deshalb eine realistische Liquiditätsplanung, aktuelle Geschäftszahlen und ein Szenario mit höheren Kosten wichtig. Wer mehrere Investitionen plant, sollte Prioritäten setzen und die Rückzahlung an den erwarteten Zahlungsstrom anpassen. Bei Förderkrediten muss die Hausbank vor Beginn des Vorhabens eingebunden werden. Förderzugang und Antragstellung hängen vom jeweiligen Programm ab.
Kernaussagen
- Vergleichen Sie den Kreditmarktausblick mit Ihrer persönlichen Lage: Das schwache Unternehmenskreditgeschäft sagt wenig über Ihren individuellen Kreditzins oder eine Kreditzusage aus.
- Rechnen Sie mit Zinsdruck bei höheren Energiekosten: Steigende Betriebskosten erhöhen den Finanzierungsbedarf und können zugleich die Kreditzinsen belasten.
- Prüfen Sie den effektiven Jahreszins: Entscheidend sind Gesamtkosten, Rate, Laufzeit und Zinsbindung, nicht allein der beworbene Sollzins.
- Behandeln Sie Fördermittel als Prüfungspunkt: KfW-Kredite laufen grundsätzlich über eine Bank; Zuschüsse werden direkt bei der KfW beantragt.
- Planen Sie staatliche Investitionen vorsichtig ein: Der Sonderfonds kann die Kreditnachfrage stützen, seine Wirkung hängt jedoch von der konkreten Umsetzung ab.
FAQ
Sinken die Kreditzinsen, wenn die Kreditvergabe schwach ist?
Nicht automatisch. Die Zinshöhe hängt unter anderem von Refinanzierungskosten, Inflation, Bankmarge, Laufzeit und persönlichem Ausfallrisiko ab. Ein schwaches Kreditneugeschäft kann sogar mit höheren Zinsen einhergehen, wenn Banken Risiken und Finanzierungskosten höher bewerten.
Betrifft der KfW-Kreditmarktausblick auch private Ratenkredite?
Der Ausblick konzentriert sich auf neue Kredite an Unternehmen und Selbstständige. Private Ratenkredite und Baufinanzierungen folgen teilweise denselben Zinsimpulsen, werden aber zusätzlich durch Einkommen, Sicherheiten, Laufzeit und Kreditwürdigkeit bestimmt.
Wie beantrage ich einen KfW-Kredit?
Sie wenden sich in der Regel an eine Bank oder Sparkasse. Das Kreditinstitut prüft den Antrag und beantragt das passende KfW-Programm. Bei Zuschüssen gelten eigene Regeln; diese werden laut KfW direkt bei der Förderbank beantragt.
Sollte ich wegen möglicher sinkender Zinsen mit einem Kredit warten?
Das hängt vom Zweck und vom finanziellen Spielraum ab. Warten lohnt sich nur, wenn der Aufschub keine höheren Kosten verursacht und die spätere Zinsentwicklung für die eigene Planung tragbar bleibt. Bei einer knappen Finanzierung sollte die Rate auch ohne erwartete Zinssenkung funktionieren.
Was bedeutet die Prognose für einen Immobilienkredit?
Sie liefert keinen konkreten Bauzins. Für die Entscheidung zählen das persönliche Einkommen, Eigenkapital, Beleihung, Zinsbindung, Tilgung und die Gesamtkosten der Immobilie. Ein längerer Zinsvergleich und eine Reserve für steigende Lebenshaltungskosten bleiben sinnvoll.
Kann ein staatlicher Investitionsfonds Kredite direkt verbilligen?
Ein Investitionsfonds kann die Nachfrage nach Finanzierungen erhöhen und bestimmte Förderangebote ermöglichen. Daraus folgt jedoch kein automatisch niedrigerer Zinssatz für private Kredite. Maßgeblich sind das konkrete Programm, seine Bedingungen und das Angebot der finanzierenden Bank.