Ich habe ein Inkassoschreiben bekommen, weil ich eine offene Handyrechnung von rund 450 Euro nicht bezahlt habe. Ich halte die Forderung für falsch und habe das auch schon dem Inkassounternehmen mitgeteilt, aber nun droht man mir mit einer Meldung an die Schufa.
Kommt ein solches Inkassoschreiben automatisch in die Schufa? Und was kann ich tun, um einen negativen Eintrag zu verhindern, auch wenn ich die Forderung bestreite?
 Redaktion KreditzentraleAntwort der RedaktionStand 18.10.2026
Wer ein Inkassoschreiben erhält, fragt sich meist, ob die SCHUFA sofort einen negativen Eintrag speichert. Entscheidend sind die Forderung und die gesetzlichen Voraussetzungen für eine Meldung, nicht der Brief allein.
Hier erfahren Sie, wann eine Meldung zulässig ist und was Sie bei einer bestrittenen Forderung oder einem falschen Eintrag tun können.
Kurze Antwort
Ein Inkassoschreiben führt nicht automatisch zu einem negativen SCHUFA-Eintrag. Bei einer typischen offenen Forderung muss die Zahlungsfrist abgelaufen sein, und der Schuldner darf die Forderung nicht bestritten haben. Außerdem müssen mindestens zwei schriftliche Mahnungen verschickt worden sein. Seit der ersten Mahnung müssen mindestens vier Wochen vergangen sein. Der Schuldner muss rechtzeitig darüber informiert worden sein, dass die Forderung an eine Auskunftei, also eine Stelle, die Bonitätsdaten speichert, gemeldet werden kann. Wer die Forderung schriftlich bestreitet, darf nach den Erläuterungen der Verbraucherzentrale Bayern deshalb nicht einfach wegen dieser Forderung gemeldet werden.
Lassen Sie die Forderung zuerst von der Verbraucherzentrale oder einem Anwalt prüfen. Falls Sie dennoch einen Kredit aufnehmen möchten, vergleichen Sie über smava die Angebote vieler Banken mit einer Schufa-neutralen Anfrage.
Wann eine Forderung gemeldet werden darf
Für die übliche Mahnkonstellation nennt § 31 Absatz 2 des Bundesdatenschutzgesetzes mehrere Voraussetzungen. Die Forderung muss fällig sein. Nach der Fälligkeit muss der Schuldner mindestens zweimal schriftlich gemahnt worden sein. Zwischen der ersten Mahnung und der Meldung an die Auskunftei müssen mindestens vier Wochen liegen. Außerdem muss der Schuldner rechtzeitig auf eine mögliche Meldung hingewiesen worden sein und darf die Forderung nicht bestritten haben. Die rechtliche Einordnung zu bestrittenen Forderungen erläutert diese Bedingungen.
Hier geht es zum passenden Kredit
Ein Inkassoschreiben allein erfüllt diese Voraussetzungen nicht. Auch eine einzelne Mahnung genügt für diese typische Meldung nicht. Für bestimmte andere Fälle gelten eigene Voraussetzungen, zum Beispiel wenn ein gerichtlicher Vollstreckungstitel vorliegt. Ein solcher Titel erlaubt es, eine Forderung zwangsweise durchzusetzen.
Wenn Sie eine Forderung für falsch halten, widersprechen Sie schriftlich. Bewahren Sie eine Kopie Ihres Schreibens und den Versandnachweis auf. Eine telefonische Beschwerde ist schwerer nachzuweisen. Die Verbraucherzentrale Bayern erklärt den Umgang mit Inkassopost; auch ein bloßer Drohhinweis auf einen SCHUFA-Eintrag macht eine Forderung nicht automatisch meldbar.
Worauf Banken bei einem Kreditantrag achten
Bei einem Kreditantrag kann die Bank Informationen aus einer SCHUFA-Auskunft berücksichtigen. Sie prüft zugleich, ob Einkommen und laufende Ausgaben die Kreditrate tragen. Ein Inkassobrief ist also kein gespeicherter negativer Eintrag. Allein aus dem Brief lässt sich nicht ablesen, ob eine Bank einen Kredit bewilligt.
Wenn Sie Angebote vergleichen, achten Sie auf die Art der Anfrage: Eine Konditionsanfrage dient dazu, mögliche Kreditkonditionen zu ermitteln. Sie ist nach den Angaben von smava zu SCHUFA-Einträgen SCHUFA-neutral; eine konkrete Kreditanfrage kann dagegen anders behandelt werden. Bei einem Vergleichsportal wie smava geben Sie Ihre Daten ein. Das Portal zeigt Ihnen zunächst passende Kreditkonditionen, die Sie prüfen können. Kontrollieren Sie vor dem Absenden, ob tatsächlich eine Konditionsanfrage gestellt wird. Auch eine SCHUFA-neutrale Anfrage garantiert keine Kreditzusage.
Einordnung der Vier-Wochen-Frist
Die Frist beginnt mit der ersten schriftlichen Mahnung. Für eine Meldung müssen außerdem die weiteren Voraussetzungen erfüllt sein: Es muss eine weitere schriftliche Mahnung erfolgt sein, rechtzeitig auf eine mögliche Meldung hingewiesen worden sein und die Forderung darf nicht bestritten sein.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Ein Inkassobrief allein löst also keinen automatischen Eintrag aus.
Typische Fehler bei Inkassopost
Zahlen Sie nicht vorschnell aus Angst vor einem SCHUFA-Eintrag, wenn Sie die Forderung nicht nachvollziehen können. Prüfen Sie, wer die ursprüngliche Rechnung gestellt hat, ob Sie den Vertrag geschlossen haben und wie sich Hauptforderung, Zinsen und Inkassokosten zusammensetzen. Bei einem unberechtigten Anspruch sollten Sie schriftlich widersprechen und den Grund nennen.
Ignorieren Sie ein Inkassoschreiben aber auch nicht. Ist die Forderung berechtigt, können weitere Kosten entstehen, wenn Sie nicht reagieren. Ein gerichtlicher Mahnbescheid ist ein Schreiben des Gerichts zu einer Geldforderung und damit etwas anderes als ein Inkassobrief. Wenn die Forderung ganz oder teilweise falsch ist, müssen Sie innerhalb von zwei Wochen nach Zustellung schriftlich Widerspruch einlegen. Sonst kann das Gericht einen Vollstreckungsbescheid erlassen, mit dem die Forderung zwangsweise durchgesetzt werden kann.
Was Sie bei einem falschen Eintrag tun können
Fordern Sie bei der SCHUFA eine kostenlose Datenkopie nach Artikel 15 Datenschutz-Grundverordnung an und prüfen Sie, welche Einträge gespeichert sind. Die Verbraucherzentrale erklärt, wie Sie einen SCHUFA-Eintrag prüfen und beanstanden. Schreiben Sie bei einem falschen oder bestrittenen Eintrag sowohl an die SCHUFA als auch an das Unternehmen, das die Forderung gemeldet hat. Fügen Sie Belege bei und verlangen Sie eine Berichtigung oder Löschung.
Während die SCHUFA einen bestrittenen Eintrag prüft, muss sie ihn nach den Informationen der Verbraucherzentrale sperren. Während der Prüfung darf die SCHUFA den Eintrag nicht an Banken oder Gläubiger weitergeben.
Kredit kostenlos und Schufa-neutral anfragen
Wurde eine berechtigte Forderung bezahlt, folgt daraus nicht in jedem Fall eine sofortige Löschung. Der Bundesgerichtshof hat am 18. Dezember 2025 entschieden, dass Zahlungsstörungsdaten nicht zwingend unmittelbar nach dem Ausgleich gelöscht werden müssen; eine Frist von bis zu drei Jahren bleibt eine Leitlinie, die im Einzelfall abzuwägen ist
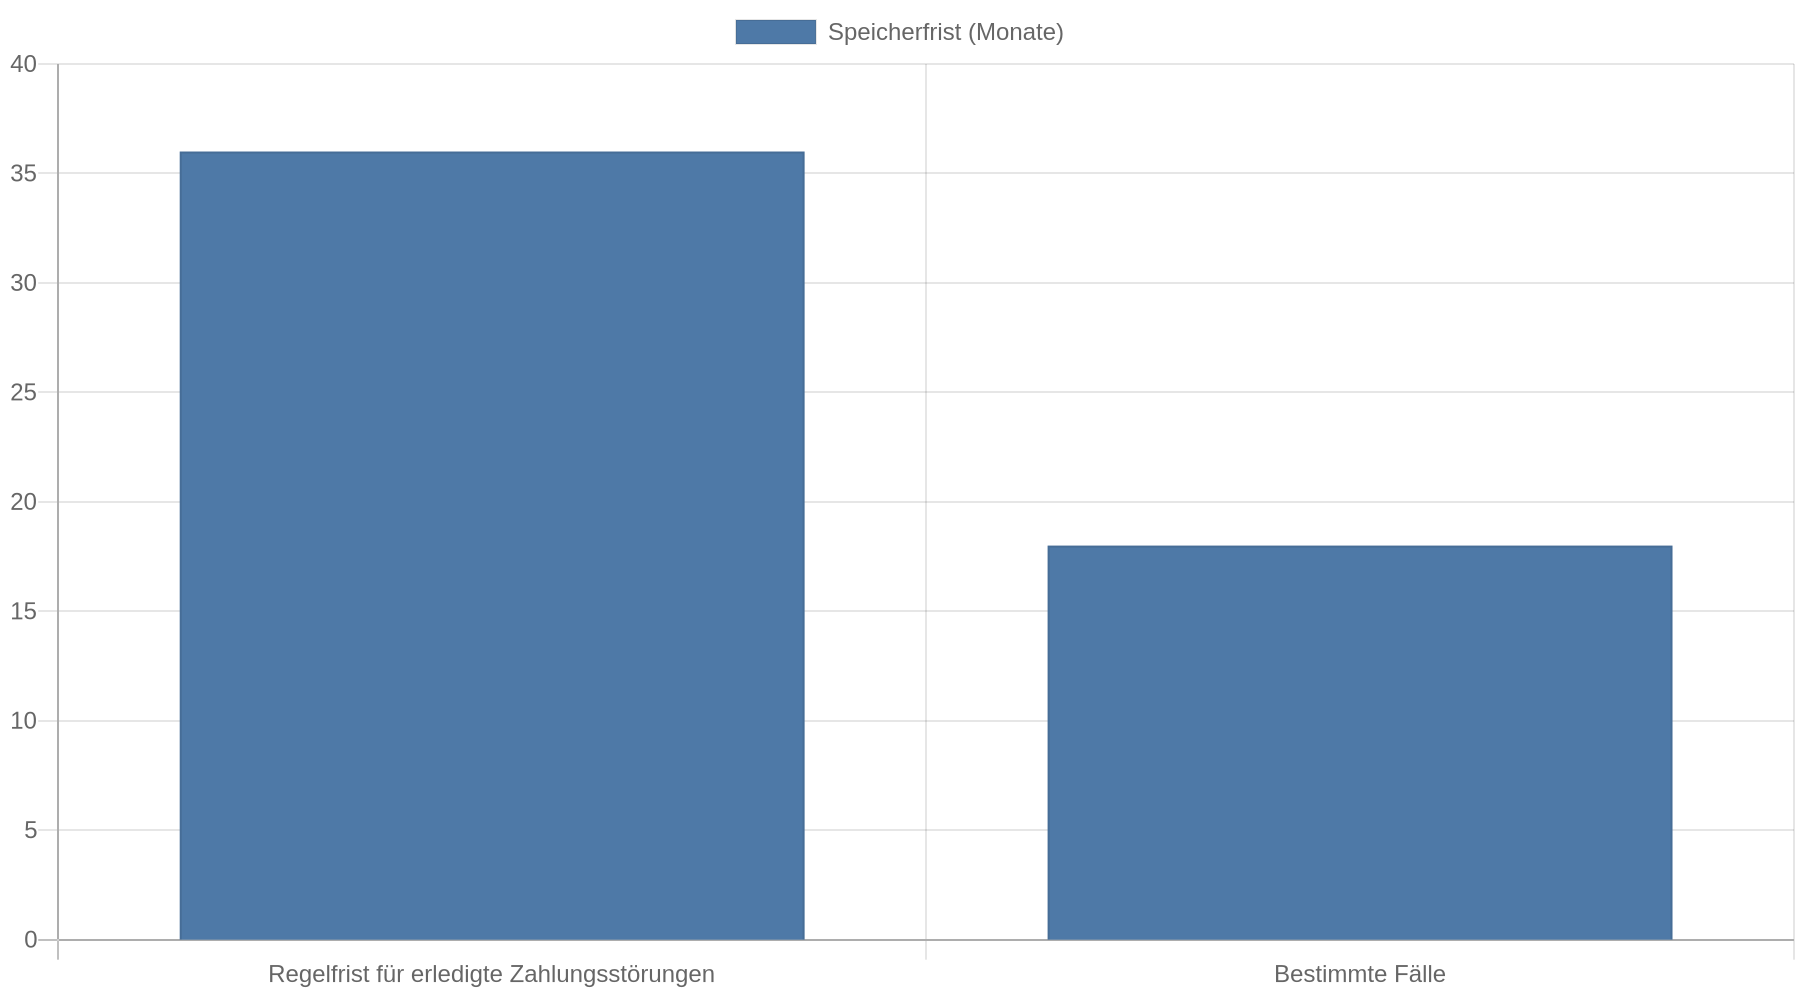 . Die Zusammenfassung des Urteils weist darauf hin, dass der konkrete Rechtsstreit zur erneuten Entscheidung zurückging.
Kernaussagen
- Prüfen Sie die Voraussetzungen: Ein Inkassoschreiben allein löst keinen negativen SCHUFA-Eintrag aus; bei der typischen Mahnkonstellation zählen unter anderem zwei schriftliche Mahnungen und vier Wochen seit der ersten.
- Bestreiten Sie Fehler schriftlich: Widersprechen Sie einer unberechtigten Forderung nachvollziehbar und bewahren Sie einen Nachweis auf.
- Reagieren Sie auf Gerichtspost fristgerecht: Gegen einen gerichtlichen Mahnbescheid läuft eine Zwei-Wochen-Frist ab Zustellung.
- Kontrollieren Sie gespeicherte Daten: Eine kostenlose Datenkopie zeigt, ob tatsächlich ein Eintrag vorliegt; eine Zahlung führt nicht zwingend sofort zu dessen Löschung.
FAQ
Kommt schon die erste Mahnung in die SCHUFA?
Nein. Eine einzelne Mahnung führt bei einer gewöhnlichen offenen Forderung nicht automatisch zu einem Eintrag. Für die typische Meldung sind weitere Voraussetzungen nötig, darunter mindestens zwei schriftliche Mahnungen.
Was mache ich, wenn die Inkassoforderung falsch ist?
Bestreiten Sie die Forderung schriftlich und erklären Sie kurz, warum Sie sie für falsch halten. Heben Sie Ihren Widerspruch und den Versandnachweis auf. Reagieren Sie gesondert und fristgerecht, wenn zusätzlich ein gerichtlicher Mahnbescheid zugestellt wird.
Wird ein Eintrag nach der Zahlung sofort gelöscht?
Nicht zwingend. Der Bundesgerichtshof hält eine Speicherfrist von bis zu drei Jahren als Leitlinie für möglich. Die konkrete Dauer hängt von einer datenschutzrechtlichen Abwägung im Einzelfall ab.
Wie finde ich heraus, ob ein Inkassoeintrag gespeichert ist?
Fordern Sie bei der SCHUFA eine kostenlose Datenkopie nach Artikel 15 Datenschutz-Grundverordnung an. Prüfen Sie darin, wer den Eintrag gemeldet hat und ob die Angaben stimmen.