
Freiberufler und Selbstständige brauchen je nach Anlass unterschiedliche Kredite: Für eine Maschine eignet sich eine andere Finanzierung als für einen Puffer, wenn Kunden spät zahlen. Wichtig sind deshalb zuerst der Verwendungszweck und die Frage, wann Sie den Kredit zurückzahlen können. Die erwarteten Einnahmen müssen für die Rückzahlung reichen. Die Kreditsumme allein sagt nicht, ob der Kredit passt.
Für Investitionen eignen sich meist Darlehen mit längerer Laufzeit. Kurzfristige Engpässe lassen sich eher mit einem Betriebsmittel- oder Kontokorrentkredit überbrücken. Bei einem Avalkredit stellt die Bank eine Bürgschaft für einen Dritten aus. Förderkredite sind eine weitere Möglichkeit. Für sie gelten eigene Voraussetzungen und Antragswege. Die folgenden drei Alltagssituationen zeigen, welche Kreditart jeweils passen kann und worauf Freiberufler und Selbstständige beim Vergleich achten sollten.
Welche Kreditart passt zu welchem Bedarf?
Die Laufzeit sollte zum Zweck des Kredits passen: Eine langlebige Maschine wird typischerweise über mehrere Jahre finanziert, während ein kurzfristiger Liquiditätsengpass eine kürzere Finanzierung verlangt. Bei einem Kontokorrentkredit kann das Geschäftskonto vorübergehend ins Minus rutschen. Das bietet Flexibilität, ist laut Vergleich der Firmenkreditarten aber vergleichsweise teuer.
| Kreditart | Typischer Einsatz | Worauf es ankommt |
|---|---|---|
| Investitionskredit | Maschinen, Fahrzeuge oder andere länger nutzbare Anschaffungen | Laufzeit an der Nutzungsdauer des finanzierten Gegenstands ausrichten |
| Betriebsmittelkredit | Kurzfristige Ausgaben, etwa bei einer vorübergehenden Lücke zwischen Rechnung und Zahlung | Rückzahlung an den erwarteten Zahlungseingängen orientieren |
| Kontokorrentkredit | Flexibler Puffer auf dem Geschäftskonto | Kosten und tatsächliche Dauer der Nutzung beachten |
| Avalkredit | Bürgschaft gegenüber einem Auftraggeber oder anderen Dritten | Die Bank übernimmt eine Bürgschaft; dafür fällt eine Avalprovision an |
Ein Förderkredit ist ein zurückzuzahlendes Darlehen. Die Programme legen fest, welche Förderzwecke gelten und wie lang die Laufzeit ist. Auch der Antragsweg hängt vom jeweiligen Programm ab. Beim ERP-Gründerkredit StartGeld erhöhte die KfW den Förderhöchstbetrag zum 1. Dezember 2025; auch Betriebsmittel können gefördert werden.
Hier geht es zum passenden Kredit für Selbstständige
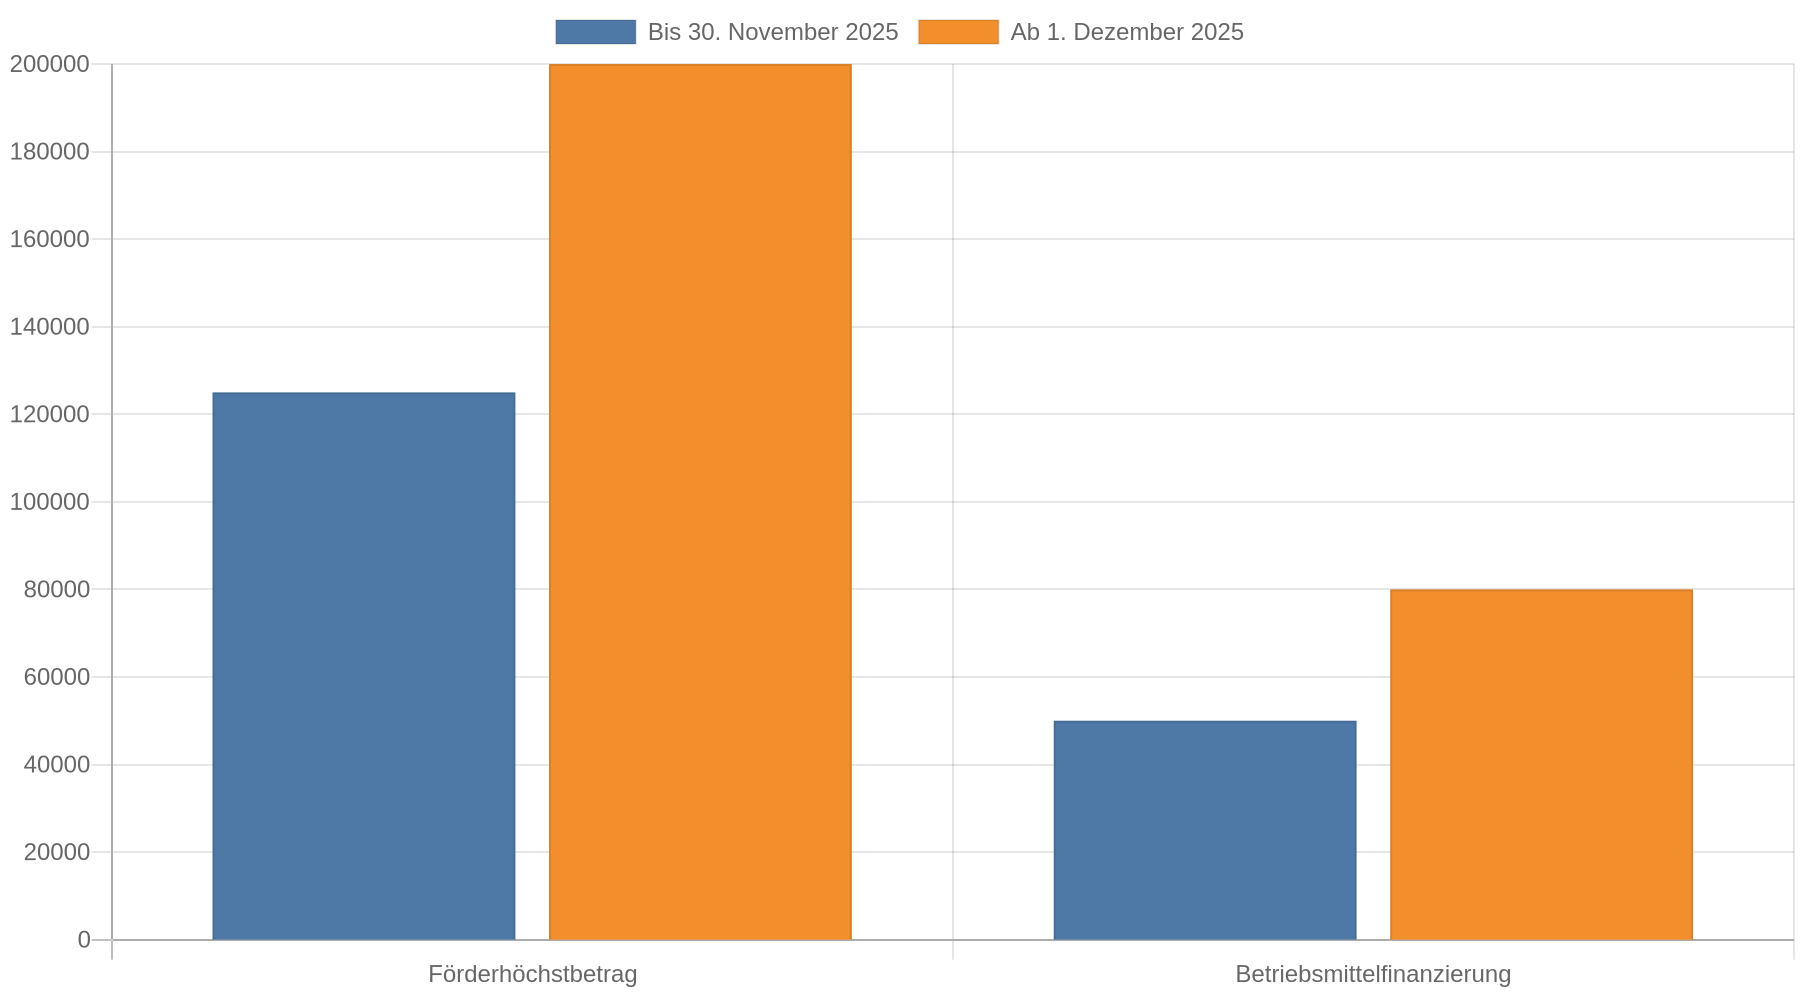 Das Programm richtet sich laut KfW an Gründerinnen und Gründer, Freiberufler sowie junge Unternehmen bis fünf Jahre. Der Antrag läuft über eine Bank; die KfW übernimmt dabei einen Teil des Kreditausfallrisikos der Bank. Das ist keine Zusage für den Kreditnehmer.
Drei Beispiele aus dem Geschäftsalltag
1. Eine Freiberuflerin braucht neue Arbeitsgeräte
Eine freiberufliche Fotografin muss ihre technische Ausstattung erneuern, um weiterarbeiten zu können. Die Geräte sollen mehrere Jahre genutzt werden. Deshalb passt ein Investitionskredit besser als ein kurzfristiger Überziehungskredit. Die Laufzeit sollte zur voraussichtlichen Nutzungsdauer passen. Eine zu kurze Rückzahlungszeit belastet die laufende Liquidität stärker; eine zu lange Finanzierung kann bedeuten, dass noch Raten offen sind, wenn die Geräte ersetzt werden müssen.
Ist die Fotografin erst seit kurzer Zeit selbstständig, kann sie prüfen, ob ein Förderprogramm für Gründung und junge Unternehmen infrage kommt. Für das StartGeld gilt laut KfW die Grenze von weniger als fünf Jahren am Markt. Ob sie die Förderung erhält und ob der Finanzierungspartner den Kredit bewilligt, hängt von den Programmbedingungen und seiner Prüfung ab.
2. Ein Selbstständiger wartet auf Kundenzahlungen
Ein selbstständiger Berater hat Rechnungen gestellt, aber mehrere Kunden zahlen später als erwartet. Gleichzeitig fallen die Geschäftsausgaben weiter an. Für eine klar begrenzte Lücke kann ein Betriebsmittelkredit passen, wenn die Rückzahlung mit den erwarteten Zahlungseingängen geplant ist. Ein Kontokorrentkredit bietet mehr Flexibilität, wenn die Höhe und Dauer des Engpasses schwanken. Seine vergleichsweise hohen Kosten sprechen dagegen, ihn dauerhaft als Finanzierung zu nutzen.
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
Vor dem Gespräch mit der Bank sollte der Berater Einnahmen und Ausgaben, bestehende Kreditraten und erwartete Zahlungseingänge in einer Übersicht vergleichen. Ein einzelner starker Monat zeigt noch nicht, ob die Rückzahlung langfristig tragbar ist. Eine Übersicht über mehrere Monate zeigt die Entwicklung und macht die Planung nachvollziehbarer. Das empfiehlt auch der Ratgeber zur Kreditvergabe bei Selbstständigen.
3. Eine Handwerkerin soll eine Bürgschaft stellen
Eine selbstständige Handwerkerin erhält einen Auftrag, für den der Auftraggeber eine Sicherheit verlangt. In diesem Fall kann ein Avalkredit passen: Die Bank stellt eine Bürgschaft gegenüber dem Auftraggeber, statt der Handwerkerin den Betrag als Darlehen auszuzahlen. Dafür berechnet die Bank eine Avalprovision. Die Handwerkerin kann das Geld daher grundsätzlich für andere betriebliche Ausgaben nutzen, solange der Auftraggeber die Bürgschaft nicht in Anspruch nimmt.
Vor der Zusage sollte die Handwerkerin prüfen, wie lange die Bürgschaft gelten muss und welche Bedingungen für ihre Beendigung gelten. Ein Avalkredit deckt keinen laufenden Liquiditätsbedarf. Muss sie Material oder andere Ausgaben vorfinanzieren, braucht sie dafür eine eigene Finanzierung.
Was vor dem Kreditantrag zu prüfen ist
Bevor ein Kredit beantragt wird, sollte der Verwendungszweck feststehen. Bei Förderkrediten ist der Zeitpunkt besonders wichtig: Der Antrag muss in der Regel gestellt werden, bevor das Vorhaben beginnt. Wer bereits verbindliche Verträge abschließt oder mit der Umsetzung startet, riskiert, die Förderfähigkeit zu verlieren. Die Übersicht zu Förderkrediten erläutert diesen Grundsatz; die konkreten Bedingungen hängen vom jeweiligen Programm ab.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
Vergleichen Sie neben dem Zinssatz auch Laufzeit, Monatsrate, Gebühren und mögliche Kosten bei einer vorzeitigen Rückzahlung. Eine niedrige Rate allein sagt wenig darüber aus, wie teuer der Kredit insgesamt wird. Bei einem Förderdarlehen sollten Selbstständige außerdem tilgungsfreie Anlaufjahre einordnen: In dieser Zeit wird zunächst nicht getilgt, sodass die spätere Rückzahlung entsprechend höher ausfällt.
Bereiten Sie für das Bankgespräch eine nachvollziehbare Planung vor. Halten Sie fest, welche Einnahmen bereits vereinbart sind und wann sie voraussichtlich bezahlt werden. Führen Sie auch anstehende Ausgaben auf. Ergänzen Sie eine Übersicht über laufende Kredite und Raten. Die Bank prüft nicht nur die gewünschte Kreditsumme. Sie prüft auch, ob die erwarteten Einnahmen für die Rückzahlung reichen. Die Bank prüft jeden Kreditantrag einzeln. Eine bestimmte Dauer der Selbstständigkeit oder ein guter Monat allein sichert keine Kreditzusage.
FAQ
Können Freiberufler Förderkredite beantragen?
Ja, bestimmte Förderprogramme stehen auch Freiberuflern offen. Beim ERP-Gründerkredit StartGeld nennt die KfW Freiberufler ausdrücklich als mögliche Zielgruppe, sofern die übrigen Programmbedingungen erfüllt sind.
Wie unterscheiden sich Betriebsmittelkredit und Kontokorrentkredit?
Ein Betriebsmittelkredit finanziert kurzfristige betriebliche Ausgaben mit einer vereinbarten Rückzahlung. Ein Kontokorrentkredit stellt einen flexiblen Überziehungsrahmen auf dem Geschäftskonto bereit; diese Flexibilität ist vergleichsweise teuer.
Was sollte ich der Bank zur Rückzahlung zeigen?
Stellen Sie erwartete Einnahmen und Ausgaben sowie bestehende Kreditraten übersichtlich dar. Ergänzen Sie den Plan um den konkreten Finanzierungszweck und die erwarteten Zahlungstermine, damit die Rückzahlung nachvollziehbar wird.
Kann ich einen Förderkredit beantragen, nachdem ich die Anschaffung bereits bestellt habe?
Das kann die Förderfähigkeit gefährden. Bei Förderkrediten muss der Antrag in der Regel vor Beginn des Vorhabens gestellt werden. Prüfen Sie die Bedingungen des konkreten Programms, bevor Sie Verträge abschließen oder mit dem Vorhaben starten.
Kernaussagen
- Wählen Sie nach dem Zweck: Investitionen passen eher zu länger laufenden Darlehen, kurzfristige Engpässe eher zu Betriebsmittel- oder Kontokorrentkrediten.
- Richten Sie die Laufzeit an der Rückzahlung aus: Die Laufzeit sollte bei einer Anschaffung zur Nutzungsdauer passen und bei einem Engpass zu den erwarteten Zahlungseingängen.
- Prüfen Sie Förderbedingungen vor dem Start: Förderanträge müssen in der Regel vor Beginn des Vorhabens gestellt werden.
- Planen Sie mit echten Zahlungsströmen: Legen Sie Einnahmen, Ausgaben, bestehende Raten und Zahlungstermine offen, statt sich auf einen guten Monat zu verlassen.