
Wer selbstständig ist und einen Kredit beantragt, muss Einkommen und Rückzahlung anders belegen als viele Angestellte. Bonität beschreibt, wie zuverlässig ein Kreditnehmer seine Schulden voraussichtlich zurückzahlen kann. Bei einer größeren oder komplexen Finanzierung prüft die Bank neben der Bonität auch den Finanzierungszweck und die erwarteten Zahlungseingänge und -ausgänge des Unternehmens.
Der Antrag läuft in mehreren Schritten ab. Zunächst berechnen Sie den Bedarf und stellen die Unterlagen zusammen. Danach prüfen Sie passende Finanzierungswege, reichen den Antrag ein und vergleichen die Angebote. Entscheidend ist, private und geschäftliche Finanzierung auseinanderzuhalten. Ein privater Ratenkredit und ein Firmenkredit folgen unterschiedlichen Prüfungen und eignen sich für verschiedene Zwecke.
Der Antrag in sechs Stationen
Finanzierungsbedarf klären → Rückzahlung planen → Unterlagen bündeln → Finanzierungspartner auswählen → Antrag und Prüfung durchlaufen → Angebot und Vertrag prüfen
Die Abfolge ist bei einer einfachen Finanzierung meist überschaubar. Bei größeren Vorhaben hängen die einzelnen Schritte stärker voneinander ab: Laufzeit, Sicherheiten und Auszahlungsbedingungen müssen zum erwarteten Geldfluss passen.
Schritt 1: Zweck und Kreditsumme festlegen
Berechnen Sie zuerst, wofür Sie das Geld benötigen und wann Sie es einsetzen. Trennen Sie einmalige Ausgaben, etwa für Maschinen, von Betriebskapital für laufende Kosten und vorübergehende Zahlungslücken. Eine zu hohe Kreditsumme verteuert die Finanzierung und belastet die Rückzahlung; eine zu niedrige Summe kann dazu führen, dass das Vorhaben trotz Kredit nicht vollständig finanziert ist. Der ADAC zählt eine falsch eingeschätzte Kreditsumme und das Übersehen bestehender Kredite zu häufigen Fehlern bei der Kreditaufnahme.
Bei einer komplexen Finanzierung sollten Sie die Kreditsumme aus den einzelnen geplanten Kosten berechnen. Stellen Sie geplante Anschaffungen, verfügbare Eigenmittel und bereits zugesagte Finanzierungen gegenüber. Legen Sie außerdem fest, welche Kosten nicht aus dem Kredit bezahlt werden sollen. So können Sie der Bank erklären, warum Sie den Betrag benötigen und wie daraus Einnahmen oder Einsparungen entstehen sollen.
Schritt 2: Rückzahlung anhand der Unternehmenszahlen prüfen
Prüfen Sie, welche Rate Ihr Unternehmen auch zahlen kann, wenn die Einnahmen schwanken oder Kunden später zahlen als geplant. Bei Selbstständigen reicht ein einzelner guter Monat als Nachweis für eine verlässliche Rückzahlung nicht aus. Bereiten Sie deshalb eine nachvollziehbare Übersicht über Einnahmen, Ausgaben, bestehende Kreditraten und erwartete Zahlungseingänge vor.
Bei einer Investition sollte die Planung den erwarteten Nutzen und den Zeitpunkt berücksichtigen, zu dem dieser eintritt. Ein Betrieb, der eine Maschine erst nach der Installation und Auftragsanlaufzeit bezahlt bekommt, braucht einen anderen Rückzahlungsplan als ein Unternehmen mit sofortigen Einnahmen. Für eine Gründung gehört ein tragfähiger Geschäftsplan zur Vorbereitung; er erläutert, wie das Vorhaben Kunden gewinnen und seine Kosten decken soll.
Schritt 3: Unterlagen passend zum Antrag zusammenstellen
Die Bank bestimmt, welche Nachweise sie braucht. Fragen Sie vor dem Antrag nach einer konkreten Liste, damit Sie die Unterlagen in der gewünschten Form einreichen. Je nach Finanzierung kommen etwa Steuerunterlagen, aktuelle betriebliche Auswertungen, Jahresabschlüsse, Kontoauszüge, eine Liquiditätsplanung oder Unterlagen zum finanzierten Vorhaben infrage. Diese Beispiele sind keine einheitliche Pflichtliste; die Anforderungen unterscheiden sich nach Bank, Kreditart und Unternehmenssituation.
Wenn Sie gründen oder Ihr Unternehmen noch jung ist, sollten Geschäftsplan und Finanzplanung zeigen, wie sich das Geschäft voraussichtlich entwickelt. Erläutern Sie auch, worauf Ihre Annahmen beruhen, zum Beispiel auf bestehenden Kundenaufträgen oder einer nachvollziehbaren Umsatzplanung. So kann die Bank die Zahlen besser einordnen. Ein Businessplan für die Gründung dient dazu, die Tragfähigkeit des Vorhabens gegenüber Banken und Förderstellen zu erklären.
Schritt 4: Kreditart und Finanzierungspartner auswählen
Klären Sie zuerst, ob Sie den Kredit privat oder für Ihr Unternehmen aufnehmen. Bei einem klassischen Privatkredit gehören Volljährigkeit, Wohnsitz in Deutschland, regelmäßiges Einkommen und ausreichende Bonität zu den üblichen Voraussetzungen. Selbstständige können Einkommen aus ihrer Tätigkeit nachweisen, müssen dafür aber mit Nachfragen zu dessen Verlauf und Stabilität rechnen. Die Grundlagen zur Kreditaufnahme beschreiben diese allgemeinen Voraussetzungen für Verbraucherkredite.
Für betriebliche Investitionen kommen Firmenkredite und Förderkredite infrage. KfW-Förderkredite beantragen Unternehmen und Freiberufler über eine Bank oder einen anderen Finanzierungspartner, nicht direkt bei der KfW. Förderprogramme wie der ERP-Förderkredit Digitalisierung oder der ERP-Förderkredit Innovation richten sich auch an Unternehmen mit entsprechenden Vorhaben. Prüfen Sie die Förderbedingungen früh, denn der konkrete Antragsweg und die Voraussetzungen hängen vom Programm ab. Die KfW-Förderkredite im Überblick erläutern die Antragstellung über Finanzierungspartner.
Bei größeren Finanzierungsbeträgen sollten Sie früh ein Beratungsgespräch einplanen. Die Deutsche Bank beschreibt für Firmenkredite eine Online-Beantragung unter Voraussetzungen wie ausreichender Bonität und tragfähigem Geschäftsmodell. Weitere Informationen stehen auf der Seite zu Firmen- und Geschäftskrediten.
Schritt 5: Antrag stellen und Prüfung beantworten
Reichen Sie den Antrag mit vollständigen und aktuellen Unterlagen ein. Bevor eine Bank einen Kredit vergibt, muss sie prüfen, ob der Kreditnehmer ihn voraussichtlich zurückzahlen kann. Bei geschäftlichen Finanzierungen kann die Prüfung neben den persönlichen und betrieblichen Zahlen auch den Finanzierungszweck und die Tragfähigkeit des Vorhabens betreffen. Das Kreditwesengesetz und die BaFin bilden den regulatorischen Rahmen für Banken und Kreditvergabe.
Beantworten Sie Rückfragen zeitnah und konkret. Wenn eine Zahl von der Planung abweicht, erklären Sie den Grund, statt nur eine neue Prognose einzureichen. Unvollständige oder widersprüchliche Angaben erschweren die Prüfung. Eine Zusage folgt daraus nicht automatisch: Die Bank bewertet den einzelnen Antrag und entscheidet auf Basis ihrer Prüfung.
Für Selbstständige zählt außerdem die Geschäftshistorie. Nach einer Übersicht zu Firmenkreditvoraussetzungen setzen viele Institute eine Geschäftstätigkeit von mindestens zwölf Monaten voraus; zwei Jahre gelten dort als günstigere Ausgangslage.
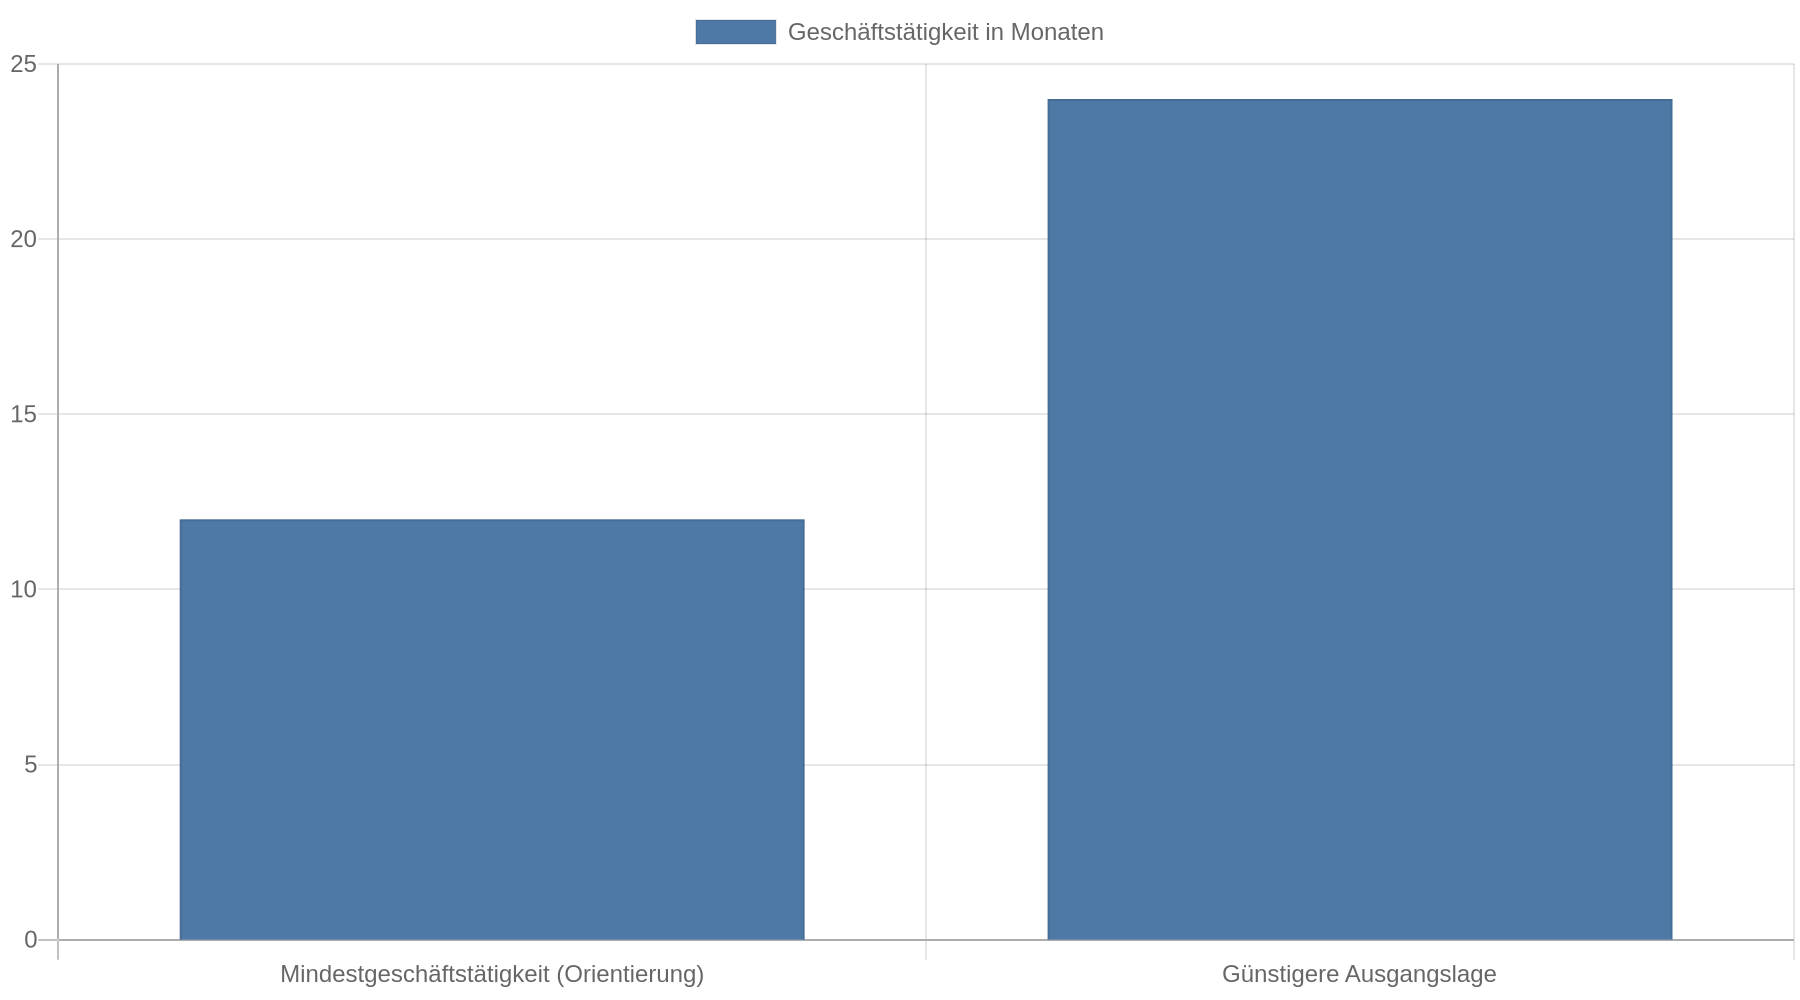 Das ist eine Orientierung aus der Kreditpraxis, keine gesetzliche Mindestdauer. Für Gründungen gibt es Förderprogramme, die ausdrücklich auf junge Unternehmen ausgerichtet sind. Die Voraussetzungen für Firmenkredite beschreiben auch, warum Rechtsform und Haftung in die Kreditprüfung einfließen können.
Schritt 6: Angebote nach Gesamtkosten und Bedingungen vergleichen
Vergleichen Sie nicht allein die Monatsrate. Prüfen Sie, wie hoch die gesamten Zins- und Gebührenkosten ausfallen, wann die Rückzahlung beginnt und welche Bedingungen für Sondertilgungen oder eine vorzeitige Rückzahlung gelten. Bei einer komplexen Finanzierung zählen außerdem die Laufzeit, die verlangten Sicherheiten und mögliche Bedingungen für die Auszahlung. Fragen Sie nach, wenn eine Bank persönliche Haftung oder zusätzliche Sicherheiten verlangt, und lassen Sie sich deren Umfang erklären.
Die Zinshöhe eines Geschäftskredits hängt unter anderem von Bonität, Laufzeit und Darlehenshöhe ab. Ein schwacher Kreditmarkt führt deshalb nicht automatisch zu niedrigeren Zinsen: Banken berücksichtigen auch ihre Refinanzierungskosten und das Ausfallrisiko. Holen Sie, soweit praktikabel, mehrere Angebote ein und vergleichen Sie sie anhand derselben Kreditsumme und Laufzeit. Für Alternativen wie umsatzbasierte Finanzierung, Factoring oder Händlerfinanzierung sollten Sie die Kosten und Rückzahlungsbedingungen besonders genau prüfen. Eine andere Finanzierungsform ist nicht automatisch günstiger.
Was bei komplexen Finanzierungen zusätzlich zählt
Wenn Sie mehrere Finanzierungsarten kombinieren, halten Sie fest, welcher Betrag für welchen Zweck vorgesehen ist und wann die einzelnen Beträge verfügbar sind. Das betrifft zum Beispiel eine Kombination aus Bankkredit, Förderdarlehen und Eigenmitteln. Klären Sie mit den Beteiligten, ob die Auszahlung eines Bausteins von einer anderen Zusage abhängt. So erkennen Sie früh, ob eine Finanzierungslücke bleibt.
Auch die Rechtsform ist für die Prüfung relevant. Bei einer GmbH oder UG sind Betriebs- und Privatvermögen grundsätzlich getrennt; Einzelunternehmen und Personengesellschaften haften anders. Fragen Sie deshalb ausdrücklich, welche Sicherheiten die Bank verlangt und ob eine Finanzierung persönliche Verpflichtungen auslöst. Die passende Rechtsform allein sichert keine Kreditzusage; eine tragfähige Rückzahlungsplanung gehört ebenfalls dazu.
Kernaussagen
- Berechnen Sie den Bedarf aus konkreten Kosten: Eine nachvollziehbare Kreditsumme senkt das Risiko, zu viel oder zu wenig zu finanzieren.
- Belegen Sie die Rückzahlung mit Unternehmenszahlen: Planen Sie Einnahmen, Ausgaben und bestehende Raten so, dass auch schwankende Geschäftsergebnisse sichtbar werden.
- Prüfen Sie Förderkredite früh: KfW-Darlehen laufen über Finanzierungspartner; die Bedingungen richten sich nach dem jeweiligen Programm.
- Vergleichen Sie Gesamtkosten und Sicherheiten: Monatsrate und Zinssatz allein zeigen nicht, welche Finanzierung langfristig tragbar ist.
- Klären Sie persönliche Haftung ausdrücklich: Rechtsform und Sicherheiten beeinflussen, welches private Risiko mit dem Geschäftskredit verbunden ist.
FAQ
Wie beantrage ich als Selbstständiger einen Kredit?
Legen Sie Zweck und benötigte Summe fest und erstellen Sie eine Rückzahlungsplanung. Fragen Sie den Kreditgeber nach den erforderlichen Unterlagen, bevor Sie eine passende Kreditart wählen und den Antrag einreichen. Vergleichen Sie anschließend die Angebote samt Kosten und Sicherheiten.
Muss mein Unternehmen schon zwölf Monate bestehen?
Eine Geschäftstätigkeit von mindestens zwölf Monaten ist bei vielen Kreditinstituten eine verbreitete Voraussetzung, aber keine gesetzliche Mindestdauer. Für Gründer gibt es Förderprogramme; ob sie passen, hängt vom Vorhaben und den jeweiligen Programmregeln ab.
Kann ich einen KfW-Kredit direkt bei der KfW beantragen?
Für die genannten Förderkredite läuft der Antrag über eine Bank oder einen anderen Finanzierungspartner. Klären Sie mit diesem Partner, ob Ihr Vorhaben die Bedingungen des ausgewählten Programms erfüllt und welche Unterlagen dafür nötig sind.
Was passiert, wenn meine Geschäftszahlen stark schwanken?
Erklären Sie die Schwankungen und zeigen Sie, wie Sie die Rückzahlung auch bei geringeren Einnahmen tragen. Eine Planung, die nur den besten Geschäftsverlauf abbildet, gibt der Bank keine belastbare Grundlage für die Einschätzung des Risikos.