
Wenn der Kreditrechner eine Monatsrate ausgibt, die Ihr Budget übersteigt, sollten Sie den Kredit nicht einfach trotzdem beantragen. Passen Sie zuerst den Kreditbetrag, die Laufzeit oder den Zeitpunkt der Aufnahme an. Die passende Rate ist der Betrag, der nach allen regelmäßigen Ausgaben dauerhaft übrig bleibt. Ziehen Sie davon noch einen Sicherheitsabstand ab.
Ein Kreditrechner zeigt meist nur eine Beispielrate. Dabei fehlen möglicherweise persönliche Kosten, spätere Veränderungen und die Bedingungen eines konkreten Kreditangebots. Bei einem Ratenkredit beeinflussen vor allem Kreditsumme, Laufzeit und effektiver Jahreszins die Monatsrate. Bei einer Baufinanzierung kommen unter anderem Eigenkapital, Tilgung, Zinsbindung und mögliche Sondertilgungen hinzu.
Die niedrigste Rate ist nicht automatisch die beste Lösung. Eine längere Laufzeit senkt die Monatsrate, erhöht aber in der Regel die gesamten Zinskosten. Wählen Sie deshalb eine Rate, die Sie heute und bei absehbaren Veränderungen sicher bezahlen können.
Ermitteln Sie zuerst Ihre tragfähige Monatsrate
Richten Sie sich nicht allein nach einem festen Prozentsatz Ihres Nettoeinkommens. Die Verbraucherzentrale weist darauf hin, dass solche Werte nur Durchschnittswerte sind. Entscheidend sind Ihre Miete, Lebenshaltungskosten, Unterhaltszahlungen, Versicherungen und Rücklagen.
Führen Sie deshalb eine Haushaltsrechnung durch. Erfassen Sie zunächst:
- regelmäßige Nettoeinnahmen,
- Miete oder bestehende Immobilienrate,
- Energie- und Nebenkosten,
- Kosten für Lebensmittel und Mobilität,
- Versicherungen und Unterhalt,
- bestehende Kreditraten,
- Rücklagen für Reparaturen, Gesundheit und unerwartete Ausgaben.
Prüfen Sie danach, welche Ausgaben in den nächsten Jahren dazukommen oder steigen. Dazu zählen zum Beispiel ein geplanter Umzug, eine Elternzeit, ein Fahrzeugwechsel, höhere Betreuungskosten oder das Ende eines befristeten Einkommensbestandteils.
Schauen Sie auf Ihren bisherigen Überschuss: Wie viel konnten Sie regelmäßig sparen, und welche Kaltmiete oder bisherige Wohnbelastung fällt weg? Der Betrag, der dauerhaft übrig bleibt, bildet die Grundlage für Ihre Höchstrate. Lassen Sie zusätzlich einen Puffer. Die Verbraucherzentrale empfiehlt, etwa zehn Prozent zwischen monatlichem Überschuss und Kreditrate freizuhalten.
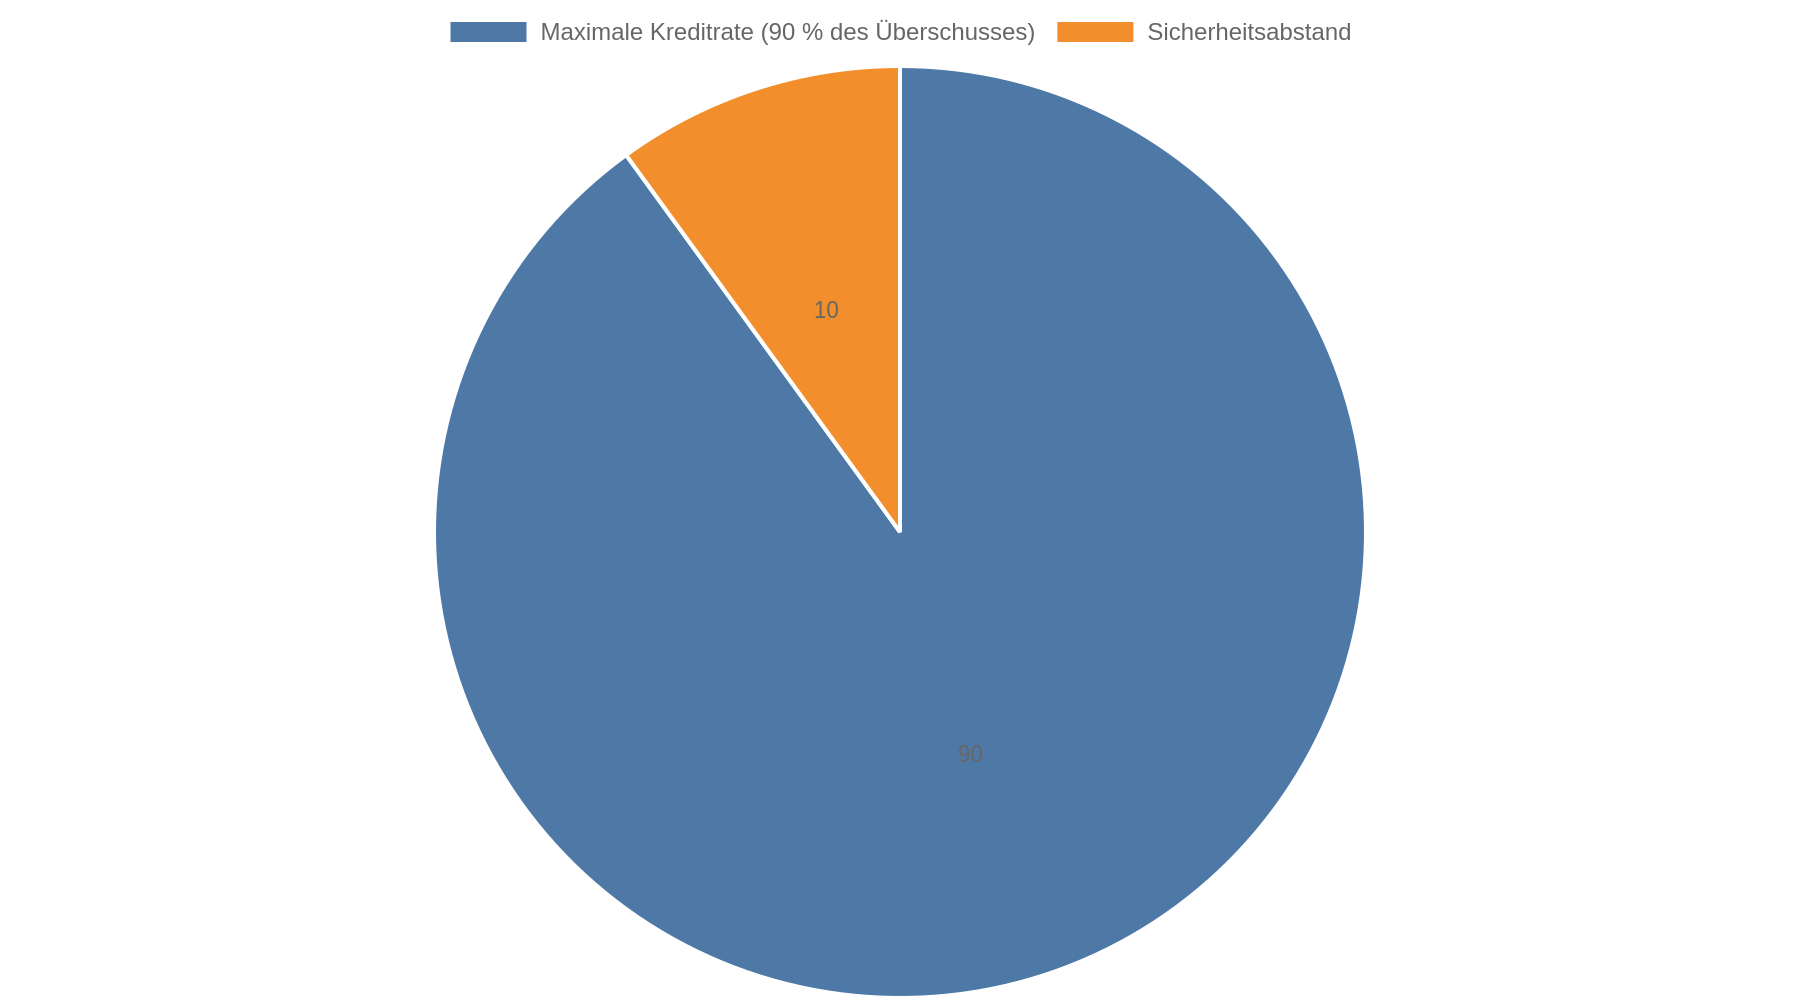
Beispiel für die eigene Rechnung
Wenn nach allen Ausgaben dauerhaft ein Betrag übrig bleibt, sollte die Rate ihn nicht vollständig aufbrauchen. Sonst fehlt bei einer ungeplanten Reparatur oder einem vorübergehenden Einkommensrückgang Geld für andere Verpflichtungen.
Mit einem Sicherheitsabstand sollte die Rate unter dem dauerhaft verfügbaren Betrag liegen. Das ist keine gesetzliche Grenze und ersetzt keine individuelle Haushaltsrechnung. Es zeigt aber, warum die vom Rechner maximal mögliche Rate nicht automatisch zu Ihrem Alltag passt.
Kreditbetrag senken, wenn die Anschaffung Spielraum lässt
Am schnellsten senken Sie die Rate mit einem kleineren Kreditbetrag. Jede nicht geliehene Summe verringert die Rate und die späteren Zinsen. Prüfen Sie deshalb, ob Sie den Kauf verschieben, Eigenmittel einsetzen oder auf einen Teil der Anschaffung verzichten können.
Bei einem Ratenkredit können Sie beispielsweise zunächst nur den notwendigen Betrag finanzieren und optionale Ausgaben später aus laufendem Einkommen bezahlen. Bei einer Baufinanzierung gehören Eigenkapital, Fördermittel und die benötigte Darlehenshöhe in ein gemeinsames Finanzierungskonzept. Die Stiftung Warentest empfiehlt, diese Punkte vor dem Einholen konkreter Angebote zu klären.
Eine geringere Kreditsumme senkt die Monatsrate und die Zinskosten. Dafür benötigen Sie mehr eigenes Geld oder müssen die Anschaffung kleiner planen.
Beispiel aus der Baufinanzierung
Die Verbraucherzentrale erläutert anhand einer Beispielrechnung, wie eine Annuität aus Zins und Tilgung den möglichen Kreditbetrag bestimmt. Eine Annuität verbindet Zins und Tilgung in einer regelmäßigen Rate. Die Beispielrechnung gilt nicht für jedes Angebot, macht aber den Zusammenhang sichtbar: Sinkt die tragfähige Rate, sinkt bei gleichen Zins- und Tilgungsannahmen auch der finanzierbare Betrag.
Laufzeit verlängern, aber die Gesamtkosten prüfen
Steht der Kreditbetrag fest, senkt eine längere Laufzeit die Monatsrate. Sie zahlen den Kredit über mehr Monate zurück und zahlen deshalb länger Zinsen. Die Gesamtkosten steigen.
| Anpassung | Wirkung auf die Monatsrate | Wirkung auf die Gesamtkosten | Sinnvoll, wenn … |
|---|---|---|---|
| Kreditbetrag senken | sinkt | sinken | Sie weniger finanzieren oder mehr Eigenmittel einsetzen können |
| Laufzeit verlängern | sinkt | steigen in der Regel | die Rate sonst nicht dauerhaft tragbar ist |
| Laufzeit verkürzen | steigt | sinken in der Regel | Ihr Budget eine höhere Rate sicher zulässt |
| Sondertilgung leisten | bleibt zunächst gleich oder sinkt je nach Vertrag | sinken häufig | Sie zusätzliches Geld einsetzen können und der Vertrag dies erlaubt |
Vergleichen Sie im Rechner deshalb nicht nur die Monatsrate, sondern auch den Gesamtbetrag aller Zahlungen. Eine Rate, die gerade noch in Ihr Budget passt, kann durch eine sehr lange Laufzeit unnötig teuer werden.
Ein sinnvoller Vergleich umfasst mindestens zwei Varianten: eine Laufzeit mit möglichst niedrigen Gesamtkosten und eine längere Laufzeit mit mehr monatlichem Spielraum. Entscheiden Sie sich nur für die kürzere Variante, wenn die höhere Rate auch bei absehbaren Veränderungen tragbar bleibt.
Zeitpunkt verschieben, wenn das Budget noch nicht stabil ist
Manchmal passt keine Rate, weil der Kredit zu früh kommt. Das passiert zum Beispiel bei unsicherem Einkommen, hohen bestehenden Verpflichtungen oder fehlenden Rücklagen. Ein späterer Antrag verbessert Ihre Ausgangslage, wenn Sie bis dahin sparen, Schulden abbauen oder den Kreditbetrag verringern.
Warten Sie jedoch nicht allein auf eine bestimmte Zinsentwicklung. Zukünftige Zinssätze lassen sich nicht zuverlässig aus dem Kreditrechner ableiten. Entscheidend ist zuerst, ob Sie die Rate aus Ihrem Einkommen dauerhaft bezahlen können.
Vor dem späteren Antrag können Sie konkrete Vorbereitungen treffen:
- Legen Sie monatlich den Betrag zurück, den die künftige Rate ungefähr erreichen würde.
- Beobachten Sie, ob dieser Betrag auch bei unregelmäßigen Ausgaben verfügbar bleibt.
- Tilgen Sie möglichst teure bestehende Schulden, ohne dafür neue Schulden aufzunehmen.
- Sammeln Sie Unterlagen zu Einkommen, Ausgaben und bestehenden Verpflichtungen.
- Berechnen Sie den Kreditbetrag erneut, sobald sich Ihr Budget tatsächlich verändert hat.
Die Probezahlung ist besonders hilfreich. Wenn Sie beispielsweise drei Monate lang regelmäßig den geplanten Ratenbetrag zurücklegen können, zeigt das Ihre aktuelle Belastbarkeit besser als eine einzelne Rechnerausgabe. Die Rücklage bleibt zugleich für Eigenkapital, Nebenkosten oder einen Notfall verfügbar.
Prüfen Sie die Annahmen des Kreditrechners
Eine unpassende Rate kann auf falsche Eingaben zurückgehen. Prüfen Sie, ob der Rechner den effektiven Jahreszins, Bearbeitungs- oder Vermittlungskosten, Sondertilgungen und die richtige Laufzeit berücksichtigt.
Der effektive Jahreszins fasst den Preis des Kredits unter den angegebenen Bedingungen zusammen. Er eignet sich besser zum Vergleich verschiedener Angebote als der reine Sollzins. Die Stiftung Warentest empfiehlt, mehrere Angebote einzuholen und den effektiven Jahreszins als wichtigsten Vergleichsmaßstab zu verwenden.
Eine Beispielrechnung ist unverbindlich und ersetzt keinen Kreditvertrag. Der Rechner kann mit einem günstigen Zinssatz rechnen. Der konkrete Zinssatz hängt jedoch von Ihrer Situation ab. Dabei spielen Einkommen und Sicherheiten ebenso eine Rolle wie Kredithöhe und Laufzeit. Auch die Bonitätsprüfung fließt ein. Die angezeigte Rate dient daher nur der Planung.
Bei einer Baufinanzierung sollten Sie auch Kaufnebenkosten, Instandhaltung und mögliche Veränderungen der Anschlussfinanzierung einbeziehen. Bei einem allgemeinen Ratenkredit zählen vor allem der tatsächliche Auszahlungsbetrag, die Gesamtkosten und die Bedingungen für vorzeitige Rückzahlung.
Nach Vertragsabschluss: Rate ändern, Sondertilgung oder Pause
Wenn Sie die laufende Rate nicht mehr dauerhaft bezahlen können, sprechen Sie frühzeitig mit dem Kreditgeber. Eine nachträgliche Änderung erfolgt je nach Vertrag über einen neuen Kreditvertrag, eine Umschuldung oder eine vereinbarte Anpassung. Ob die Bank zustimmt, hängt vom Vertrag, Ihrem Einkommen, Ihrem Zahlungsverlauf und einer erneuten Prüfung ab.
Eine Umschuldung kann die Rate senken, aber zusätzliche Kosten verursachen. Dazu zählen eine Vorfälligkeitsentschädigung, Bearbeitungs- oder Abschlusskosten und ein höherer Zinssatz. Bei vielen Verbraucherdarlehen ist die Vorfälligkeitsentschädigung gesetzlich begrenzt. Laut Check24 beträgt sie höchstens 1 Prozent der Restschuld bei mehr als zwölf offenen Raten und höchstens 0,5 Prozent bei zwölf oder weniger offenen Raten.
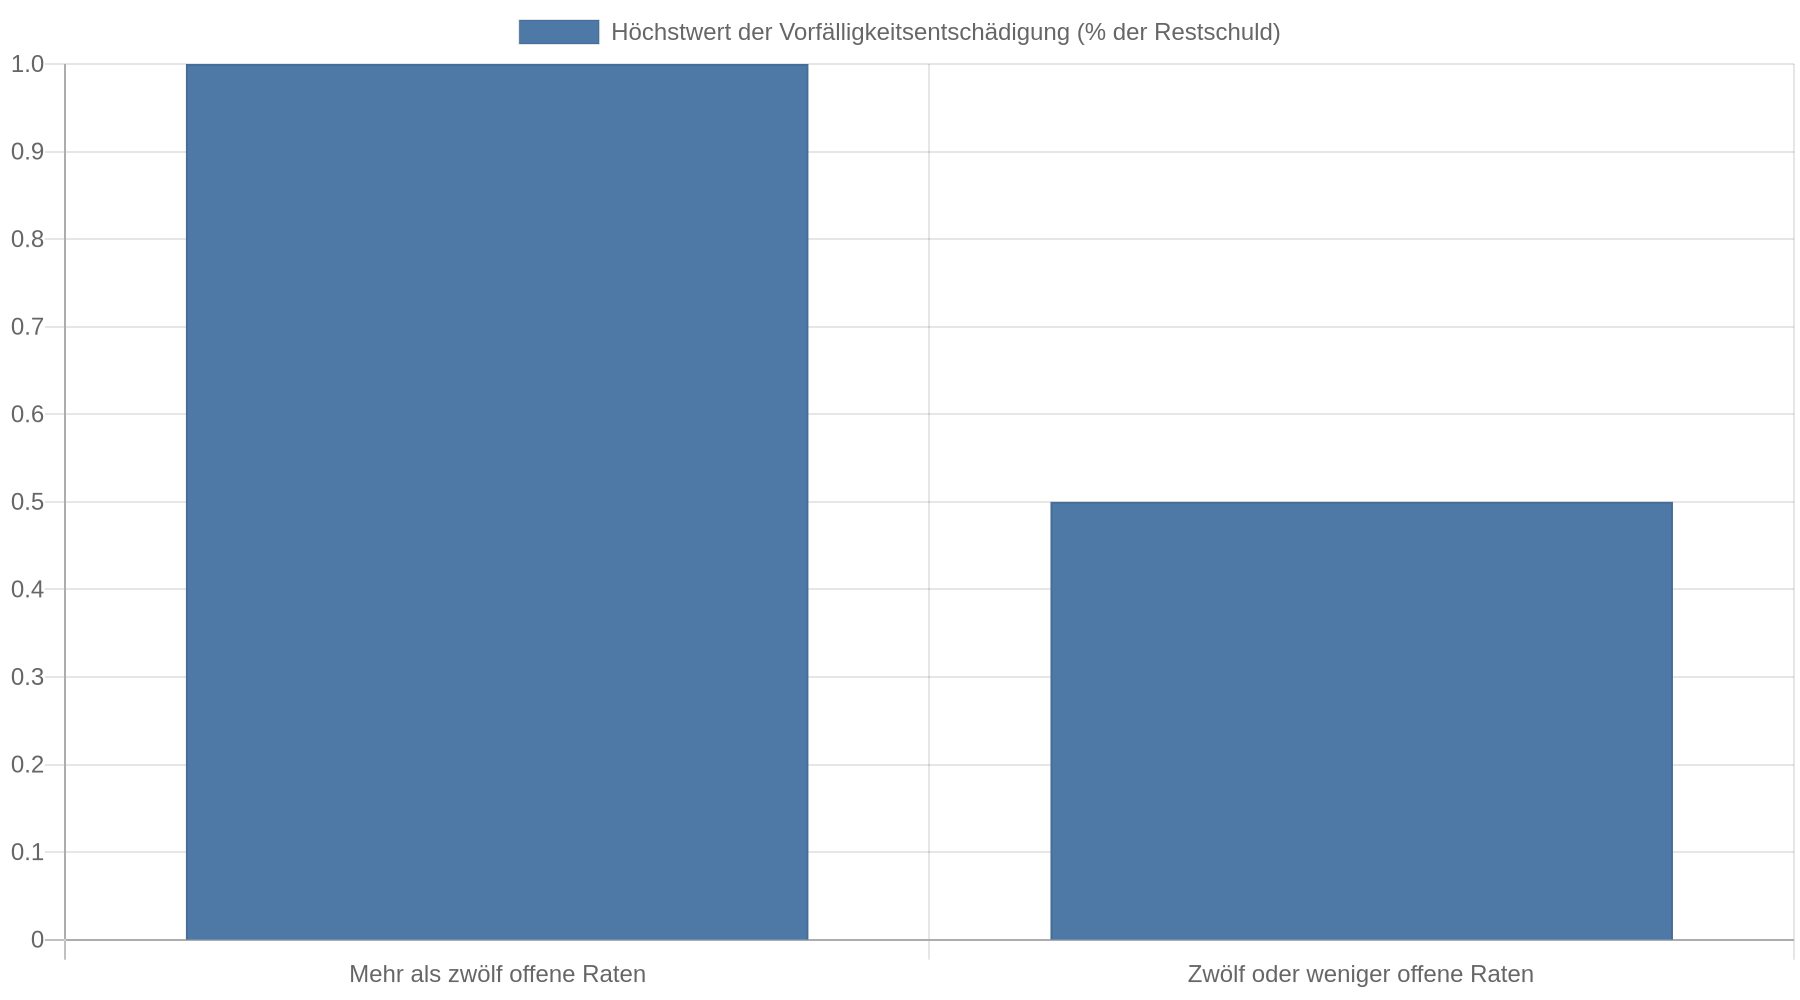 Sie darf außerdem nicht höher sein als der tatsächlich entgangene Zins. Prüfen Sie den konkreten Vertrag, bevor Sie ablösen oder umschulden.
Eine Sondertilgung kann die Restschuld und die Zinskosten senken. Wenn die Rate gleich bleibt, verkürzt sich häufig die Laufzeit. Wenn Sie nach der Sondertilgung die Rate senken und die ursprüngliche Laufzeit beibehalten, zahlen Sie über einen längeren Zeitraum Zinsen. Eine Sondertilgung kann sich besonders lohnen, wenn Ihr Vertrag kostenlose Zahlungen erlaubt und Sie das Geld nicht als Notfallreserve benötigen.
Achten Sie auf den Preis einer Sondertilgungsoption. Bei manchen Baufinanzierungen ist ein bestimmter jährlicher Betrag kostenlos möglich. Ein Zinsaufschlag lohnt sich nach Angaben von Dr. Klein nur dann, wenn Sie regelmäßig hohe Sondertilgungen leisten. Eine einzelne Zahlung gleicht höhere laufende Zinsen nicht automatisch aus.
Eine Ratenpause, Ratenreduzierung oder Tilgungsaussetzung steht nur zur Verfügung, wenn der Vertrag oder der Kreditgeber dies vorsieht. Häufig verlangen Banken eine nachweisbare finanzielle Notlage und einen bisher ordnungsgemäßen Zahlungsverlauf. Fragen Sie direkt nach den Voraussetzungen und lassen Sie sich die zusätzlichen Zinsen und die neue Laufzeit schriftlich nennen.
Bei einem Engpass zuerst existenzielle Kosten sichern
Wenn Sie eine Rate nicht mehr pünktlich zahlen können, warten Sie nicht auf die Mahnung. Informieren Sie den Kreditgeber vor dem Fälligkeitstermin und erklären Sie Ihre Lage. Bitten Sie um eine schriftliche Lösung, etwa eine Stundung, eine befristete Senkung oder einen geänderten Zahlungsplan.
Miete, Energiekosten, Lebensmittel, notwendige Medikamente, Telefon und Internet sowie Unterhaltsleistungen haben Vorrang. Die Verbraucherzentrale warnt davor, Zahlungen einfach aufzuschieben. Bei einem allgemeinen Verbraucherkredit können Verzug, Mahnkosten und Inkassokosten entstehen.
Bei einer Immobilienfinanzierung sind die Folgen besonders schwerwiegend. Bereits zwei ausbleibende Darlehensraten können eine Kündigung ermöglichen. Bei einer selbst genutzten Immobilie kann die Bank nach längeren Zahlungsrückständen die Grundschuld kündigen und eine Zwangsversteigerung betreiben. Holen Sie bei ernsthaften Problemen frühzeitig Hilfe bei einer anerkannten Schuldnerberatung oder einer Verbraucherzentrale.
Ihre konkrete Entscheidung in drei Schritten
Gehen Sie in dieser Reihenfolge vor:
- Rate festlegen: Ermitteln Sie Einnahmen, Ausgaben und den dauerhaften Überschuss. Ziehen Sie einen Sicherheitsabstand für unvorhergesehene Kosten ab.
- Kredit neu berechnen: Senken Sie zunächst den Betrag. Reicht das nicht, vergleichen Sie eine längere Laufzeit mit den höheren Gesamtkosten. Verschieben Sie den Antrag, wenn Einkommen oder Ausgaben noch nicht stabil sind.
- Angebote vergleichen: Prüfen Sie mehrere konkrete Angebote anhand des effektiven Jahreszinses, des Gesamtbetrags, der Sondertilgungsmöglichkeiten und der Bedingungen für Ratenänderung oder Ablösung.
Schreiben Sie heute Ihre monatlichen Einnahmen und Ausgaben auf. Ermitteln Sie den Betrag, den Sie nach allen Kosten dauerhaft zurücklegen können. Setzen Sie die Rate mindestens etwa zehn Prozent darunter. Berechnen Sie mit diesem Wert den benötigten Kreditbetrag und zwei Laufzeitvarianten.
Kernaussagen
- Berechnen Sie Ihre eigene Obergrenze: Ihre Obergrenze richtet sich nach dem dauerhaften Überschuss und einem Sicherheitsabstand, nicht allein nach einer pauschalen Prozentregel oder der höchsten Rate im Rechner.
- Senken Sie zuerst den Kreditbetrag: Weniger Finanzierung reduziert gleichzeitig Monatsrate und Zinskosten.
- Verlängern Sie die Laufzeit bewusst: Die Rate sinkt, aber die gesamten Zinsen steigen in der Regel.
- Prüfen Sie Vertragsoptionen: Sondertilgung, Ratenwechsel oder eine Pause helfen nur, wenn Ihr Vertrag sie erlaubt und die Folgekosten tragbar bleiben.
- Handeln Sie vor dem Zahlungsverzug: Sprechen Sie bei einem Engpass sofort mit dem Kreditgeber und sichern Sie zuerst Miete, Energie, Lebensmittel und andere existenzielle Kosten.
FAQ
Was mache ich, wenn keine der berechneten Raten zu meinem Budget passt?
Senken Sie zuerst den Kreditbetrag und prüfen Sie danach eine längere Laufzeit. Wenn die Rate auch dann nicht dauerhaft tragbar ist, verschieben Sie den Kredit und verbessern Sie bis dahin Ihre Rücklagen oder tilgen Sie bestehende Schulden.
Kann eine pauschale Rate gemessen am Nettoeinkommen zu hoch sein?
Ein pauschaler Prozentsatz ist nur ein grober Orientierungswert und keine persönliche Freigrenze. Bei hohen Wohnkosten, Unterhalt oder unsicherem Einkommen kann eine deutlich niedrigere Rate angemessen sein.
Wie kann ich die Rate nach Abschluss des Kredits senken?
Fragen Sie den Kreditgeber nach einer Ratenänderung, einer Umschuldung, einer Stundung oder einer Tilgungsaussetzung. Vergleichen Sie dabei nicht nur die neue Rate, sondern auch zusätzliche Zinsen, Gebühren, die Laufzeit und eine mögliche Vorfälligkeitsentschädigung.
Lohnt sich eine Sondertilgung immer?
Nein. Eine kostenlose Sondertilgung senkt in der Regel die Restschuld und die Zinskosten. Bei einem Zinsaufschlag lohnt sie sich vor allem, wenn Sie regelmäßig hohe Beträge einzahlen, nicht bei einer einmaligen kleinen Zahlung.
Was passiert, wenn ich eine Kreditrate nicht zahlen kann?
Bei einem allgemeinen Verbraucherkredit drohen Verzug, Mahnungen und weitere Kosten. Kontaktieren Sie den Kreditgeber sofort; bei einer Immobilienfinanzierung sollten Sie wegen des hohen Kündigungs- und Verwertungsrisikos besonders schnell handeln.
Soll ich auf niedrigere Zinsen warten?
Eine bestimmte Zinsentwicklung lässt sich nicht zuverlässig planen. Verschieben Sie den Kredit vor allem dann, wenn Ihr Einkommen nicht stabil ist, der Kreditbetrag zu hoch ausfällt oder Ihnen eine ausreichende Rücklage fehlt.