
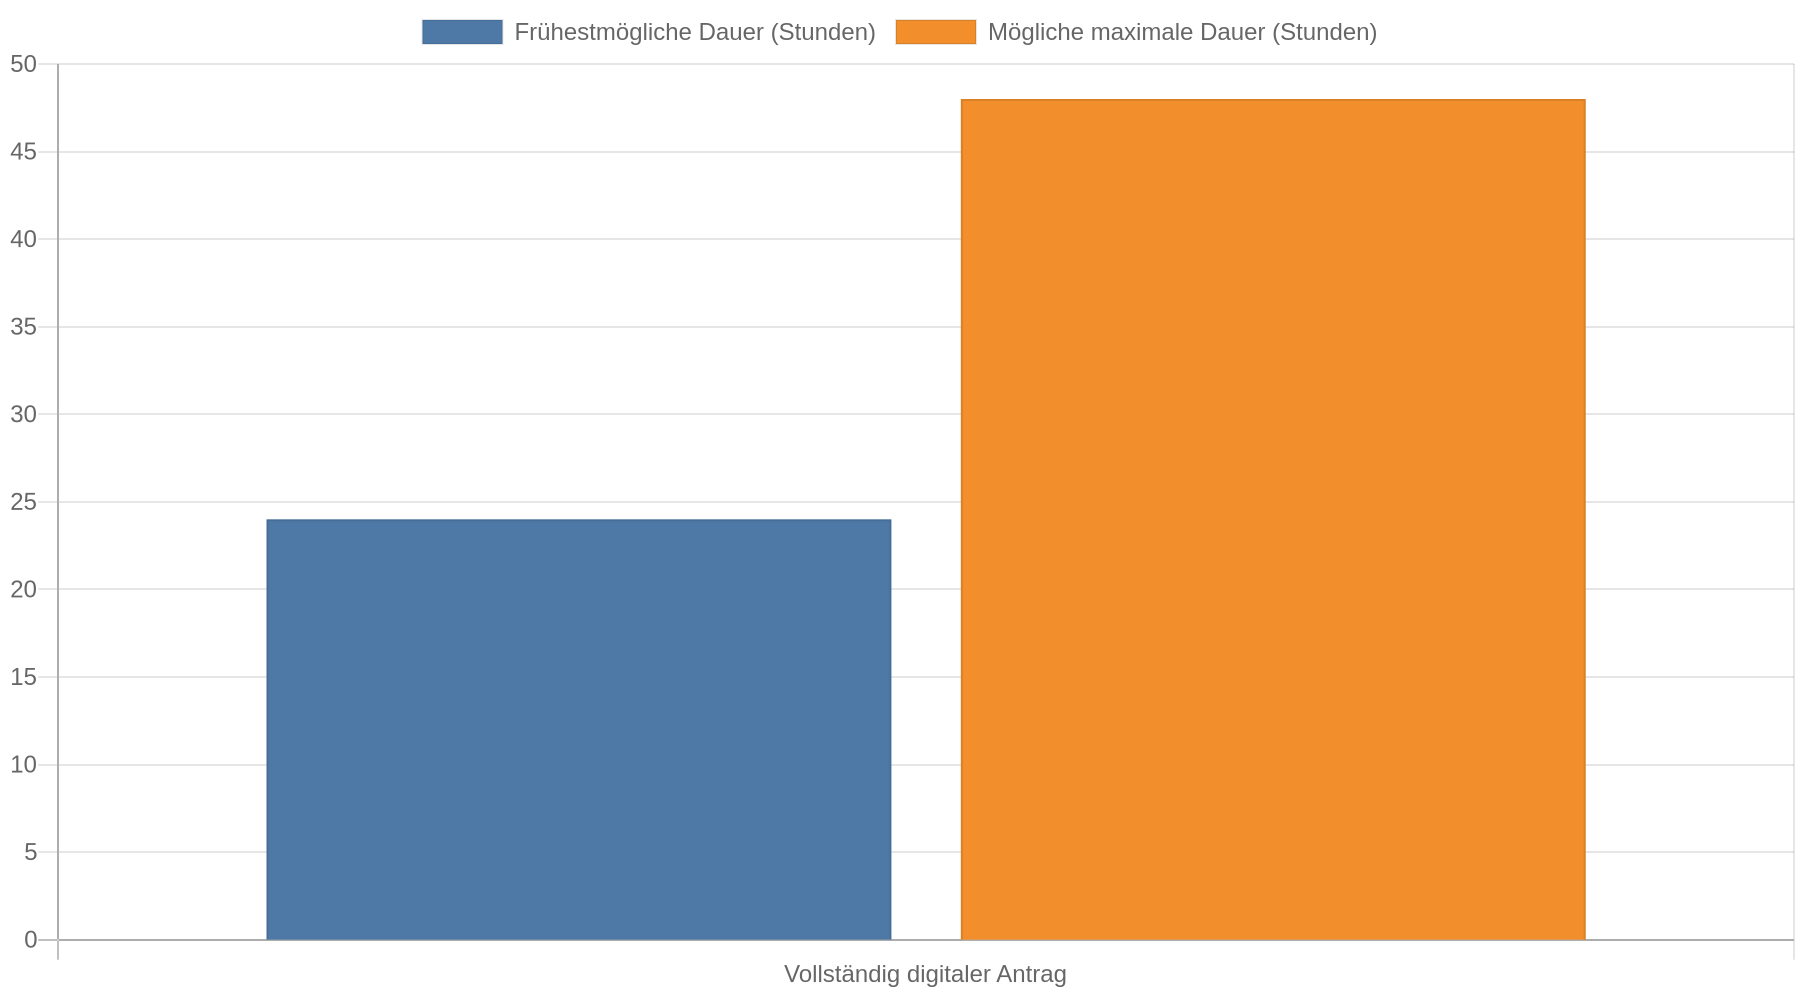
Wenn Sie eine Autoreparatur, eine Nachzahlung oder ein defektes Haushaltsgerät sofort bezahlen müssen, kann ein Sofortkredit eine passende Lösung sein. Dabei handelt es sich meist um einen normalen Ratenkredit mit vollständig digitalem Antrag und eine schnelle Kreditentscheidung. Die Bank prüft Ihre Angaben online und zahlt den Kreditbetrag bei einem reibungslosen Ablauf oft am selben oder nächsten Werktag aus.
Die schnelle Auszahlung passt zu einer notwendigen Ausgabe, wenn Sie die monatlichen Raten sicher aus Ihrem Einkommen bezahlen können. Bei spontanen Wünschen, einem dauerhaft überzogenen Konto oder hohen bestehenden Schulden verlängert ein weiterer Kredit die finanzielle Belastung.
Eine schnelle Kreditentscheidung bedeutet nicht, dass das Geld bereits verfügbar ist. Eine „Sofortzusage“ bedeutet zunächst nur, dass der Anbieter Ihren Antrag positiv bewertet. Die Bank zahlt erst aus, wenn sie die Unterlagen und Ihre Identität geprüft, den Vertrag unterschrieben und gegebenenfalls Ihr Girokonto geprüft hat.
Was bei einem Sofortkredit tatsächlich sofort geht
Bei manchen Anbietern dauert der Antrag nur wenige Minuten. Für eine Auszahlung innerhalb von 24 bis 48 Stunden müssen Sie alle digitalen Schritte nutzen. Dazu gehören häufig der digitale Kontoblick und die Identitätsprüfung per Video. Hinzu kommt die elektronische Unterschrift. Der ADAC erklärt den Ablauf und die Grenzen der Sofortzusage.
Ein Kontoblick bedeutet, dass Sie der Bank vorübergehend Zugriff auf Kontoinformationen gewähren. Sie sieht dadurch unter anderem regelmäßige Einnahmen, laufende Ausgaben und bestehende Belastungen. Die Bank nutzt diese Daten zur Prüfung Ihrer Zahlungsfähigkeit.
Wie schnell das Geld ausgezahlt wird, hängt vor allem von drei Punkten ab: vollständigen Unterlagen, dem digitalen Verfahren des Anbieters und dem Zeitpunkt des Antrags. Während der Geschäftszeiten bearbeitet die Bank einen Antrag schneller als am Wochenende oder in der Nacht. Fehlen Nachweise oder müssen Mitarbeitende Angaben prüfen, dauert die Auszahlung länger.
| Schritt | Was passiert? | Typische Verzögerung |
|---|---|---|
| Antrag | Sie geben Kreditsumme, Laufzeit, Einkommen und persönliche Daten ein. | Unvollständige Angaben |
| Bonitätsprüfung | Die Bank prüft Einkommen, bestehende Verpflichtungen und Kreditwürdigkeit. | Rückfragen oder zusätzliche Nachweise |
| Identität | Sie bestätigen Ihre Identität, zum Beispiel per Video-Verfahren. | Nicht verfügbare Kamera oder fehlende Unterlagen |
| Vertrag | Sie unterschreiben digital oder auf Papier. | Papierunterlagen und Postversand |
| Auszahlung | Die Bank überweist den Betrag auf Ihr Girokonto. | Wochenende, Banklaufzeiten oder manuelle Prüfung |
Nach einem Test der Stiftung Warentest kann die Bank den Betrag noch am Tag des Antrags auszahlen, wenn sie die Finanzlage digital über das Girokonto prüft. Das gilt nur unter passenden Voraussetzungen und nicht für jeden Antrag.
Wann die schnelle Auszahlung sinnvoll ist
Ein Sofortkredit passt vor allem zu einem notwendigen und klar begrenzten Zahlungsanlass. Dazu zählen beispielsweise eine dringende Autoreparatur, ein ausgefallener Kühlschrank oder eine unerwartete Nachzahlung. Sie sollten den genauen Betrag kennen und die Rückzahlung in Ihrem Haushaltsbudget einplanen können.
Ein Beispiel: Ihr Auto wird für den Arbeitsweg benötigt, die Reparatur kostet einen feststehenden Betrag und Ihr monatliches Einkommen lässt nach Abzug aller Ausgaben noch ausreichend Spielraum. Dann kann ein Ratenkredit planbarer sein als eine dauerhafte Überziehung des Girokontos. Planen Sie trotzdem Ihr Haushaltsbudget. Prüfen Sie vor dem Antrag, wie viel Geld nach der Rate jeden Monat für Miete, Energie, Versicherungen, Lebensmittel und Rücklagen bleibt.
Auch zur Ablösung eines teuren Dispokredits kann ein Ratenkredit sinnvoll sein. Der Dispokredit ist für kurzfristige Engpässe gedacht, aber die Zinsen fallen vom ersten Tag an an. Laut Biallo lag der durchschnittliche Dispozins im April 2025 bei 9,98 Prozent; einzelne Banken verlangten deutlich mehr. Mit festen Raten steht der Rückzahlungsplan fest. Das hilft nur, wenn Sie Ihr Girokonto danach nicht wieder dauerhaft überziehen.
Für einen kurzen Engpass bis zum nächsten sicheren Einkommen reicht unter Umständen eine andere Lösung. Ein vorhandener zinsfreier Zahlungsaufschub, ein Gehaltsvorschuss oder eine private Vereinbarung mit Familie und Freunden verursacht möglicherweise weniger Kosten. Prüfen Sie diese Möglichkeit zuerst, wenn der Geldbedarf nur wenige Tage betrifft.
Wann Schnelligkeit zum Risiko wird
Eine schnelle Auszahlung verschärft Ihre finanzielle Lage, wenn bereits mehrere Raten, Mahnungen oder ein dauerhaft überzogenes Konto bestehen. Ein weiterer Kredit verschiebt die Belastung nur in die Zukunft. Die einzelne Monatsrate wirkt vielleicht überschaubar, zusammen können alle Raten Ihr Budget überfordern.
Nehmen Sie keinen Kredit auf, um laufende Grundausgaben dauerhaft zu finanzieren. Wenn Geld für Miete, Strom, Lebensmittel oder bestehende Kreditraten fehlt, brauchen Sie zuerst einen Überblick über Einnahmen, Ausgaben und Schulden. Eine unabhängige Schuldnerberatung hilft dabei, bevor neue Verpflichtungen entstehen.
Auch bei nicht notwendigen Anschaffungen rechtfertigt Zeitdruck selten höhere Kosten. Ein neues Smartphone, Möbel oder eine Reise werden durch die schnelle Auszahlung nicht günstiger. Warten Sie, bis Sie den Kauf aus Rücklagen bezahlen können, oder vergleichen Sie die Finanzierung in Ruhe.
Besondere Vorsicht gilt bei Werbeaussagen wie „ohne Schufa“. Seriöse Kreditgeber prüfen Ihre Kreditwürdigkeit. Die Stiftung Warentest warnt vor Angeboten mit hohen Gebühren oder Zinsen, die mit einer Kreditvergabe ohne diese Prüfung werben. Ein Anbieter kann Ihnen keine seriöse Auszahlung versprechen, ohne Einkommen, bestehende Verpflichtungen und Rückzahlungsfähigkeit zu prüfen.
Der beworbene Zinssatz ist selten Ihr Zinssatz
Vergleichen Sie Angebote mit dem effektiven Jahreszins. Er umfasst die Gesamtkosten des Kredits und berücksichtigt anfallende Gebühren. Der Sollzins allein reicht für einen fairen Vergleich nicht aus, weil er zusätzliche Kosten nicht vollständig zeigen muss.
Werbung stellt häufig den niedrigsten Zinssatz einer Zinsspanne heraus. Nach Angaben der Stiftung Warentest erhalten diesen sogenannten Superzins eher Personen mit gutem Einkommen und sicherem Arbeitsplatz. Ihren persönlichen Zinssatz erfahren Sie bei vielen Banken erst im Verlauf des Antrags.
Die Gesamtkosten hängen von vier Größen ab:
- der Kreditsumme,
- dem effektiven Jahreszins,
- der Laufzeit,
- Ihrer persönlichen Bonität.
Eine längere Laufzeit senkt die monatliche Rate, erhöht aber die Zinskosten über die gesamte Vertragsdauer. Eine kürzere Laufzeit führt zu höheren Monatsraten und einer schnelleren Rückzahlung. Wählen Sie die Rate so, dass sie auch bei einer unerwarteten Ausgabe tragbar bleibt.
Rechnen Sie vor dem Antrag mit Ihren tatsächlichen Zahlen. Ziehen Sie von Ihrem monatlichen Nettoeinkommen alle festen Ausgaben, bestehenden Raten und einen Betrag für Rücklagen ab. Nur das übrige Geld steht für eine neue Rate zur Verfügung. Ist die Rate nur bezahlbar, wenn kein weiterer Schaden, keine Nachzahlung und keine Einkommenslücke entsteht, ist sie zu hoch.
Warnzeichen bei schnellen Kreditangeboten
Seriöse Anbieter erklären Kreditbetrag, Laufzeit, effektiven Jahreszins, Rate und Gesamtrückzahlung verständlich. Sie prüfen Ihre Zahlungsfähigkeit und verlangen kein Geld, bevor sie den Kredit genehmigt und ausgezahlt haben.
Die Verbraucherzentrale nennt mehrere Warnzeichen für unseriöse Kreditvermittlung. Brechen Sie die Anfrage ab, wenn ein Anbieter:
- eine Vorauszahlung verlangt, eine Nachnahmegebühr erhebt oder kostenpflichtige Unterlagen fordert,
- eine Prepaid-Karte oder ein kostenpflichtiges Abo mit dem Kredit verbindet,
- die Auszahlung unabhängig von Einkommen und Kreditwürdigkeit in Aussicht stellt,
- kein nachvollziehbares Impressum oder keine erreichbare Telefonnummer hat,
- seinen Sitz im Ausland verschleiert oder nur über schwer prüfbare Kontaktdaten erreichbar ist.
Ein Kreditvermittler vergibt den Kredit nicht selbst. Er leitet Ihre Anfrage an Banken weiter und kann dafür zusätzliche Kosten verlangen. Laut Verbraucherzentrale ist eine Vergütung grundsätzlich erst fällig, wenn aufgrund seiner Tätigkeit ein Darlehen genehmigt und ausgezahlt wurde. Zahlen Sie deshalb keine Gebühren im Voraus.
Welche Alternativen Sie vor dem Antrag prüfen sollten
Für einen sehr kurzen Engpass kann ein Dispokredit einfacher sein. Er eignet sich jedoch nur, wenn Sie den Betrag sicher und kurzfristig ausgleichen können. Bleibt das Konto dauerhaft im Minus, wird der Dispo wegen der laufenden Zinsen teuer.
Eine Kreditkarte kann bei einigen Verträgen einen zinsfreien Zahlungszeitraum bieten, wenn Sie den offenen Betrag vollständig innerhalb der Abrechnungsfrist begleichen. Prüfen Sie dafür die Bedingungen Ihres Kartenvertrags. Eine Teilzahlung führt häufig zu Zinsen.
Bei wiederkehrendem Finanzbedarf kommen ein Rahmenkredit oder ein klassischer Kredit bei Ihrer Hausbank infrage. Ein Gehaltsvorschuss kann bei einem einmaligen Engpass helfen. Für notwendige Anschaffungen lohnt sich außerdem die Frage, ob eine Reparatur, ein gebrauchtes Ersatzgerät oder ein späterer Kauf die Kreditsumme verringert.
Vergleichen Sie diese Möglichkeiten nach Gesamtkosten und Rückzahlungsdauer. Die schnellste Auszahlung ist nicht automatisch die günstigste Lösung.
So treffen Sie die Entscheidung in zehn Minuten
Prüfen Sie vor einem Antrag diese vier Punkte:
- Zahlungsgrund: Ist die Ausgabe notwendig, und steht der genaue Betrag fest?
- Rückzahlung: Bleibt nach allen Lebenshaltungskosten genug Geld für die Monatsrate?
- Gesamtkosten: Kennen Sie den effektiven Jahreszins und den Gesamtbetrag der Rückzahlung?
- Anbieter: Verlangt der Anbieter keine Vorauszahlung und erklärt er die Kreditprüfung nachvollziehbar?
Wenn Sie eine Frage nicht beantworten können, stellen Sie den Antrag noch nicht. Vergleichen Sie zuerst mehrere Angebote mit demselben Kreditbetrag und derselben Laufzeit anhand des effektiven Jahreszinses. Lesen Sie vor der digitalen Unterschrift die Rate, die Gesamtrückzahlung und mögliche Zusatzprodukte vollständig durch.
Kernaussagen
- Prüfen Sie den Zahlungsgrund: Ein Sofortkredit eignet sich vor allem für notwendige, einmalige Ausgaben mit feststehendem Betrag.
- Unterscheiden Sie Zusage und Auszahlung: Eine schnelle Kreditentscheidung bedeutet nicht, dass das Geld sofort auf Ihrem Konto verfügbar ist.
- Vergleichen Sie den effektiven Jahreszins: Der beworbene Niedrigzins gilt nicht automatisch für Ihre persönliche Situation.
- Meiden Sie Vorauszahlungen und „ohne Schufa“-Versprechen: Seriöse Kreditgeber prüfen Ihre Zahlungsfähigkeit und verlangen keine Gebühren vor der Auszahlung.
- Berechnen Sie die Rate vor dem Antrag: Ziehen Sie alle laufenden Kosten und bestehende Raten von Ihrem Einkommen ab und nutzen Sie nur den verbleibenden Betrag.
FAQ
Wie schnell ist das Geld bei einem Sofortkredit auf dem Konto?
Bei einem vollständig digitalen Antrag ist eine Auszahlung am selben oder nächsten Werktag möglich. Häufig werden 24 bis 48 Stunden genannt.
 Wochenende, fehlende Unterlagen, eine zusätzliche Prüfung oder ein nicht vollständig digitaler Ablauf verlängern die Bearbeitung.
Bedeutet eine Sofortzusage, dass mein Kredit sicher ausgezahlt wird?
Nein. Eine Sofortzusage bezieht sich zunächst auf die Kreditentscheidung. Die Auszahlung setzt weitere Schritte wie Identitätsprüfung, Vertragsunterzeichnung und die abschließende Prüfung der Angaben voraus.
Wie erkenne ich, ob die Kreditrate zu hoch ist?
Ermitteln Sie Ihr monatliches Nettoeinkommen und ziehen Sie Miete, Energie, Versicherungen, Lebenshaltungskosten, bestehende Raten sowie einen Betrag für Rücklagen ab. Die neue Rate muss aus dem verbleibenden Betrag auch bei unerwarteten Ausgaben bezahlbar bleiben.
Ist ein Sofortkredit ohne Schufa seriös?
Eine seriöse Kreditvergabe ohne Prüfung der Zahlungsfähigkeit ist unüblich. Angebote mit der Aussage „ohne Schufa“ sind laut Stiftung Warentest und ADAC häufig mit hohen Kosten oder weiteren Risiken verbunden. Prüfen Sie Anbieter besonders kritisch und zahlen Sie niemals Gebühren vor der Auszahlung.
Wie kann ich einen teuren Dispo mit einem Sofortkredit ablösen?
Vergleichen Sie den effektiven Jahreszins des Ratenkredits mit dem Dispozins und berechnen Sie die vollständige Rückzahlung. Die Ablösung hilft nur, wenn Sie das Girokonto danach nicht wieder dauerhaft überziehen und die neue Rate sicher bezahlen können.
Was mache ich, wenn ich bereits mehrere Schulden habe?
Beantragen Sie nicht automatisch einen weiteren Kredit. Erstellen Sie zuerst eine Liste aller Forderungen, Raten und monatlichen Einnahmen. Bei dauerhaftem Zahlungsdruck wenden Sie sich an eine anerkannte Schuldnerberatung, bevor neue Kosten entstehen.
Welche konkrete Handlung ist jetzt sinnvoll?
Notieren Sie heute den genauen Finanzierungsbedarf, Ihr monatliches verfügbares Einkommen und alle bestehenden Raten. Vergleichen Sie danach nur Angebote mit nachvollziehbarem effektiven Jahreszins und stellen Sie keinen Antrag, wenn eine Vorauszahlung verlangt wird oder die neue Rate Ihr Budget ausreizt.