
Wenn Sie dringend Geld brauchen, klingt ein Kredit mit sehr niedrigem Zinssatz oder schneller Auszahlung zunächst nach einer guten Lösung. Bei einem Lockangebot wirbt der Anbieter mit diesen Vorteilen. Wichtige Bedingungen, Zusatzkosten oder die Kreditprüfung erfahren Sie aber erst später.
Prüfen Sie deshalb vor einer Zusage drei Punkte: den effektiven Jahreszins, die Gesamtkosten und die Identität des Anbieters. Der effektive Jahreszins gibt die jährlichen Gesamtkosten eines Kredits als Prozentsatz der Darlehenssumme an. Er berücksichtigt neben dem Sollzins auch bestimmte Nebenkosten und macht verschiedene Angebote besser vergleichbar.
Ein besonders niedriger Zinssatz macht den Kredit noch nicht günstig oder seriös. Prüfen Sie, ob die beworbene Kondition für Ihre Kreditsumme, Laufzeit und Bonität gilt. Achten Sie darauf, ob der Anbieter vor der Auszahlung Geld von Ihnen verlangt.
Woran Sie ein Lockangebot erkennen
Lockangebote werben meist mit einem besonders niedrigen Zinssatz, einer schnellen Auszahlung oder einem Kredit ohne gründliche Prüfung. Damit sprechen sie den Wunsch nach einer einfachen Lösung an. Die tatsächlichen Voraussetzungen stehen dann im Kleingedruckten, in späteren Formularen oder erst im Vertrag.
Der beworbene Zins gilt nicht für jeden
Ein Kreditangebot darf mit einem niedrigen sogenannten „ab“-Zins werben. Dieser Zinssatz gilt aber nur unter bestimmten Voraussetzungen, zum Beispiel bei ausreichendem Einkommen, guter Bonität, einer bestimmten Kreditsumme oder kurzer Laufzeit. Ihre persönliche Kondition steht erst fest, wenn der Anbieter Ihre finanzielle Situation geprüft hat.
Vergleichen Sie deshalb nicht nur die große Zahl in der Werbung. Lassen Sie sich schriftlich bestätigen:
- welcher effektive Jahreszins für Ihre Kreditsumme gilt,
- wie hoch die monatliche Rate ist,
- welchen Betrag Sie insgesamt zurückzahlen,
- welche Laufzeit und Tilgung vorgesehen sind,
- ob zusätzliche Gebühren oder Versicherungen anfallen.
Fehlt der Effektivzinssatz, lässt sich das Angebot nicht verlässlich bewerten. Bei Verbraucherdarlehen muss der Effektivzinssatz angegeben werden. Der effektive Jahreszins liegt in der Regel über dem reinen Sollzinssatz, weil er weitere Kosten einbezieht.
„Ohne Schufa“ und schnelle Soforthilfe
Versprechen wie „Kredit ohne Schufa“, „Soforthilfe“ oder eine Auszahlung ohne Bonitätsprüfung sollten Sie als Warnsignal behandeln. Die Schufa ist eine Wirtschaftsauskunftei, die Informationen zur Zahlungsfähigkeit speichert und daraus einen Score berechnet. Seriöse Kreditgeber prüfen vor der Vergabe eines Darlehens, ob Sie es zurückzahlen können.
Ein Vermittler vergibt den Kredit außerdem nicht selbst. Er leitet Ihre Anfrage an Banken weiter und erhält nur dann eine Vergütung, wenn ein Darlehen tatsächlich zustande kommt und ausgezahlt wird, sofern dies vorher schriftlich vereinbart wurde. Die Verbraucherzentrale warnt vor unseriösen Kreditvermittlern, die schnelle und unbürokratische Hilfe versprechen, aber am Ende keinen Kredit vermitteln.
Vorauszahlungen und Nachnahme
Fordert ein Anbieter vor der Kreditentscheidung Geld für eine Bearbeitung, Vermittlung, Versicherung, Freischaltung oder ein Zertifikat, sollten Sie die Anfrage abbrechen. Eine Vorauszahlung ist besonders riskant, weil Sie bezahlen, ohne zu wissen, ob ein Kreditvertrag überhaupt zustande kommt.
Auch Nachnahmesendungen mit angeblichen Vertragsunterlagen bergen ein Risiko. Sie zahlen bei der Übergabe, bevor Sie den Inhalt prüfen können. Statt eines Kreditvertrags kann sich darin wertloses Papier befinden, während die Vermittlungsgebühr bereits kassiert wurde.
Zusätzliche Produkte
Manche Angebote verbinden den Kredit mit einer Prepaid-Kreditkarte, einem Mobilfunkvertrag oder einer Versicherung. Solche Produkte lösen Ihr Finanzierungsproblem nicht und verursachen eigene Kosten. Fragen Sie daher ausdrücklich, ob jedes Zusatzprodukt freiwillig ist und welchen Gesamtpreis es hat.
Wenn ein Anbieter die Auszahlung von einer Karte, einem Vertrag oder einer Versicherung abhängig macht, vergleichen Sie den Kredit ohne dieses Produkt. Akzeptieren Sie keine Kopplung, deren Zweck und Kosten Sie nicht vollständig verstehen.
So prüfen Sie die tatsächlichen Kreditkosten
Der effektive Jahreszins ist der erste Vergleichswert. Für eine belastbare Entscheidung müssen jedoch alle Angaben zusammenpassen. Ein Kredit mit niedrigerem Effektivzins ist nur dann direkt vergleichbar, wenn Darlehenssumme, Laufzeit, Zinsbindung und Tilgung gleich sind.
Kostenvergleich auf einen Blick
| Prüfpunkt | Was Sie prüfen | Warnsignal |
|---|---|---|
| Effektiver Jahreszins | Gilt der Zinssatz für Ihre konkrete Anfrage? | Nur ein auffälliger „ab“-Zins steht in der Werbung |
| Gesamtrückzahlung | Welche Summe zahlen Sie bis zum Ende zurück? | Der Gesamtbetrag fehlt oder ist schwer auffindbar |
| Monatsrate | Passt die Rate dauerhaft zu Ihrem Einkommen? | Eine niedrige Rate entsteht nur durch eine sehr lange Laufzeit |
| Zusatzkosten | Gibt es Gebühren, Versicherungen, Karten oder Verträge? | Kosten erscheinen erst nach der Antragstellung |
| Auszahlung | Wann und unter welchen Bedingungen wird das Geld ausgezahlt? | Auszahlung erst nach einer Vorauszahlung |
| Anbieter | Gibt es ein vollständiges Impressum und eine erreichbare Adresse? | Nur Postfach, ausländischer Sitz oder keine erreichbare Telefonnummer |
Der Effektivzins enthält nicht alle möglichen Ausgaben. Je nach Kreditart können zum Beispiel Notarkosten oder eine Vorfälligkeitsentschädigung zusätzlich anfallen. Fragen Sie nach jedem Betrag, der nicht ausdrücklich in der Gesamtrückzahlung enthalten ist.
Ein niedriger Effektivzins kann außerdem mit einer langen Laufzeit verbunden sein. Die monatliche Rate sinkt dann, während Sie länger Zinsen zahlen. Entscheiden Sie deshalb zuerst, welche Rate Sie sicher tragen können, und vergleichen Sie anschließend die Gesamtrückzahlung.
Prüfen Sie den Anbieter vor der Zusage
Öffnen Sie das Impressum auf der Website des Anbieters und vergleichen Sie es mit dem Vertrag. Name, vollständige Anschrift, Telefonnummer und E-Mail-Adresse müssen übereinstimmen. Rufen Sie die Telefonnummer an und fragen Sie konkret nach Zins, Kosten und Auszahlung. Ist die Nummer nicht erreichbar oder antwortet der Anbieter ausweichend, beenden Sie die Prüfung.
Ein Sitz im Ausland macht ein Angebot nicht automatisch unseriös. Er kann es aber erschweren, deutsche Rechte durchzusetzen. Bei widersprüchlichen Angaben zur Adresse, wechselnden Firmennamen oder einem Anbieter, der ausschließlich über Messenger kommuniziert, sollten Sie keine persönlichen Unterlagen und keine Zahlung senden.
Bewertungen und Gütesiegel liefern keinen ausreichenden Beweis. Gefälschte Bewertungen und selbst vergebene Siegel können Vertrauen vortäuschen. Prüfen Sie daher zuerst die Vertragskosten, die Anbieteridentität und die Zahlungsbedingungen. Diese Angaben stehen näher an Ihrem tatsächlichen Risiko als ein Logo auf der Startseite.
Bei Online-Krediten kommt ein weiteres Risiko hinzu: untergeschobene Verträge. Der Verbraucherzentrale Bundesverband berichtete für das erste Halbjahr 2025 von einem Anstieg der Beschwerden zu Verbraucherdarlehen um 26 Prozent gegenüber dem Vorjahreszeitraum.
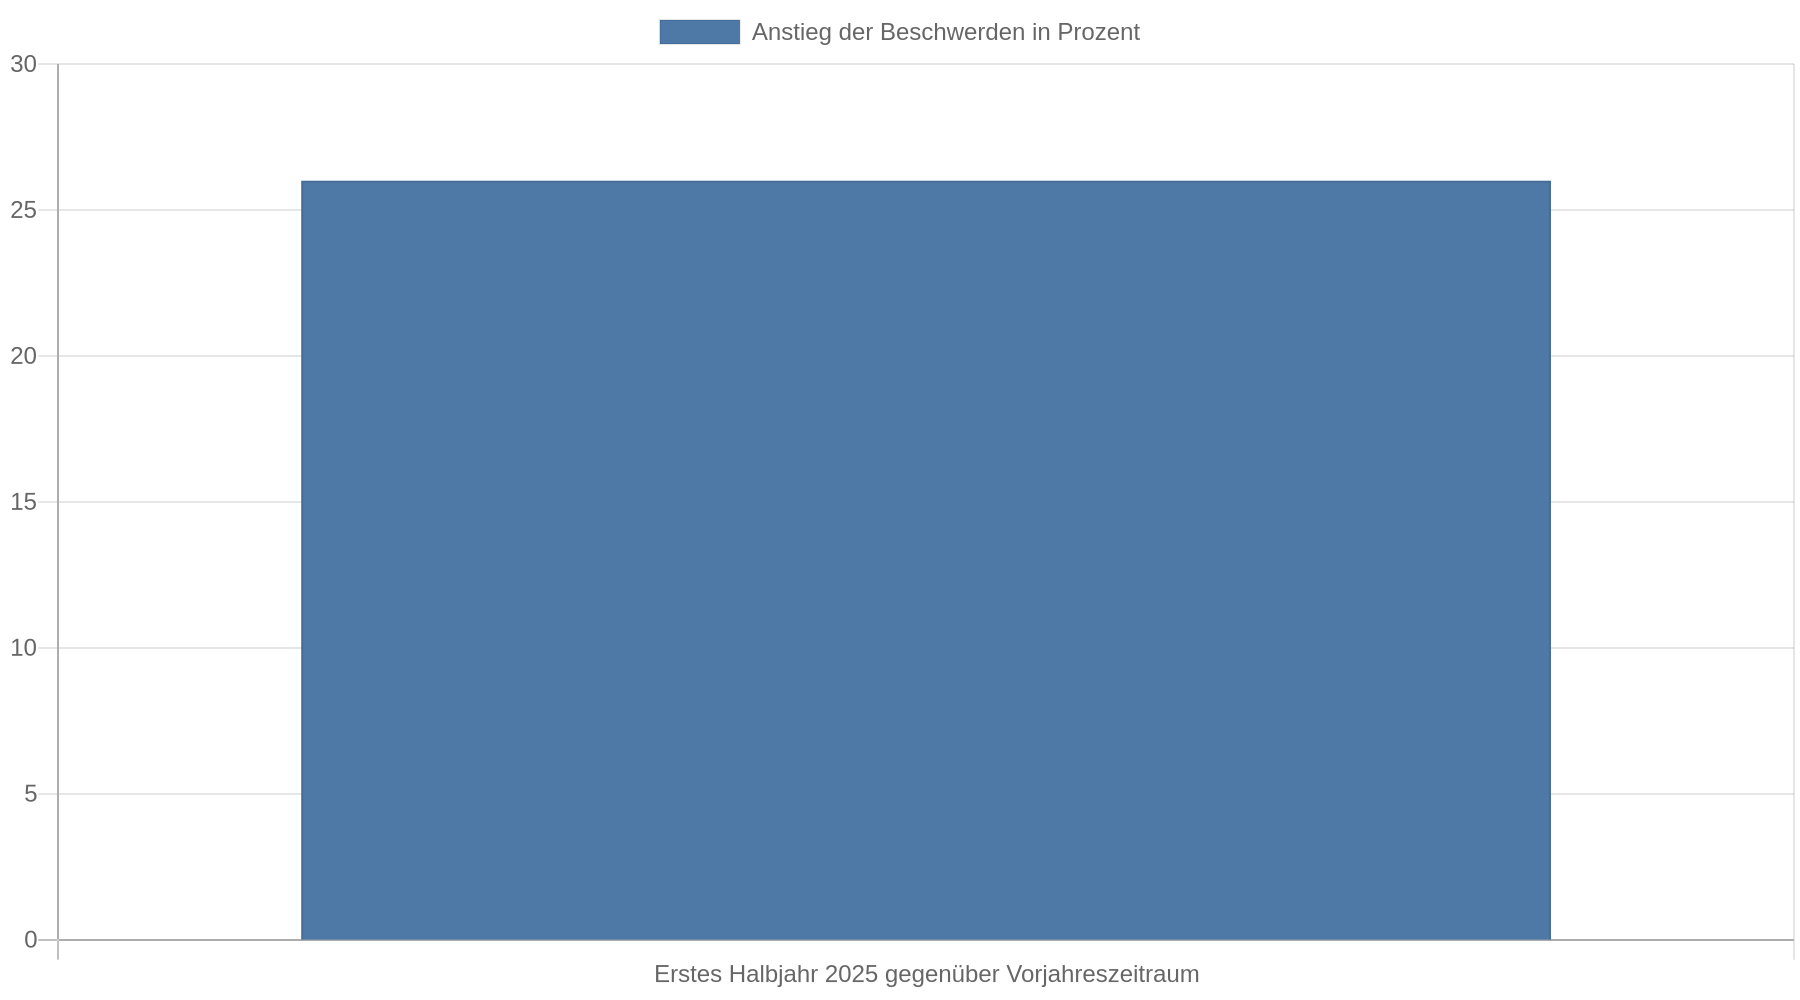 Bei online vertriebenen Verbraucherdarlehen waren untergeschobene Verträge der häufigste Beschwerdegrund, wie der Verbraucherzentrale Bundesverband zu Kreditbetrug mitteilt.
Diese Fragen sollten Sie vor der Unterschrift beantworten
Beantworten Sie vor der Zusage jede Frage anhand der Vertragsunterlagen:
-
Wer ist mein Vertragspartner?
Steht im Vertrag eine konkrete Bank oder nur ein Vermittler? Stimmen Firmenname, Anschrift und Kontaktdaten mit dem Impressum überein? -
Welcher effektive Jahreszins gilt für mich?
Ist der Wert individuell für meine Kreditsumme und Laufzeit berechnet oder handelt es sich nur um einen Werbezins? -
Wie hoch ist die Gesamtrückzahlung?
Addieren Sie nicht nur die Monatsraten. Prüfen Sie, ob Gebühren, Versicherungsprämien oder Zusatzprodukte hinzukommen. -
Muss ich vorab bezahlen?
Zahlen Sie keine Vermittlungs-, Bearbeitungs- oder Freischaltungsgebühr, bevor ein Darlehen genehmigt und ausgezahlt wurde. -
Welche Folgen hat eine lange Laufzeit?
Eine kleine Rate kann den Kredit insgesamt verteuern. Vergleichen Sie die Gesamtkosten mit einer kürzeren Laufzeit. -
Ist jedes Zusatzprodukt freiwillig?
Streichen Sie Karten, Versicherungen und Mobilfunkverträge aus der Betrachtung, wenn Sie diese nicht brauchen. -
Habe ich die Vertragsunterlagen vollständig gelesen?
Unterschreiben oder bestätigen Sie nichts, was nur aus einer Zusammenfassung, einem Chat oder einem einzelnen Klick besteht. Laden Sie den vollständigen Vertrag herunter und speichern Sie ihn.
Wenn eine dieser Fragen unbeantwortet bleibt, verschieben Sie die Zusage. Zeitdruck ist kein Grund, eine unklare Finanzierung zu akzeptieren.
Was Sie bei einem bereits abgeschlossenen Vertrag tun können
Handeln Sie schnell, wenn Sie bereits unterschrieben, persönliche Daten übermittelt oder Geld gezahlt haben. Sichern Sie die Werbung, E-Mails, Chatverläufe, Vertragsunterlagen, Überweisungsbelege und Screenshots. Diese Unterlagen brauchen Sie für die Kommunikation mit der Bank, dem Zahlungsdienstleister und den Behörden.
Bei einem Verbraucherdarlehen besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Die Einzelheiten hängen vom Vertrag und der Widerrufsbelehrung ab. Das Widerrufsrecht erlischt nach der dargestellten Rechtsprechung, sobald der Darlehensvertrag vollständig erfüllt ist. Warten Sie deshalb nicht bis zur letzten Rate, wenn Sie Zweifel an dem Vertrag haben. Lassen Sie die Widerrufsfrist bei Unsicherheit von einer Verbraucherzentrale oder einer Rechtsberatung prüfen.
Haben Sie bereits überwiesen, kontaktieren Sie sofort Ihre Bank. Bei einer noch nicht ausgeführten Überweisung lässt sich der Auftrag unter Umständen stoppen. Informieren Sie außerdem den Anbieter schriftlich, dass Sie keine weiteren Zahlungen leisten, und prüfen Sie eine Anzeige bei der Polizei. Hinweise zum Vorgehen nach einem Betrug gibt die Verbraucherzentrale zum Zurückholen von Geld.
Für die Zukunft ist die rechtliche Entwicklung ebenfalls relevant: Nach einem Gesetzesentwurf zur Umsetzung der EU-Verbraucherkreditrichtlinie sollen zusätzliche Schutzregeln ab dem 20. November 2026 gelten. Dazu gehören unter anderem Vorgaben gegen bestimmte überhöhte Zinsen und Einschränkungen bei gekoppelten Produkten. Bis zum Inkrafttreten gelten die bisherigen Regeln. Verlassen Sie sich daher heute nicht auf geplante Änderungen.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Prüfen Sie Monatsrate, Laufzeit und Gesamtrückzahlung. Ein niedriger Werbezins allein beweist keine günstige Finanzierung.
- Lehnen Sie Vorkasse ab: Zahlen Sie keine Gebühr für Vermittlung, Prüfung, Freischaltung oder Versicherung, bevor ein Kredit tatsächlich genehmigt und ausgezahlt wurde.
- Prüfen Sie die Anbieteridentität: Kontrollieren Sie Impressum, Anschrift und Telefonnummer und seien Sie bei ausländischem Sitz oder widersprüchlichen Angaben besonders vorsichtig.
- Meiden Sie Kredite ohne Bonitätsprüfung: Versprechen wie „ohne Schufa“ oder eine Auszahlung ohne ausreichende Prüfung widersprechen dem üblichen Ablauf seriöser Kreditvergabe.
- Handeln Sie bei Zweifeln sofort: Sichern Sie Unterlagen, stoppen Sie mögliche Zahlungen und prüfen Sie ein Widerrufsrecht, solange der Kredit nicht vollständig erfüllt ist.
FAQ
Ist ein besonders niedriger Kreditzins automatisch unseriös?
Nein. Ein niedriger Zins kann unter bestimmten Voraussetzungen tatsächlich gelten. Prüfen Sie jedoch, ob er für Ihre konkrete Kreditsumme und Laufzeit gilt, wie hoch der effektive Jahreszins ist und welche Gesamtsumme Sie zurückzahlen.
Was bedeutet „ohne Schufa“ bei einem Kredit?
Die Aussage bedeutet meist, dass eine Bonitätsprüfung angeblich entfällt oder die Schufa nicht einbezogen wird. Seriöse Kreditgeber prüfen Ihre Rückzahlungsfähigkeit; ein Versprechen ohne solche Prüfung ist deshalb ein starkes Warnsignal.
Muss ich eine Vermittlungsgebühr vor der Auszahlung zahlen?
Eine Vorauszahlung sollten Sie vermeiden. Laut Verbraucherzentrale besteht ein Anspruch des Vermittlers grundsätzlich erst, wenn ein Darlehen genehmigt und ausgezahlt wurde und die Vergütung vorher schriftlich vereinbart war.
Wie erkenne ich, ob eine Kreditkarte zum Kredit gehört?
Prüfen Sie den Vertrag und die Preisübersicht auf einen separaten Kartenvertrag. Fragen Sie schriftlich, ob die Karte freiwillig ist, welche Jahres- oder Nutzungsgebühren anfallen und ob der Kredit auch ohne Karte ausgezahlt wird.
Was mache ich, wenn ich eine Nachnahmesendung mit Vertragsunterlagen erhalte?
Nehmen Sie die Sendung nicht an, wenn Sie den Absender und den Inhalt nicht eindeutig geprüft haben. Nachnahme schützt Sie nicht davor, für wertlose Unterlagen oder eine Vermittlungsgebühr zu zahlen.
Kann ich einen Kredit nach der Unterschrift widerrufen?
Bei Verbraucherdarlehen besteht grundsätzlich eine 14-tägige Widerrufsfrist. Lassen Sie den konkreten Vertrag prüfen und handeln Sie schnell, denn nach vollständiger Erfüllung des Darlehens erlischt das Widerrufsrecht nach der dargestellten Rechtsprechung.
Was soll ich als Nächstes tun?
Öffnen Sie die vollständigen Vertragsunterlagen. Notieren Sie den effektiven Jahreszins, die Gesamtrückzahlung, die Laufzeit, alle Zusatzkosten und den Vertragspartner. Zahlen oder unterschreiben Sie erst, wenn diese fünf Angaben eindeutig sind. Bei einer Vorauszahlung oder einer unklaren Anbieteradresse brechen Sie den Kontakt ab und lassen Sie den Vertrag von der Verbraucherzentrale prüfen.