
Wer einen Ratenkredit aufnehmen möchte, fragt sich vor allem: Wie hoch ist die Monatsrate und wie viel kostet das Darlehen insgesamt? Ein Online-Kreditrechner berechnet diese Werte anhand von Kreditsumme, Laufzeit und Zinssatz. Die kostenlose Rechnung dient als erste Orientierung und ersetzt kein persönliches Kreditangebot.
Für den Vergleich zählt der effektive Jahreszins. Er zeigt die jährlichen Kreditkosten und eignet sich besser für den Vergleich als der reine Sollzins. Der Sollzins ist der Zins für das geliehene Geld. In den effektiven Jahreszins fließen außerdem weitere Kosten ein, soweit sie bei der Berechnung berücksichtigt werden.
Die angezeigte Rate gilt für die eingegebenen Werte. Der persönliche Zinssatz hängt unter anderem von Einkommen, Ausgaben, Bonität, Kreditsumme, Laufzeit und Verwendungszweck ab. Deshalb kann das spätere Angebot deutlich von der Beispielrechnung abweichen.
Was ein Kreditrechner berechnet
Ein Kreditrechner verbindet drei Größen:
- Kreditsumme: den Betrag, den Sie aufnehmen möchten
- Laufzeit: die Anzahl der monatlichen Raten
- Zinssatz: den Preis für das geliehene Geld
Aus diesen Angaben berechnet der Rechner die Monatsrate, die gesamten Zinskosten und den Gesamtbetrag. Die Rate besteht aus einem Tilgungsanteil und einem Zinsanteil. Mit jeder Zahlung sinkt die Restschuld. Deshalb wird der Zinsanteil bei einem klassischen Ratenkredit während der Rückzahlung kleiner.
Die Deutsche Bank beschreibt ihren Kreditrechner als kostenlos und unverbindlich. Dort lassen sich Kreditsumme, Laufzeit und Monatsrate berechnen. Die Beispielrechnung verwendet allerdings einen angenommenen Zinssatz und berücksichtigt die persönliche finanzielle Situation nicht.
Eine niedrigere Monatsrate bedeutet außerdem nicht automatisch einen günstigeren Kredit. Bei einer längeren Laufzeit verteilen Sie die Rückzahlung auf mehr Monate. Dadurch sinkt die einzelne Rate, während die Summe der gezahlten Zinsen steigt.
Effektiven Jahreszins richtig vergleichen
Vergleichen Sie Angebote mit derselben Kreditsumme und Laufzeit. Erst dann zeigt der effektive Jahreszins, welches Angebot unter diesen Bedingungen günstiger ist.
Der Sollzins zeigt den vereinbarten Zins für das Darlehen. Der effektive Jahreszins bezieht weitere Kosten ein, die für den Kreditpreis maßgeblich sind.
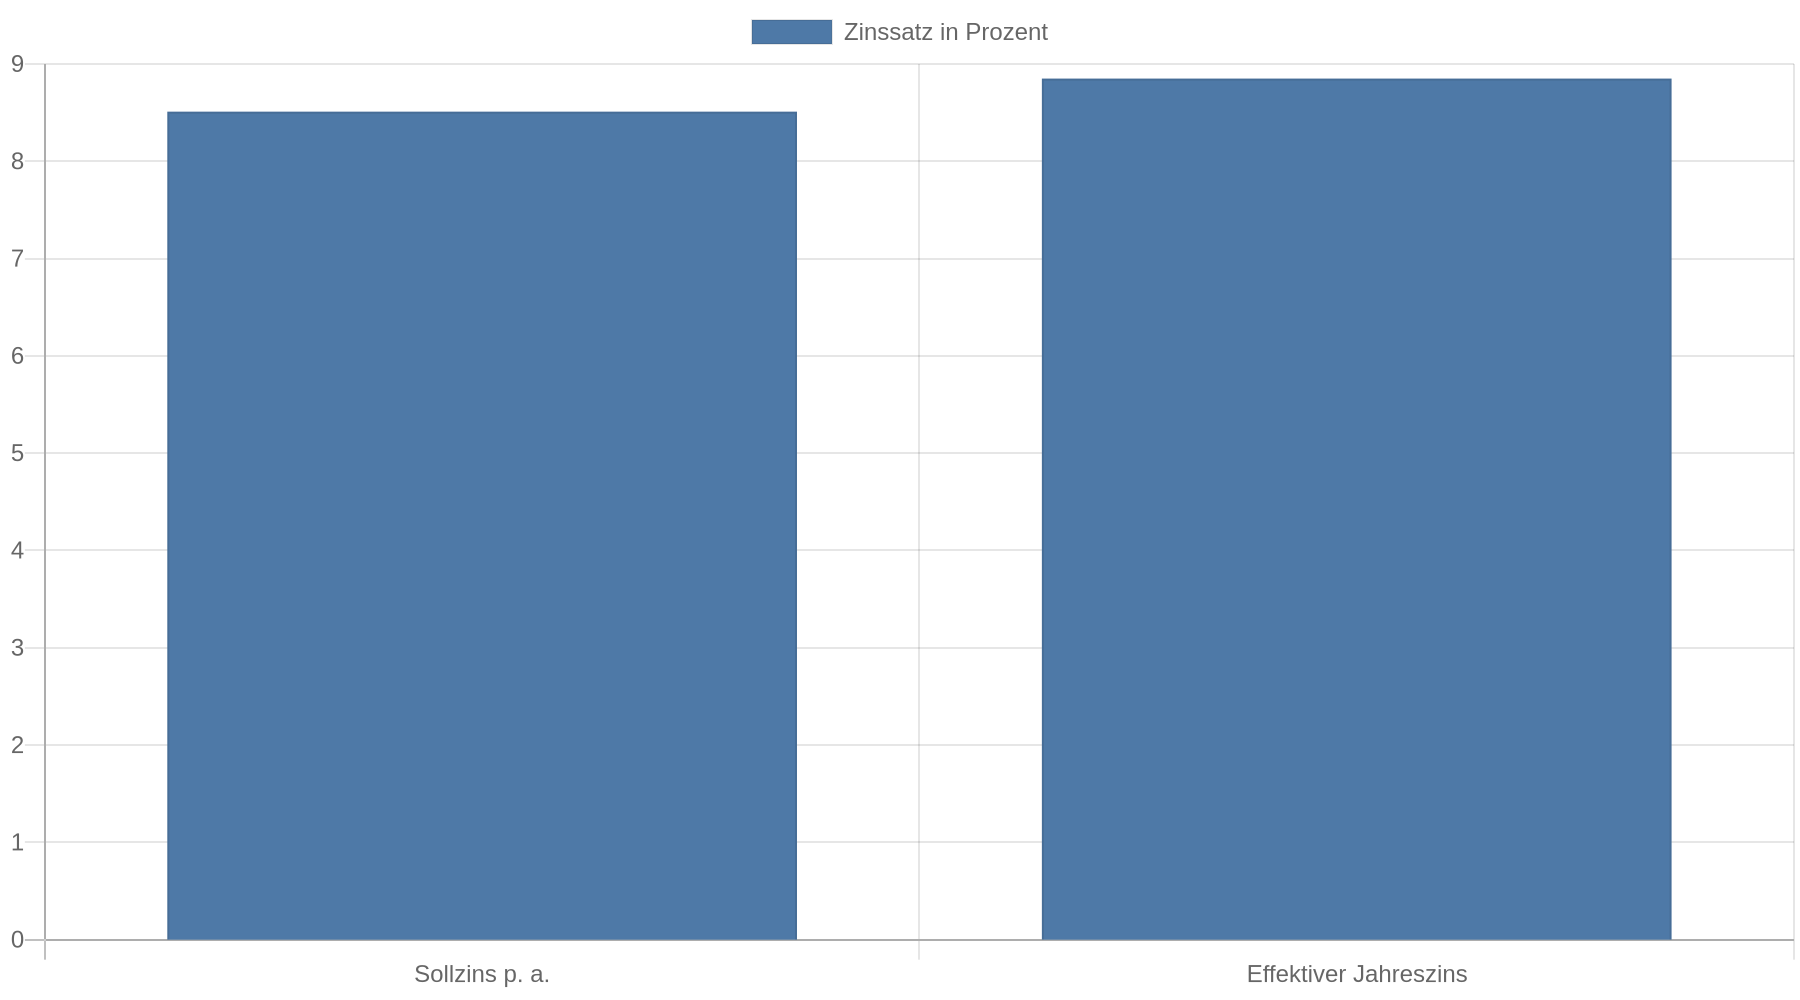 Für den ersten Angebotsvergleich ist deshalb der effektive Jahreszins die zentrale Kennzahl. Prüfen Sie zusätzlich den Gesamtbetrag, die Rate und mögliche Sonderbedingungen im konkreten Angebot.
Die Zinshöhe hängt vom Risiko ab, das die Bank mit der Kreditvergabe verbindet.
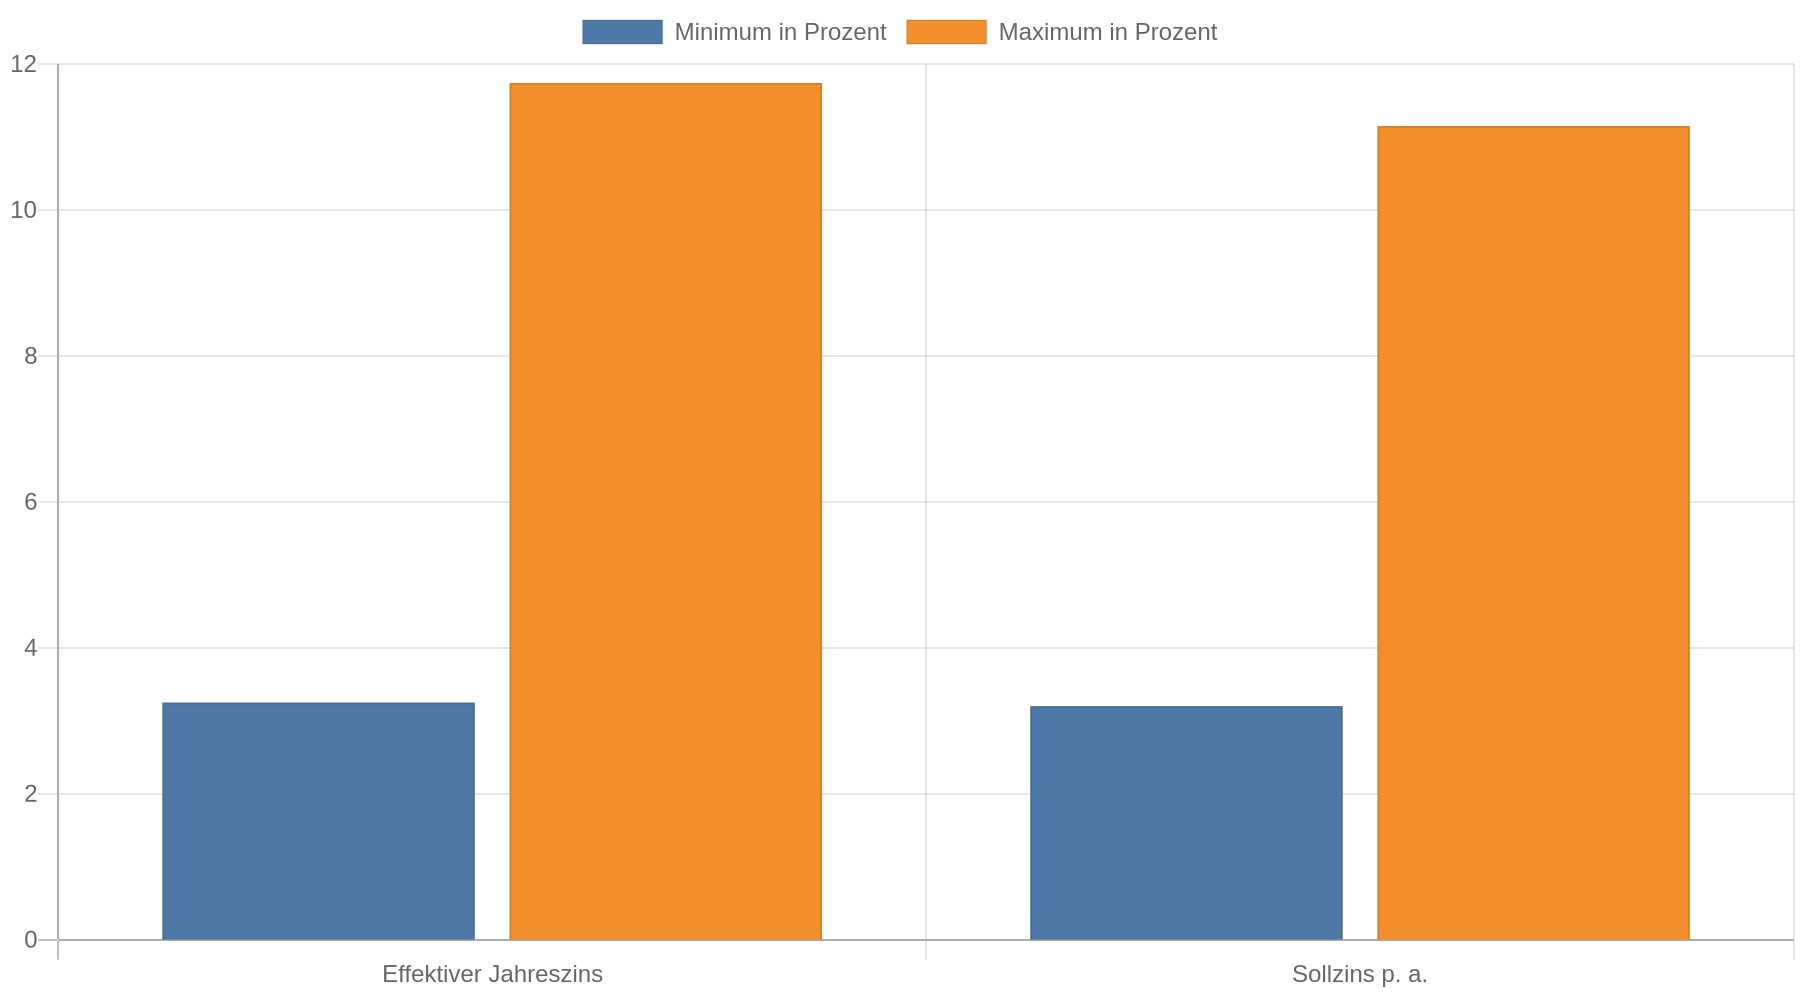 Eine gute Bonität, ein stabiles Einkommen und eine passende Kreditsumme führen zu günstigeren Konditionen, wenn der Anbieter diese Faktoren entsprechend bewertet. Auch der Verwendungszweck kann den Zinssatz beeinflussen. Vergleichen Sie deshalb mehrere Banken: Bei gleicher Kreditsumme, Laufzeit und Bonität können die Zinssätze unterschiedlich ausfallen. Die Grundlagen dieser Einflussfaktoren erläutert Smava bei der Berechnung von Kreditzinsen.
Monatsrate, Laufzeit und Gesamtkosten abwägen
Die passende Rate richtet sich nach Ihrem monatlich verfügbaren Budget: Ziehen Sie von Ihren regelmäßigen Einnahmen alle festen Ausgaben ab und planen Sie unregelmäßige Kosten für Versicherungen, Reparaturen, Nachzahlungen und Rücklagen ein. Die Rate muss dauerhaft tragbar bleiben, auch wenn einzelne Ausgaben steigen.
Vergleichen Sie anschließend mehrere Laufzeiten im Rechner. Dabei entsteht ein typischer Zielkonflikt:
| Wahl | Wirkung auf die Monatsrate | Wirkung auf die Gesamtkosten |
|---|---|---|
| Kürzere Laufzeit | Höhere Rate | Meist weniger Zinsen |
| Längere Laufzeit | Niedrigere Rate | Meist mehr Zinsen |
| Niedrigerer Zinssatz | Niedrigere Rate bei gleichen übrigen Daten | Weniger Zinskosten |
| Höhere Kreditsumme | Höhere Rate | Höherer Gesamtbetrag |
Die kürzeste Laufzeit ist trotzdem nicht immer die beste Wahl. Eine hohe Rate kann das Haushaltsbudget zu stark belasten. Wählen Sie eine Laufzeit, die zwischen tragbarer Monatsrate und möglichst niedrigen Gesamtkosten liegt.
So prüfen Sie eine Beispielrechnung
Tragen Sie zunächst den benötigten Betrag ein, nicht den maximal angebotenen Kredit. Berechnen Sie danach mindestens zwei Laufzeiten. Vergleichen Sie bei jeder Variante:
- die Monatsrate,
- den effektiven Jahreszins,
- den Gesamtbetrag,
- die Laufzeit bis zur vollständigen Rückzahlung,
- die Bedingungen für Sondertilgungen oder vorzeitige Rückzahlung.
Bankrechner und Kreditvergleich unterscheiden
Ein Rechner auf der Website einer Bank zeigt vor allem die Konditionen dieser Bank. Damit können Sie eine konkrete Finanzierung berechnen. Ein unabhängiger Vergleich stellt mehrere Angebote gegenüber, wenn der Dienst tatsächlich mehrere Anbieter einbezieht.
Für einen fairen Vergleich verwenden Sie bei allen Angeboten dieselben Vorgaben:
- gleiche Kreditsumme,
- gleiche Laufzeit,
- derselbe Verwendungszweck,
- gleicher Vergleichszeitpunkt,
- Vergleich anhand des effektiven Jahreszinses und des Gesamtbetrags.
Achten Sie außerdem darauf, ob der angezeigte Zinssatz nur ein Beispielwert ist. Ein Rechner mit einem angenommenen Effektivzins liefert eine Modellrechnung. Ein persönliches Angebot berücksichtigt dagegen zusätzliche Angaben zu Einkommen, Beschäftigung, laufenden Verpflichtungen und Bonität.
Warum der angezeigte Zins abweichen kann
Die persönliche Bonität beschreibt, wie eine Bank die Wahrscheinlichkeit einer ordnungsgemäßen Rückzahlung einschätzt. Der Rechner kennt diese Daten entweder gar nicht oder nur in vereinfachter Form. Deshalb ist der angezeigte Zins nicht automatisch der Zins, den Sie später erhalten.
Auch die Marktlage beeinflusst Kreditzinsen. Dazu kommen die Kalkulation der Bank, der Verwendungszweck und die Laufzeit. Ein Zinssatz aus einer älteren Beispielrechnung lässt sich daher nicht ohne Weiteres auf ein späteres Angebot übertragen.
Immobilienkredite separat betrachten
Ein Ratenkreditrechner eignet sich für typische Privatkredite. Für eine Bau- oder Immobilienfinanzierung gelten andere Bedingungen. Neben Darlehenssumme und Rate zählen dort unter anderem Zinsbindung, Tilgung, Eigenkapital, Kaufnebenkosten und der Wert der Immobilie.
Der Finanzierungsrechner von Dr. Klein berechnet für Immobilienfinanzierungen unter anderem Zins, Rate, Tilgungsplan und die Restschuld am Ende der Zinsbindung. Die Restschuld ist der Betrag, der nach Ablauf der vereinbarten Zinsbindung noch offen ist. Das Ergebnis bleibt eine unverbindliche Beispielrechnung.
Bei einer Immobilie sollte die Monatsrate außerdem die laufenden Haus- oder Wohnungskosten und mögliche Instandhaltung berücksichtigen. Die Verbraucherzentrale erklärt die Berechnung der eigenen Belastbarkeit und weist darauf hin, dass neben der Kreditrate weitere Ausgaben in die Planung gehören.
Woran Sie einen brauchbaren Kreditrechner erkennen
Ein Rechner ist besonders hilfreich, wenn er mehr als nur die Monatsrate anzeigt. Prüfen Sie, ob der effektive Jahreszins, der Gesamtbetrag und die Laufzeit klar angegeben sind. Bei Immobilienfinanzierungen sollten außerdem der Tilgungsplan und die Restschuld sichtbar sein.
Achten Sie auf folgende Punkte:
- Ist der Rechner kostenlos nutzbar?
- Steht dabei, ob die Rechnung unverbindlich ist?
- Wird ein konkreter Zinssatz oder nur ein Beispielzins verwendet?
- Zeigt der Rechner den Gesamtbetrag neben der Monatsrate?
- Sind zusätzliche Kosten und Bedingungen im Angebot erklärt?
- Können Sie Kreditsumme und Laufzeit in mehreren Varianten berechnen?
Ein kostenloses Rechentool ist für die erste Orientierung geeignet. Vor einer Entscheidung sollten Sie die vollständigen Vertragsinformationen lesen und die tatsächliche Rate mit Ihrem Haushaltsbudget abgleichen.
Typische Fehler beim Online-Vergleich
Der häufigste Fehler ist, nur auf die niedrigste Monatsrate zu achten. Eine lange Laufzeit senkt die monatliche Belastung, erhöht aber in der Regel die Gesamtkosten. Vergleichen Sie deshalb immer den Gesamtbetrag.
Ein weiterer Fehler ist der Vergleich verschiedener Kreditsummen oder Laufzeiten. Ein Angebot mit einer Kreditsumme und Laufzeit ist nicht direkt mit einem Angebot mit anderer Kreditsumme oder Laufzeit vergleichbar. Vereinheitlichen Sie die Eckdaten, bevor Sie die Zinssätze bewerten.
Auch ein auffällig niedriger Beispielzins verdient eine genaue Prüfung. Entscheidend ist, ob dieser Zinssatz für Ihre finanzielle Situation gilt oder nur für eine bestimmte Kundengruppe. Ein repräsentatives Beispiel liefert eine Orientierung, stellt aber keine persönliche Zusage dar.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Nutzen Sie bei gleicher Kreditsumme und Laufzeit den effektiven Jahreszins als zentrale Vergleichsgröße und prüfen Sie zusätzlich den Gesamtbetrag.
- Berechnen Sie mehrere Laufzeiten: Eine längere Laufzeit senkt die Monatsrate, führt aber in der Regel zu höheren Zinskosten.
- Prüfen Sie die eigene Belastbarkeit: Ziehen Sie alle regelmäßigen und unregelmäßigen Ausgaben von Ihren Einnahmen ab, bevor Sie eine Rate auswählen.
- Behandeln Sie Beispielwerte als Orientierung: Der persönliche Zinssatz hängt von Bonität, Einkommen, Verwendungszweck und weiteren Angaben ab.
- Trennen Sie Ratenkredit und Baufinanzierung: Bei Immobilien zählen zusätzlich Zinsbindung, Tilgungsplan, Eigenkapital und die Restschuld.
FAQ
Ist ein Online-Kreditrechner kostenlos?
Der Kreditrechner der Deutschen Bank wird als kostenlos und unverbindlich angeboten. Bei anderen Anbietern sollten Sie die jeweiligen Bedingungen prüfen, weil die Kostenfreiheit nicht für jeden Rechner pauschal vorausgesetzt werden kann.
Wie genau ist die angezeigte Monatsrate?
Die Rate ist so genau wie die eingegebenen Daten. Verwendet der Rechner einen angenommenen Zinssatz und berücksichtigt Ihre persönliche finanzielle Situation nicht, handelt es sich um eine Beispielrechnung. Das spätere Angebot kann deshalb abweichen.
Was ist beim Kreditvergleich wichtiger: Monatsrate oder Zinssatz?
Beide Werte gehören zusammen. Der effektive Jahreszins zeigt die jährlichen Kreditkosten, während die Monatsrate Ihre laufende Belastung bestimmt. Zusätzlich sollten Sie den Gesamtbetrag und die Laufzeit vergleichen.
Wie finde ich eine tragbare Monatsrate?
Ermitteln Sie zunächst Ihr monatlich verfügbares Einkommen nach Abzug aller festen und regelmäßig anfallenden Ausgaben. Lassen Sie außerdem Spielraum für Rücklagen und unerwartete Kosten. Die tragbare Rate liegt nicht automatisch bei dem Betrag, den ein Rechner oder eine Bank maximal ausweist.
Warum bieten Banken unterschiedliche Zinssätze an?
Banken bewerten das Ausfallrisiko und die Finanzierung unterschiedlich. Bonität, Einkommen, Kreditsumme, Laufzeit, Verwendungszweck und die jeweilige Kalkulation beeinflussen das Angebot. Deshalb erhalten Personen mit denselben Eckdaten bei verschiedenen Banken unterschiedliche Zinssätze.
Eignet sich ein Ratenkreditrechner für eine Baufinanzierung?
Für eine erste Orientierung reicht er nicht aus. Eine Immobilienfinanzierung benötigt zusätzliche Angaben wie Eigenkapital, Kaufnebenkosten, Zinsbindung und Tilgung. Verwenden Sie dafür einen speziellen Finanzierungsrechner und prüfen Sie die verbleibende Restschuld.
Was passiert, wenn die persönliche Kreditrate höher ausfällt als im Rechner?
Vergleichen Sie das persönliche Angebot erneut mit anderen Anbietern und prüfen Sie Kreditsumme sowie Laufzeit. Eine kleinere Kreditsumme oder eine längere Laufzeit senkt die Rate, erhöht bei längerer Rückzahlung aber meist die Gesamtkosten. Nehmen Sie den Kredit nur auf, wenn die Rate dauerhaft in Ihr Budget passt.