
Wer 2025 einen Ratenkredit, Modernisierungskredit, Studienkredit oder eine Baufinanzierung sucht, braucht mehr als den niedrigsten Werbezins. Entscheidend sind der effektive Jahreszins, die Gesamtkosten, die monatliche Belastung und die Vertragsbedingungen für Sondertilgungen oder Zahlungspausen.
Ein Online-Kreditvergleich stellt Angebote mehrerer Banken anhand weniger Angaben gegenüber. Ein Kreditrechner berechnet vor allem Rate, Laufzeit, Zinsen und Rückzahlung. Beide Werkzeuge ergänzen sich: Der Rechner zeigt, welche Rate zum Budget passt. Der Vergleich zeigt, welche Anbieter diese Finanzierung anbieten.
Für Verbraucher sind 2025 besonders drei Regeln relevant:
- Angebote zuerst mit einer unverbindlichen Konditionsanfrage prüfen.
- Den effektiven Jahreszins und den Zwei-Drittel-Zins vergleichen.
- Vor der Anfrage Einnahmen, Ausgaben, SCHUFA-Daten und Unterlagen ordnen.
Die genannten Zinssätze gelten nur für den jeweiligen Zeitpunkt. Welche Konditionen Banken anbieten, hängt von den Marktbedingungen und Refinanzierungskosten sowie von der persönlichen Kreditwürdigkeit ab. Deshalb ersetzt ein Vergleich aus dem Frühjahr oder Sommer 2025 keine Prüfung zum Zeitpunkt des Antrags.
Was sich 2025 am Kreditmarkt verändert
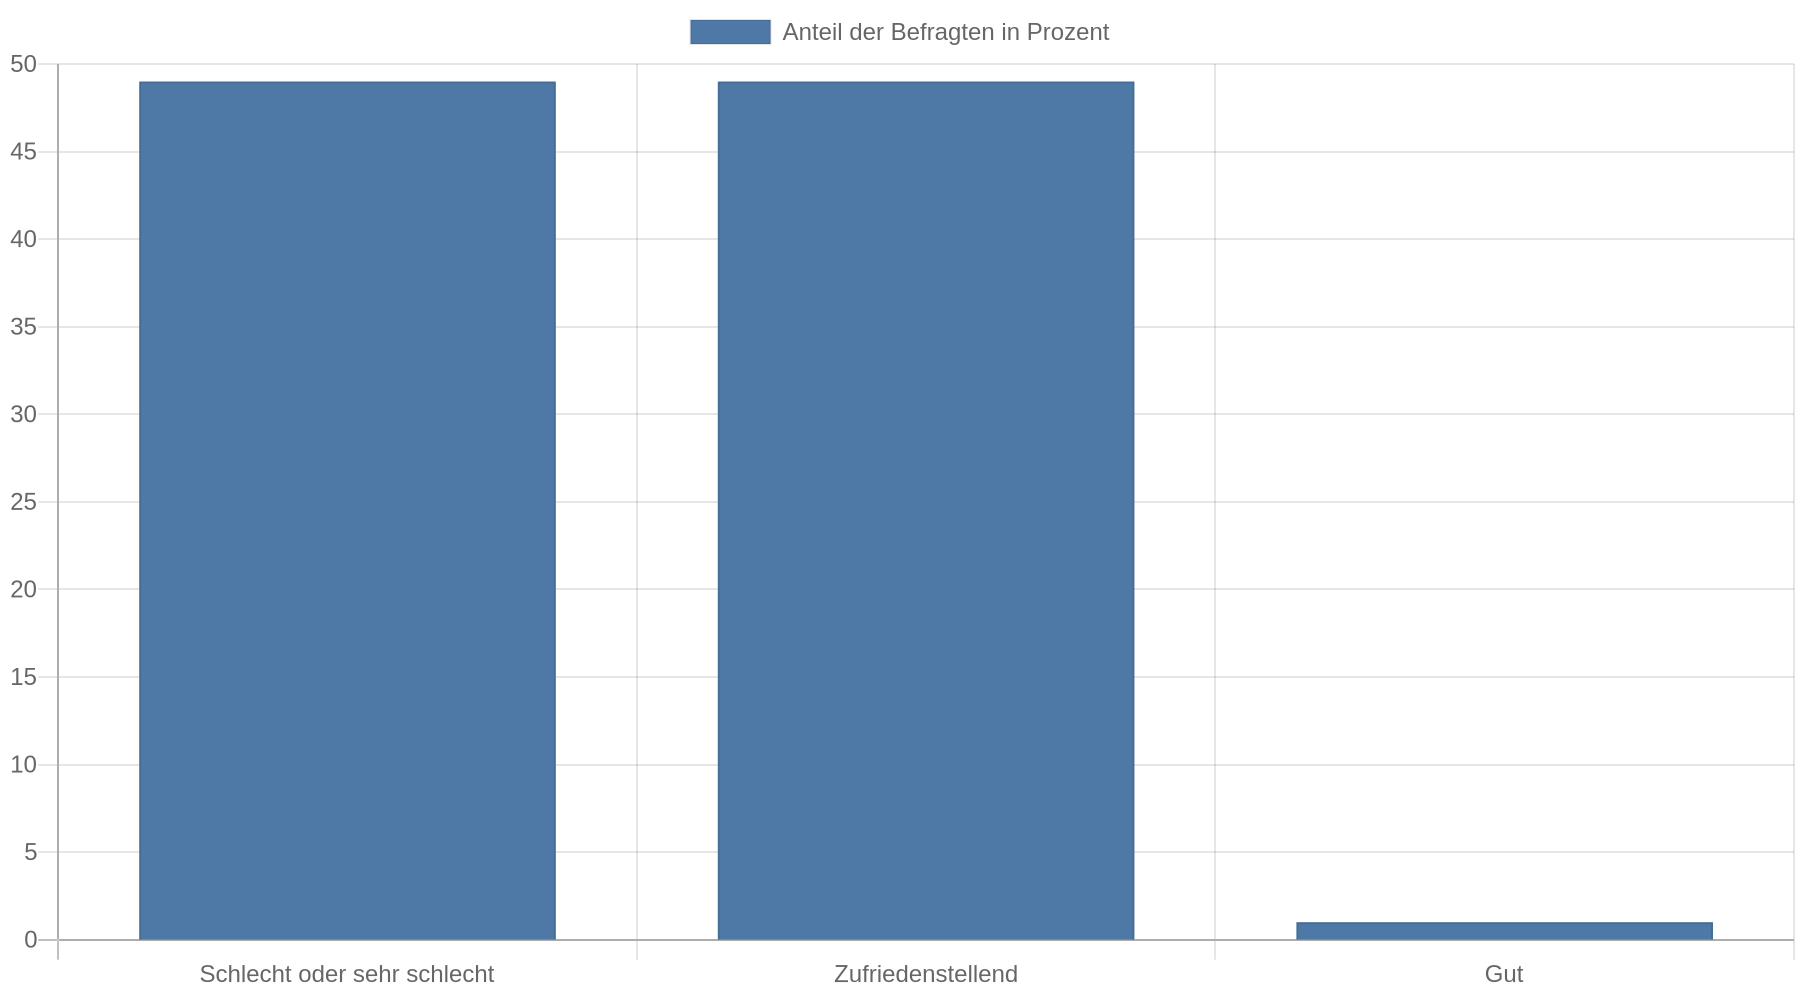
Die Einschätzungen zur Kreditvergabe fallen unterschiedlich aus. In einer Befragung von 120 deutschen Finanzinstituten Ende 2024 bewerteten 49 Prozent der Fachleute die allgemeine Wirtschaftslage als schlecht oder sehr schlecht. Ebenfalls 49 Prozent stuften sie als zufriedenstellend ein. Nur 1 Prozent bewertete die Lage als gut.
 Gleichzeitig erwarteten 57 Prozent der Befragten für die folgenden zwölf Monate mehr neue Kredite; 14 Prozent rechneten mit einem Rückgang.
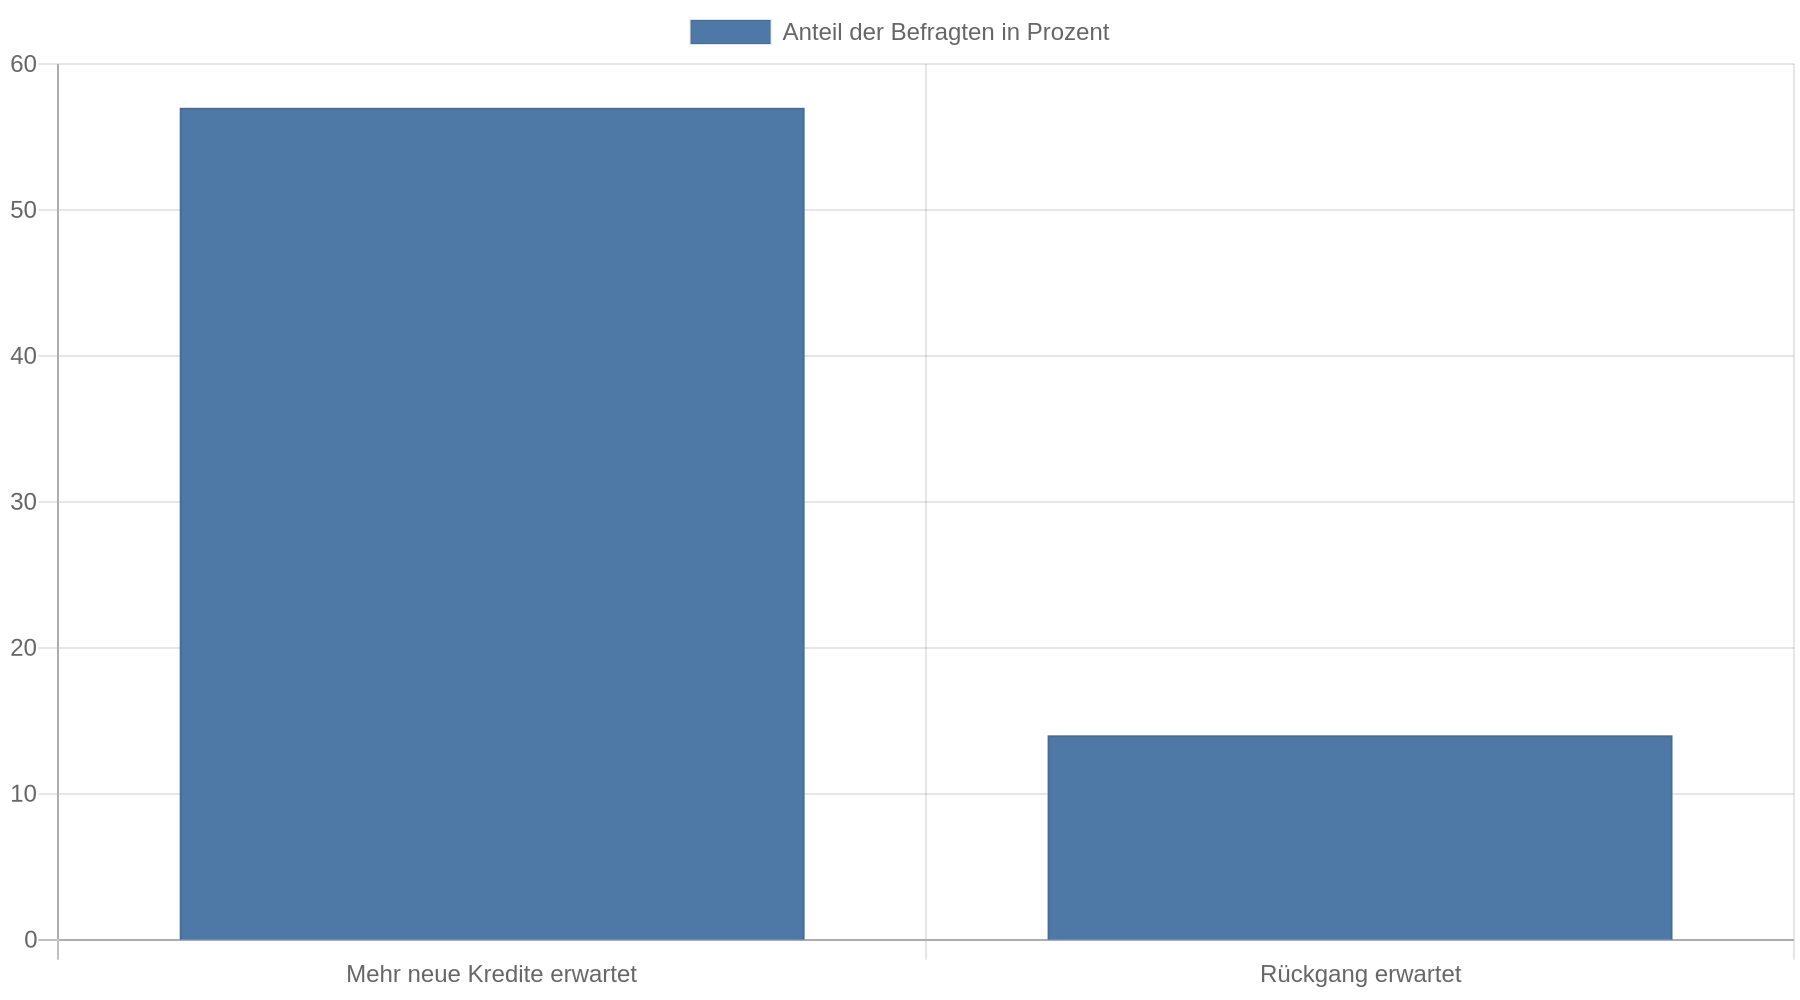 Die Ergebnisse stammen aus den Kreditmarkt-Insights 2025 von Deloitte.
Für private Kreditnehmer heißt das: Banken vergeben weiterhin Kredite, prüfen die Risiken aber sorgfältig. 67 Prozent der befragten Institute erwarteten einen steigenden Anteil notleidender Kredite. Mehr als drei Viertel dieser Gruppe nannten die schwache Gesamtwirtschaft als wichtigsten Grund. Die Deloitte-Erhebung betrachtet den gesamten Kreditmarkt und ist kein reiner Index für Verbraucherkredite. Sie beschreibt daher den Rahmen für die Kreditvergabe, sagt aber nichts über die persönliche Chance auf eine Kreditzusage aus.
Nachhaltigkeitskriterien spielen bei Kreditentscheidungen ebenfalls eine größere Rolle. 73 Prozent der befragten Institute berücksichtigten bereits ESG-Kriterien. Dazu zählen Umwelt, soziale Aspekte und Unternehmensführung. Bei einem gewöhnlichen Ratenkredit bestimmen diese Kriterien den Zinssatz nicht automatisch. Bei Baufinanzierungen, energetischen Sanierungen und bestimmten Förderkrediten können das Objekt und der Verwendungszweck aber stärker in die Bewertung einfließen.
Die wichtigsten Online-Rechner und Vergleichsportale
Kein einzelnes Portal zeigt den gesamten deutschen Kreditmarkt. Die Portale arbeiten mit unterschiedlichen Partnerbanken, Filtern und Darstellungen. Welches Portal passt, hängt daher vom Kreditwunsch ab.
| Werkzeug | Wofür es sich eignet | Worauf Verbraucher achten sollten |
|---|---|---|
| Finanztip-Kreditrechner | Erste Orientierung zu Ratenkrediten und nicht personalisierten Konditionen | Die angezeigten Bedingungen stammen aus Daten von etwa 20 Kreditgebern und sind keine persönliche Zusage |
| Verivox, Finanzcheck, Smava und Check24 | Breiter Vergleich von Online-Krediten | Das Portal zeigt nur angeschlossene Anbieter und nicht zwingend jede Bank |
| Handelsblatt-Onlinekreditvergleich | Vergleich von effektivem Jahreszins, Monatsrate und Gesamtkosten | Die veröffentlichten Werte sind zeitgebunden und nicht automatisch auf 2025 übertragbar |
| Stiftung-Warentest-Baukreditrechner | Baufinanzierung, Restschuld und Tilgungsverlauf | Sondertilgungen, Zinsbindung und Anschlussfinanzierung müssen gemeinsam betrachtet werden |
| ImmobilienScout24-Hinweise zum Kreditantrag | Vorbereitung des Antrags und Einordnung von SCHUFA-Anfragen | Zwischen Konditionsanfrage und verbindlicher Kreditanfrage unterscheiden |
Nach einem Vergleich von August bis Oktober 2023 empfiehlt Finanztip unter anderem Verivox, Finanzcheck, Smava und Check24. Daraus lässt sich nicht ableiten, welches Portal 2025 in jedem Fall das beste Ergebnis liefert. Die Empfehlung zeigt aber, welche Anbieter Verbraucher für einen ersten Marktüberblick prüfen können.
Online-Kredite sind laut Finanztip und Handelsblatt häufig günstiger als vergleichbare Filialangebote derselben Bank. Digitale Anträge verursachen weniger Bearbeitungsaufwand. Direktbanken betreiben außerdem kein großes Filialnetz. Günstiger sind diese Kredite nur, wenn der effektive Jahreszins tatsächlich niedriger ist und keine teuren Zusatzprodukte dazukommen.
Warum der effektive Jahreszins wichtiger ist als der Werbezins
Der Sollzins zeigt den reinen Preis des geliehenen Geldes. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kosten und eignet sich deshalb besser für den Vergleich mehrerer Angebote. Ein Zinssatz „ab“ zeigt häufig nur die günstigste Einstufung. Er muss nicht für den eigenen Fall gelten.
Der Zwei-Drittel-Zins liefert eine weitere Orientierung. Er bezeichnet den effektiven Jahreszins, den mindestens zwei Drittel der Kunden eines Anbieters tatsächlich erhalten haben. Finanztip und Handelsblatt halten ihn für aussagekräftiger als einen reinen „ab“-Zins. Auch dieser Wert ist keine Zusage. Die Bank legt den persönlichen Zinssatz anhand von Einkommen, Ausgaben, Beschäftigung, bestehenden Verpflichtungen und SCHUFA-Daten fest.
Für die eigene Auswahl genügt eine einfache Entscheidungsregel:
Vergleiche zuerst den effektiven Jahreszins, danach die Gesamtkosten und erst dann die Monatsrate.
Eine niedrige Rate ergibt sich häufig aus einer längeren Laufzeit. Das entlastet das Monatsbudget, erhöht aber meist die Summe der gezahlten Zinsen. Wähle daher die kürzeste Laufzeit, die dein realistischer Haushaltsplan dauerhaft zulässt.
So bereitest du einen Kreditvergleich vor
Ein Vergleich ist nur so gut wie seine Eingaben. Trage beim Kreditbetrag nur die tatsächlich benötigte Summe ein. Ein zusätzlicher Puffer verteuert den Kredit und verlängert die Rückzahlung.
Erstelle vor dem Rechner eine einfache Haushaltsübersicht:
| Monatliche Position | Einzutragender Wert |
|---|---|
| Nettoeinkommen aller Antragsteller | tatsächlicher Auszahlungsbetrag |
| Miete oder Darlehensrate für die Wohnung | monatliche Gesamtbelastung |
| Energie, Versicherungen und Telekommunikation | regelmäßige Fixkosten |
| Unterhalt, Kinderbetreuung und weitere Verpflichtungen | vertraglich oder regelmäßig fällige Beträge |
| Bestehende Kreditraten | aktuelle Monatsraten |
| Variable Lebenshaltungskosten | realistischer Durchschnitt |
| Freier Betrag für die neue Rate | Einkommen minus alle Ausgaben |
Setze für den Kreditrechner anschließend mehrere Szenarien an. Ein Beispiel ist die Gegenüberstellung einer kürzeren Laufzeit mit höherer Rate und einer längeren Laufzeit mit niedrigerer Rate. Entscheidend ist, ob die Rate auch bei steigenden Alltagskosten, einer Reparatur oder einem vorübergehenden Einkommensrückgang tragbar bleibt.
Für den Antrag gehören typischerweise Gehaltsabrechnungen, Kontoauszüge und Nachweise zu bestehenden Verpflichtungen zu den Unterlagen. ImmobilienScout24 empfiehlt außerdem, die eigenen SCHUFA-Daten zu prüfen, die finanzielle Situation zu analysieren und Angebote vor der verbindlichen Anfrage zu vergleichen.
Konditionsanfrage und Kreditanfrage auseinanderhalten
Vor mehreren Kreditanträgen schützt die richtige Anfrageart. Eine unverbindliche Konditionsanfrage dient dazu, mögliche Bedingungen zu ermitteln. Eine verbindliche Kreditanfrage bezieht sich auf einen konkreten Antrag und kann laut ImmobilienScout24 den SCHUFA-Score negativ beeinflussen. Deshalb sollten Verbraucher bei Vergleichsportalen darauf achten, dass zunächst anonym oder mit einer SCHUFA-neutralen Konditionsanfrage gerechnet wird.
Praktisch bedeutet das:
- Suche im Portal nach „Konditionsanfrage“ oder „unverbindlicher Anfrage“.
- Vor dem Absenden prüfen, welche Anfrage an die SCHUFA gemeldet wird.
- Nicht mehrere verbindliche Kreditanträge gleichzeitig stellen.
- Erst nach dem Vergleich einen konkreten Anbieter auswählen und die Unterlagen vollständig einreichen.
Eine gute Bonität ersetzt keinen tragfähigen Haushaltsplan, und auch ein sorgfältiger Vergleich garantiert keinen bestimmten Zinssatz. Das Portal stellt eine Vorauswahl zusammen; die Bank entscheidet nach ihrer eigenen Prüfung.
Vertragsmerkmale, die Rechner oft nicht ausreichend zeigen
Der effektive Jahreszins bleibt der zentrale Vergleichswert. Bei zwei ähnlich teuren Angeboten entscheiden jedoch die Vertragsdetails.
Sondertilgungen erlauben zusätzliche Rückzahlungen. Dadurch sinken Restschuld und Zinskosten schneller. Prüfe, ob Sondertilgungen kostenlos möglich sind oder ob der Vertrag Grenzen und Gebühren vorsieht. Zahlungspausen können bei einem vorübergehenden Engpass helfen, verlängern aber häufig die Laufzeit oder erhöhen die Gesamtkosten.
Eine Restschuldversicherung verteuert den Kredit. Finanztip rät von ihr grundsätzlich ab, weil sie meist teuer ist und das Ausfallrisiko bereits in der Kreditkalkulation berücksichtigt wird. Ausnahmen hängen vom persönlichen Versicherungsbedarf und den konkreten Vertragsbedingungen ab. Die Police sollte niemals nur deshalb abgeschlossen werden, weil sie im Antragsprozess angeboten wird.
Achte außerdem auf:
- die Gesamtsumme aller Rückzahlungen,
- die Möglichkeit kostenloser Sondertilgungen,
- die Bedingungen für eine Ratenpause,
- den Umgang mit vorzeitiger Rückzahlung,
- optionale Versicherungen und Zusatzprodukte,
- die Identitätsprüfung und den Umfang der einzureichenden Unterlagen.
Besonderheiten bei Baufinanzierung und Studienkredit
Ein Ratenkreditrechner reicht für einen Baukredit nicht aus. Bei einer Immobilienfinanzierung müssen Zinsbindung, anfängliche Tilgung, Restschuld und Anschlussfinanzierung gemeinsam betrachtet werden. Der Baukreditrechner der Stiftung Warentest vergleicht Angebote und berechnet unter anderem die Restschuld am Ende der Zinsbindung. Er kann außerdem zeigen, welche monatliche Rate nötig wäre, um das Darlehen innerhalb der Zinsbindung vollständig zurückzuzahlen. Einmalige oder jährliche Sondertilgungen lassen sich ebenfalls berücksichtigen.
Für die Vorauswahl von Baufinanzierungen bietet der Zinsvergleich der Stiftung Warentest monatliche Konditionen von mehr als 60 Anbietern. Dazu zählen Banken, Versicherer, Bausparkassen und Kreditvermittler. Diese breite Auswahl ersetzt aber keine Prüfung der Objektunterlagen, des Eigenkapitals und der langfristigen Rate.
Bei Studienkrediten zeigt sich ein anderes Bild. Der CHE-Studienkredit-Test 2025 untersuchte 25 Angebote. Für den KfW-Studienkredit nennt der Test einen effektiven Zinssatz von 6,31 Prozent und einen maximalen monatlichen Auszahlungsbetrag von 650 Euro. Die Nachfrage nach Studienkrediten ist in Deutschland deutlich zurückgegangen.
Wer einen Studienkredit erwägt, sollte mehr als den monatlichen Auszahlungsbetrag vergleichen. Wichtig sind auch die Zinsen während der Auszahlungsphase, der Beginn der Rückzahlung, die Dauer der Karenzzeit und die Gesamtkosten bis zum Ende der Tilgung.
Datenbild: Welche Prüfungen vor dem Antrag zählen
| Prüfpunkt | Warum er zählt | Konkrete Entscheidung |
|---|---|---|
| Effektiver Jahreszins | Er bildet die Kreditkosten besser ab als der Nominalzins allein | Angebote nach effektivem Jahreszins sortieren |
| Zwei-Drittel-Zins | Er zeigt eine realistischere typische Kondition als der „ab“-Zins | Prüfen, ob die eigene Situation deutlich abweicht |
| Monatsrate | Sie muss dauerhaft in den Haushaltsplan passen | Rate auch mit Rücklagen und unregelmäßigen Kosten testen |
| Gesamtkosten | Eine lange Laufzeit senkt die Rate, erhöht aber häufig die Zinszahlung | Laufzeit nicht nur nach der niedrigsten Rate wählen |
| Anfrageart | Verbindliche Anfragen können den SCHUFA-Score belasten | Zuerst unverbindliche Konditionsanfrage nutzen |
| Zusatzleistungen | Versicherungen und flexible Vertragsoptionen verändern den Preis | Kosten und Nutzen jedes Zusatzes einzeln prüfen |
Kernaussagen
- Vergleiche den effektiven Jahreszins: Der Zwei-Drittel-Zins liefert eine realistischere Orientierung als ein beworbener „ab“-Zins, ersetzt aber keine persönliche Kreditprüfung.
- Nutze mehrere Werkzeuge: Ein Kreditrechner klärt Rate und Laufzeit, ein Vergleichsportal zeigt Anbieter, und ein Baufinanzierungsrechner berücksichtigt Restschuld und Zinsbindung.
- Prüfe zuerst unverbindlich: Eine Konditionsanfrage schützt vor unnötigen verbindlichen SCHUFA-Anfragen während der Vorauswahl.
- Rechne die Gesamtkosten aus: Eine niedrigere Monatsrate durch längere Laufzeit kann den Kredit insgesamt verteuern.
- Streiche unnötige Zusatzkosten: Prüfe vor der Unterschrift auch Restschuldversicherungen, Sondertilgungsregeln und Ratenpausen auf ihre Kosten.
FAQ
Welcher Kreditrechner ist 2025 der beste?
Das hängt vom Kredittyp ab. Für einen gewöhnlichen Ratenkredit eignen sich etwa der Finanztip-Rechner und mehrere Vergleichsportale zur ersten Orientierung. Für eine Baufinanzierung ist ein Rechner nötig, der Zinsbindung, Tilgung, Restschuld und Sondertilgungen berücksichtigt.
Ist der Zwei-Drittel-Zins mein persönlicher Zinssatz?
Nein. Der Zwei-Drittel-Zins zeigt, welchen effektiven Jahreszins mindestens zwei Drittel der Kunden eines Anbieters erhalten haben. Dein persönlicher Zinssatz hängt unter anderem von Einkommen, Ausgaben, Beschäftigung und SCHUFA-Daten ab.
Wie vergleiche ich Kredite richtig?
Gib in mehrere Rechner denselben Kreditbetrag und dieselbe Laufzeit ein. Vergleiche anschließend effektiven Jahreszins, Gesamtkosten, Monatsrate und Vertragsflexibilität. Prüfe zusätzlich, ob eine unverbindliche Konditionsanfrage möglich ist.
Kann eine Kreditanfrage die SCHUFA verschlechtern?
Eine verbindliche Kreditanfrage kann laut ImmobilienScout24 den SCHUFA-Score negativ beeinflussen. Nutze für die Vorauswahl eine unverbindliche Konditionsanfrage und stelle den verbindlichen Antrag erst bei dem ausgewählten Anbieter.
Sind Online-Kredite immer günstiger als Filialkredite?
Online-Kredite sind häufig günstiger, weil digitale Anträge Bearbeitungskosten senken und Direktbanken kein dichtes Filialnetz finanzieren müssen. Entscheidend bleibt der konkrete effektive Jahreszins einschließlich aller Kosten.
Lohnt sich eine Restschuldversicherung?
Finanztip hält Restschuldversicherungen meist für zu teuer und rät grundsätzlich von ihnen ab. Prüfe den Preis, den konkreten Versicherungsschutz und deinen tatsächlichen Bedarf getrennt vom Kreditangebot.
Was mache ich, wenn ein Portal keine passende Bank zeigt?
Vergleichsportale erfassen nicht den gesamten Markt. Prüfe deshalb zusätzlich einzelne Banken oder eine unabhängige Beratung und vergleiche jedes Angebot anhand des effektiven Jahreszinses und der Gesamtkosten.
Wie bereite ich einen Kreditantrag vor?
Ordne zuerst Einnahmen, Fixkosten, bestehende Kredite und den verfügbaren monatlichen Betrag. Prüfe anschließend deine SCHUFA-Daten und stelle Gehaltsabrechnungen, Kontoauszüge sowie Nachweise zu bestehenden Verpflichtungen zusammen.