
Für private Haushalte in Deutschland bedeutet die Zinspolitik der Europäischen Zentralbank (EZB) 2025 vor allem eines: Neue Kredite werden grundsätzlich günstiger, aber Banken vergeben sie nicht automatisch leichter. Der Leitzins bestimmt, zu welchen Kosten sich Banken im Euroraum refinanzieren. Für private Haushalte zählen am Ende der effektive Jahreszins des konkreten Darlehens, die Kreditprüfung und die gesamte monatliche Belastung.
Die EZB senkte ihre drei Leitzinsen im März 2025. Der Einlagensatz fiel auf 2,50 Prozent, der Hauptrefinanzierungssatz auf 2,65 Prozent und der Spitzenrefinanzierungssatz auf 2,90 Prozent. Bis zur Jahresmitte sanken die Sätze weiter auf 2,00 Prozent für Einlagen, 2,15 Prozent für die Hauptrefinanzierung und 2,40 Prozent für die Spitzenrefinanzierung, wie die Übersicht zur Zinsentwicklung dokumentiert.
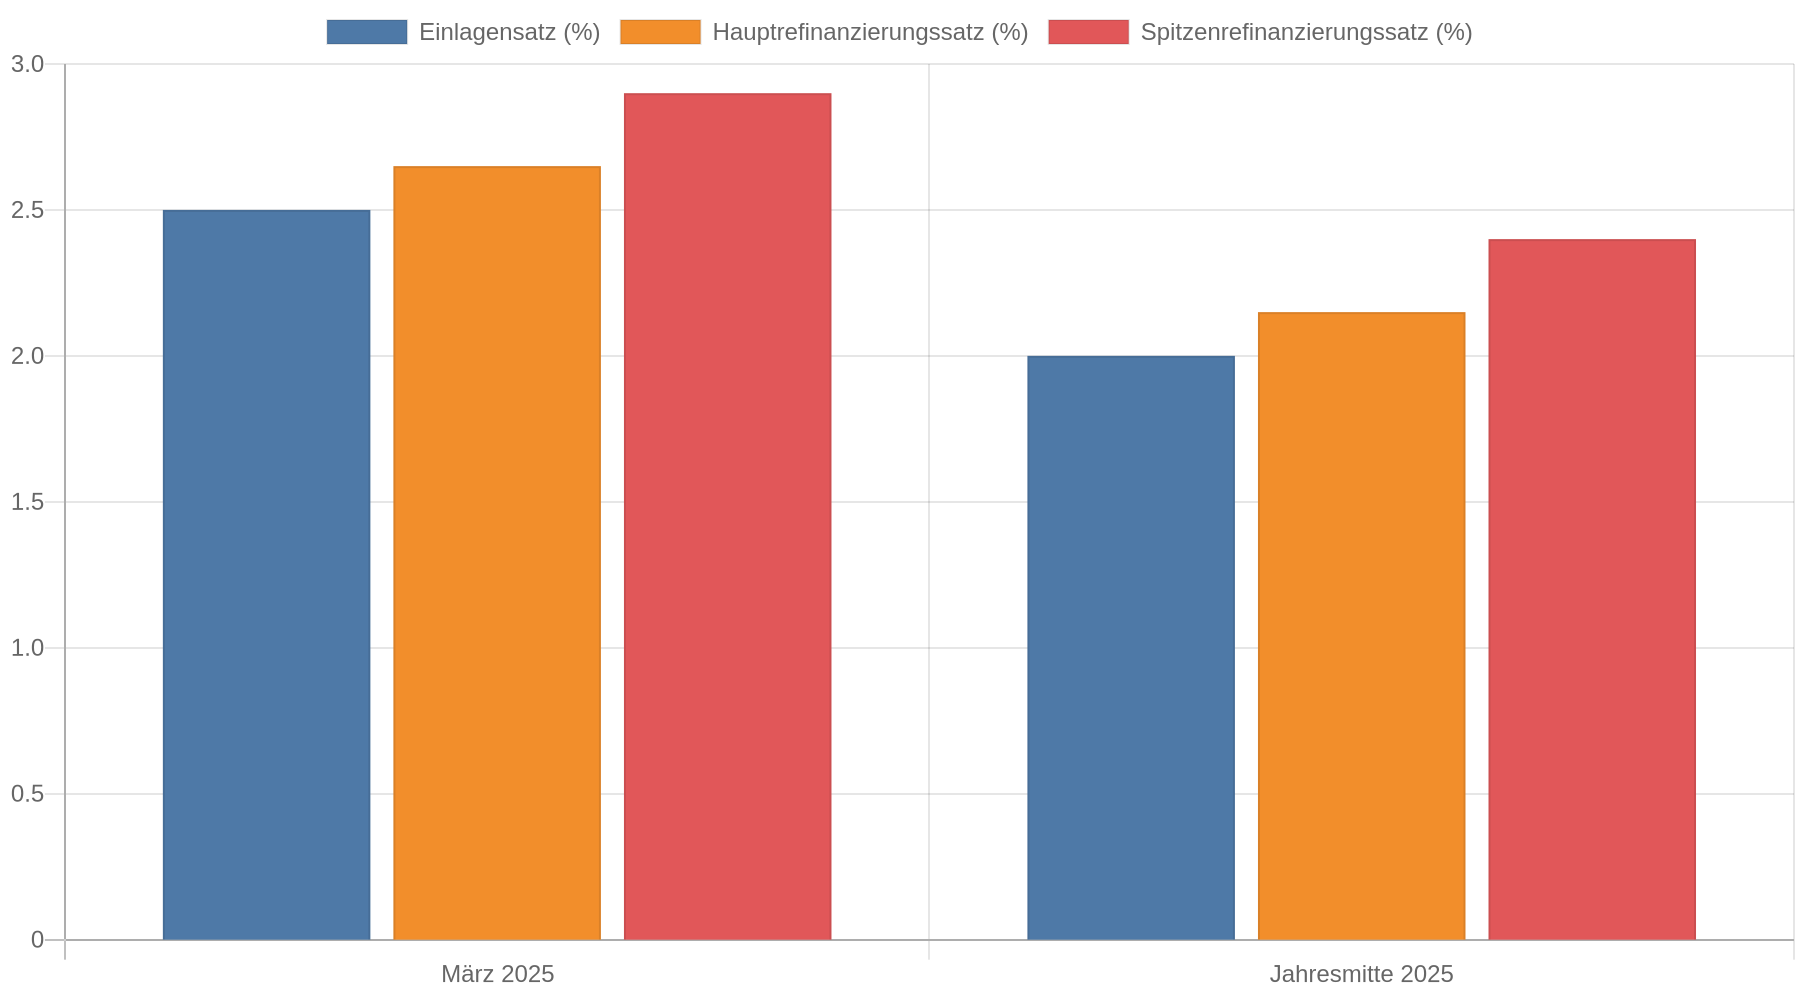
Die Nachfrage nach Verbraucherkrediten nahm zu, während Banken ihre Kreditstandards verschärften. Für eine Kreditzentrale, einen Kreditvermittler oder eine Bank sanken dadurch die Refinanzierungskosten. Die Ausfallrisiken blieben jedoch wichtig. Für Verbraucher zählt deshalb die eigene finanzielle Tragfähigkeit stärker als die allgemeine Zinsentwicklung.
Die EZB senkt den Preis des Geldes, aber nicht automatisch die Kreditprüfung
Die EZB wirkt vor allem über die Refinanzierungskosten der Banken. Sinken ihre Sätze, verbessern sich zunächst die Bedingungen am Geldmarkt und für variabel verzinste Finanzierungen. Neue Kredite können dadurch günstiger werden. Bei privaten Ratenkrediten kommt dieser Effekt jedoch verzögert und nur teilweise an. Banken berücksichtigen zusätzlich ihre eigenen Refinanzierungskosten, Ausfallrisiken, Kapitalanforderungen und Margen.
Die EZB begründete die Zinssenkung im März mit der sinkenden Inflation und der schwachen Wirtschaft. Für 2025 erwartete sie damals eine durchschnittliche Inflation von 2,3 Prozent und ein Wirtschaftswachstum von 0,9 Prozent. Die geldpolitischen Beschlüsse der EZB zeigen den Zielkonflikt: Die Notenbank kann die Finanzierung erleichtern, muss aber zugleich die Preisentwicklung und geopolitische Risiken beobachten.
Für die Kreditvergabe ist die Unterscheidung zwischen Neu- und Bestandskrediten entscheidend. Ein neuer Ratenkredit profitiert eher von gesunkenen Marktzinsen. Ein bereits laufender Kredit bleibt bei einem festen Zinssatz unverändert. Bei variabler Verzinsung kommt die Entlastung schneller an, allerdings trägt der Kreditnehmer dann auch das Risiko späterer Zinserhöhungen.
Beim Kreditvergleich zählt nicht der EZB-Leitzins, sondern der effektive Jahreszins des Angebots, die Gesamtrückzahlung und die Bedingungen für Sondertilgungen. Der Leitzins zeigt die Entwicklung am Markt, ist aber nicht der persönliche Kreditzins.
Deutschland bleibt trotz Zinssenkungen ein restriktiver Kreditmarkt
Im zweiten Quartal 2025 stieg die Nachfrage nach Darlehen in allen wichtigen Bereichen. Besonders stark war der Anstieg bei Unternehmen. Private Haushalte fragten mehr Konsumentenkredite nach, weil das Verbrauchervertrauen stieg und mehr langlebige Güter gekauft wurden. Gleichzeitig verschärften deutsche Banken ihre Kreditstandards für Unternehmen und private Haushalte.
Die Ergebnisse des Bank Lending Survey nennen als Gründe ein höher eingeschätztes Kreditrisiko und eine geringere Risikotoleranz der Institute. Für Verbraucherkredite wurden die Bedingungen restriktiver. Das kann sich in strengeren Einkommensnachweisen, niedrigeren maximalen Kreditbeträgen, kürzeren Laufzeiten oder einer höheren Ablehnungswahrscheinlichkeit bei schwacher Bonität zeigen.
Damit entsteht eine für 2025 typische Konstellation:
| Marktfaktor | Entwicklung 2025 | Bedeutung für Verbraucherkredite |
|---|---|---|
| EZB-Einlagensatz | Rückgang auf 2,00 Prozent bis zur Jahresmitte | Günstigeres geldpolitisches Umfeld |
| Nachfrage nach Konsumentenkrediten | Anstieg im zweiten Quartal | Mehr Finanzierungswünsche, besonders für langlebige Güter |
| Kreditstandards | Verschärfung bei privaten Haushalten | Strengere Prüfung und selektivere Zusagen |
| Ausfallrisiken | Seit Ende 2022 steigende notleidende Kredite | Mehr Druck auf Preise, Sicherheiten und Kreditlimits |
| Durchschnittliche Ratenkreditzinsen | Etwa 8,1 bis 8,6 Prozent laut BaFin-Zusammenfassung | Deutlich höher als der EZB-Einlagensatz |
Die Tabelle zeigt den wichtigsten Zusammenhang: Ein niedrigerer Leitzins beseitigt die Risikoprämie eines Verbraucherkredits nicht. Sie deckt erwartete Verluste, Bearbeitungskosten, gebundenes Kapital und den Gewinn der Bank ab. Bei schwacher Bonität bleibt sie hoch, auch wenn die EZB die Zinsen senkt.
Der Bestand an Konsumentenkrediten zeigt die Belastung
Die Nachfrage nach kleinen Finanzierungen hat sich in Deutschland deutlich ausgeweitet. 2024 wurden mehr als zehn Millionen neue Ratenkreditverträge abgeschlossen. Das waren 50 Prozent mehr als 2020. Kredite unter 1.000 Euro machten ungefähr die Hälfte der neuen Verträge aus.
Diese Zahlen bilden den Markt für 2025 nicht vollständig ab. Sie zeigen aber eine Verschiebung: Kredite werden häufiger für kleinere Anschaffungen genutzt. Bei der Risikomessung zählt deshalb nicht nur die Höhe eines einzelnen Kredits. Mehrere kleine Verpflichtungen können zusammen eine hohe monatliche Belastung ergeben, besonders wenn noch Kreditkartenraten, Überziehungen oder später bezahlte Rechnungen hinzukommen.
Die Bundesbank meldete für 2024 zwar ein Rekordergebnis der deutschen Kreditinstitute vor Steuern. Sondereffekte stützten dieses Ergebnis. Gleichzeitig stiegen die Nettoaufwendungen für Wertberichtigungen um 27,9 Prozent. Die Ertragslage der deutschen Kreditinstitute erklärt, warum Banken trotz hoher Zinserträge vorsichtiger kalkulieren.
Für die Praxis bedeutet das: Eine Kreditzentrale oder ein Vermittler sollte Angebote nicht allein nach dem niedrigsten beworbenen Zinssatz beurteilen. Entscheidend ist, ob der Zinssatz für die eigene Bonitätsklasse tatsächlich gilt, welche Vermittlungs- oder Zusatzkosten entstehen und ob der Vertrag eine Restschuldversicherung, ein Zusatzkonto oder andere Nebenprodukte enthält.
Überschuldung erhöht den Selektionsdruck
Die Zahl überschuldeter Verbraucher stieg 2025 erstmals seit 2018 wieder.
Überschuldung entsteht selten durch einen einzelnen hohen Zins. Häufig kommen mehrere Belastungen zusammen. Dazu zählen Einkommensverluste, steigende Lebenshaltungskosten, mehrere laufende Verträge und kurzfristige Finanzierungen. Bei der Kreditentscheidung prüfen Banken deshalb die gesamte finanzielle Lage. Dazu gehören regelmäßiges Einkommen, bestehende Verpflichtungen und die Kontoführung. Auch Auskunfteidaten und frei verfügbares Einkommen werden berücksichtigt.
Die BaFin-Analyse zur Konsumfinanzierung weist zudem auf geringe Finanzkenntnisse bei kleinen und sehr kleinen Krediten hin. Viele Kreditkartenkunden kennen den Zinssatz für ihre Ratenzahlung nicht. Effektive Jahreszinsen von Kreditkartenkrediten können bis zu 25 Prozent erreichen und liegen damit deutlich über den durchschnittlichen Ratenkreditzinsen von 8,1 bis 8,6 Prozent.
Eine konkrete Prüfmethode verhindert Fehlentscheidungen: Vor einem neuen Kredit sollten sämtliche monatlichen Raten, Dispositionszinsen, Kreditkartenrückzahlungen und später fälligen Rechnungen zusammengerechnet werden. Erst der verbleibende Betrag zeigt, ob eine zusätzliche Rate tragfähig ist. Die bloße Frage, ob ein Anbieter einen Antrag annimmt, beantwortet diese Haushaltsfrage nicht.
„Jetzt kaufen, später zahlen“ bleibt eine Risikozone
Beim sogenannten „Buy now, pay later“, also dem Kaufen mit späterer Zahlung, handelt es sich häufig um sehr kleine und kurzfristige Finanzierungen unter 200 Euro. Gerade die geringe Summe senkt die Hemmschwelle. Mehrere offene Käufe können jedoch parallel laufen und in der Haushaltsrechnung unsichtbar bleiben.
Nach der BaFin-Darstellung galten für diese kleinen Finanzierungen bislang nicht alle Schutzregeln für allgemeine Verbraucherkredite. Zahlungsdienstleister mussten dabei nicht immer die Kreditwürdigkeit prüfen. Die überarbeitete Verbraucherkreditrichtlinie der Europäischen Union soll diese Lücke weitgehend schließen. Bis zur vollständigen Umsetzung bestehen die Risiken für Verbraucher und Anbieter weiter.
Für Finanzprofis liegt der Prüfpunkt in der Datenqualität: Eine einzelne BNPL-Transaktion signalisiert wenig. Mehrere Transaktionen innerhalb kurzer Zeit können dagegen auf eine angespannte Liquidität hindeuten. Bei Verbrauchern empfiehlt sich deshalb eine vollständige Liste aller offenen Zahlungspläne, bevor ein weiterer Ratenkredit beantragt wird.
Energieeffizienz und Branchenrisiken beeinflussen die Kreditvergabe
Die strengeren Kreditstandards betreffen nicht nur private Konsumkredite. Laut Bank Lending Survey schränkten Banken auch die Finanzierung von Unternehmen mit hohen Übergangs- oder Klimarisiken ein. Bei privaten Baufinanzierungen bewerteten sie Gebäude mit schlechter Energieeffizienz strenger.
Für Verbraucher betrifft dieser Trend vor allem Immobilienkredite. Ein Gebäude mit hohem Energieverbrauch kann höhere Modernisierungskosten verursachen und bei der Bewertung der langfristigen Tragfähigkeit schlechter abschneiden. Banken betrachten daher neben Einkommen, Eigenkapital und Beleihung zunehmend auch den Zustand der Immobilie sowie absehbare Investitionen.
Wer eine Finanzierung plant, sollte Energieausweis, Modernisierungsbedarf und Finanzierungsreserve gemeinsam prüfen. Eine niedrigere Monatsrate hilft wenig, wenn später hohe Kosten für Heizung, Dämmung oder andere Sanierungsmaßnahmen entstehen. Für Banken verändert sich dadurch die Risikoprüfung von der reinen Zahlungsfähigkeit hin zur Zahlungsfähigkeit einschließlich des Objekt- und Übergangsrisikos.
Was eine Kreditzentrale 2025 bei Angeboten prüfen sollte
„Kreditzentrale“ ist kein einheitlich definierter amtlicher Begriff. Je nach Anbieter bezeichnet er eine Bank, einen Vermittler, ein Vergleichsportal oder eine zentrale Anlaufstelle für Kreditanfragen. Die Bezeichnung sagt allein nichts über die Kreditentscheidung, den Zinssatz oder den Verbraucherschutz aus.
Für die Bewertung eines Angebots zählen daher überprüfbare Vertragsdaten:
- der effektive Jahreszins, nicht allein der Sollzinssatz,
- die Gesamtsumme aller Rückzahlungen,
- die monatliche Rate und die Laufzeit,
- Kosten für Vermittlung, Kontoführung oder Zusatzprodukte,
- Bedingungen für Sondertilgung und vorzeitige Rückzahlung,
- die Auswirkungen von Zahlungsverzug,
- der Umgang mit Auskunfteidaten und Identitätsprüfung.
Eine seriöse Prüfung beginnt außerdem mit der Anbieteridentität. Verbraucher sollten kontrollieren, wer Vertragspartner wird, ob der Kreditgeber oder Vermittler klare Kontaktdaten nennt und ob der Vertrag vor einer Zahlung vollständig vorliegt. Vorkosten als Voraussetzung für eine spätere Kreditentscheidung sind ein Warnsignal. Ebenso problematisch sind Werbeaussagen, die eine Kreditvergabe unabhängig von Einkommen, Bonität oder Rückzahlungsfähigkeit darstellen.
Eine Kreditanfrage sollte möglichst gezielt erfolgen. Mehrere verbindliche Anträge bei verschiedenen Anbietern können die Bonitätsbewertung ungünstig beeinflussen. Für einen Marktvergleich ist daher zu klären, ob zunächst eine Konditionsanfrage oder bereits ein formeller Kreditantrag ausgelöst wird.
Szenarien für den weiteren Verlauf
Die Zinspolitik reicht für eine Prognose des Verbraucherkreditmarkts allein nicht aus. Drei Faktoren prägen die weitere Entwicklung besonders stark.
Erstens hängt die Nachfrage vom Einkommen und vom Verbrauchervertrauen ab. Steigende Reallöhne und größere Anschaffungen stützen die Nachfrage. Eine schwache Konjunktur erhöht dagegen die Vorsicht der Haushalte und das Ausfallrisiko.
Zweitens wirkt der Bestand alter Kredite weiter. Frühere Zinserhöhungen, bereits laufende Finanzierungen und höhere Lebenshaltungskosten belasten Haushalte noch dann, wenn neue Kredite günstiger werden. Die Bundesbank beschreibt die deutsche Wirtschaft 2025 als schwach und erwartet nur etwa 0,2 Prozent Wachstum. Das erklärt, warum Banken ihre Risikostandards trotz gesunkener Leitzinsen anheben.
Drittens entscheidet die Qualität der Kreditportfolios über die Margen. Seit Ende 2022 steigen die notleidenden Kredite. Die Bundesbank bewertet die Kreditverluste weiterhin als beherrschbar, erwartet aber höhere Abschreibungen und Belastungen für die Erträge. Eine weitere Lockerung der Kreditstandards hängt deshalb nicht nur von der EZB ab, sondern auch von Arbeitsmarkt, Unternehmensinsolvenzen und Haushaltsbudgets.
Kernaussagen
- Leitzins richtig einordnen: Sinkende EZB-Sätze verbessern das Finanzierungsumfeld, bestimmen aber nicht den persönlichen Kreditzins. Entscheidend bleiben effektiver Jahreszins, Bonität und Vertragskosten.
- Kreditprüfung ernst nehmen: Die Nachfrage nach Verbraucherkrediten stieg im zweiten Quartal 2025, während Banken ihre Standards verschärften. Mehr Nachfrage führt daher nicht automatisch zu leichteren Zusagen.
- Kleine Kredite zusammenrechnen: Mehr als zehn Millionen neue Ratenkreditverträge und der starke Anteil von Krediten unter 1.000 Euro zeigen die Verbreitung kleiner Finanzierungen. Mehrere kleine Raten können zusammen eine kritische Belastung bilden.
- BNPL und Kreditkarten getrennt prüfen: Später bezahlte Käufe und Kreditkartenraten werden leicht unterschätzt. Kreditkartenkredite können mit bis zu 25 Prozent effektivem Jahreszins deutlich teurer sein als durchschnittliche Ratenkredite.
- Angebote nach Vertragsdaten bewerten: Die Transparenz einer Kreditzentrale oder eines Vermittlers hängt von den Angaben zu Vertragspartner, Gesamtrückzahlung, Zusatzkosten und Kreditprüfung ab.
FAQ
Werden Verbraucherkredite 2025 automatisch günstiger?
Sinkende EZB-Leitzinsen schaffen bessere Voraussetzungen für günstigere neue Kredite. Der konkrete Zinssatz hängt zusätzlich von Bonität, Laufzeit, Kredithöhe, Refinanzierungskosten und der Risikopolitik des Anbieters ab.
Warum verschärfen Banken die Kreditstandards trotz sinkender Zinsen?
Banken bewerten die wirtschaftliche Lage und die Ausfallrisiken weiterhin vorsichtig. Steigende notleidende Kredite, höhere Wertberichtigungen und eine schwache deutsche Konjunktur begrenzen die Bereitschaft, Risiken über niedrigere Anforderungen auszuweiten.
Wie vergleiche ich ein Angebot einer Kreditzentrale?
Vergleichen Sie den effektiven Jahreszins, die Gesamtrückzahlung, die Monatsrate und alle Zusatzkosten. Prüfen Sie, ob der Anbieter selbst Kreditgeber ist oder nur vermittelt und ob eine Konditionsanfrage oder ein formeller Kreditantrag erfolgt.
Sind kleine Kredite unter 1.000 Euro unproblematisch?
Die geringe Kreditsumme reduziert das Risiko nicht automatisch. Viele kleine Verpflichtungen, Kreditkartenraten und spätere BNPL-Zahlungen können das verfügbare Einkommen stark belasten.
Was gilt bei „Buy now, pay later“?
Bei solchen Käufen wird der Rechnungsbetrag sofort oder später in einem kurzen Zeitraum bezahlt. Wegen bislang bestehender Schutzlücken und fehlender Kreditwürdigkeitsprüfungen bei bestimmten Kleinstkrediten sollten Verbraucher alle offenen Zahlungspläne in ihre Haushaltsrechnung aufnehmen.
Wie wirkt sich ein schlechter Energiezustand auf eine Baufinanzierung aus?
Banken berücksichtigen bei Gebäuden mit schlechter Energieeffizienz zusätzliche Modernisierungs- und Kostenrisiken. Energieausweis, Sanierungsbedarf und eine ausreichende Rücklage gehören deshalb in die Finanzierungsrechnung.