
Wenn Sie online einen kleinen Betrag finanzieren, später bezahlen oder einen Kauf in Raten aufteilen, gelten künftig strengere Regeln zum Verbraucherschutz. Die neue Verbraucherkreditrichtlinie gilt unter bestimmten Voraussetzungen auch für Kreditformen, die bisher teilweise nicht unter das klassische Verbraucherdarlehensrecht fielen. Dazu gehören Kleinkredite unter 200 Euro, kurzfristige Darlehen und viele „Jetzt kaufen, später bezahlen“-Modelle.
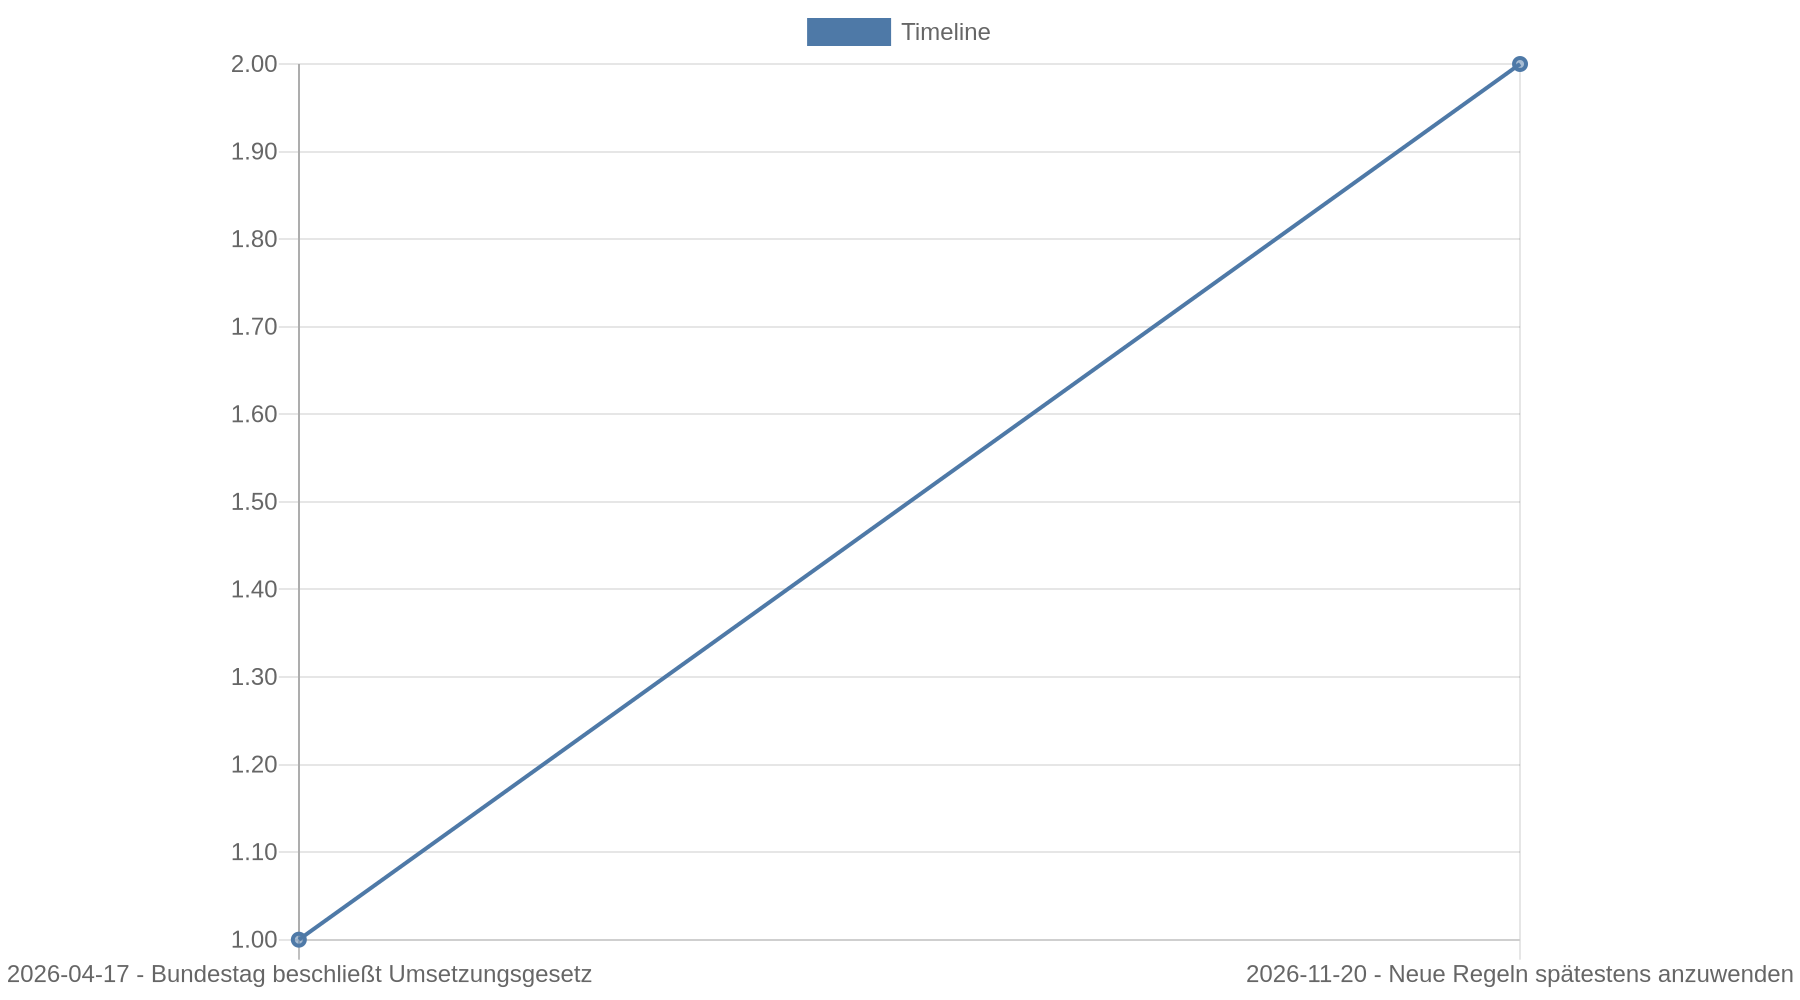
Der Deutsche Bundestag hat das deutsche Umsetzungsgesetz im April 2026 beschlossen. In Deutschland müssen die neuen Regeln spätestens ab dem 20. November 2026 gelten.
 Grundlage ist die EU-Richtlinie über Verbraucherkreditverträge.
Für Sie bedeutet das vor allem: Anbieter müssen Ihre Rückzahlungsmöglichkeiten auch bei kleinen Beträgen prüfen, Kreditkosten klarer erklären und digitale Abschlussstrecken fairer gestalten. Online-Kleinkredite bleiben erlaubt, führen aber weiterhin zu einer verbindlichen Zahlungsverpflichtung, auch wenn der Betrag klein oder die Zahlung nur wenige Wochen aufgeschoben ist.
Welche Online-Kredite künftig erfasst werden
Der Begriff „Online-Kleinkredit“ ist kein eigener gesetzlicher Produktname. Gemeint sind hier digitale Finanzierungen mit einem eher kleinen Betrag, etwa ein kurzfristiges Darlehen, eine Ratenzahlung beim Einkauf oder eine spätere Zahlung über einen Zahlungsdienstleister.
Die neue Richtlinie erweitert den Anwendungsbereich des Verbraucherkreditrechts. Künftig fallen unter bestimmten Bedingungen auch folgende Angebote darunter:
| Digitale Finanzierungsform | Künftige Bedeutung |
|---|---|
| Kleinkredit unter 200 Euro | Wird grundsätzlich in den Schutzbereich einbezogen |
| Kurzfristiges Darlehen bis zu drei Monaten | Fällt künftig ebenfalls unter die Regeln |
| „Jetzt kaufen, später bezahlen“ | Anbieter müssen die Kreditwürdigkeit prüfen, wenn es sich rechtlich um eine Finanzierung handelt |
| Kostenfreier oder zinsfreier Kredit | Auch solche Angebote werden grundsätzlich erfasst, teilweise mit vereinfachten Informationspflichten |
| Ratenzahlung beim Online-Kauf | Unterliegt künftig eher dem Verbraucherdarlehensrecht, besonders wenn ein Finanzdienstleister beteiligt ist |
Auch Online-Händler und Zahlungsdienstleister, die Finanzierungen anbieten, tragen künftig mehr Verantwortung. Entscheidend ist daher weniger, ob Sie den Kredit bei einer Bank, einem Händler oder einem Zahlungsdienstleister beantragen. Entscheidend ist, ob wirtschaftlich eine Kredit- oder Zahlungsfinanzierung vorliegt.
Der klassische Rechnungskauf bleibt grundsätzlich ausgenommen, wenn Sie die Rechnung direkt an den Händler zahlen und keine Drittfinanzierung eingeschaltet ist. Gleiches gilt für bestimmte Debit- oder Charge-Karten mit einem kurzen, zinsfreien Zahlungsaufschub. Die Ausnahme hängt aber von den konkreten Bedingungen ab. Prüfen Sie deshalb, wer Ihr Vertragspartner ist und ob zusätzliche Gebühren, Zinsen oder ein Finanzierer beteiligt sind.
Bonitätsprüfung auch bei kleinen Beträgen
Die wichtigste Änderung betrifft die Kreditwürdigkeitsprüfung. Vor Vertragsabschluss muss der Anbieter prüfen, ob Sie den Kredit voraussichtlich zurückzahlen können. Das gilt künftig auch bei Kleinstbeträgen und vielen „Jetzt kaufen, später bezahlen“-Angeboten.
Bei der Kreditwürdigkeitsprüfung, auch Bonitätsprüfung genannt, bewertet der Anbieter, ob Sie den Kredit zurückzahlen können. Dabei darf er sich nicht allein am beantragten Betrag orientieren. Auch ein kleiner Kredit kann problematisch sein, wenn Sie bereits andere Raten, einen Dispokredit oder offene Rechnungen haben.
Beantragen Sie eine Finanzierung erst, nachdem Sie die Monatsrate zusammen mit allen anderen festen Zahlungen betrachtet haben. Bleibt nach Miete, Energie, Versicherungen, Lebensmitteln und bestehenden Raten kein ausreichender Betrag übrig, löst auch ein kleiner Kredit das finanzielle Problem nicht dauerhaft.
Auch mit der neuen Pflicht wird nicht jeder Antrag angenommen; sie schützt vor einer Kreditvergabe, bei der eine Rückzahlung von Anfang an unwahrscheinlich ist. Eine Ablehnung ist deshalb kein Beweis für einen falschen Eintrag bei einer Auskunftei. Fragen Sie bei einer automatischen Ablehnung nach dem Grund und prüfen Sie Ihre gespeicherten Daten.
Menschliche Prüfung bei automatisierten Entscheidungen
Viele digitale Kreditanträge bewertet ein Computerprogramm automatisch. Es verarbeitet Angaben aus dem Antrag und Informationen von Auskunfteien. Wenn das Programm allein über den Antrag entscheidet, haben Sie künftig ein Recht auf menschliche Überprüfung.
Das ist besonders relevant, wenn Ihre finanzielle Situation von Standarddaten abweicht. Beispiele sind ein unregelmäßiges Einkommen, ein kürzlich beendetes Arbeitsverhältnis oder ein bereits ausgeglichener, aber noch gespeicherter Zahlungseintrag.
Verlangen Sie in einem solchen Fall eine menschliche Prüfung und bitten Sie um eine nachvollziehbare Erklärung der Ablehnung. Bewahren Sie die Ablehnungsnachricht und Ihre Angaben zum Antrag auf. Eine menschliche Prüfung führt nicht automatisch zu einer Kreditbewilligung, gibt Ihnen aber die Möglichkeit, fehlerhafte oder unvollständige Informationen richtigzustellen.
Bestimmte Daten dürfen nicht für das Scoring verwendet werden
Die neuen Vorgaben begrenzen auch, welche Informationen für die Bewertung Ihrer Kreditwürdigkeit herangezogen werden dürfen. Verboten sind unter anderem:
- Daten aus sozialen Netzwerken,
- sensible Gesundheitsdaten,
- Informationen über Zahlungseingänge und -ausgänge auf Bankkonten,
- Daten von Minderjährigen.
Damit soll verhindert werden, dass Kreditentscheidungen auf besonders privaten oder sachfremden Informationen beruhen. Wenn ein Anbieter Sie auffordert, weitreichenden Zugriff auf Ihr Konto oder Ihre sozialen Profile zu gewähren, prüfen Sie den Zweck genau. Fragen Sie, ob die Angabe freiwillig ist und welche konkrete Rechtsgrundlage der Anbieter nennt.
Geben Sie keine Zugangsdaten zum Online-Banking weiter. Ein Anbieter, der Ihre Kontobewegungen für eine Kreditentscheidung auswerten möchte, muss die dafür geltenden Datenschutz- und Kreditregeln einhalten. Die neue Richtlinie ersetzt keine allgemeine Vorsicht beim Umgang mit persönlichen Daten.
Werbung und Abschluss im Internet werden klarer geregelt
Kreditwerbung muss künftig deutlich darauf hinweisen, dass eine Kreditaufnahme Geld kostet. So soll nicht der Eindruck entstehen, eine Finanzierung sei kostenlos oder löse finanzielle Probleme sofort.
Achten Sie deshalb bei Werbeanzeigen nicht nur auf die beworbene Monatsrate. Entscheidend sind der effektive Jahreszins, der Gesamtbetrag und die Zahl der Raten. Der effektive Jahreszins fasst die jährlichen Kreditkosten in einer Vergleichsgröße zusammen. Der Gesamtbetrag zeigt, wie viel Sie insgesamt zurückzahlen.
Die Richtlinie führt nach den vorliegenden Informationen keinen allgemein geltenden Zinsdeckel oder eine einheitliche Kostenobergrenze für alle Online-Kleinkredite ein. Aus den neuen Regeln lässt sich deshalb nicht ableiten, dass jeder Kleinkredit künftig günstig ist. Vergleichen Sie weiterhin die Gesamtkosten und prüfen Sie, welche Gebühren bei verspäteter Zahlung entstehen.
Ein Kreditvertrag darf außerdem nicht durch ein voreingestelltes Auswahlfeld zustande kommen. Sie müssen den Kredit oder die Ratenzahlung selbst aktiv auswählen. Prüfen Sie vor dem letzten Klick, ob zusätzliche Finanzierungskosten, Versicherungen oder kostenpflichtige Zusatzleistungen ausgewählt wurden.
Für allgemeine Verbraucherdarlehen genügt künftig grundsätzlich die Textform. Der Vertrag kann also online abgeschlossen und etwa per E-Mail übermittelt werden. Speichern Sie die Vertragsunterlagen, die vorvertraglichen Informationen und den Tilgungsplan, bevor Sie den Abschluss bestätigen.
„Jetzt kaufen, später bezahlen“ wird weniger unsichtbar
Bei einem „Jetzt kaufen, später bezahlen“-Angebot sehen Sie beim Einkauf häufig zuerst den Warenpreis und erst danach die Zahlungsbedingungen. Wenn das Angebot rechtlich als Kreditfinanzierung gilt, müssen Warenpreis und Zahlungsbedingungen künftig klarer zusammen dargestellt werden.
Vor dem Abschluss muss klarer werden,
- ob ein Kreditvertrag entsteht,
- wer den Kredit gewährt,
- wann welche Zahlung fällig wird,
- welche Kosten bei Verzug entstehen,
- wie hoch der Gesamtbetrag ist.
Ein zinsfreier Zahlungsaufschub ist trotzdem nicht automatisch risikolos. Wenn Sie mehrere Einkäufe gleichzeitig aufschieben, entstehen mehrere Fälligkeiten. Eine verpasste Zahlung kann zusätzliche Kosten auslösen und die finanzielle Übersicht erschweren.
Nutzen Sie deshalb nur eine Finanzierung, deren Fälligkeit Sie in Ihrem Haushaltsbudget eindeutig einplanen können. Legen Sie für jede Zahlung eine Erinnerung an und schließen Sie keine weitere Ratenzahlung ab, um eine bereits fällige Rechnung zu begleichen.
Mehr Unterstützung bei Zahlungsschwierigkeiten
Wenn Sie eine Rate nicht zahlen können, müssen Kreditgeber künftig Maßnahmen zur Entlastung prüfen. Dazu gehören zum Beispiel eine Stundung, eine Änderung der Tilgung oder eine Umschuldung. Der Kreditgeber muss Ihre gewünschte Lösung nicht automatisch annehmen. Kontaktieren Sie ihn trotzdem frühzeitig und schildern Sie Ihre Situation offen.
Warten Sie nicht auf Mahnungen. Schreiben Sie vor dem Fälligkeitstermin und bitten Sie um eine konkrete Vereinbarung. Lassen Sie sich bestätigen, wie sich eine Stundung oder Ratenänderung auf die Gesamtkosten auswirkt.
Für Dispositionskredite gelten zusätzliche Änderungen. Verbraucher erhalten ein Widerrufsrecht, und die Bank darf den Dispositionskredit nicht mehr mit sofortiger Wirkung kündigen. Droht eine Zwangsvollstreckung, muss sie eine Rückzahlung in zwölf Monatsraten anbieten. Diese Regeln betreffen den Dispokredit und nicht automatisch jeden kurzfristigen Online-Kredit.
Widerruf: Welche Fristen Sie unterscheiden müssen
Beim Widerruf werden zwei unterschiedliche Regelungen häufig miteinander verwechselt.
Bei einem Verbraucherkredit besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Die Frist beginnt unter den gesetzlichen Voraussetzungen. Bei fehlerhaften Informationen soll ein zeitlich unbegrenzter Widerruf künftig begrenzt werden. Die maximale Frist beträgt dann zwölf Monate und 14 Tage.
Davon zu unterscheiden ist das allgemeine Widerrufsrecht bei vielen Fernabsatzverträgen, etwa beim Online-Kauf von Waren. Die Verbraucherinformationen der Europäischen Union zum Widerruf behandeln dieses Recht für Kaufverträge. Ob ein Widerruf möglich ist, welche Frist gilt und welche Folgen er hat, hängt deshalb vom konkreten Vertrag ab.
Wenn Sie widerrufen möchten, prüfen Sie zuerst, ob es um den Kreditvertrag, den Kaufvertrag oder beide Verträge geht. Senden Sie den Widerruf in Textform und bewahren Sie den Nachweis auf. Bei komplizierten Fällen hilft eine Verbraucherzentrale oder eine rechtliche Beratung.
Was Sie bis zum Inkrafttreten beachten sollten
Die neuen Regeln gelten spätestens ab dem 20. November 2026. Für Verträge, die vorher geschlossen wurden, gelten die neuen Rechte nicht automatisch vollständig. Entscheidend sind der Zeitpunkt des Vertragsabschlusses, die Übergangsregeln und die Art des Produkts.
Schon jetzt sollten Sie bei einem Online-Kleinkredit vier Angaben vergleichen:
- den tatsächlich ausgezahlten oder für den Kauf verwendeten Nettokreditbetrag,
- den effektiven Jahreszins,
- den Gesamtbetrag der Rückzahlung,
- die Folgen einer verspäteten Zahlung.
Achten Sie außerdem darauf, ob der Anbieter Ihre Rückzahlung anhand nachvollziehbarer Angaben prüft. Werden Sie zu einer schnellen Entscheidung gedrängt, fehlen Vertragsunterlagen oder erscheint eine Zusage unabhängig von Ihrer finanziellen Situation, brechen Sie den Antrag ab. Eine seriöse Kreditentscheidung hängt von Ihrer Rückzahlungsfähigkeit ab.
Kernaussagen
- Prüfen Sie die Rückzahlung vor dem Antrag: Auch Beträge unter 200 Euro und viele „Jetzt kaufen, später bezahlen“-Modelle werden künftig auf Ihre Kreditwürdigkeit geprüft.
- Vergleichen Sie den Gesamtbetrag: Eine kleine Monatsrate sagt wenig über die tatsächlichen Kosten aus. Entscheidend sind der effektive Jahreszins, die Gebühren und die Summe aller Raten.
- Fordern Sie eine menschliche Prüfung: Bei einer rein automatisierten Ablehnung können Sie eine Überprüfung durch eine Person verlangen.
- Kontrollieren Sie die Datenverwendung: Informationen aus sozialen Netzwerken, Gesundheitsdaten und bestimmte Kontodaten dürfen für das Kredit-Scoring nicht verwendet werden.
- Handeln Sie bei Zahlungsschwierigkeiten sofort: Bitten Sie frühzeitig um Stundung, Tilgungsanpassung oder eine andere tragfähige Lösung.
FAQ
Gilt die neue Richtlinie auch für Kredite unter 200 Euro?
Ja. Kleinkredite unter 200 Euro werden künftig grundsätzlich in den Anwendungsbereich des Verbraucherkreditrechts einbezogen. Für Sie bedeutet das vor allem eine Kreditwürdigkeitsprüfung und bessere Informationen zu Kosten und Rückzahlung.
Wird „Jetzt kaufen, später bezahlen“ künftig verboten?
Nein. Die Zahlungsform bleibt möglich, wenn der Anbieter die neuen Anforderungen erfüllt. Wenn es sich rechtlich um eine Finanzierung handelt, muss der Anbieter unter anderem Ihre Rückzahlungsmöglichkeit prüfen und die Kosten klar darstellen.
Gibt es künftig einen festen Zinsdeckel für Online-Kleinkredite?
Aus den vorliegenden Regelungen ergibt sich keine allgemeine, einheitliche Kostenobergrenze für alle Online-Kleinkredite. Die Richtlinie stärkt vor allem Transparenz, Kreditwürdigkeitsprüfung und Rechte bei Problemen. Prüfen Sie deshalb weiterhin den effektiven Jahreszins und den Gesamtbetrag.
Was kann ich tun, wenn ein Algorithmus meinen Antrag ablehnt?
Bitten Sie um eine menschliche Überprüfung, wenn die Entscheidung ausschließlich automatisiert getroffen wurde. Prüfen Sie außerdem, ob Angaben fehlerhaft oder veraltet sind, und verlangen Sie eine Korrektur, wenn ein gespeicherter Eintrag nicht stimmt.
Bleibt ein normaler Rechnungskauf vom neuen Recht ausgenommen?
Der klassische Rechnungskauf bleibt grundsätzlich ausgenommen, wenn Sie direkt an den Händler zahlen und keine Drittfinanzierung beteiligt ist. Sobald ein Zahlungsdienstleister oder ein anderer Finanzierer die Forderung übernimmt oder zusätzliche Kreditkosten entstehen, kann die rechtliche Bewertung anders ausfallen.
Kann ich einen Online-Kredit weiterhin widerrufen?
Grundsätzlich besteht für Verbraucherkredite ein 14-tägiges Widerrufsrecht. Bei fehlerhaften Informationen wird das bisher mögliche sehr lange Widerrufsrecht künftig auf höchstens zwölf Monate und 14 Tage begrenzt. Diese Frist ist vom Widerrufsrecht bei einem gewöhnlichen Online-Kauf zu unterscheiden.
Was mache ich, wenn ich eine Rate nicht zahlen kann?
Kontaktieren Sie den Kreditgeber sofort und möglichst vor dem Fälligkeitstermin. Bitten Sie schriftlich um eine konkrete Lösung, etwa eine Stundung oder Anpassung der Tilgung, und lassen Sie sich die neuen Gesamtkosten bestätigen.