
Wenn eine unerwartete Rechnung fällig ist oder Geld für eine Anschaffung fehlt, klingt ein Sofortkredit nach einer Auszahlung in wenigen Minuten. In der Praxis bedeutet „sofort“ meist eine schnelle digitale Prüfung und Kreditentscheidung. Das Geld wird erst überwiesen, wenn der Kreditgeber Ihre Identität, Bonität und Unterlagen geprüft und den Vertrag abgeschlossen hat.
Bei vollständig digitaler Abwicklung ist eine Gutschrift innerhalb von 24 bis 48 Stunden ein realistischer Richtwert, wie auch smava zum Sofortkredit erklärt.
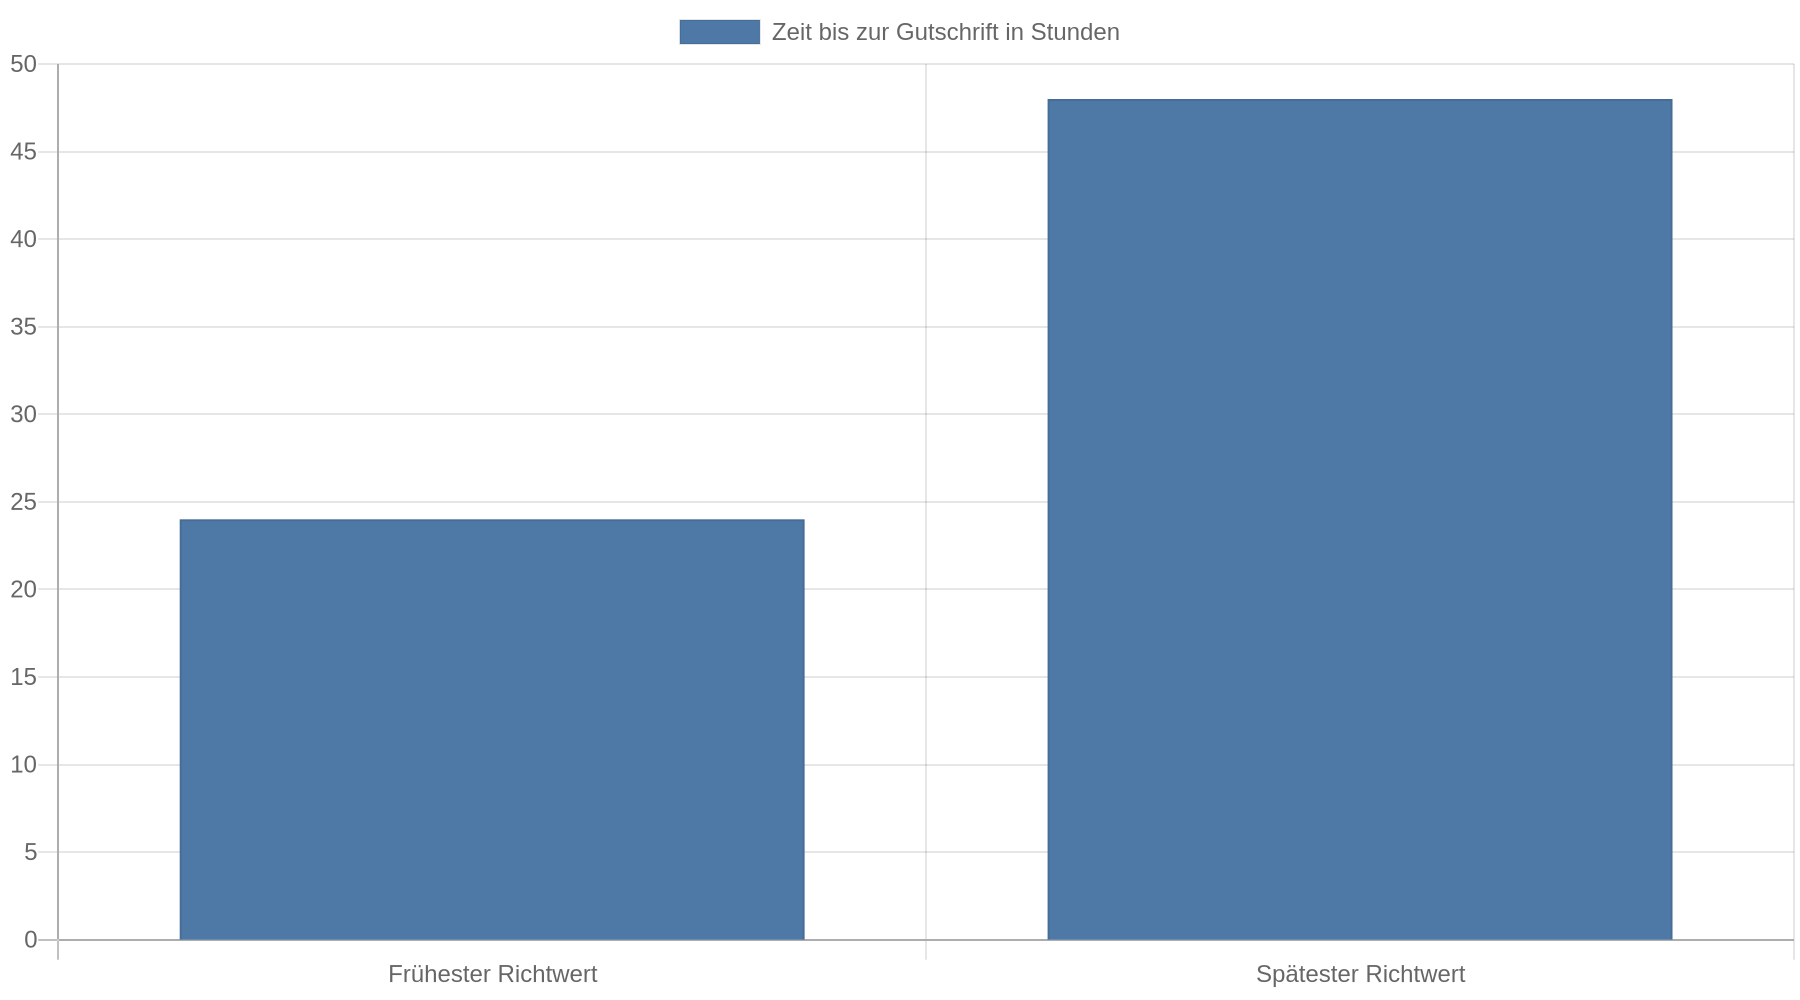 Eine Auszahlung am selben oder nächsten Werktag ist möglich. Die Werbung „Kredit in 30 Minuten auf dem Konto“ beschreibt dagegen einen Idealfall unter bestimmten Voraussetzungen. Wochenenden, fehlende Nachweise, eine manuelle Prüfung und die Banklaufzeit verlängern den Vorgang.
Ein Sofortkredit ist in der Regel ein normaler Ratenkredit. Sie erhalten einen festen Betrag und zahlen ihn in monatlichen Raten zuzüglich Zinsen zurück. Die schnelle Bearbeitung ändert nichts daran, dass der Kreditgeber Ihre Zahlungsfähigkeit prüfen und den Vertrag vor der Auszahlung abschließen muss.
Wie lange die einzelnen Schritte dauern
Die meiste Zeit vergeht vor der Überweisung. Der Ablauf sieht typischerweise so aus:
- Sie geben persönliche Daten, Einkommen, Ausgaben und den gewünschten Kreditbetrag ein.
- Der Kreditgeber oder Vermittler prüft Ihre Angaben. Sofern erforderlich, holt er Informationen bei der SCHUFA oder einer anderen Auskunftei ein. Eine Auskunftei speichert Daten zu früheren Kreditgeschäften und berechnet daraus, wie wahrscheinlich eine Rückzahlung ist.
- Sie weisen Ihre Identität nach, zum Beispiel über Video-Ident oder ein anderes digitales Verfahren.
- Sie laden Einkommensnachweise und weitere verlangte Unterlagen hoch.
- Sie unterschreiben den Kreditvertrag elektronisch oder in Papierform.
- Der Kreditgeber prüft den vollständigen Antrag und weist den Betrag an.
Informationen zum Kreditantrag nennen je nach Anbieter und Einzelfall eine Bearbeitungszeit von 24 Stunden bis zu mehreren Werktagen. Video-Ident und eine elektronische Unterschrift sparen Zeit, ersetzen aber keine Bonitätsprüfung.
Zeitliche Orientierung
| Schritt | Was dafür nötig ist | Typische Folge für die Dauer |
|---|---|---|
| Antrag | Vollständige und korrekte Angaben | Je nach Formular wenige Minuten |
| Vorprüfung | Angaben zu Einkommen, Ausgaben und Bonität | Häufig schnelle Vorentscheidung |
| Identitätsprüfung | Gültiger Ausweis und funktionierendes Verfahren | Verzögerung bei Abbruch oder technischen Problemen |
| Unterlagenprüfung | Zum Beispiel Gehaltsnachweise und Kontoauszüge | Manuelle Prüfung verlängert den Vorgang |
| Vertragsschluss | Annahme und Unterschrift | Auszahlung erst nach wirksamem Abschluss |
| Überweisung | Banklaufzeit und Zeitpunkt der Anweisung | Am selben oder nächsten Werktag, bei einzelnen Verfahren schneller |
Diese Übersicht ist eine Orientierung, keine Zusage. Der Kreditgeber legt fest, welche Nachweise erforderlich sind und ob eine automatische oder manuelle Prüfung erfolgt.
Was „sofort“ bei der Kreditzusage bedeutet
Eine vorläufige Anzeige wie „Kredit möglich“ oder das Ergebnis einer Konditionenanfrage bedeutet noch keine verbindliche Auszahlung. Mit einer Konditionenanfrage berechnet der Anbieter häufig ein Angebot, ohne dass bereits ein Kreditvertrag abgeschlossen ist. Erst die endgültige Prüfung und die Annahme des Vertrags führen zu einer verbindlichen Entscheidung.
Der Kreditgeber kann den Antrag nur schnell bearbeiten, wenn Ihre Angaben zusammenpassen. Häufige Verzögerungen entstehen, wenn:
- ein Einkommensnachweis fehlt oder schlecht lesbar ist,
- die Adresse im Antrag von den Angaben in den Unterlagen abweicht,
- das Video-Ident-Verfahren abgebrochen wird,
- der Kreditgeber zusätzliche Nachweise verlangt,
- der Antrag am Wochenende oder an einem Feiertag eingeht,
- die Überweisung erst nach einem täglichen Annahmeschluss erfolgt.
Prüfen Sie deshalb vor dem Absenden, ob Name, Adresse, Arbeitgeber, Einkommen und Kontodaten korrekt sind. Halten Sie Ausweis und geforderte Unterlagen bereit. Das beschleunigt den Ablauf, erhöht aber nicht automatisch die Wahrscheinlichkeit einer Zusage.
Werbeversprechen kritisch lesen
Die Aussage „Auszahlung in wenigen Minuten“ setzt meist mehrere Schritte voraus. Dazu gehören ein vollständig digitaler Antrag und eine sofortige Identitätsprüfung. Außerdem braucht es eine automatische Entscheidung, einen unterschriebenen Vertrag und eine teilnehmende Bankverbindung. Fehlt ein Schritt, dauert die Auszahlung länger.
Einige Anbieter nennen konkrete Zeiten wie 24, 36 oder wenige Minuten. Solche Angaben stammen aus Anbieter- oder Vergleichsportalwerbung und sind keine allgemeine Garantie. Bei einem Kontocheck weisen einzelne Banken den Betrag laut Verivox besonders schnell an. Ob das bei Ihnen funktioniert, hängt vom Kreditgeber, Ihrem Konto, der Prüfung und dem Zeitpunkt der Freigabe ab.
Achten Sie auf die genaue Formulierung:
- „Schnelle Kreditentscheidung“ betrifft die Prüfung, nicht zwingend den Geldeingang.
- „Auszahlung nach Genehmigung“ setzt voraus, dass der Antrag bereits vollständig genehmigt wurde.
- „In 24 Stunden“ kann eine Anbieterangabe unter bestimmten Bedingungen sein.
- „Ohne Prüfung“ widerspricht dem üblichen Ablauf eines seriösen Verbraucherkredits und ist ein Warnsignal.
- „Ohne SCHUFA“ bedeutet nicht automatisch, dass Ihre Zahlungsfähigkeit keine Rolle spielt. Solche Angebote führen laut Stiftung Warentest häufig zu problematischen Zusatzprodukten oder anderen Kosten.
Eine seriöse Kreditentscheidung berücksichtigt Ihre finanzielle Lage. Ein Angebot mit einer „garantierten Zusage“ oder „garantierten Auszahlung“ sollten Sie besonders sorgfältig prüfen. Kein Anbieter kann eine Auszahlung versprechen, bevor Identität, Kreditwürdigkeit und Vertragsunterlagen geprüft sind.
Die Kosten bleiben trotz schneller Auszahlung
Vergleichen Sie Kredite anhand des effektiven Jahreszinses. Er umfasst die Kreditkosten und macht verschiedene Angebote vergleichbar. Der Sollzins allein reicht dafür nicht aus, weil im effektiven Jahreszins weitere zwingende Kosten enthalten sein können. Einen entsprechenden Vergleichshinweis gibt smava.
Prüfen Sie außerdem, welche Leistungen Sie freiwillig dazubuchen. Eine bevorzugte Bearbeitung oder ein sogenanntes Zusatzpaket beschleunigt die Kreditentscheidung nicht zuverlässig und kann die Gesamtkosten stark erhöhen. Laut den vorliegenden Verbraucherinformationen wurden für ein „Smart-Paket“ 69 Euro pro Monat genannt. Freiwillige Zusatzkosten sind nicht automatisch im effektiven Jahreszins enthalten.
Rechnen Sie vor dem Antrag die Monatsrate gegen Ihr frei verfügbares Einkommen. Eine Rate passt nur dann, wenn nach Miete, Energie, Versicherungen, Lebensmitteln und bestehenden Raten noch ausreichend Geld für unvorhergesehene Ausgaben bleibt. Ein weiterer Schnellkredit zur Zahlung einer bereits fälligen Kreditrate verschärft die finanzielle Belastung und kann in eine Schuldenspirale führen.
Warnzeichen für unseriöse Angebote
Seien Sie besonders vorsichtig, wenn ein Vermittler vor der Auszahlung Geld verlangt. Zu diesen Fallen gehören Vorauszahlungen und Nachnahmesendungen. Auch kostenpflichtige Karten, unnötige Versicherungen und undurchsichtige Abonnements zählen dazu. Die Verbraucherzentrale warnt vor unseriösen Krediten und empfiehlt, Anbieter und Vertragsbedingungen genau zu prüfen.
Brechen Sie die Anfrage ab, wenn:
- eine Zahlung vor der Kreditauszahlung verlangt wird,
- das Impressum oder eine erreichbare Telefonnummer fehlt,
- der Anbieter eine Zusage ohne Einkommens- und Bonitätsprüfung verspricht,
- Sie eine Prepaid-Karte oder Versicherung kaufen sollen, um den Kredit zu erhalten,
- der effektive Jahreszins oder die Gesamtkosten nicht klar genannt werden,
- der Vermittler Druck ausübt oder nur über schwer nachvollziehbare Kontaktwege erreichbar ist.
Ein Kreditvermittler erhält seine Vergütung grundsätzlich erst, wenn tatsächlich ein Darlehen zustande kommt und ausgezahlt wird. Prüfen Sie die Vertragsunterlagen trotzdem im Einzelnen, denn zusätzliche Dienstleistungsverträge können unabhängig vom Kredit entstehen.
Was Sie vor dem Antrag konkret prüfen sollten
Wenn Sie das Geld zu einem bestimmten Termin brauchen, verlassen Sie sich nicht auf die Werbezeit. Fragen Sie den Anbieter vor dem Antrag:
- Bezieht sich die angegebene Zeit auf die Kreditentscheidung oder den Geldeingang?
- Gilt sie auch bei einer manuellen Prüfung?
- Welche Unterlagen müssen Sie einreichen?
- Wird am Wochenende und an Feiertagen ausgezahlt?
- Entstehen Kosten für Zusatzpakete, Versicherungen oder Vermittlungsleistungen?
- Wie hoch sind effektiver Jahreszins, Gesamtrückzahlung und monatliche Rate?
Speichern Sie das Angebot und die Vertragsunterlagen. Vergleichen Sie mindestens den effektiven Jahreszins, die Gesamtrückzahlung, die Laufzeit und die Bedingungen für Sondertilgungen. Beantragen Sie nur den Betrag, den Sie tatsächlich brauchen. Ein höherer Kreditbetrag erhöht regelmäßig auch Zinsen und Rückzahlungsrisiko.
Widerruf und neue Regeln
Verbraucher können einen Kreditvertrag grundsätzlich innerhalb von 14 Tagen widerrufen. Die Frist beginnt mit dem Vertragsschluss oder mit dem Zugang der erforderlichen Informationen, je nachdem, wann die Voraussetzungen erfüllt sind. Bei einer fehlerhaften Widerrufsbelehrung kann sich die Frist verlängern. Für Kleinkredite unter 200 Euro gilt dieses Widerrufsrecht nicht. Prüfen Sie die Belehrung und die Vertragsbedingungen. Hinweise zum Widerruf eines Kreditvertrags erläutern die wesentlichen Punkte.
Ab November 2026 gelten in der Europäischen Union neue Verbraucherkreditregeln. Dazu gehört unter anderem das Recht auf eine menschliche Überprüfung einer automatisierten Kreditwürdigkeitsprüfung. Für Anträge bis dahin gelten die derzeit maßgeblichen Regeln und Vertragsbedingungen. Eine neue Regel macht eine aktuelle Prüfung des Angebots nicht überflüssig. Informationen zum Umsetzungsstand veröffentlicht die Bundesregierung zu den neuen Verbraucherkreditregeln.
Ihr nächster Schritt
Wenn Sie einen Sofortkredit brauchen, klären Sie zuerst den spätesten Zahlungstermin. Holen Sie danach bei mehreren seriösen Anbietern ein konkretes Angebot ein. Vergleichen Sie effektiven Jahreszins, Gesamtrückzahlung und Rate. Stellen Sie den Antrag erst, wenn Ihre Unterlagen vollständig sind und schriftlich feststeht, wann der Anbieter das Geld anweist.
Benötigen Sie das Geld bereits heute, rechnen Sie mit einer Verzögerung und vereinbaren Sie, wenn möglich, mit dem Rechnungsteller eine Zahlungsfrist. Ein teurer oder unseriöser Schnellkredit ist keine tragfähige Lösung für eine kurze Frist.
Kernaussagen
- Planen Sie mit 24 bis 48 Stunden oder länger: Eine schnelle digitale Entscheidung führt erst nach Identitätsprüfung, Unterlagenprüfung und Vertragsschluss zur Auszahlung.
- Prüfen Sie den Zeitpunkt genau: „Sofortentscheidung“ beschreibt häufig die Kreditprüfung, nicht den Geldeingang auf Ihrem Konto.
- Vergleichen Sie den effektiven Jahreszins: Berücksichtigen Sie zusätzlich freiwillige Pakete, Versicherungen und andere Kosten außerhalb des beworbenen Zinssatzes.
- Lehnen Sie Vorauszahlungen ab: Gebühren, Nachnahmesendungen und Zusatzprodukte vor der Auszahlung sind klare Warnzeichen.
- Berechnen Sie die Rate vor dem Antrag: Nehmen Sie keinen neuen Kredit auf, wenn die Rate nur durch weitere Schulden finanzierbar wäre.
FAQ
Ist ein Sofortkredit wirklich sofort auf dem Konto?
Nein. Der Begriff beschreibt meist einen schnellen digitalen Antrag. Danach folgen die Identitätsprüfung, die Prüfung der Unterlagen, der Vertragsabschluss und die Überweisung. Bei vollständig digitaler Abwicklung sind 24 bis 48 Stunden ein realistischer Richtwert. Einzelne Anbieter werben mit kürzeren Zeiten.
Bekomme ich einen Kredit ohne SCHUFA-Prüfung?
Ein seriöser Kreditgeber prüft Ihre Zahlungsfähigkeit. Angebote ohne jede Bonitätsprüfung sind ein Warnsignal und führen laut Verbraucherinformationen häufig zu teuren Zusatzprodukten oder Betrugsversuchen. Eine einzelne SCHUFA-Auskunft ist außerdem nicht dasselbe wie eine vollständige Kreditwürdigkeitsprüfung.
Was beschleunigt die Auszahlung?
Füllen Sie den Antrag vollständig aus, halten Sie Ausweis und Einkommensnachweise bereit und nutzen Sie Video-Ident sowie eine elektronische Unterschrift, wenn diese Verfahren angeboten werden. Prüfen Sie außerdem, ob der Anbieter am Wochenende auszahlt und ob für die Überweisung ein Annahmeschluss gilt.
Was bedeutet eine vorläufige Kreditzusage?
Eine vorläufige Zusage oder ein berechnetes Angebot bestätigt meist nur, dass Ihre Angaben grundsätzlich zu einem Kredit passen. Die verbindliche Entscheidung folgt erst nach der vollständigen Prüfung und dem Vertragsschluss. Erst danach weist der Kreditgeber den Betrag an.
Muss ich für einen schnellen Kredit vorab bezahlen?
Nein. Eine Vorauszahlung für Vermittlung, Bearbeitung oder eine angeblich notwendige Versicherung ist ein Warnzeichen. Die Verbraucherzentrale rät, bei solchen Forderungen besonders vorsichtig zu sein und den Anbieter nicht weiter zu beauftragen.
Was passiert, wenn das Geld trotz Zusage nicht rechtzeitig kommt?
Prüfen Sie zunächst, ob der Vertrag vollständig unterschrieben wurde und ob noch Unterlagen fehlen. Fragen Sie den Kreditgeber nach dem tatsächlichen Anweisungszeitpunkt und der voraussichtlichen Banklaufzeit. Wenn eine Rechnung fällig ist, bitten Sie den Gläubiger parallel um eine schriftliche Zahlungsfrist, statt einen weiteren Kredit aufzunehmen.
Kann ich einen Sofortkredit widerrufen?
Ein Verbraucherkredit kann grundsätzlich innerhalb von 14 Tagen widerrufen werden. Ausnahmen und Fristbeginn hängen unter anderem von der Widerrufsbelehrung und der Kredithöhe ab; Kleinkredite unter 200 Euro sind vom gesetzlichen Widerrufsrecht ausgeschlossen. Maßgeblich sind die Unterlagen Ihres konkreten Vertrags.