
Wer beim Onlineshopping „später bezahlen“ oder einen Kauf in Raten auswählt, schließt je nach Angebot einen Kreditvertrag. „Buy Now, Pay Later“, kurz BNPL, nennt man Zahlungsmodelle, bei denen ein Zahlungsdienstleister oder Händler den Einkauf zunächst bezahlt. Der Verbraucher zahlt später oder in mehreren Raten.
Für Verbraucher in Deutschland gelten ab dem 20. November 2026 strengere Vorgaben. Viele BNPL-Angebote werden dann wie klassische Verbraucherkredite behandelt. Das gilt auch für kleine Beträge, zinsfreie Ratenzahlungen und kurze Zahlungsaufschübe. Vor dem Vertragsabschluss müssen Anbieter die Kreditwürdigkeit prüfen und mehr Informationen zum Vertrag geben. Bei Zahlungsschwierigkeiten müssen sie früher reagieren.
Die Regeln schaffen mehr Übersicht und begrenzen riskante Kreditvergaben. Mehrere kleine Rechnungen können sich trotzdem zu einer hohen monatlichen Belastung summieren. Wer BNPL nutzt, sollte deshalb jede offene Zahlung wie einen Kredit behandeln.
Was sich ab November 2026 ändert
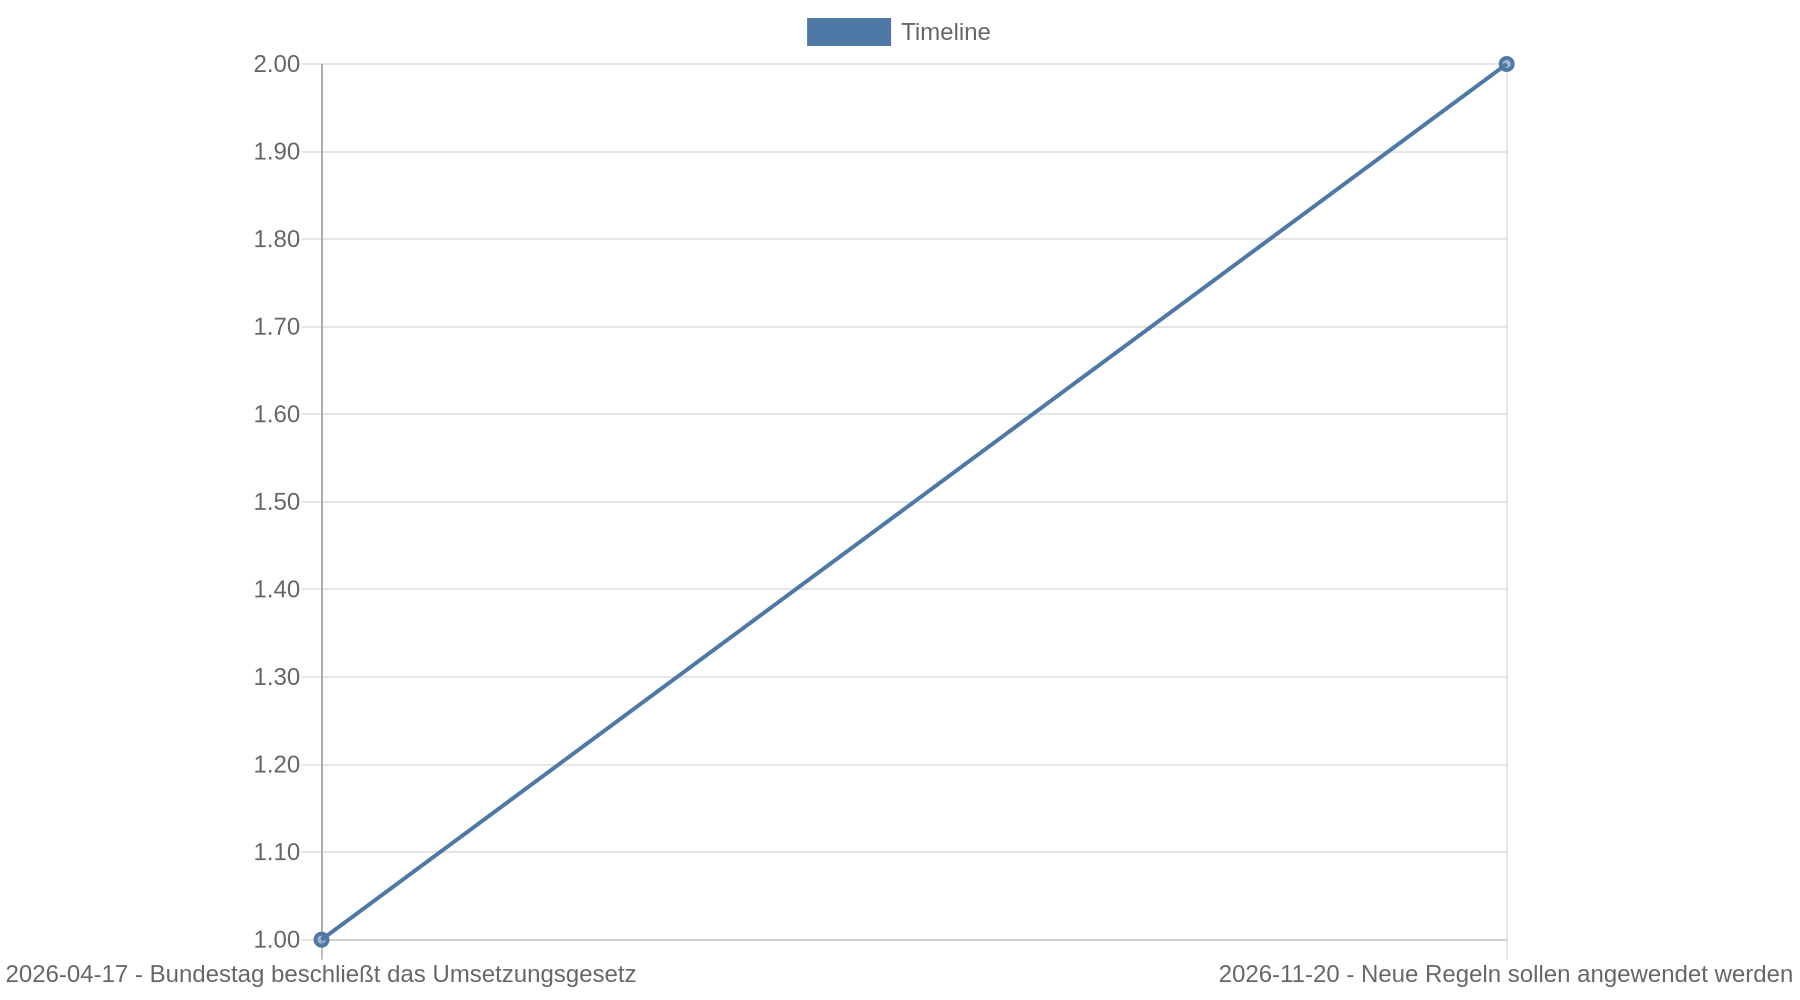
Die neuen Vorgaben setzen die europäische Verbraucherkreditrichtlinie in deutsches Recht um. Nach den vorliegenden Angaben hat der Bundestag das deutsche Umsetzungsgesetz am 17. April 2026 beschlossen. Die neuen Regeln sollen ab dem 20. November 2026 gelten.
- Ratenkäufe ohne Zinsen
- BNPL-Kredite mit kurzer Laufzeit
- Kredite mit einer Laufzeit von bis zu drei Monaten
- Kleinkredite unter 200 Euro
- Zahlungsmodelle, bei denen ein externer Zahlungsdienstleister die Forderung übernimmt
Damit schließt sich die bisherige Lücke für kleine oder kurzfristige Finanzierungen, die teilweise nicht unter das klassische Verbraucherdarlehensrecht fielen. Welche Regeln gelten, hängt vom Zahlungsmodell ab. Ein Händler kann unter bestimmten Voraussetzungen weiterhin eine Ausnahme nutzen, wenn er selbst eine kurze, kostenlose Zahlungsfrist gewährt. Entscheidend ist deshalb der Vertrag, der am Zahlungsbildschirm angeboten wird.
| Bereich | Künftige Regel ab 20. November 2026 |
|---|---|
| Kreditprüfung | Auch bei kleinen, zinsfreien oder kurzfristigen BNPL-Angeboten |
| Vertragsinformationen | Standardisierte Informationen zu Kosten, Laufzeit und Rückzahlung |
| Kreditentscheidung | Rückzahlung muss mit hoher Wahrscheinlichkeit möglich sein |
| Daten bei der Prüfung | Keine sozialen Netzwerke und keine Gesundheitsdaten |
| Automatisierte Entscheidung | Eine Kreditentscheidung allein durch ein automatisiertes Verfahren ist unzulässig |
| Zahlungsschwierigkeiten | Vor Zwangsvollstreckungsmaßnahmen muss eine Vertragsanpassung angeboten werden |
| Widerruf | Ein 14-tägiges Widerrufsrecht soll auch bei kleinen Beträgen und zinsfreien Ratenkäufen gelten |
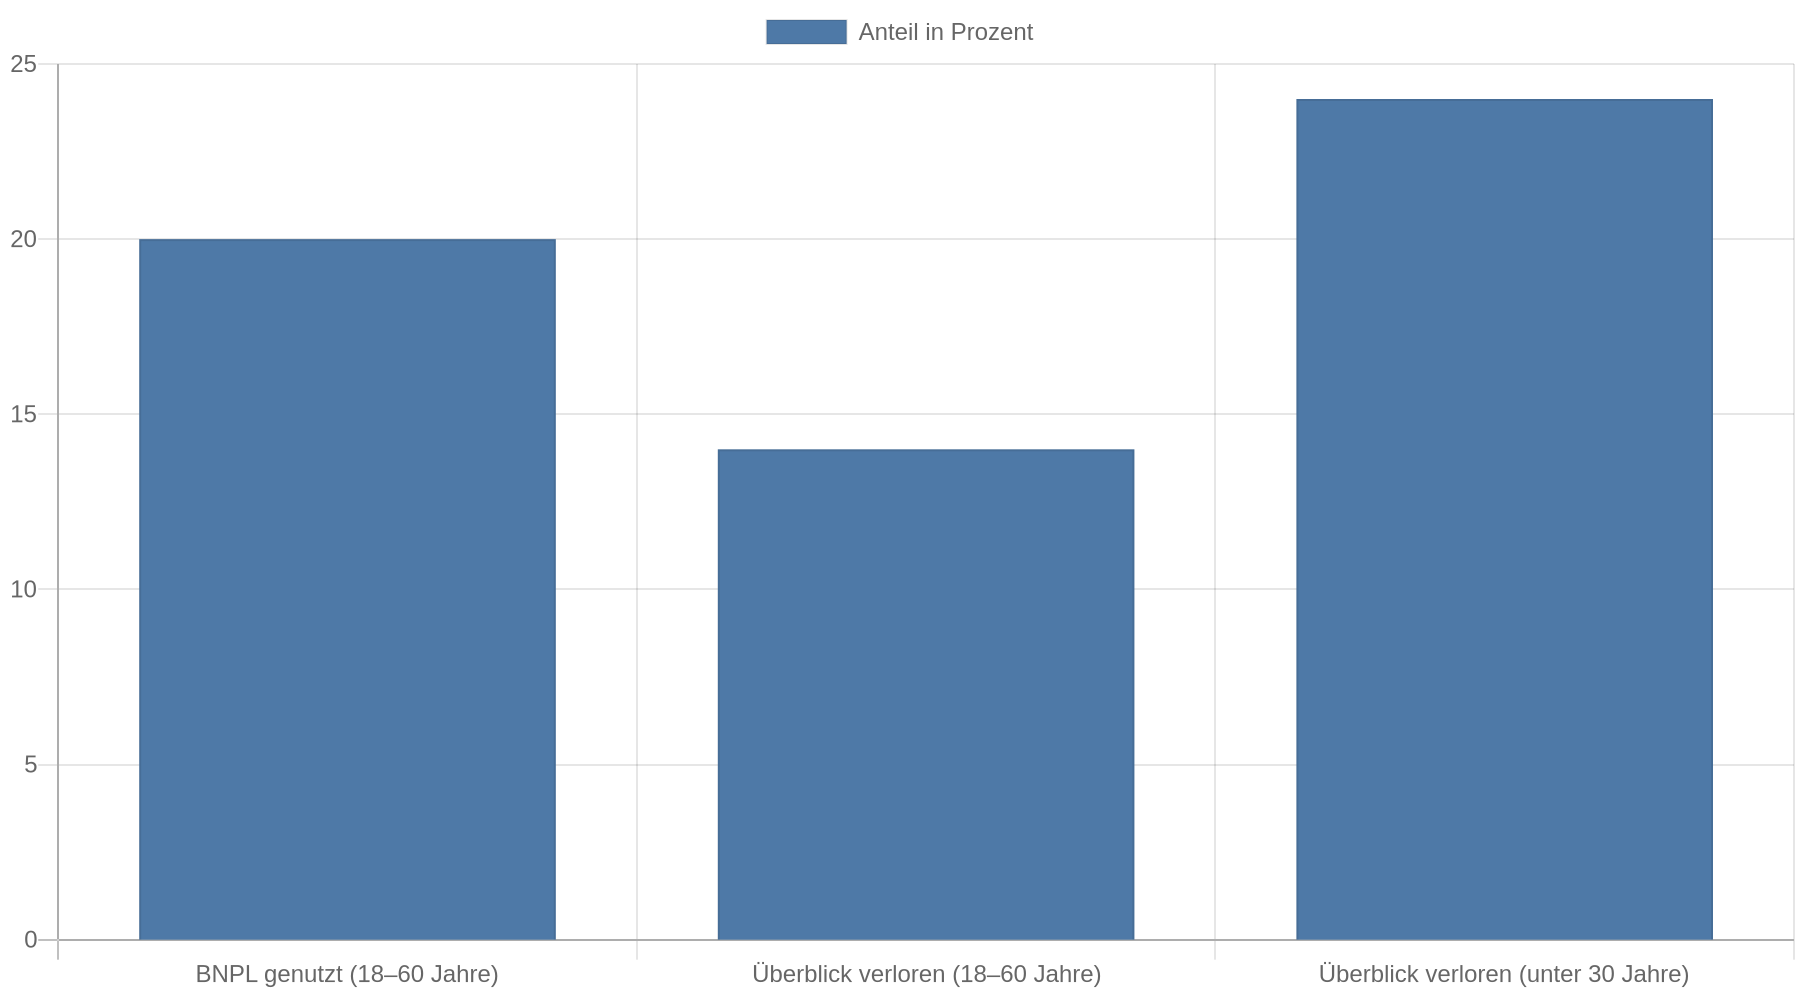
Die BaFin beschreibt BNPL als wachsenden Teil der Konsumfinanzierung. Nach einer BaFin-Umfrage aus dem Jahr 2025 nutzten 20 Prozent der 18- bis 60-Jährigen solche Angebote. 14 Prozent hatten schon einmal den Überblick über offene Rechnungen verloren. Bei den unter 30-Jährigen lag dieser Anteil bei 24 Prozent.
Die Kreditprüfung wird verbindlich
Anbieter müssen vor dem Vertragsabschluss prüfen, ob der Kunde den Betrag voraussichtlich zurückzahlen kann. Das gilt künftig auch für zinsfreie Käufe und Verträge mit kurzer Laufzeit.
Bei höheren Beträgen reicht eine einfache Abfrage bei einer Auskunftei nicht aus. Der Anbieter muss Einnahmen, laufende Verpflichtungen und die geplante Rückzahlung angemessen berücksichtigen. Er darf den Kredit nur vergeben, wenn die Rückzahlung mit hoher Wahrscheinlichkeit möglich ist.
Für Verbraucher bedeutet das praktisch:
- Ein Antrag kann im Bezahlvorgang abgelehnt werden, obwohl die Zahlung früher ohne Prüfung möglich war.
- Mehrere gleichzeitig beantragte BNPL-Kredite können die Kreditentscheidung beeinflussen.
- Auch ein guter Eintrag bei einer Auskunftei ersetzt keine realistische Haushaltsrechnung.
- Angaben zu Gesundheitsproblemen oder Informationen aus sozialen Netzwerken dürfen nicht zur Bonitätsprüfung verwendet werden.
Eine menschliche Überprüfung muss außerdem möglich bleiben. Eine Entscheidung, die ausschließlich durch ein automatisiertes Verfahren getroffen wird, ist nach den dargestellten Regeln nicht zulässig.
Die strengere Prüfung schützt vor einer Finanzierung, die das Einkommen bereits bei Vertragsabschluss überfordert. Sie kann jedoch auch dazu führen, dass größere Warenkörbe häufiger abgelehnt werden. Anbieter können Kosten außerdem an Händler oder Verbraucher weitergeben, etwa über Gebühren oder Mindestbestellwerte. Ein abgelehnter BNPL-Vorgang ist daher kein Fehler des Zahlungssystems, sondern kann das Ergebnis der gesetzlich vorgeschriebenen Prüfung sein.
Was Verbraucher im Bezahlvorgang prüfen sollten
Die neuen Regeln ersetzen die eigene Prüfung nicht. Vor dem Klick auf „Kaufen“ sollten Verbraucher klären, ob sie einen Kredit aufnehmen oder nur eine Rechnung mit Zahlungsziel erhalten.
Entscheidend sind diese Angaben:
- Gesamtrückzahlung: Wie viel Geld wird insgesamt eingezogen?
- Fälligkeit: Wird der Betrag einmalig oder in mehreren Raten abgebucht?
- Gebühren: Entstehen Kosten für Ratenzahlung, Mahnungen, verspätete Zahlung oder eine Änderung des Zahlungsplans?
- Laufzeit: Wann endet die letzte Rate?
- Folgen bei Rückstand: Wann entstehen Mahnkosten und wann wird eine Forderung an ein Inkassounternehmen übergeben?
- Vertragspartner: Kauft der Händler die Forderung an einen Zahlungsdienstleister ab oder bleibt er selbst Gläubiger?
Eine Monatsrechnung hilft: Addieren Sie alle offenen BNPL-Raten, Kreditraten, Abonnements und anderen festen Zahlungen. Vergleichen Sie die Summe mit dem Geld, das nach Miete, Energie, Versicherungen und Lebenshaltungskosten übrig bleibt. Ist der Rest zu klein, verschieben Sie den Kauf oder bezahlen Sie ihn aus eigenen Mitteln.
Die Verbraucherzentrale empfiehlt, BNPL nur in Ausnahmefällen zu nutzen. Kalendererinnerungen für jede Fälligkeit und eine Liste aller offenen Zahlungen erleichtern den Überblick. Bei mehreren Anbietern sollten Sie die Raten nicht nur in den jeweiligen Apps prüfen, sondern in einer gemeinsamen Übersicht zusammenführen.
Das Widerrufsrecht bei kleinen Krediten
Nach den dargestellten Neuregeln soll ein 14-tägiges Widerrufsrecht auch für kleine Beträge und zinsfreie Ratenkäufe gelten. Die Frist beginnt grundsätzlich mit dem Vertragsschluss beziehungsweise mit der ordnungsgemäßen Information über den Vertrag.
Der Widerruf des Kreditvertrags und die Rückabwicklung des Kaufs können zusammenhängen. Sie werden aber nicht in jedem Fall gleich behandelt. Wer eine Ware zurückgeben möchte, sollte deshalb auch die Rückgaberegeln des Händlers beachten und den Zahlungsdienstleister über die Rücksendung informieren.
Praktisch sollten Verbraucher den Widerruf nachweisbar erklären, etwa über das vorgesehene Formular oder in Textform. Eine Bestätigung und die Unterlagen zum Kauf sollten gespeichert werden. Bei Streit über Fristen oder Rückzahlungen hilft eine Verbraucherzentrale oder eine Schuldnerberatung.
Hilfe bei Zahlungsschwierigkeiten
Wer eine BNPL-Rate nicht bezahlen kann, sollte den Anbieter sofort kontaktieren und nicht auf die erste Mahnung warten. Nach den neuen Vorgaben müssen Kreditgeber vor der Einleitung von Zwangsvollstreckungsmaßnahmen eine Anpassung des Vertrags anbieten. Dazu gehören zum Beispiel eine Stundung oder eine längere Laufzeit.
Eine längere Laufzeit senkt zwar die einzelne Rate, kann aber zusätzliche Kosten verursachen. Verbraucher sollten sich deshalb vor einer Zustimmung schriftlich mitteilen lassen:
- die Höhe der neuen Gesamtrückzahlung,
- wann die nächste Rate fällig wird,
- ob weitere Gebühren entstehen,
- ob bereits Mahn- oder Inkassokosten verlangt werden,
- welche Forderung mit der Vereinbarung erledigt wird.
Neue BNPL-Verträge sollten Verbraucher während einer finanziellen Notlage vermeiden. Sie verschieben die Belastung und lösen die Ursache nicht. Wenn mehrere Rechnungen offen sind, bietet eine gemeinnützige Schuldnerberatung eine bessere erste Anlaufstelle als ein weiterer kurzfristiger Kredit.
Die BaFin meldete für 2025 rund 5,67 Millionen überschuldete Verbraucherinnen und Verbraucher in Deutschland. Das entspricht 8,16 Prozent der erwachsenen Bevölkerung. BNPL ist nicht allein für diese Entwicklung verantwortlich, gehört aber zu den Finanzierungsformen, bei denen mehrere kleine Verpflichtungen leicht den Überblick verdecken.
Welche Angebote weiterhin ausgenommen sein können
Die neuen Regeln gelten für viele BNPL-Kredite, aber nicht automatisch für jede spätere Zahlung. Ein Händler kann unter bestimmten Bedingungen selbst einen kostenlosen Zahlungsaufschub gewähren. Nach den vorliegenden Erläuterungen gelten dafür kurze Fristen: bis zu 50 Tage bei kleinen und mittleren Unternehmen und bis zu 14 Tage bei großen Online-Händlern. Bezieht der Händler einen externen Zahlungsdienstleister ein, fällt diese Ausnahme häufig weg.
Auch bei Debitkarten mit Zahlungsaufschub bestehen nach den vorliegenden Angaben Abgrenzungsfragen beziehungsweise Ausnahmen. Verbraucher sollten sich deshalb nicht allein auf die Bezeichnung „Debitkarte“, „Rechnungskauf“ oder „später bezahlen“ verlassen. Entscheidend sind die Vertragsbedingungen und die Rolle des Zahlungsdienstleisters.
Sobald ein Dritter den Kauf finanziert, mehrere Raten einzieht oder Gebühren für die spätere Zahlung verlangt, sollten Verbraucher das Angebot wie einen Kredit prüfen.
Was die neuen Regeln für Händler und Preise bedeuten können
Der Bezahlvorgang kann für Verbraucher künftig länger dauern. Die zusätzliche Kreditprüfung führt bei bestimmten Warenkörben auch zu mehr Ablehnungen. Händler verlieren dadurch eine einfache Zahlungsoption, und Anbieter müssen ihre Prüfverfahren anpassen.
Die Zahlungsdienstleister müssen die Kosten der neuen Vorgaben nicht allein tragen. Möglich sind höhere Gebühren für Händler, Mindestbestellwerte oder weniger Ratenmodelle. Ob Anbieter diese Kosten weitergeben, hängt vom Geschäftsmodell und vom Wettbewerb ab.
Für Verbraucher zählt deshalb der Vergleich der Gesamtkosten. Eine zinsfreie Rate ist nicht automatisch die günstigste Lösung, wenn verspätete Zahlungen, Zusatzgebühren oder mehrere parallele Verpflichtungen entstehen. Der direkte Kauf mit vorhandenen Mitteln oder ein klar kalkulierter klassischer Ratenkredit kann in manchen Fällen übersichtlicher sein.
Kernaussagen
- Prüfen Sie jede BNPL-Zahlung wie einen Kredit: Addieren Sie alle offenen Raten und vergleichen Sie sie mit Ihrem monatlich verfügbaren Einkommen.
- Achten Sie ab dem 20. November 2026 auf die Kreditprüfung: Sie gilt grundsätzlich auch für kleine, zinsfreie und kurzfristige BNPL-Angebote.
- Lesen Sie Gesamtkosten und Fälligkeiten: Eine niedrige Rate sagt wenig aus, wenn Gebühren, Mahnkosten oder mehrere parallele Zahlungen hinzukommen.
- Reagieren Sie bei Zahlungsschwierigkeiten sofort: Verlangen Sie eine schriftliche Lösung zu Stundung, Laufzeit, Gebühren und neuer Gesamtsumme.
- Unterscheiden Sie Zahlungsaufschub und Kreditvertrag: Entscheidend sind Vertragspartner, Finanzierung durch Dritte und die tatsächlichen Rückzahlungsbedingungen.
FAQ
Was bedeutet „Buy Now, Pay Later“ genau?
BNPL umfasst Zahlungsmodelle, bei denen Verbraucher eine Ware sofort erhalten und später oder in Raten bezahlen. Je nach Angebot finanziert der Händler den Kauf selbst. Oder ein Zahlungsdienstleister bezahlt den Händler und fordert das Geld anschließend vom Verbraucher.
Gelten die neuen Regeln auch für zinsfreie Ratenkäufe?
Ja, viele zinsfreie Ratenkäufe sollen ab dem 20. November 2026 unter das Verbraucherdarlehensrecht fallen. Entscheidend ist das konkrete Modell. Kurze Zahlungsaufschübe eines Händlers können unter bestimmten Voraussetzungen ausgenommen sein.
Muss ich künftig immer eine Bonitätsprüfung akzeptieren?
Bei einem BNPL-Kredit muss der Anbieter die Kreditwürdigkeit vor Vertragsschluss prüfen. Informationen aus sozialen Netzwerken und Gesundheitsdaten dürfen dafür nicht verwendet werden. Eine rein automatisierte Entscheidung ohne Möglichkeit menschlicher Überprüfung ist nach den dargestellten Regeln unzulässig.
Was passiert, wenn ich eine Rate nicht bezahlen kann?
Kontaktieren Sie den Kreditgeber sofort und bitten Sie um eine schriftliche Anpassung des Vertrags. Vor Zwangsvollstreckungsmaßnahmen muss eine Lösung wie eine Stundung oder Laufzeitverlängerung angeboten werden. Die neue Vereinbarung kann trotzdem zusätzliche Kosten enthalten.
Habe ich bei einem kleinen BNPL-Kredit ein Widerrufsrecht?
Nach den neuen Vorgaben soll das 14-tägige Widerrufsrecht auch bei kleinen Beträgen und zinsfreien Ratenkäufen gelten. Prüfen Sie die Widerrufsinformation im Vertrag und beachten Sie zusätzlich die Rückgaberegeln des Händlers.
Wie behalte ich den Überblick über mehrere BNPL-Käufe?
Notieren Sie für jeden Kauf den Anbieter, die offene Gesamtsumme, die Fälligkeit und mögliche Gebühren. Eine Kalendererinnerung vor jedem Einzug verhindert verpasste Zahlungen. Bei mehreren Anbietern sollte eine gemeinsame Liste anstelle einzelner App-Ansichten verwendet werden.
Kann ein BNPL-Anbieter meinen Antrag trotz regelmäßigen Einkommens ablehnen?
Ja. Die Kreditprüfung berücksichtigt die gesamte finanzielle Belastung und nicht nur das Einkommen. Mehrere offene Raten oder andere laufende Kredite können dazu führen, dass die Rückzahlung nicht als ausreichend wahrscheinlich gilt.