
Eine kleine Restschuld wirkt harmlos. Teuer wird sie, wenn weiter Zinsen anfallen oder eine teure Restschuldversicherung mitfinanziert wurde. Auch eine höhere letzte Rate oder ein alter Dispokredit, der die Lücke schließt, können die Kosten erhöhen. Die Restschuld ist der Betrag, den Sie nach den bisherigen Raten noch zurückzahlen müssen.
Prüfen Sie deshalb vor der letzten Kreditphase den genauen Ablösebetrag und die Vertragskosten. Vergleichen Sie erst danach eine Sondertilgung, eine vorzeitige Rückzahlung oder eine Umschuldung. Eine niedrigere Monatsrate zeigt allein nicht, wie hoch die tatsächlichen Kosten sind.
Warum eine kleine Restschuld teuer werden kann
Bei einem Ratenkredit berechnet die Bank die Zinsen auf den noch offenen Betrag. Wenn die Restschuld langsam sinkt, zahlen Sie länger Zinsen. Eine lange Laufzeit senkt die Monatsrate, erhöht aber die Gesamtkosten.
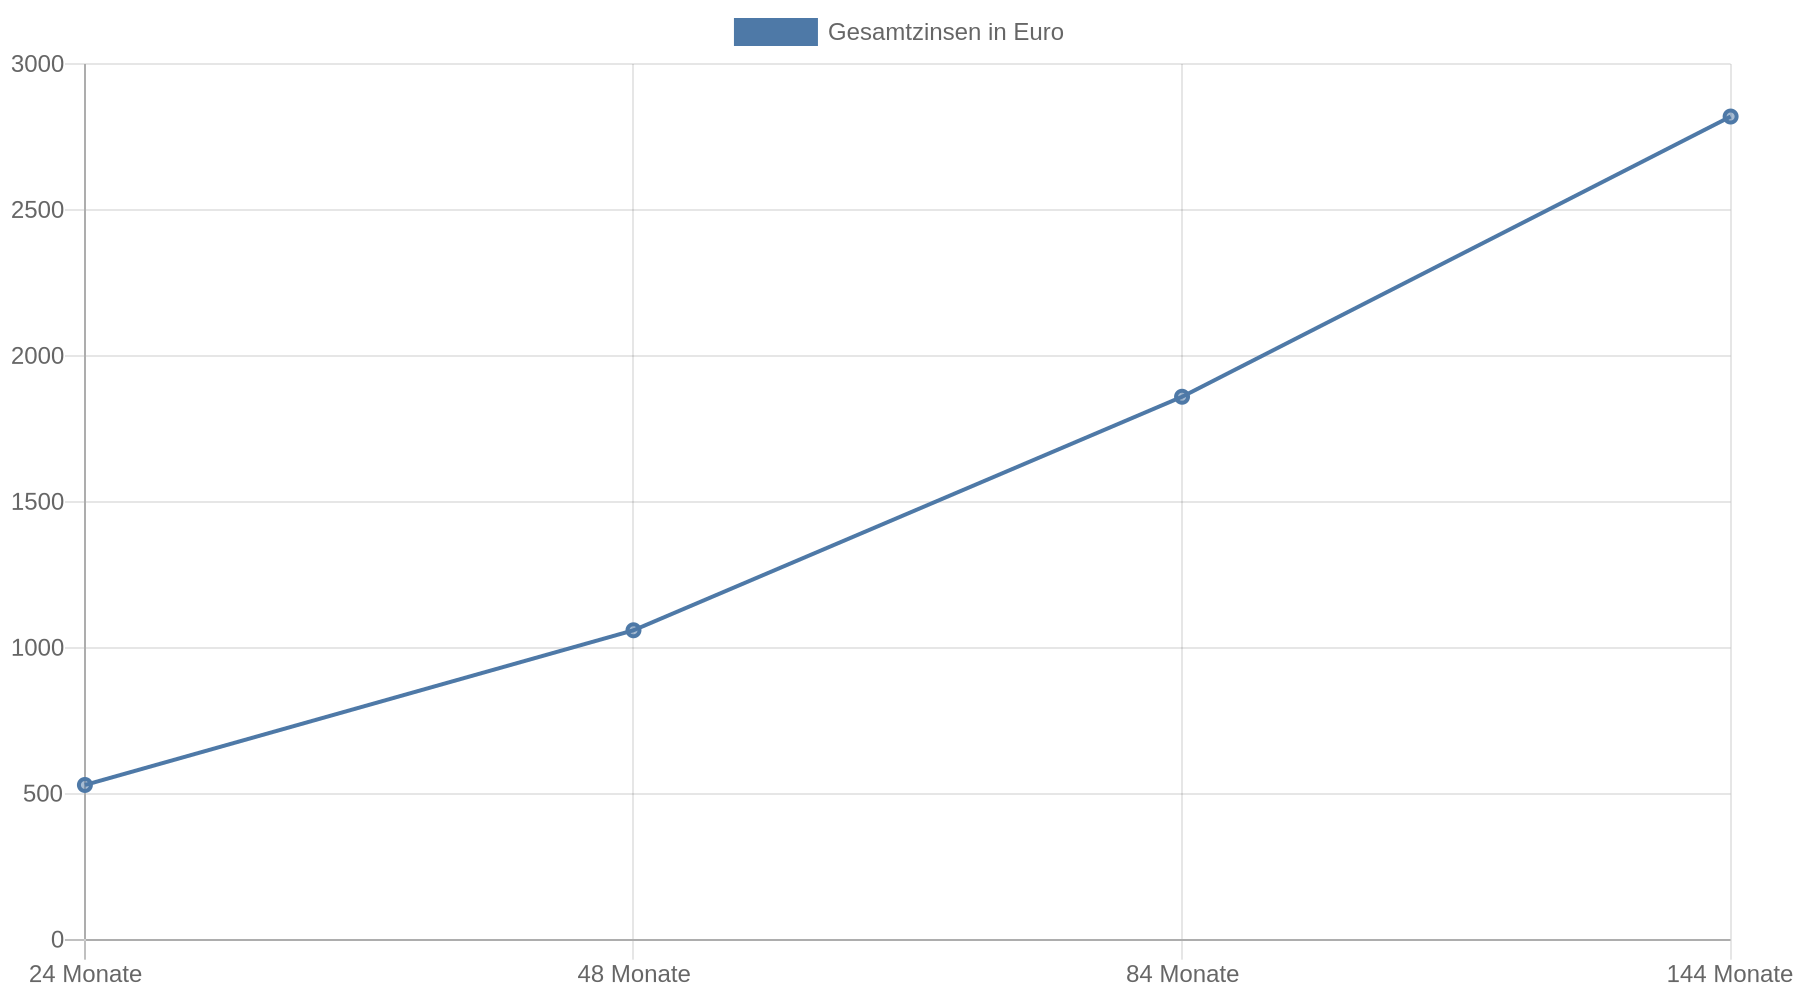 Bei einer langen Laufzeit kann die Gesamtsumme der Zahlungen deutlich über dem ursprünglichen Kreditbetrag liegen.
Auch ein dauerhaft genutzter Dispositionskredit, kurz Dispo, kann schnell teuer werden.
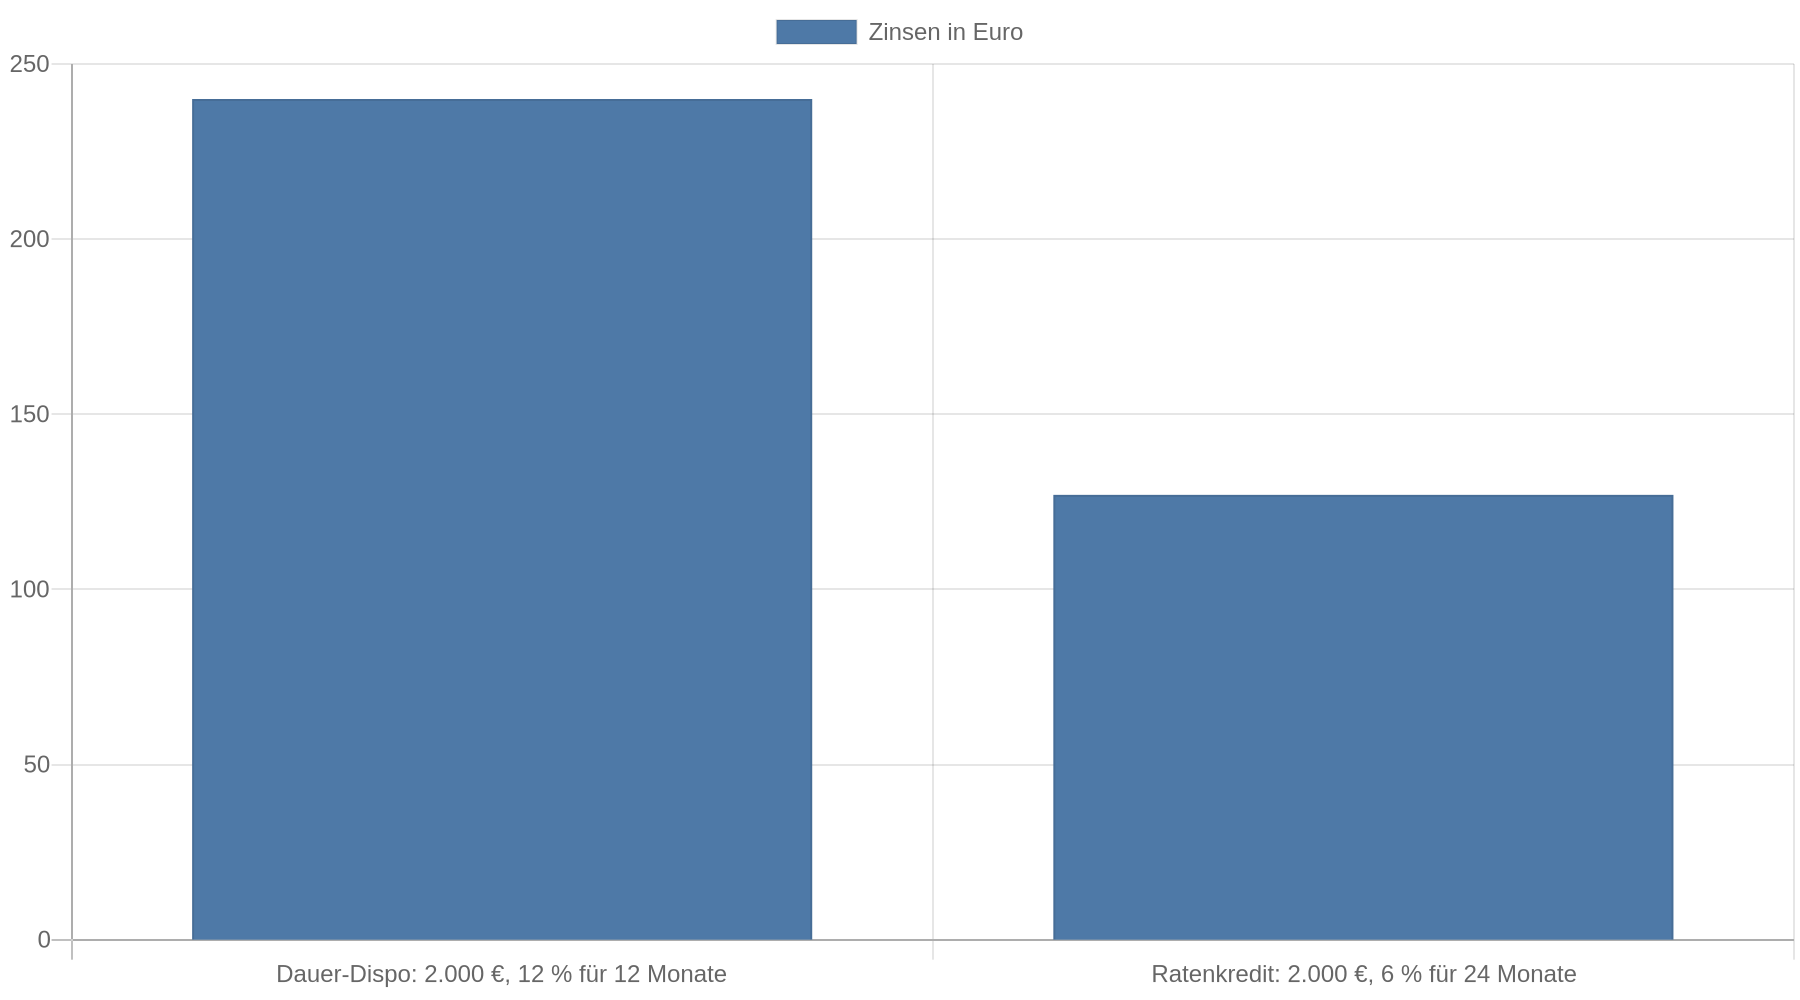 Beim Dispo bleibt das Konto im Minus. Eine feste Tilgung verringert die Schuld nicht regelmäßig. Dadurch kann der Sollsaldo bestehen bleiben und hohe Zinsen verursachen. Die tatsächlichen Kosten hängen vom Zinssatz und vom Kontostand ab. Einen Dauer-Dispo mit einem Ratenkredit vergleichen lohnt sich deshalb besonders, wenn Sie das Konto über längere Zeit nicht ausgleichen können.
Die Restschuld kann größer sein, als die ursprüngliche Kreditrechnung vermuten lässt. Eine Restschuldversicherung soll bei Arbeitsunfähigkeit, Arbeitslosigkeit oder Tod einspringen. Wird sie zusammen mit dem Kredit finanziert, erhöhen ihre Beiträge den Kreditbetrag und verursachen weitere Zinsen. Nach Angaben des Verbraucherzentrale Bundesverbands konnten solche Versicherungen in untersuchten Fällen einen erheblichen Anteil der Kreditsumme ausmachen. Der Schutz ist zudem häufig an Ausschlüsse und Wartezeiten gebunden.
Prüfen Sie die letzte Kreditphase frühzeitig
Warten Sie nicht auf die letzte Abbuchung. Fordern Sie bei der Bank eine schriftliche Aufstellung an, aus der mindestens diese Punkte hervorgehen:
- aktuelle Restschuld
- Zinsen bis zum gewünschten Rückzahlungstag
- mögliche Kosten für eine vorzeitige Rückzahlung
- vorhandene Sondertilgungsrechte
- Kosten und Kündigungsbedingungen einer Restschuldversicherung
- Höhe der letzten regulären Rate und deren Termin
Eine Sondertilgung ist eine zusätzliche Zahlung neben den vereinbarten Raten. Sie senkt die Restschuld sofort und damit auch die künftigen Zinsen. Bei vielen Krediten sind jährlich 5 bis 10 Prozent der ursprünglichen Darlehenssumme als Sondertilgung vorgesehen. Maßgeblich bleibt aber Ihr Vertrag. Die Informationen zur Sondertilgung weisen darauf hin, dass eine vorzeitige Rückzahlung ohne entsprechendes Recht eine Vorfälligkeitsentschädigung auslösen kann.
Überweisen Sie bei einem kleinen Restbetrag nicht einfach den vermuteten Betrag an die Bank. Lassen Sie sich zuerst den Ablösebetrag für ein bestimmtes Datum nennen. So vermeiden Sie eine Unterzahlung wegen aufgelaufener Zinsen und eine Überzahlung wegen einer unklaren Abrechnung.
Vergleichen Sie die Gesamtkosten, nicht nur die Rate
Bei einer Umschuldung ersetzen Sie den alten Kredit durch einen neuen. Das kann sich lohnen, wenn der alte Kredit einen hohen Zinssatz hat, Ihre Bonität inzwischen besser ist oder der alte Vertrag eine teure Restschuldversicherung enthält. Auch Dispo- und Kreditkartenschulden mit hohen Zinssätzen können Sie in einem Ratenkredit zusammenfassen.
Die Rechnung muss alle Kosten enthalten:
Kosten des neuen Kredits + Vorfälligkeitsentschädigung + sonstige vertragliche Kosten = tatsächliche Umschuldungskosten
Vergleichen Sie den effektiven Jahreszins. Er enthält neben dem Sollzins weitere Kreditkosten und zeigt die Kosten deshalb besser als der reine Zinssatz. Eine längere Laufzeit kann die Monatsrate senken und trotzdem die Gesamtzahlung erhöhen. Die Hinweise zum Kreditvergleich erklären den Unterschied zwischen Sollzins und effektivem Jahreszins.
Bei Verbraucherkrediten ist die Vorfälligkeitsentschädigung gesetzlich begrenzt. Sie beträgt höchstens 1 Prozent der vorzeitig zurückgezahlten Restschuld, bei einer Restlaufzeit von weniger als zwölf Monaten höchstens 0,5 Prozent. Ob die Bank die Entschädigung verlangen darf und wie hoch sie ist, hängt vom Vertrag und von der Rückzahlung ab. Lassen Sie den Betrag in der Ablöseaufstellung ausweisen.
Beispiel für eine Umschuldungsentscheidung
Angenommen, Ihr alter Kredit hat nur noch eine kurze Restlaufzeit und eine kleine Restschuld. Dann fällt der Zinsvorteil eines neuen Kredits oft gering aus. Eine neue Bearbeitung, eine Vorfälligkeitsentschädigung und eine verlängerte Laufzeit können die Ersparnis vollständig aufzehren.
Eine Umschuldung lohnt sich rechnerisch nur, wenn alle neuen Kosten zusammen niedriger sind als die verbleibenden Zahlungen des alten Kredits. Entscheidend ist die Gesamtzahlung bis zur vollständigen Tilgung, nicht die niedrigere Monatsrate.
Lassen Sie sich keine Restschuldversicherung aufdrängen
Eine Restschuldversicherung ist freiwillig und darf nach den vorliegenden Verbraucherinformationen keine Voraussetzung für den Kredit sein. Lassen Sie den Kredit deshalb immer auch ohne Versicherung berechnen. Prüfen Sie danach getrennt, welchen Schutz die Versicherung bietet und welche Ausschlüsse gelten.
Seit Anfang 2025 gilt eine gesetzliche Wartefrist von sieben Tagen zwischen der Kreditvergabe und dem Abschluss einer Restschuldversicherung. Der Verbraucherzentrale Bundesverband berichtet zugleich, dass sich in einer Untersuchung der Finanzaufsicht sechs Prozent der Testkäufer zum Abschluss gedrängt fühlten. Die Verbraucherinformationen zur Restschuldversicherung nennen außerdem Fälle, in denen der Hinweis auf die Freiwilligkeit fehlte.
Verlangen Sie deshalb zwei schriftliche Berechnungen:
- Kredit ohne Restschuldversicherung
- Kredit mit Restschuldversicherung einschließlich Versicherungsbeitrag, Zinsen und Gesamtkosten
Unterschreiben Sie den Versicherungsvertrag nicht unter Zeitdruck. Wenn eine Kreditvergabe ausdrücklich von der Versicherung abhängig gemacht wird, dokumentieren Sie die Aussage und lassen Sie den Vertrag von einer Verbraucherzentrale oder einer Schuldnerberatung prüfen.
Prüfen Sie alte Gebühren und auffällige Vertragskosten
Bearbeitungsgebühren für Verbraucherkredite sind nach der Rechtsprechung des Bundesgerichtshofs seit 2014 grundsätzlich unzulässig. Wenn Sie eine solche Gebühr gezahlt haben, prüfen Sie, ob Sie sie zurückfordern können. Beachten Sie dabei die Verjährung und den Inhalt Ihres Vertrags. Eine Einordnung zu überteuerten Ratenkrediten beschreibt mögliche Ansprüche und Beratungswege.
Sammeln Sie dafür:
- Kreditvertrag und die europäischen Standardinformationen
- Tilgungsplan
- Kontoauszüge zur Auszahlung und zu den Raten
- Abrechnung der Restschuld
- Unterlagen zur Restschuldversicherung
- Schriftverkehr mit der Bank
Fordern Sie die Bank schriftlich auf, jede Position der Restschuld zu erläutern, und zahlen Sie eine strittige Forderung nicht vorschnell als endgültig anerkannt aus. Bei Mahnungen, Kündigungen oder einem gerichtlichen Mahnbescheid sollten Sie sofort fachliche Hilfe holen. Eine Verbraucherzentrale oder eine Schuldnerberatung kann die Unterlagen prüfen; bei geringem Einkommen kommen Beratungs- oder Prozesskostenhilfe infrage.
Was Sie bei Zahlungsproblemen tun sollten
Wenn Sie die letzte Rate nicht mehr bezahlen können, warten Sie nicht auf die Kündigung des Kredits. Schreiben Sie der Bank vor dem Fälligkeitstermin, welchen Betrag Sie monatlich sicher zahlen können. Bitten Sie um eine schriftliche Lösung, zum Beispiel eine angepasste Rate oder eine Vereinbarung zur Ablösung.
Nehmen Sie dafür keinen neuen teuren Kredit auf, ohne die Gesamtkosten zu vergleichen. Besonders riskant ist es, eine kleine Restschuld mit einem dauerhaft genutzten Dispo oder einer Kreditkarte zu finanzieren. Der neue Kredit verschiebt das Problem dann lediglich und verlängert die Zinszahlung.
Wenn Sie sofort einen Teilbetrag zahlen können, sprechen Sie über eine schriftliche Vergleichslösung. Nach Angaben von Stiftung Warentest sind Banken bei finanziellen Schwierigkeiten teilweise bereit, gegen eine sofortige Teilzahlung auf einen Teil der Forderung zu verzichten. Eine solche Vereinbarung muss den verbleibenden Betrag, den Zahlungstermin und die Erledigung der Forderung eindeutig festhalten.
Können Sie einen alten Kredit widerrufen?
Bei bestimmten älteren Verbraucherkreditverträgen bestehen noch Widerrufsmöglichkeiten. Für Verträge, die vor dem Sommer 2020 abgeschlossen wurden, beschreibt Stiftung Warentest die Chancen als besonders relevant; bei späteren Verträgen hängt die Prüfung stärker von den Vertragsunterlagen ab.
Mit einem Widerruf lässt sich nicht jede Restschuld beseitigen. Die Voraussetzungen hängen unter anderem von den Pflichtangaben im Vertrag, dem Abschlussdatum und der bisherigen Abwicklung ab. Lassen Sie den Vertrag prüfen, bevor Sie den Widerruf erklären oder Zahlungen einstellen. Eine falsche Einschätzung kann zusätzliche Kosten und Streit mit der Bank verursachen.
Ihre konkrete Prüfung in fünf Schritten
Mit diesen Schritten klären Sie zuerst den offenen Betrag. Danach können Sie beurteilen, ob eine Ablösung, Umschuldung oder Beratung sinnvoll ist.
- Ablösebetrag anfordern: Verlangen Sie von der Bank eine schriftliche Abrechnung für ein konkretes Rückzahlungsdatum.
- Vertrag durchsuchen: Markieren Sie im Vertrag das Sondertilgungsrecht, die Vorfälligkeitsentschädigung, die letzte Rate und die Versicherungsbeiträge.
- Zwei Varianten rechnen: Vergleichen Sie die Fortführung des alten Kredits mit einer sofortigen Ablösung oder Umschuldung.
- Versicherung getrennt bewerten: Berechnen Sie den Kredit ohne Restschuldversicherung und prüfen Sie den Schutz anhand der Ausschlüsse.
- Unterlagen prüfen lassen: Wenden Sie sich bei unklaren Gebühren, Druck beim Versicherungsabschluss oder Zahlungsproblemen an eine Verbraucherzentrale oder Schuldnerberatung.
Kernaussagen
- Fordern Sie den Ablösebetrag schriftlich an: Erst die genaue Abrechnung zeigt, welche Restschuld, Zinsen und Rückzahlungskosten tatsächlich anfallen.
- Vergleichen Sie Gesamtkosten statt Monatsraten: Eine niedrigere Rate kann durch eine längere Laufzeit zu höheren Zahlungen führen.
- Streichen Sie eine unnötige Restschuldversicherung: Sie ist freiwillig und kann den Kredit erheblich verteuern.
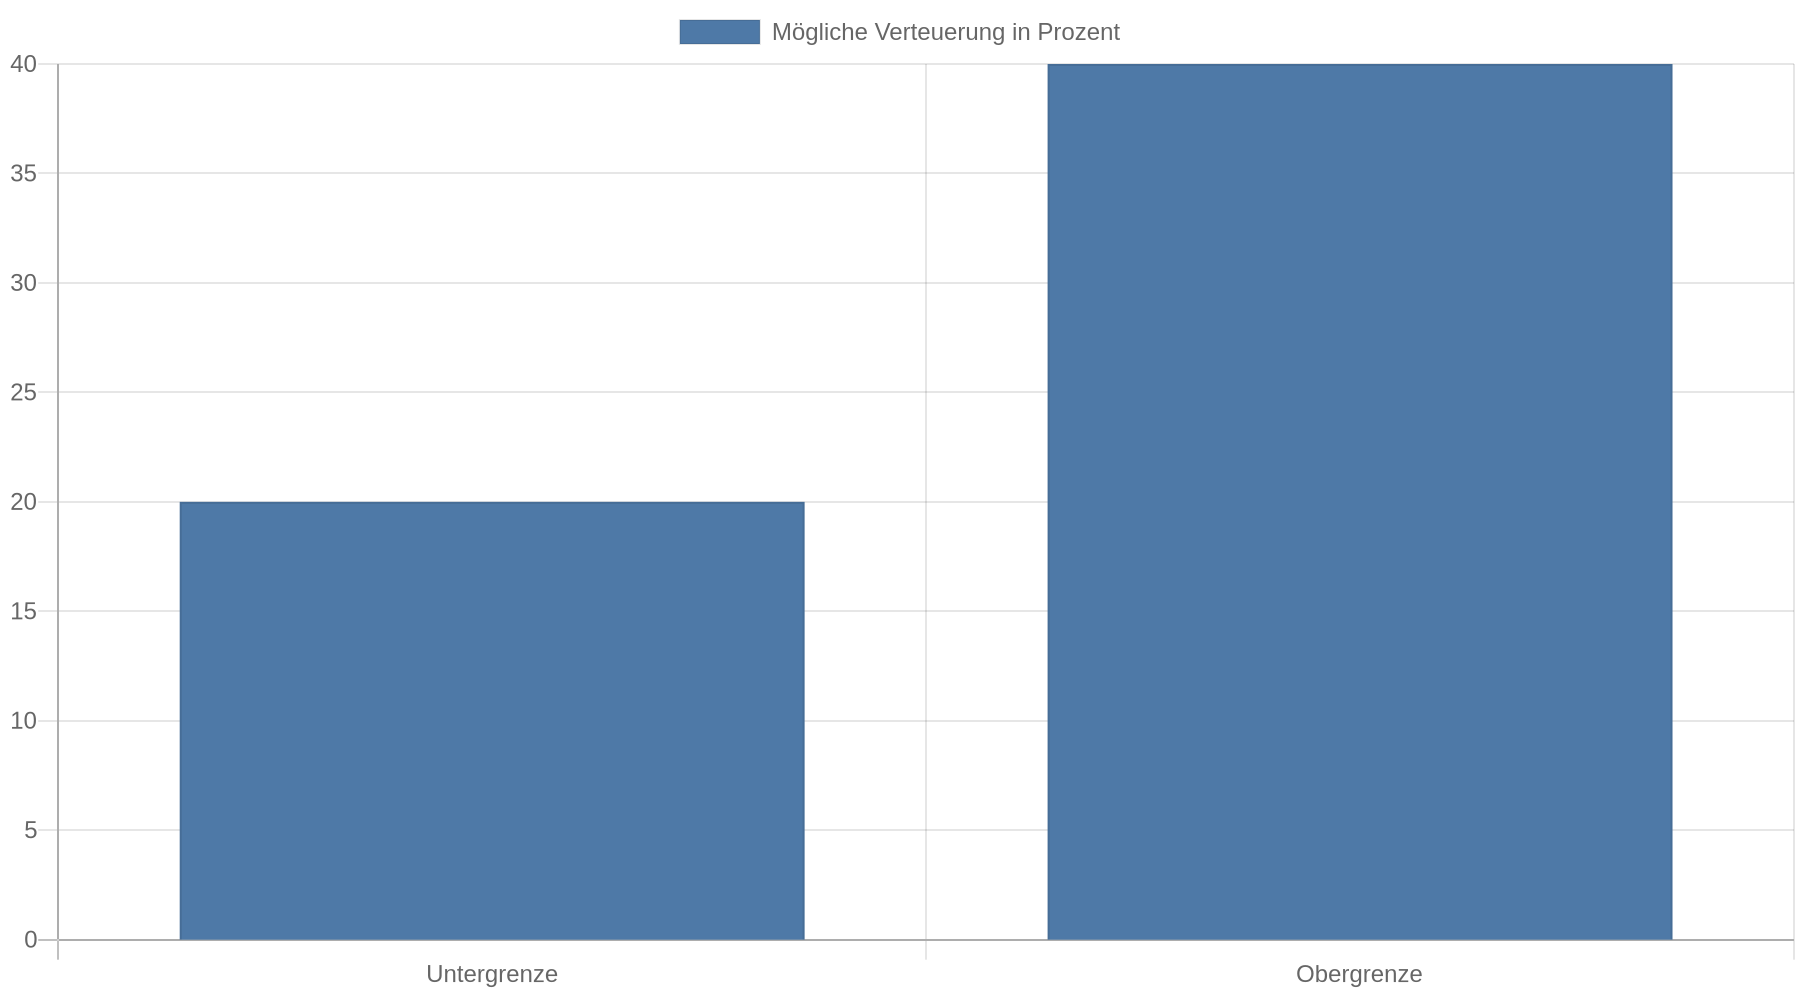
- Nutzen Sie Sondertilgungen gezielt: Prüfen Sie zuerst das vertragliche Recht und eine mögliche Vorfälligkeitsentschädigung.
- Holen Sie bei Streit früh Hilfe: Verbraucherzentrale und Schuldnerberatung können Gebühren, Versicherungen und Zahlungsvereinbarungen prüfen.
FAQ
Warum wird eine kleine Restschuld überhaupt teuer?
Solange ein Betrag offen ist, fallen nach dem Kreditvertrag weiterhin Zinsen an. Eine lange Restlaufzeit, ein hoher Zinssatz oder eine mitfinanzierte Restschuldversicherung erhöhen die Gesamtkosten zusätzlich.
Wie finde ich heraus, was ich wirklich noch zahlen muss?
Fordern Sie von der Bank eine schriftliche Ablöseaufstellung für einen bestimmten Zahlungstag. Darin sollten Restschuld, bis dahin anfallende Zinsen, mögliche Vorfälligkeitsentschädigung und weitere Kosten getrennt aufgeführt sein.
Lohnt sich eine Umschuldung kurz vor dem Kreditende?
Das Einsparpotenzial ist bei kurzer Restlaufzeit häufig gering. Rechnen Sie die verbleibenden Zahlungen des alten Kredits gegen alle Kosten des neuen Kredits einschließlich Vorfälligkeitsentschädigung und neuer Laufzeit.
Darf die Bank eine Restschuldversicherung verlangen?
Die Restschuldversicherung ist freiwillig und darf nach den genannten Verbraucherinformationen nicht zur Bedingung für die Kreditvergabe gemacht werden. Lassen Sie sich den Kredit immer ohne Versicherung berechnen.
Kann ich eine kleine Restschuld einfach vorzeitig überweisen?
Überweisen Sie den Betrag erst, wenn die Bank den Ablösebetrag für das gewünschte Datum bestätigt hat. Sonst können Zinsen bis zum Zahlungstag oder eine vertragliche Entschädigung zu einer Differenz führen.
Was mache ich, wenn ich die letzte Rate nicht zahlen kann?
Kontaktieren Sie die Bank vor dem Fälligkeitstermin und schlagen Sie eine tragfähige Zahlungsvereinbarung vor. Holen Sie bei Mahnungen, Kündigung oder einem gerichtlichen Schreiben sofort Hilfe bei einer Schuldnerberatung oder Verbraucherzentrale.