
Wer einen kleinen Einkauf in Raten bezahlt, ist künftig besser durch die Regeln für Verbraucherkredite geschützt. Das gilt ebenso für Minikredite und Null-Prozent-Finanzierungen im Handel. Betroffen sind auch sogenannte „Buy now, pay later“-Angebote, bei denen Kundinnen und Kunden eine Ware sofort erhalten und später oder in mehreren Raten bezahlen.
Die neue EU-Verbraucherkreditrichtlinie beruht auf einem einfachen Grundsatz: Auch ein kleiner oder zinsfreier Kredit kann die finanzielle Belastung erhöhen. Anbieter sollen deshalb die Zahlungsfähigkeit prüfen, die Kosten verständlich nennen und vor dem Vertragsabschluss besser informieren. Die deutsche Umsetzung geht dabei über die bisherige Grenze von 200 Euro hinaus.
Die Richtlinie musste bis zum 20. November 2025 in deutsches Recht umgesetzt werden. Die neuen Vorschriften sollen ab dem 20. November 2026 angewendet werden.
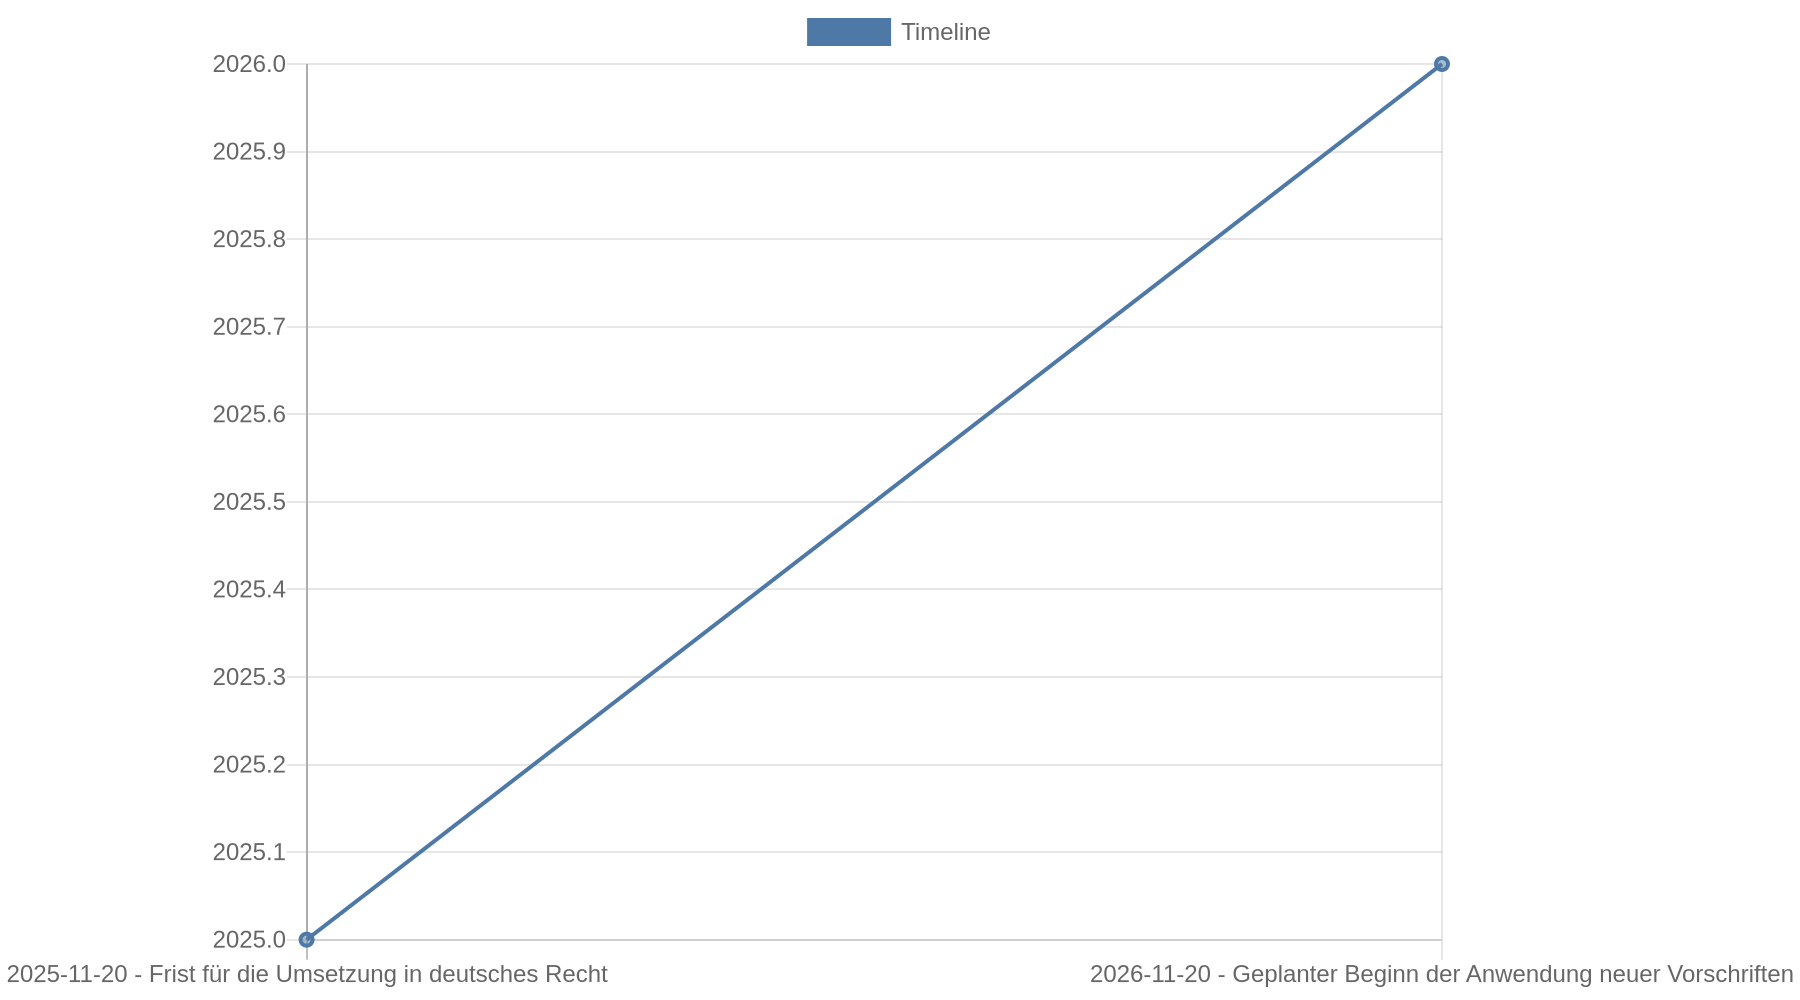 Für Verbraucherinnen und Verbraucher ist deshalb wichtig, welche Regeln beim Abschluss eines neuen Vertrags gelten und welche Angaben der Anbieter vor der Zahlung macht. Den Stand des deutschen Gesetzgebungsverfahrens veröffentlicht das Bundesministerium der Justiz.
Welche Kredite künftig erfasst werden
Die Schutzregeln gelten künftig auch für Kreditverträge, die bisher wegen ihrer geringen Höhe oder fehlender Zinsen teilweise ausgenommen waren. Dazu gehören insbesondere:
- Kleinkredite bis einschließlich 200 Euro
- Finanzierungen ohne Zinsen und Gebühren
- kurzfristige Ratenzahlungen
- Ratenkäufe im Onlinehandel
- „Buy now, pay later“-Angebote
- Null-Prozent-Finanzierungen im stationären Handel
Bei einem Kleinkredit überweist der Anbieter einen kleinen Betrag, den die Kundin oder der Kunde in kurzer Zeit zurückzahlen muss. Bei einer Ratenzahlung im Handel wird der Kaufpreis einer Ware auf mehrere Termine verteilt. Für die rechtliche Einordnung spielt künftig eine geringere Rolle, ob der Anbieter den Vertrag Kredit, Zahlungsaufschub oder besondere Zahlungsoption nennt.
Die bisherige Ausnahme für Kredite unter 200 Euro entfällt. Auch kurzfristige Kredite mit geringen Kosten fallen künftig grundsätzlich unter die Verbraucherkreditregeln. Die BaFin informiert bereits über Risiken von Mini-, Klein- und Kurzzeitkrediten.
Was sich für Verbraucher ändert
Vor dem Vertragsabschluss müssen Anbieter die wesentlichen Bedingungen verständlich und rechtzeitig mitteilen. Dazu gehören unter anderem:
- der Gesamtbetrag, den die Kundin oder der Kunde zurückzahlt
- die Höhe und Anzahl der Raten
- Gebühren und weitere Kosten
- Folgen eines Zahlungsverzugs
- Angaben zur vorzeitigen Rückzahlung
- mögliche Zusatzverträge, zum Beispiel eine Restschuld- oder Ratenschutzversicherung
Bei automatisierten Kreditentscheidungen sollen Verbraucher außerdem erkennen können, auf welcher Datengrundlage und nach welcher Entscheidungslogik der Anbieter entschieden hat. Das ist besonders relevant, wenn ein Antrag online abgelehnt oder nur zu bestimmten Bedingungen angenommen wird.
Warum auch eine Null-Prozent-Finanzierung Kosten verursachen kann
„Null Prozent“ bezieht sich zunächst nur auf den Sollzins. Zusätzliche Kosten können den Kauf trotzdem verteuern. Die Verbraucherzentrale weist darauf hin, dass Händler oder Finanzierungspartner beispielsweise einen zusätzlichen Rahmenkredit, Gebühren oder eine Ratenschutzversicherung anbieten können.
Typischerweise wird der Kaufpreis ohne Zinsen auf mehrere Raten verteilt, während ein weiterer Kreditrahmen eröffnet wird, der nach dem ersten Kauf bestehen bleibt. Wenn später weitere Beträge daraus abgerufen werden, können dafür andere Zinsen und Gebühren gelten. Auch eine Versicherung erhöht die monatliche Belastung, ohne den Kaufpreis selbst zu senken.
Vor der Unterschrift sollten Verbraucher deshalb drei Beträge miteinander vergleichen:
- den Barzahlungspreis der Ware,
- den gesamten Rückzahlungsbetrag der Finanzierung,
- die Summe der verpflichtenden oder automatisch hinzugefügten Zusatzkosten.
Entscheidend ist der Gesamtbetrag. Die Werbung für eine zinsfreie Finanzierung sagt nicht, ob die Finanzierung insgesamt kostenlos ist. Die Verbraucherzentrale erklärt die typischen Kostenfallen bei Null-Prozent-Finanzierungen.
Die Bonitätsprüfung wird auch bei kleinen Beträgen Pflicht
Anbieter müssen die Kreditwürdigkeit künftig auch bei Kleinkrediten, zinsfreien Finanzierungen und vielen Ratenzahlungsmodellen prüfen. Die Bonitätsprüfung soll zeigen, ob die Einnahmen nach Abzug der Ausgaben und bestehenden Verpflichtungen für die Rückzahlung ausreichen.
Für Verbraucher bedeutet das zweierlei. Erstens kann ein Antrag abgelehnt werden, obwohl nur ein kleiner Betrag finanziert werden soll. Zweitens müssen Anbieter genauer hinschauen, wenn bereits mehrere Ratenzahlungen oder Kredite bestehen. Die neue Prüfung soll verhindern, dass viele kleine Verpflichtungen zusammen eine unbezahlbare Monatsbelastung ergeben.
Das Risiko entsteht häufig schrittweise. Eine einzelne Rate wirkt überschaubar. Mehrere gleichzeitig laufende Raten für Elektronik, Kleidung, Reisen oder andere Einkäufe verringern jedoch das frei verfügbare Einkommen. Der Verbraucherzentrale Bundesverband verweist auf Fälle, in denen insbesondere junge Menschen durch wiederholte „Buy now, pay later“-Käufe Schulden angesammelt haben. Auch verspätete Zahlungen können die Kreditwürdigkeit beeinträchtigen und zu einem negativen Schufa-Eintrag führen.
Eine einfache eigene Prüfung hilft vor dem Abschluss:
Addieren Sie alle monatlichen Kredit- und Ratenzahlungen. Ziehen Sie diesen Betrag von dem Einkommen ab, das nach Miete, Energie, Versicherungen, Lebensmitteln und anderen festen Kosten übrig bleibt. Die Rate muss auch bei einer unerwarteten Rechnung noch bezahlbar sein.
Digitale Verträge werden einfacher, aber die Entscheidung bleibt riskant
Die bisherige Schriftform soll durch die Textform ersetzt werden. Dadurch können Verbraucherkreditverträge online abgeschlossen werden. Nach den vorliegenden Informationen kann dafür beispielsweise eine bestätigende Erklärung über ein Kontrollkästchen ausreichen.
Dadurch werden digitale Abschlüsse einfacher und spontane Käufe leichter. Der Verbraucherzentrale Bundesverband fordert deshalb klarere Vorgaben und eine stärkere Bestätigung, etwa durch eine digitale Signatur. Ob diese Forderung vollständig in die endgültige deutsche Regelung aufgenommen wurde, lässt sich aus den verfügbaren Informationen nicht sicher ableiten. Die Kritik ist dennoch praktisch relevant: Vor dem Klick sollten Verbraucher die Vertragsunterlagen speichern und den Gesamtbetrag prüfen.
Besonders aufmerksam sollten Kundinnen und Kunden sein, wenn der Kaufprozess mehrere Optionen gleichzeitig anbietet. Hinter der Bezeichnung „Ratenzahlung“ können neben dem Kaufvertrag ein eigener Kreditvertrag, ein dauerhafter Kreditrahmen oder eine Versicherung stehen. Wer nur die erste Monatsrate betrachtet, erkennt diese Verbindung leicht zu spät.
Händler und Vermittler erhalten mehr Pflichten
Die neuen Regeln betreffen nicht nur Banken. Auch Händler, Plattformen und andere Vermittler müssen bestimmte Informations- und Beratungspflichten erfüllen, wenn sie Ratenzahlungen oder Finanzierungen vermitteln. Für bestimmte Anbieter kommen zusätzliche Aufsichts- oder Zulassungsvorgaben hinzu. Die BaFin soll erweiterte Aufsichtsbefugnisse gegenüber nicht ausschließlich bankgebundenen Kreditgebern erhalten.
Mitarbeiterinnen und Mitarbeiter, die Kredite vermitteln oder dazu beraten, müssen außerdem über ausreichende Kenntnisse und Schulungen verfügen. Werbung darf die Kosten und Risiken einer Finanzierung nicht verschleiern. Eine Aussage wie „sofort kaufen, später bezahlen“ muss daher im Zusammenhang mit den tatsächlichen Rückzahlungspflichten verständlich bleiben.
Für Verbraucher ist wichtig: Bei einer Finanzierung verkauft der Händler nicht nur die Ware. Er kann zugleich Kreditvermittler sein. Deshalb sollten Kundinnen und Kunden fragen, wer Vertragspartner des Kredits ist, welche Bank oder welcher Finanzdienstleister beteiligt ist und ob neben dem Kaufvertrag weitere Verträge entstehen.
Was bei Zahlungsschwierigkeiten gilt
Wer eine Rate nicht pünktlich zahlen kann, sollte den Kreditgeber sofort kontaktieren. Die neuen Vorgaben sehen für finanzielle Schwierigkeiten Maßnahmen wie eine Stundung, eine Anpassung der Rückzahlung oder eine Umschuldung vor. Außerdem sollen Anbieter auf Schuldnerberatungsstellen hinweisen.
Eine solche Möglichkeit ersetzt keine frühzeitige Reaktion. Mahnkosten, Verzugszinsen und weitere Folgen können entstehen, wenn die Zahlung ausbleibt. Bei mehreren offenen Raten sollten Betroffene zusätzlich eine anerkannte Schuldnerberatung einschalten und keine weiteren Finanzierungen aufnehmen, um alte Raten zu bezahlen.
Unterscheiden Sie zwischen einer vorübergehenden Zahlungsschwierigkeit und dauerhafter Überschuldung. Eine kurze Stundung kann bei einem einmaligen Engpass helfen. Wenn das Einkommen dauerhaft nicht für Miete, Lebenshaltungskosten und Raten ausreicht, braucht es eine umfassende Haushaltsplanung und professionelle Beratung.
So prüfen Sie ein Angebot vor dem Abschluss
Prüfen Sie den Vertrag vor dem Klick oder der Unterschrift einige Minuten lang. Diese Fragen helfen, die wichtigsten Risiken zu erkennen:
- Wie hoch ist der vollständige Rückzahlungsbetrag?
- Gibt es Gebühren, einen zusätzlichen Kreditrahmen oder eine Versicherung?
- Wann werden wie viele Raten fällig?
- Was passiert bei einer verspäteten Zahlung?
- Wird der Kaufvertrag mit einem gesonderten Kreditvertrag verbunden?
- Ist die Rate auch dann tragbar, wenn eine ungeplante Ausgabe entsteht?
- Bestehen bereits andere Ratenzahlungen oder Kreditkartenverbindlichkeiten?
- Kann der Kredit vorzeitig zurückgezahlt werden und wie wirkt sich das auf die Kosten aus?
Vergleichen Sie außerdem den finanzierten Preis mit dem Barzahlungspreis. Eine Finanzierung ist nur dann übersichtlich, wenn alle verpflichtenden Kosten in den Gesamtbetrag einfließen. Zusatzleistungen sollten nicht automatisch akzeptiert werden, besonders wenn sie keinen konkreten Nutzen für die eigene Situation haben.
Überblick: Was sich für welche Finanzierung ändert
| Finanzierungsart | Künftige Einordnung | Worauf Verbraucher achten sollten |
|---|---|---|
| Kredit unter 200 Euro | Grundsätzlich von den Verbraucherkreditregeln erfasst | Rückzahlungsbetrag, Gebühren und Verzugsfolgen |
| Null-Prozent-Finanzierung | Bonitätsprüfung und umfassende Informationen | Zusatzkredit, Versicherung und Gesamtpreis |
| „Buy now, pay later“ | Verbraucherkreditregeln greifen auch bei späterer Zahlung oder Raten | Mehrere parallele Raten und Zahlungstermine |
| Ratenkauf im Handel | Händler oder Partner können als Kreditvermittler auftreten | Wer Kreditgeber ist und welche Verträge entstehen |
| Kurzzeitkredit | Frühere Ausnahmen für kleine und kurzfristige Kredite entfallen | Kurze Rückzahlungsfrist und Kosten bei Verzögerung |
| Online-Kreditabschluss | Vertrag in Textform möglich | Unterlagen speichern und vor der Bestätigung vollständig lesen |
Kernaussagen
- Prüfen Sie den Gesamtbetrag: „Null Prozent“ bezieht sich auf den Zins, nicht automatisch auf alle Kosten der Finanzierung.
- Addieren Sie alle Raten: Mehrere kleine Zahlungsverpflichtungen können zusammen zu einer untragbaren Monatsbelastung werden.
- Lesen Sie Zusatzverträge: Ein Rahmenkredit oder eine Ratenschutzversicherung kann die Finanzierung verteuern.
- Rechnen Sie vor dem Abschluss: Nach Miete, Lebenshaltungskosten und bestehenden Krediten muss die Rate bezahlbar bleiben.
- Reagieren Sie bei Engpässen sofort: Kontaktieren Sie den Kreditgeber frühzeitig und wenden Sie sich bei dauerhaften Problemen an eine Schuldnerberatung.
FAQ
Gelten die neuen Regeln auch für Kredite unter 200 Euro?
Ja. Die bisherige Ausnahme für Kredite unter 200 Euro soll entfallen. Damit gelten die Verbraucherkreditregeln grundsätzlich auch für sehr kleine Kreditbeträge und entsprechende Ratenzahlungen.
Ist eine Null-Prozent-Finanzierung immer kostenlos?
Nein. Der Sollzins kann null Prozent betragen, während zusätzliche Kosten entstehen. Prüfen Sie deshalb den Gesamtbetrag, Gebühren, Versicherungen und einen möglicherweise verbundenen Rahmenkredit.
Muss der Anbieter auch bei „Buy now, pay later“ die Bonität prüfen?
Ja, die neuen Vorgaben beziehen solche Zahlungsmodelle grundsätzlich in die Bonitätsprüfung ein. Das gilt auch bei kleinen Beträgen und bei zinsfreien Angeboten.
Kann ein Online-Kredit künftig mit einem Klick abgeschlossen werden?
Die Schriftform soll durch die Textform ersetzt werden. Ein digitaler Abschluss wird dadurch einfacher. Vor der Bestätigung sollten Sie trotzdem alle Vertragsunterlagen, Kosten und Rückzahlungstermine lesen und speichern.
Was passiert, wenn ich mehrere kleine Raten nicht mehr bezahlen kann?
Warten Sie nicht auf weitere Mahnungen. Sprechen Sie den Kreditgeber auf eine Stundung, eine Anpassung der Raten oder eine andere Lösung an und holen Sie bei dauerhaften Problemen Hilfe bei einer Schuldnerberatung.
Werden bestehende Kreditverträge automatisch geändert?
Dazu enthalten die verfügbaren Informationen keine verlässliche allgemeine Aussage. Entscheidend sind die Übergangsregelungen der endgültigen deutschen Umsetzung und der Zeitpunkt des jeweiligen Vertragsabschlusses.