
Wenn Sie einen Ratenkredit oder eine Kreditkarte mit Teilzahlung nutzen, gelten ab November 2026 umfassendere Schutzregeln. Auch ein Dispositionskredit und eine „Jetzt kaufen, später bezahlen“-Finanzierung fallen darunter. Das gilt auch für kleine und zinsfreie Finanzierungen, die bisher teilweise nicht unter das Verbraucherdarlehensrecht fielen.
Grundlage ist die Umsetzung der EU-Verbraucherkreditrichtlinie 2023/2225 in deutsches Recht. Das Gesetz wurde am 18. Mai 2026 im Bundesgesetzblatt verkündet; die Regelungen zu Verbraucherkreditverträgen treten im November 2026 in Kraft. Ein Verbraucherkredit ist dabei jede Finanzierung, die eine private Person zu überwiegend privaten Zwecken aufnimmt, etwa für einen Einkauf, ein Fahrzeug oder einen finanziellen Engpass.
Für Sie heißt das vor allem: Kreditgeber müssen Finanzierungen genauer erklären, Ihre Fähigkeit zur Rückzahlung strenger prüfen und bei bestimmten automatisierten Entscheidungen eine menschliche Überprüfung anbieten. Gleichzeitig endet das bisher mögliche „ewige Widerrufsrecht“ bei fehlerhaften Informationen.
Welche Finanzierungen künftig erfasst werden
Die neuen Regeln erfassen künftig mehr Finanzierungen. Künftig gilt das Verbraucherdarlehensrecht auch für kleine Kredite, zins- und gebührenfreie Kredite sowie Finanzierungen mit einer Laufzeit von bis zu drei Monaten. Das ist für Sie besonders relevant, wenn ein Anbieter eine Finanzierung als einfache Zahlungsoption beim Einkauf darstellt.
Auch viele Buy-Now-Pay-Later-Modelle, also Angebote nach dem Muster „jetzt kaufen, später bezahlen“, werden einbezogen. Bei diesen Angeboten bekommen Sie die Ware sofort und zahlen später oder in mehreren Raten. Die BaFin sieht in diesem Markt trotz der Gesetzesänderung weiterhin Risiken. Kleine Einzelbeträge können sich leicht zu mehreren gleichzeitigen Zahlungsverpflichtungen summieren. Sie sollten deshalb jede solche Finanzierung wie einen Kredit behandeln und nicht nur auf die einzelne Monatsrate schauen. Die BaFin beschreibt die Risiken der Konsumfinanzierung ausführlich.
Ein Beispiel: Sie kaufen mehrere Waren mit späterer Zahlung und haben gleichzeitig eine Kreditkartenrate sowie einen überzogenen Dispositionskredit. Jede einzelne Verpflichtung wirkt überschaubar. Entscheidend ist aber die Summe aller Monatsraten und Fälligkeiten. Prüfen Sie deshalb vor dem Abschluss, welchen zusätzlichen Gesamtbetrag Sie jeden Monat zahlen müssen.
Vergleich: Was sich für verschiedene Kreditarten ändert
| Finanzierung | Neue Bedeutung ab November 2026 | Was Sie prüfen sollten |
|---|---|---|
| Ratenkredit | Strengere Prüfung der Rückzahlungsfähigkeit und mehr Informationen vor dem Abschluss | Effektiver Jahreszins, Gesamtbetrag, Laufzeit und Rate |
| Kleinkredit | Einbeziehung in das Verbraucherdarlehensrecht | Widerrufsrecht und Gesamtkosten |
| Zinsfreie Finanzierung | Schutzregeln gelten auch ohne Sollzinsen | Gebühren, Folgen bei verspäteter Zahlung und Datenverarbeitung |
| „Jetzt kaufen, später bezahlen“ | Viele Modelle werden als Verbraucherkredit behandelt | Zahl der Raten, Fälligkeiten und mögliche Zusatzkosten |
| Kreditkarte mit Teilzahlung | Kreditkosten müssen verständlicher offengelegt werden | Zinssatz und Unterschied zwischen Vollzahlung und Teilzahlung |
| Dispositionskredit | Zusätzliche Regeln bei Kündigung und Rückzahlung | Kündigungsfrist und Rückzahlungsplan |
Mehr Informationen vor dem Vertragsabschluss
Vor dem Abschluss müssen Kreditgeber Ihnen mehr Informationen geben. Dazu gehören die Kosten und Bedingungen der Finanzierung, die Höhe und Anzahl der Raten sowie der Gesamtbetrag, den Sie zurückzahlen. Mit diesen Angaben können Sie Angebote vergleichen, bevor Sie einen Vertrag abschließen.
Achten Sie besonders auf den effektiven Jahreszins. Er enthält neben dem Sollzins weitere verpflichtende Kosten. Deshalb eignet er sich besser für den Vergleich als die Monatsrate allein. Eine niedrige Rate kann durch eine lange Laufzeit zu einem höheren Gesamtbetrag führen.
Die BaFin weist darauf hin, dass viele Verbraucherinnen und Verbraucher Kreditkonditionen nicht vergleichen. Bei Kreditkartenkrediten können die effektiven Jahreszinsen laut BaFin aktuell bis zu 25 Prozent betragen. Zudem [kannten sieben von zehn Befragten
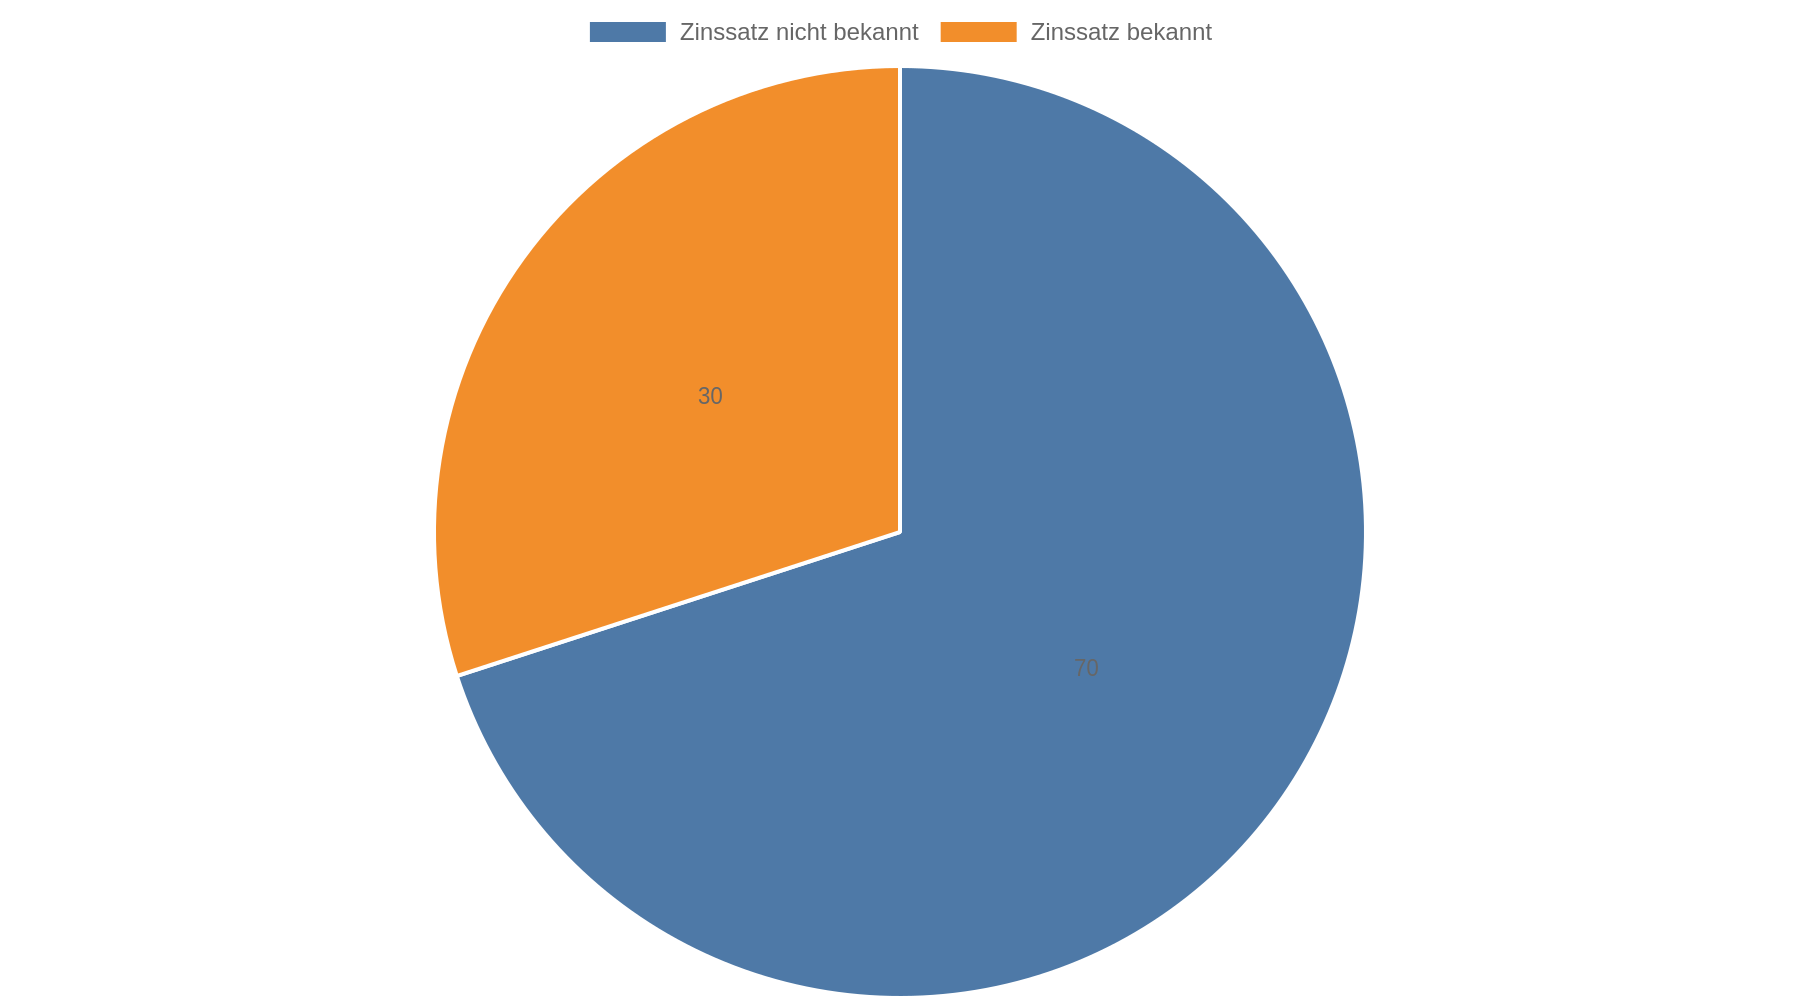 ](https://www.bafin.de/DE/die-bafin/publikationen-daten/risiken-im-fokus/Fokusrisiken_2026/RIF_Verbraucher_1/RIF_verbraucher_kreditkonsumfinzierung_node.html), die Ratenzahlungen nutzten, den Zinssatz nicht. Lesen Sie deshalb vor der Bestätigung mindestens diese vier Angaben:
- effektiver Jahreszins
- Gesamtbetrag der Rückzahlung
- Laufzeit und Anzahl der Raten
- Kosten bei verspäteter Zahlung
Eine voreingestellte Zustimmung reicht für bestimmte Einwilligungen nicht aus. Sie müssen aktiv zustimmen. Prüfen Sie deshalb, welche Kästchen bereits markiert sind, bevor Sie einen digitalen Kreditvertrag absenden.
Digitale Verträge werden einfacher möglich
Für Allgemein-Verbraucherdarlehen genügt künftig die Textform. Sie können den Vertrag deshalb grundsätzlich digital abschließen, wenn die Vertragsbedingungen dauerhaft abrufbar sind und Sie sie speichern können. Eine handschriftliche Unterschrift brauchen Sie dafür nicht in jedem Fall.
Speichern Sie den vollständigen Vertrag, das Informationsblatt und den Tilgungsplan unmittelbar nach dem Abschluss. Ein Bildschirmfoto der Angebotsseite genügt nicht immer, wenn später nur noch andere Bedingungen abrufbar sind. Bewahren Sie außerdem E-Mails und Nachrichten auf, in denen der Anbieter den Kredit bewirbt oder die Kosten nennt.
Die digitale Form erleichtert den Abschluss, ersetzt aber nicht den Vergleich. Bevor Sie auf „zahlungspflichtig bestellen“ oder eine vergleichbare Schaltfläche klicken, sollten Sie prüfen, ob aus einer Einmalzahlung tatsächlich eine Ratenzahlung mit Zinsen oder Gebühren geworden ist.
Kreditwürdigkeit wird strenger geprüft
Kreditgeber dürfen einen Verbraucherkredit künftig nur vergeben, wenn die Kreditwürdigkeitsprüfung positiv ausfällt. Dafür müssen sie Ihre finanzielle Situation und Ihre Fähigkeit prüfen, die vereinbarten Raten zurückzuzahlen. Die Prüfung wird stärker an die Maßstäbe angeglichen, die bereits für Immobiliendarlehen gelten.
Für Sie bedeutet das nicht, dass ein bestimmtes Einkommen automatisch zu einer Zusage führt. Eine Ablehnung kann an bestehenden Krediten, regelmäßigen Ausgaben, Zahlungsausfällen oder einer zu hohen Gesamtbelastung liegen. Die strengere Prüfung soll verhindern, dass eine Finanzierung Ihre laufenden Ausgaben dauerhaft übersteigt.
Wenn ein Anbieter die Entscheidung ausschließlich automatisiert anhand personenbezogener Daten trifft, haben Sie Anspruch auf eine menschliche Überprüfung. Das ist besonders wichtig, wenn ein automatisiertes Bewertungssystem Ihren Antrag ablehnt oder die Konditionen festlegt. Verlangen Sie in diesem Fall, dass eine zuständige Person die Entscheidung prüft und Ihnen die wichtigsten Gründe erklärt.
Für das Bonitätsscoring gelten außerdem Grenzen für bestimmte Daten. Dazu gehören nach den vorliegenden Regelungen unter anderem Gesundheitsdaten und Inhalte aus sozialen Medien. Das Scoring Minderjähriger wird ausdrücklich verboten. Eine Bonitätsauskunft bleibt dennoch relevant: Prüfen Sie Ihre gespeicherten Daten regelmäßig und wenden Sie sich bei falschen Angaben an die zuständige Auskunftei und den jeweiligen Vertragspartner.
Das Widerrufsrecht erhält eine klare Höchstgrenze
Bei Verbraucherkrediten gilt grundsätzlich ein 14-tägiges Widerrufsrecht. Wenn Pflichtinformationen fehlen oder falsch sind, beginnt die Frist unter bestimmten Voraussetzungen nicht ordnungsgemäß. Bisher konnte daraus ein sehr langes Widerrufsrecht entstehen, das teilweise „ewiges Widerrufsrecht“ genannt wurde.
Ab November 2026 wird der Widerruf bei fehlerhaften Informationen auf höchstens zwölf Monate und 14 Tage begrenzt. Nach dieser Höchstfrist können Sie den Kreditvertrag nicht allein wegen einer fehlerhaften Widerrufsinformation noch unbegrenzt später widerrufen.
Prüfen Sie bei einem neuen Vertrag, wann die Widerrufsfrist beginnt und welche Belehrung Sie erhalten haben. Wenn Sie den Kredit widerrufen möchten, sollten Sie nicht bis zum Ende der Höchstfrist warten. Lassen Sie einen problematischen Vertrag bei Unsicherheit von einer Verbraucherzentrale oder einer rechtlich qualifizierten Stelle prüfen.
Auch Kleinkredite und einbezogene „Jetzt kaufen, später bezahlen“-Modelle unterliegen grundsätzlich dem 14-tägigen Widerrufsrecht. Die genaue Ausgestaltung hängt vom Vertrag und der konkreten Finanzierung ab.
Überhöhte Kreditzinsen erhalten eine feste Grenze
Die gesetzlichen Grenzen für sittenwidrig überhöhte Kreditzinsen werden ausdrücklich festgelegt. Ein Vertrag ist danach nichtig, wenn der effektive Jahreszins den marktüblichen Zinssatz um mehr als das Doppelte oder um zwölf Prozentpunkte übersteigt. Entscheidend ist der marktübliche Vergleichszins für das konkrete Kreditgeschäft.
Das bedeutet nicht, dass jeder hohe Zinssatz automatisch unwirksam ist. Für die Prüfung müssen der vereinbarte effektive Jahreszins und der passende marktübliche Vergleichszins gegenübergestellt werden. Ein ungewöhnlich teurer Kredit verdient deshalb eine genaue rechtliche Prüfung, insbesondere wenn Ihre finanzielle Lage bei Vertragsabschluss ausgenutzt wurde.
Vergleichen Sie vor dem Abschluss mehrere Angebote. Die Monatsrate allein zeigt nicht, ob ein Kredit teuer ist. Entscheidend sind der effektive Jahreszins und der Gesamtbetrag.
Neue Regeln für Dispositionskredite
Mit einem Dispositionskredit, kurz Dispo, können Sie Ihr Girokonto bis zu einem vereinbarten Betrag überziehen. Die Zinsen sind häufig höher als bei einem Ratenkredit. Der Dispo ist flexibel verfügbar und hat keinen festen Tilgungsplan.
Künftig müssen Banken Sie mindestens 30 Tage vor einer Kündigung des Dispositionskredits informieren. Nach der Kündigung kann die offene Summe in zwölf gleichen Monatsraten zurückgezahlt werden. Die konkrete Anwendung hängt vom Vertrag und den gesetzlichen Voraussetzungen ab.
Wenn Ihr Konto dauerhaft im Minus steht, warten Sie nicht auf eine Kündigung. Vergleichen Sie die Kosten eines Ratenkredits mit den laufenden Dispozinsen und fragen Sie die Bank nach einem festen Rückzahlungsplan. Eine Umschuldung lohnt sich nur, wenn die Gesamtkosten des neuen Kredits niedriger sind und Sie die neue Rate regelmäßig tragen können.
Hilfe bei Zahlungsschwierigkeiten
Wenn Sie Kreditraten nicht mehr zahlen können, müssen Kreditgeber stärker auf Lösungen hinwirken. Dazu können eine Stundung, eine Umschuldung oder eine Zinssenkung gehören. Außerdem sollen sie auf Schuldnerberatungsstellen hinweisen.
Dadurch wird nicht automatisch jede Rate ausgesetzt und keine Schuld erlassen. Handeln Sie frühzeitig und nehmen Sie Kontakt zum Kreditgeber auf, bevor weitere Kosten entstehen. Bitten Sie um eine schriftliche Übersicht über Rückstand, Zinsen, Gebühren und mögliche Zahlungsvereinbarungen.
Sammeln Sie für eine Schuldnerberatung Ihre Kreditverträge, Kontoauszüge, Mahnungen und eine Liste aller monatlichen Einnahmen und Ausgaben. Zahlen Sie bei mehreren Schulden nicht vorschnell einen einzelnen Gläubiger bevorzugt, wenn dadurch Miete, Energie oder andere notwendige Ausgaben nicht mehr gesichert sind.
Was für bestehende Kredite gilt
Die neuen Vorschriften treten im November 2026 in Kraft. Ob eine einzelne Regel auf einen bereits laufenden Vertrag angewendet wird, hängt von der jeweiligen Übergangsregelung und der Art des Vertrags ab. Die allgemeinen Informationen zum Gesetz zeigen deshalb nicht, dass alle bestehenden Kredite nachträglich vollständig neu bewertet werden.
Für einen laufenden Kredit sollten Sie nicht automatisch auf neue Informationspflichten oder eine neue Kreditwürdigkeitsprüfung schließen. Prüfen Sie bei Fragen den Vertrag, das Abschlussdatum und die Mitteilungen des Kreditgebers. Bei einem Streit über den Widerruf, Zinsen oder eine Kündigung ist die konkrete Vertragsfassung entscheidend.
Ihre Prüfung vor dem nächsten Kreditabschluss
Bevor Sie einen Kredit oder eine spätere Zahlung bestätigen, addieren Sie die neue Verpflichtung zu Ihren bestehenden monatlichen Zahlungen. Berücksichtigen Sie auch unregelmäßige Ausgaben wie Versicherungen, Nachzahlungen und Reparaturen. Wenn nach der neuen Rate zu wenig Geld übrig bleibt, verschieben Sie den Kauf oder holen Sie unabhängigen Rat ein.
Vergleichen Sie anschließend mindestens den effektiven Jahreszins und den Gesamtbetrag. Bei einer Kreditkarte prüfen Sie, ob die Abrechnung vollständig oder in Teilraten erfolgt. Bei „Jetzt kaufen, später bezahlen“ prüfen Sie jede einzelne Fälligkeit und ob bei verspäteter Zahlung weitere Kosten entstehen.
Speichern Sie die Vertragsunterlagen und kontrollieren Sie Ihre Bonitätsdaten. Bei einer automatisierten Ablehnung verlangen Sie eine menschliche Überprüfung. Bei Zahlungsschwierigkeiten wenden Sie sich sofort an den Kreditgeber und eine gemeinnützige Schuldnerberatung.
Kernaussagen
- Vergleichen Sie den Gesamtbetrag: Entscheidend sind effektiver Jahreszins, Laufzeit und Rückzahlung, nicht nur die Monatsrate.
- Behandeln Sie Kleinkredite wie echte Kredite: Ab November 2026 gehören dazu auch kleine Finanzierungen, zinsfreie Angebote und viele „Jetzt kaufen, später bezahlen“-Modelle.
- Prüfen Sie automatisierte Ablehnungen: Beruht die Kreditentscheidung auf personenbezogenen Daten und läuft automatisiert, können Sie eine menschliche Überprüfung verlangen.
- Behalten Sie die Widerrufsfrist im Blick: Bei fehlerhaften Informationen endet das Widerrufsrecht künftig spätestens nach zwölf Monaten und 14 Tagen.
- Handeln Sie bei Zahlungsproblemen früh: Verlangen Sie eine schriftliche Lösung und wenden Sie sich an eine Schuldnerberatung, bevor Mahnkosten und Rückstände anwachsen.
FAQ
Ab wann gelten die neuen Regeln für Verbraucherkredite?
Die Regelungen zu Verbraucherkreditverträgen treten im November 2026 in Kraft. Für bereits laufende Verträge kommt es auf die jeweiligen Übergangsregelungen und den konkreten Vertrag an.
Gilt das neue Recht auch für „Jetzt kaufen, später bezahlen“?
Viele dieser Modelle werden künftig als Verbraucherkredit erfasst. Das gilt insbesondere, wenn Sie den Kaufpreis später oder in Raten zahlen und die Finanzierung die gesetzlichen Voraussetzungen erfüllt.
Muss ich für einen kleinen Kredit künftig mehr Informationen erhalten?
Ja. Kleinkredite werden in den Anwendungsbereich einbezogen. Damit gelten auch für solche Finanzierungen zusätzliche Informations- und Schutzregeln, einschließlich eines grundsätzlich 14-tägigen Widerrufsrechts.
Bekomme ich trotz der neuen Regeln leichter einen Kredit?
Nein. Die Kreditwürdigkeitsprüfung wird verschärft. Kreditgeber dürfen einen Verbraucherkredit nur vergeben, wenn die Prüfung positiv ausfällt. Die neuen Regeln verbessern den Schutz und die Informationen, garantieren aber keine Kreditzusage.
Was kann ich gegen eine automatisierte Ablehnung tun?
Fragen Sie, ob die Entscheidung ausschließlich automatisiert getroffen wurde, und verlangen Sie gegebenenfalls eine menschliche Überprüfung. Bitten Sie außerdem um eine verständliche Erklärung der maßgeblichen Gründe und prüfen Sie Ihre gespeicherten Bonitätsdaten auf Fehler.
Ist ein hoher Kreditzins automatisch unzulässig?
Nein. Unwirksam wird ein Vertrag nach der gesetzlichen Grenze, wenn der effektive Jahreszins den marktüblichen Zinssatz um mehr als das Doppelte oder um zwölf Prozentpunkte übersteigt. Dafür müssen die konkreten Vertragsdaten mit einem passenden Marktzins verglichen werden.
Was passiert mit meinem Dispositionskredit nach einer Kündigung?
Nach den neuen Regeln muss die Bank Sie mindestens 30 Tage vorher informieren. Die offene Summe kann anschließend in zwölf gleichen Monatsraten zurückgezahlt werden, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Was mache ich, wenn ich die Kreditrate nicht mehr zahlen kann?
Wenden Sie sich sofort schriftlich an den Kreditgeber und bitten Sie um eine Lösung, etwa eine Stundung oder einen neuen Rückzahlungsplan. Nutzen Sie zusätzlich eine Schuldnerberatungsstelle und bezahlen Sie nicht auf Kosten von Miete, Energie oder anderen notwendigen Lebenshaltungskosten.