
Wenn Sie in Deutschland einen Kredit beantragen, prüfen Banken vor allem drei Punkte: Reicht Ihr Einkommen für die Rate? Wie hoch sind Ihre laufenden Ausgaben? Und wie zuverlässig haben Sie bisher Rechnungen und Kredite bezahlt? Die Auskunftei SCHUFA liefert dazu zusätzliche Informationen. Sie speichert unter anderem Daten zu Krediten und Zahlungsstörungen und berechnet daraus einen Bonitätswert.
Die häufigsten Fehler passieren schon vor dem Antrag: Sie wählen eine zu hohe Kreditsumme, unterschätzen die Gesamtkosten, machen unvollständige Angaben oder vergleichen Angebote mit dem falschen Zinssatz. Dadurch kann sich die Bearbeitung verzögern, der Kredit teurer werden oder die Bank den Antrag ablehnen. Besonders riskant wird es, wenn bereits andere Raten, ein überzogener Dispokredit oder offene Rechnungen bestehen.
Prüfen Sie zuerst, welche Rate Sie dauerhaft bezahlen können. Kontrollieren Sie danach Ihre SCHUFA-Daten und vergleichen Sie mehrere Angebote anhand des effektiven Jahreszinses. Dieser Zinssatz beschreibt die Gesamtkosten eines Kredits besser als der reine Sollzins.
Die Kreditsumme passend zum tatsächlichen Bedarf festlegen
Beantragen Sie nur den Betrag, den Sie für den konkreten Zweck brauchen. Bei größeren Vorhaben reicht eine zu niedrige Kreditsumme nicht aus, sodass später ein weiterer Kredit nötig wird. Eine zu hohe Summe verursacht Zinsen für Geld, das Sie nicht benötigen.
Bei einer Immobilienfinanzierung müssen Sie auch die Kaufnebenkosten einplanen. Dazu gehören zum Beispiel Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls die Maklerprovision. Werden solche Ausgaben übersehen, reicht die Finanzierung später nicht aus. Bei einem Ratenkredit für eine Anschaffung sollten Sie dagegen nur den noch offenen Betrag finanzieren und vorhandene Rücklagen berücksichtigen. Die Hinweise zur Finanzierungsplanung nennen eine falsche Einschätzung des Finanzierungsbedarfs als typischen Fehler.
Erstellen Sie vor dem Antrag eine einfache Übersicht:
| Rechnung | Betrag |
|---|---|
| Kaufpreis oder notwendige Ausgabe | tatsächlicher Betrag |
| Nebenkosten | vollständig ergänzen |
| Eigene Mittel | abziehen |
| Benötigte Kreditsumme | verbleibender Betrag |
Runden Sie die Kreditsumme nicht einfach auf. Ein kleiner Sicherheitspuffer ist möglich, braucht aber einen klaren Zweck und muss in Ihr Rückzahlungsbudget passen.
Die Rate mit Ihrem Monatsbudget abgleichen
Entscheidend ist, ob Sie die Rate auch bei unerwarteten Ausgaben dauerhaft zahlen können. Ziehen Sie dafür alle festen Kosten von Ihrem monatlichen Nettoeinkommen ab. Dazu gehören Miete, Energie, Versicherungen, Unterhalt, bestehende Kreditraten, Leasing, regelmäßige Sparbeträge und realistische Lebenshaltungskosten.
Eine Orientierung aus der Verbraucherfinanzierung setzt höchstens 30 bis 40 Prozent des frei verfügbaren Monatsbudgets für die Kreditrückzahlung an.
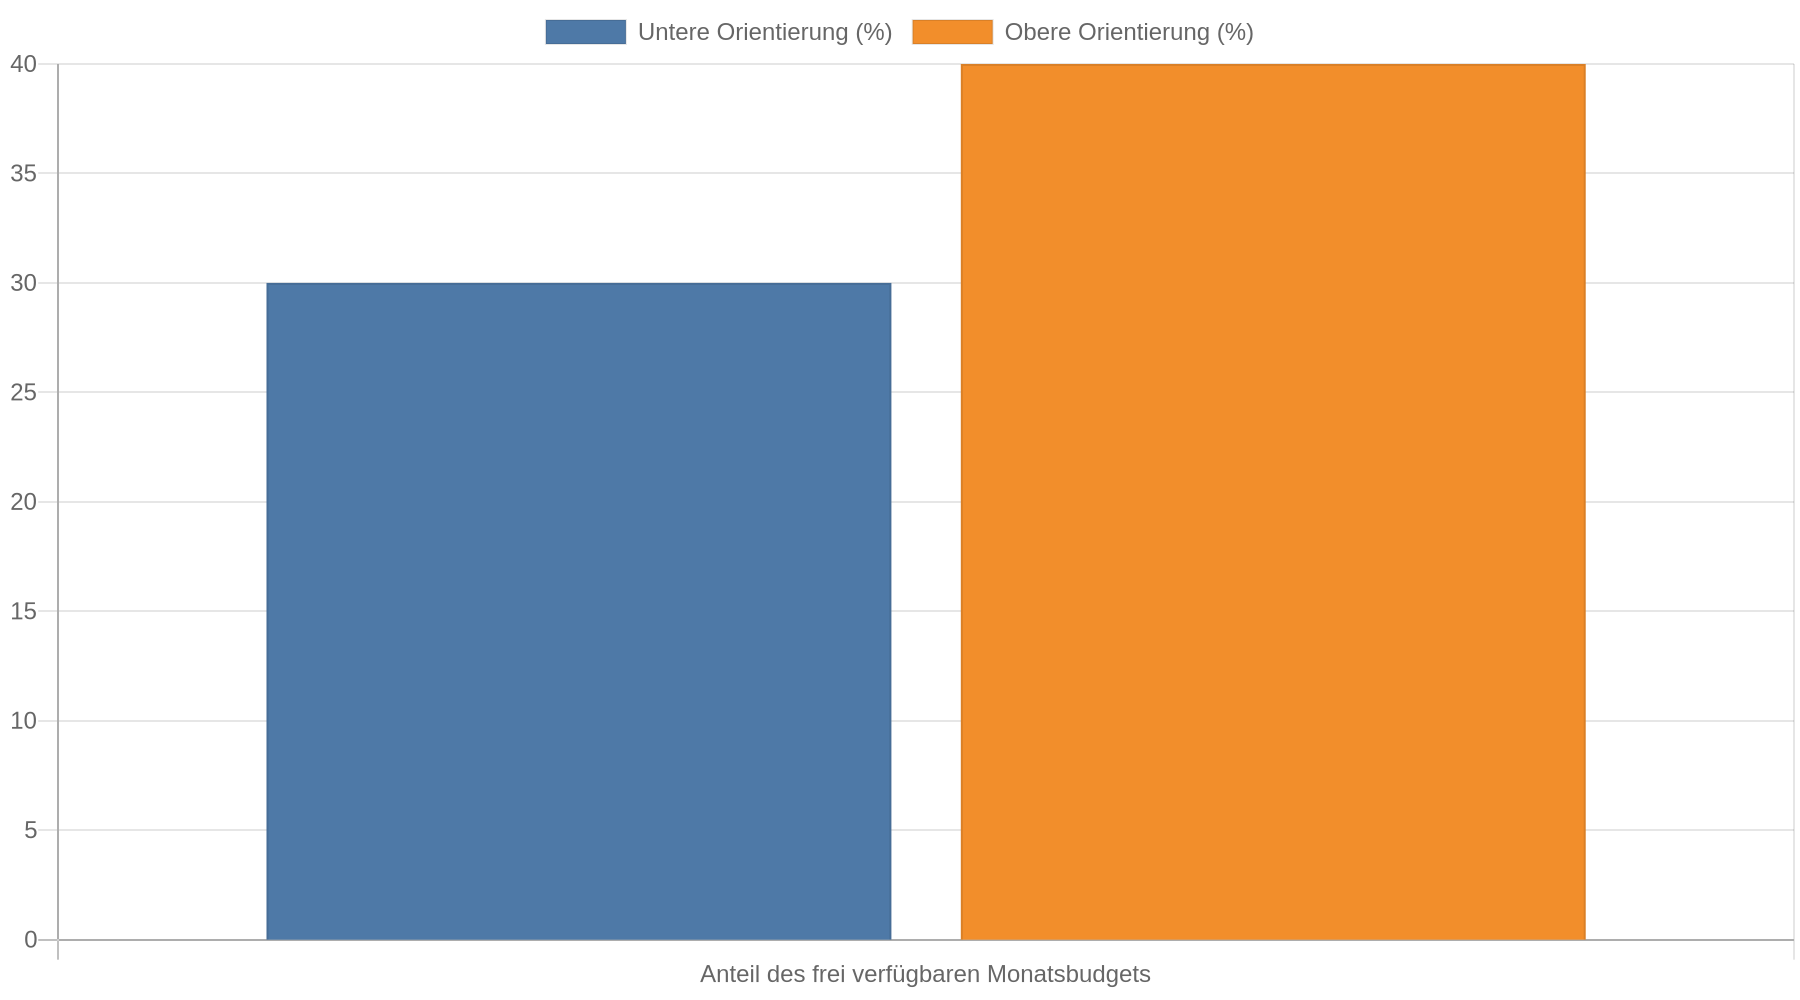 Diese Spanne stammt aus einer österreichischen Quelle und ist keine gesetzliche deutsche Grenze. Sie ersetzt auch keine individuelle Haushaltsrechnung. Entscheidend bleibt, dass nach der Rate ein ausreichender Betrag für Alltag, Rücklagen und unvorhergesehene Ausgaben übrig bleibt.
Rechnen Sie außerdem mit der neuen Rate mehrere Monate probeweise durch. Überweisen Sie den vorgesehenen Betrag auf ein separates Rücklagenkonto und prüfen Sie, ob Miete, Lebensmittel, Versicherungen und andere Rechnungen trotzdem problemlos bezahlt werden. Wenn bereits der Test Ihre Zahlungsfähigkeit belastet, ist der Kredit zu hoch oder die Laufzeit zu kurz.
Eine längere Laufzeit senkt die monatliche Rate, erhöht aber in der Regel die gesamten Zinskosten. Bei einer kürzeren Laufzeit steigt die einzelne Rate, der Kredit kann insgesamt jedoch günstiger werden. Vergleichen Sie daher immer beide Größen: monatliche Belastung und Gesamtbetrag.
Den effektiven Jahreszins statt nur den Sollzins vergleichen
Der Sollzins ist der vereinbarte Zinssatz. Für den Vergleich mehrerer Kreditangebote eignet sich der effektive Jahreszins besser, weil er neben dem Sollzins weitere Kosten berücksichtigt. Dazu können beispielsweise bestimmte Gebühren gehören. Die Informationen zum Kreditvergleich empfehlen außerdem, Laufzeit, Rate und mögliche Sondertilgungen gemeinsam zu prüfen.
Zwei Angebote können bei gleicher Kreditsumme deshalb unterschiedlich teuer sein, obwohl der beworbene Sollzins ähnlich aussieht. Vergleichen Sie bei jedem Angebot:
- effektiven Jahreszins,
- Gesamtbetrag der Rückzahlung,
- monatliche Rate,
- Laufzeit,
- Kosten für eine vorzeitige Rückzahlung,
- Möglichkeit und Bedingungen von Sondertilgungen,
- optionale Zusatzprodukte wie Restschuldversicherungen.
Vergleichen Sie Angebote mit derselben Kreditsumme und möglichst derselben Laufzeit. Ein niedrigerer effektiver Jahreszins ist nicht automatisch die beste Wahl, wenn die Rate Ihr Budget übersteigt oder wichtige Vertragsbedingungen ungünstig sind.
Die richtige Kreditart auswählen
Ein gewöhnlicher Ratenkredit passt zu vielen privaten Anschaffungen. Für eine Immobilie gelten andere Anforderungen: Die Kreditsumme ist höher, die Laufzeit länger und die Immobilie dient häufig als Sicherheit. Ein kurzfristiger Ratenkredit ist für eine langfristige Immobilienfinanzierung deshalb nicht automatisch geeignet.
Auch bei kleineren Vorhaben sollten Sie prüfen, ob Sie die Finanzierung brauchen. Ein dauerhaft genutzter Dispokredit ist in der Regel keine passende Lösung für größere Ausgaben. Ratenkredite, Dispositionskredite, zweckgebundene Finanzierungen und Immobilienkredite unterscheiden sich bei Zinsen, Laufzeit, Sicherheiten und Rückzahlungsbedingungen. Die Übersicht zu Kreditarten und Kreditvergleich weist auf diese unterschiedlichen Vor- und Nachteile hin.
Notieren Sie vor dem Antrag den Zweck, den benötigten Betrag und die gewünschte Rückzahlungsdauer. Wenn Sie den Zweck nicht klar benennen können oder die Rückzahlung nur durch weitere Schulden möglich wäre, sollten Sie den Antrag zurückstellen und Ihre finanzielle Lage prüfen.
Angaben und Unterlagen vollständig und wahrheitsgemäß einreichen
Im Kreditantrag müssen Ihre persönlichen und finanziellen Angaben stimmen. Dazu gehören unter anderem Einkommen, Beschäftigung, Wohnsituation, laufende Kredite und regelmäßige Ausgaben. Unvollständige oder falsche Angaben führen zu Rückfragen, Verzögerungen oder einer Ablehnung. Falsche Angaben können außerdem rechtliche Folgen haben.
Stellen Sie die Unterlagen vor dem Absenden zusammen. Je nach Bank gehören dazu beispielsweise:
- aktuelle Gehaltsabrechnungen,
- Kontoauszüge,
- Nachweise über weitere Einkommen,
- Miet- oder Darlehensverpflichtungen,
- Identitätsnachweis,
- Unterlagen zu Sicherheiten, wenn die Finanzierung größer ist.
Verwenden Sie keine veralteten Nachweise und erklären Sie Abweichungen zwischen Antrag und Unterlagen sofort. Wenn Ihr Einkommen schwankt, sollten Sie die tatsächliche Situation angeben und nicht nur den besten Monatswert auswählen.
Ein Kredit ohne Einkommensnachweis ist kein einfacher Ausweg. Solche Angebote sind laut den Informationen zu Krediten ohne Einkommensnachweis häufig mit höheren Zinsen, strengeren Rückzahlungsbedingungen oder zusätzlichen Sicherheiten verbunden. Ein Anbieter, der ohne jede Bonitätsprüfung eine Auszahlung verspricht, gibt Anlass zu besonderer Vorsicht.
Vor dem Antrag die SCHUFA-Daten prüfen
Die Bank prüft Ihre Einnahmen und Ausgaben zusammen mit den Daten aus der SCHUFA-Abfrage. Prüfen Sie deshalb vor einem größeren Kreditantrag, ob die gespeicherten Daten aktuell und richtig sind. Verbraucher können einmal jährlich kostenlos eine Datenkopie bei der SCHUFA anfordern. Falsche oder veraltete Angaben sollten Sie mit den erforderlichen Nachweisen bei der verantwortlichen Stelle korrigieren lassen. Darauf weisen unter anderem Tagesschau-Informationen zur Kreditwürdigkeit hin.
Begleichen Sie offene Rechnungen rechtzeitig. Ein einzelner Zahlungsverzug verschlechtert den Bonitätswert nicht automatisch sofort. Problematisch wird es insbesondere bei einem fortbestehenden Rückstand und Mahnungen. Nach den genannten Informationen werden offene Forderungen unter bestimmten Voraussetzungen erst nach mindestens zwei schriftlichen Mahnungen und einem Hinweis auf die mögliche Übermittlung an die SCHUFA gemeldet.
Vermeiden Sie außerdem mehrere Kreditanträge innerhalb kurzer Zeit. Fragen Sie vor dem Vergleich, ob der Anbieter eine Konditionsanfrage an die SCHUFA stellt. Sie dient der unverbindlichen Prüfung eines Angebots und beeinflusst den SCHUFA-Score nach den Erläuterungen zum SCHUFA-Score nicht. Eine klassische Kreditanfrage kann dagegen in den SCHUFA-Daten sichtbar sein und den Vergleich mehrerer Angebote erschweren.
Viele Kreditkarten können die Bonitätsbewertung ebenfalls ungünstig beeinflussen. Das gilt auch für eine dauerhaft hohe Auslastung des Dispositionskredits und mehrere parallel laufende Kleinkredite. Kündigen Sie ungenutzte Kreditkarten allerdings erst, nachdem Sie geprüft haben, ob noch offene Umsätze oder Raten bestehen. Bezahlen Sie bestehende Verpflichtungen weiter und vermeiden Sie eine neue Verschuldung zur kurzfristigen Verbesserung Ihres Scores.
Kleingedrucktes und Zusatzkosten lesen
Lesen Sie den Vertrag vor der Unterschrift vollständig. Achten Sie besonders auf Regelungen zu Sondertilgungen, vorzeitiger Rückzahlung, Stundung, Mahnkosten und Änderungen der Rate. Prüfen Sie auch, ob eine Restschuldversicherung oder ein anderes Zusatzprodukt automatisch enthalten ist. Eine solche Versicherung kann den Kredit verteuern und passt nicht zu jedem persönlichen Risiko.
Im Vertrag muss klar stehen, welche Summe ausgezahlt wird, wie viele Raten Sie zahlen, wie hoch der Gesamtbetrag ist und wann die erste Rate fällig wird. Stimmen diese Angaben nicht mit dem Angebot überein, unterschreiben Sie erst nach einer Klärung.
Für Verbraucherkreditverträge gilt grundsätzlich eine Widerrufsfrist von 14 Tagen. Die konkreten Voraussetzungen und die Widerrufsbelehrung stehen im Vertrag. Bei Fehlern in der Belehrung können besondere rechtliche Fragen entstehen, die eine Prüfung durch eine Verbraucherzentrale oder eine Rechtsberatung sinnvoll machen. Eine Übersicht zu den Regeln beim Kreditwiderruf ersetzt keine individuelle Rechtsberatung.
Unseriöse Kreditangebote erkennen
Seien Sie vorsichtig, wenn ein Vermittler Geld verlangt, bevor überhaupt ein Kreditvertrag zustande kommt. Vorauszahlungen und Nachnahmesendungen sind Warnsignale. Das gilt ebenso für verpflichtende Prepaid-Kreditkarten und teure Zusatzverträge. Die Verbraucherzentrale nennt typische Kreditfallen und weist darauf hin, dass seriöse Kreditgeber die Bonität prüfen.
Eine garantierte Zusage oder eine garantierte Auszahlung ohne Prüfung Ihrer finanziellen Verhältnisse sagt nichts über die Seriosität des Angebots aus. Kein seriöser Anbieter kann unabhängig von Einkommen, Ausgaben und Rückzahlungsfähigkeit jedem Antragsteller einen Kredit versprechen. Geben Sie niemals Zugangsdaten zum Online-Banking, persönliche Identifikationsnummern oder Kopien sensibler Dokumente an unbekannte Kontakte weiter, bevor Sie den Anbieter geprüft haben.
Brechen Sie den Vorgang ab, wenn Sie vor der Auszahlung zahlen sollen. Unterschreiben Sie auch keine zusätzlichen Verträge, deren Kosten und Zweck Sie nicht vollständig verstehen.
Buy now, pay later in die Kreditplanung einbeziehen
Teilzahlungen beim Onlinekauf wirken einzeln klein, erschweren aber den Überblick über die gesamte monatliche Belastung. Bei solchen Angeboten können Gebühren oder Zinsen anfallen. Die Verbraucherzentrale warnt vor der Schuldenfalle durch „Buy now, pay later“, wenn mehrere Käufe gleichzeitig laufen oder Zahlungsfristen übersehen werden.
Tragen Sie jede offene Teilzahlung in Ihre Haushaltsrechnung ein. Prüfen Sie vor einem neuen Kreditantrag, wie viele Raten noch ausstehen und ob ein Kredit tatsächlich günstiger und übersichtlicher wäre. Bezahlen Sie Rechnungen nicht mit einem neuen Kredit, wenn dadurch nur ein kurzfristiges Loch verschoben wird.
Eine sinnvolle Reihenfolge für Ihren nächsten Kreditantrag
Gehen Sie in dieser Reihenfolge vor:
- Halten Sie Zweck und tatsächlichen Finanzierungsbedarf schriftlich fest.
- Erfassen Sie Einnahmen, feste Ausgaben, bestehende Raten und Rücklagen.
- Fordern Sie vor dem Antrag die kostenlose SCHUFA-Datenkopie an und prüfen Sie die Angaben.
- Vergleichen Sie Angebote mit einer Konditionsanfrage.
- Stellen Sie effektiven Jahreszins, Gesamtbetrag, Rate und Laufzeit gegenüber.
- Lesen Sie den Vertrag einschließlich Zusatzprodukten und Widerrufsbelehrung.
- Zahlen Sie niemals Vorauszahlungen an einen unbekannten Kreditvermittler.
Erstellen Sie heute eine Haushaltsrechnung für die vergangenen drei Monate und beantragen Sie gleichzeitig Ihre kostenlose SCHUFA-Datenkopie. Stellen Sie erst dann eine Kreditanfrage, wenn beide Unterlagen keine ungeklärten Belastungen oder fehlerhaften Einträge zeigen.
Kernaussagen
- Planen Sie die Kreditsumme vollständig: Berücksichtigen Sie bei größeren Vorhaben alle Nebenkosten. Finanzieren Sie nur einen Betrag mit konkretem Zweck.
- Prüfen Sie die Rate am echten Budget: Rechnen Sie bestehende Raten, Teilzahlungen und Rücklagen ein, bevor Sie die gewünschte Laufzeit festlegen.
- Vergleichen Sie den effektiven Jahreszins: Stellen Sie außerdem Gesamtbetrag, Laufzeit, Sondertilgungen und Zusatzkosten gegenüber.
- Kontrollieren Sie Ihre SCHUFA-Daten: Nutzen Sie die kostenlose Datenkopie und korrigieren Sie falsche oder veraltete Angaben vor dem Antrag.
- Lehnen Sie Vorkosten und Versprechen ohne Bonitätsprüfung ab: Vorauszahlungen, Nachnahmesendungen und angeblich sichere Auszahlungen sind deutliche Warnzeichen.
FAQ
Beeinflusst jede Kreditanfrage meinen SCHUFA-Score?
Nein, eine Konditionsanfrage für einen unverbindlichen Vergleich beeinflusst den SCHUFA-Score nach den genannten Informationen nicht. Fragen Sie den Anbieter ausdrücklich, welche Art von Anfrage er an die SCHUFA übermittelt.
Wie hoch darf meine Kreditrate sein?
Eine feste gesetzliche Prozentgrenze gibt es dafür nicht. Als grobe Orientierung werden höchstens 30 bis 40 Prozent des frei verfügbaren Monatsbudgets genannt. Entscheidend ist, dass nach allen festen Kosten, der Rate und einer Rücklage genug Geld für den Alltag bleibt.
Was mache ich bei einem falschen SCHUFA-Eintrag?
Fordern Sie zunächst die kostenlose Datenkopie an und prüfen Sie den betreffenden Eintrag. Wenden Sie sich anschließend mit geeigneten Nachweisen an die SCHUFA und gegebenenfalls an das Unternehmen, das die Daten gemeldet hat.
Kann ich einen unterschriebenen Kreditvertrag widerrufen?
Bei Verbraucherkreditverträgen gilt grundsätzlich eine 14-tägige Widerrufsfrist. Prüfen Sie die Widerrufsbelehrung und die Vertragsbedingungen genau. Bei Unklarheiten hilft eine Verbraucherzentrale oder eine Rechtsberatung.
Was, wenn ich bereits mehrere Teilzahlungen laufen habe?
Nehmen Sie alle offenen Raten in Ihre Haushaltsrechnung auf und prüfen Sie die jeweiligen Kosten und Fälligkeiten. Beantragen Sie keinen weiteren Kredit, bevor Sie wissen, ob die zusätzliche Rate dauerhaft in Ihr Budget passt.
Woran erkenne ich einen unseriösen Kreditvermittler?
Vorauszahlungen, Nachnahmeunterlagen, verpflichtende Prepaid-Kreditkarten und eine Kreditzusage ohne Bonitätsprüfung sind Warnsignale. Brechen Sie den Kontakt ab, wenn Sie vor der Auszahlung Geld zahlen oder zusätzliche Verträge abschließen sollen.