
Welcher Kredit passt, hängt davon ab, wofür Sie das Geld brauchen: für eine Anschaffung, eine schnelle Auszahlung oder die Ablösung mehrerer Kredite. Ein Ratenkredit finanziert einen festen Betrag mit gleichbleibenden Monatsraten. Ein Sofortkredit ist in der Regel ebenfalls ein Ratenkredit, dessen Antrag digital und besonders schnell bearbeitet wird. Eine Umschuldung ersetzt dagegen einen bestehenden Kredit durch einen neuen, häufig günstigeren Kredit.
Wählen Sie den Kredit nach Ihrem Anlass: Für eine einmalige Anschaffung passt meist ein Ratenkredit. Wenn die Auszahlung besonders schnell erfolgen muss, kommt ein Sofortkredit infrage. Wenn Sie bereits teure Schulden haben, sollten Sie zuerst prüfen, ob eine Umschuldung die Gesamtkosten senkt. Entscheidend ist in allen drei Fällen der effektive Jahreszins. Er enthält neben dem Sollzins weitere Kreditkosten. Deshalb eignet er sich besser zum Vergleichen als der reine Zinssatz.
Die drei Kreditarten im direkten Vergleich
| Kreditart | Wofür sie gedacht ist | Typischer Ablauf | Worauf Sie achten sollten |
|---|---|---|---|
| Ratenkredit | Einmalige Finanzierung, etwa für Möbel, Reparaturen oder ein Fahrzeug | Die Bank zahlt den Kreditbetrag aus. Sie zahlen ihn in festgelegten Monatsraten zurück. | Effektiver Jahreszins, Laufzeit, Gesamtkosten und Sondertilgungen |
| Sofortkredit | Schnelle Finanzierung eines konkreten Betrags | Antrag, Prüfung und Vertragsabschluss laufen weitgehend digital. Die Auszahlung erfolgt nach Zustimmung und vollständigen Unterlagen schnell. | „Sofort“ beschreibt vor allem den Ablauf, nicht automatisch einen günstigen Zinssatz |
| Umschuldung | Ablösung eines oder mehrerer bestehender Kredite | Ein neuer Kredit begleicht die verbleibende Schuld des alten Kredits. Danach zahlen Sie nur noch den neuen Kredit zurück. | Restschuld, Ablösebetrag, Vorfälligkeitsentschädigung und neue Gesamtkosten |
Beim Ratenkredit stehen Betrag, Zinssatz und Zahl der Monatsraten vor der Auszahlung fest. Die Stiftung Warentest beschreibt Ratenkredite als Darlehen, die in einer Summe ausgezahlt und anschließend in gleichbleibenden Raten zurückgezahlt werden.
Ein Sofortkredit ist meist keine eigene rechtliche Kreditart, sondern ein schneller, häufig vollständig digitaler Antragsweg. Wie schnell die Bank den Kredit prüft und auszahlt, hängt von Ihrer Bonität und den eingereichten Unterlagen ab. Eine schnelle Entscheidung sagt daher nichts darüber aus, ob der Kredit insgesamt günstig ist.
Bei einer Umschuldung bestimmt der Zweck die Höhe des neuen Kredits. Sie nehmen Geld auf, um eine bestehende Schuld abzulösen. Der neue Kreditbetrag sollte sich deshalb an der tatsächlichen Restschuld und den Kosten der Ablösung orientieren. Ein zusätzlicher Auszahlungsbetrag erhöht Ihre neue Verschuldung.
Wann ein normaler Ratenkredit passt
Ein Ratenkredit passt, wenn Sie einen einmaligen Finanzierungsbedarf haben und die Monatsrate dauerhaft in Ihr Haushaltsbudget passt. Das kann eine notwendige Reparatur, eine größere Anschaffung oder die Finanzierung eines Gebrauchtwagens sein. Sie legen vor Vertragsabschluss fest, wie viel Geld Sie aufnehmen und über welchen Zeitraum Sie es zurückzahlen.
Eine längere Laufzeit senkt die Monatsrate, erhöht aber meist die gesamten Zinskosten. Eine kürzere Laufzeit führt meist zu höheren Monatsraten, beendet die Schuld jedoch früher. Wählen Sie die Laufzeit daher nicht allein nach der niedrigsten Rate. Prüfen Sie, welche Rate nach Miete, Energie, Versicherungen, Lebensmitteln und Rücklagen tatsächlich übrig bleibt.
Banken bieten Kredite mit bonitätsunabhängigen oder bonitätsabhängigen Konditionen an. Bei einem bonitätsabhängigen Angebot hängt der individuelle Zinssatz unter anderem von Ihrer Kreditwürdigkeit und Ihrer finanziellen Situation ab. Vergleichen Sie daher konkrete Angebote für denselben Betrag und dieselbe Laufzeit.
Vor der Antragstellung sollten Sie außerdem klären:
- Wie hoch ist der effektive Jahreszins?
- Wie hoch sind die Gesamtkosten bis zur vollständigen Rückzahlung?
- Sind kostenlose Sondertilgungen möglich?
- Was kostet eine vollständige vorzeitige Rückzahlung?
- Gibt es Ratenpausen oder Gebühren für zusätzliche Leistungen?
- Ist eine Restschuldversicherung enthalten oder wird sie Ihnen angeboten?
Eine Restschuldversicherung verteuert den Kredit. Sie springt je nach Vertrag etwa bei Tod, Arbeitslosigkeit oder längerer Krankheit ein, schließt bestimmte Fälle aber häufig aus. Finanztip rät in vielen Fällen von solchen Versicherungen ab, weil sie teuer sein können und nicht bei jedem finanziellen Problem leisten.
Wann ein Sofortkredit sinnvoll sein kann
Ein Sofortkredit kann passen, wenn Sie den benötigten Betrag kurzfristig beantragen müssen und die Voraussetzungen für einen digitalen Abschluss erfüllen. Die Bezeichnung steht meistens für einen weitgehend automatisierten Prozess mit schneller Kreditentscheidung und Auszahlung. Sie beschreibt nicht zwingend bessere Konditionen.
Prüfen Sie vor dem Abschluss, ob „sofort“ die Auszahlung oder nur eine vorläufige Entscheidung meint. Eine Auszahlung setzt häufig voraus, dass die Identität geprüft, der Vertrag wirksam abgeschlossen und alle Nachweise akzeptiert wurden. Fehlende Gehaltsunterlagen und Rückfragen zur Bonität verlängern die Bearbeitung.
Vergleichen Sie den Sofortkredit mit einem normalen Ratenkredit für dieselbe Kreditsumme und Laufzeit. Entscheidend bleiben der effektive Jahreszins und die Gesamtkosten. Wenn der Finanzierungsbedarf einige Tage warten kann, lohnen sich deutlich höhere Kosten für eine schnelle Auszahlung nicht.
Angebote, die vor der Auszahlung Gebühren, Versicherungen, Gutscheinkäufe oder andere Zahlungen verlangen, sollten Sie besonders kritisch prüfen. Der Verbraucherzentrale Bundesverband berichtet über zunehmende Beschwerden zu Online-Verbraucherdarlehen. Als häufigster Beschwerdegrund bei online vertriebenen Verbraucherdarlehen werden untergeschobene Verträge genannt. Lesen Sie deshalb den vollständigen Vertrag, bevor Sie unterschreiben, und speichern Sie Antrag, Vertragsunterlagen und Kommunikation.
Bei einer dauerhaft angespannten Haushaltskasse ist ein Sofortkredit keine Lösung. Wenn die Rate nur durch den nächsten Gehaltseingang oder durch eine weitere Kreditaufnahme bezahlbar ist, sollten Sie den Finanzierungsplan stoppen und Ihre Einnahmen und Ausgaben neu prüfen.
Wann eine Umschuldung die bessere Wahl ist
Eine Umschuldung kommt infrage, wenn ein bestehender Kredit teuer ist, mehrere Kredite parallel laufen oder Sie den Dispositionskredit dauerhaft nutzen. Bei der Umschuldung nimmt eine neue Bank einen Kredit in Höhe der Restschuld auf und verwendet ihn zur Ablösung des alten Kredits. Anschließend zahlen Sie die neue Monatsrate an den neuen Kreditgeber.
Besonders relevant ist die Umschuldung bei dauerhaft überzogenem Girokonto oder hohen Kreditkartenschulden. Für den Dispositionskredit und Kreditkartensalden werden häufig vergleichsweise hohe Zinsen verlangt. Die genaue Belastung hängt von Ihrem Vertrag ab. Entscheidend ist, dass Sie den neuen Kredit nicht nur aufnehmen, sondern das Girokonto danach tatsächlich ausgleichen und den Rückfall in den Dispositionskredit verhindern.
Eine Umschuldung lohnt sich nur, wenn die neue Rechnung insgesamt günstiger ist oder die neue Rate dauerhaft in Ihr Budget passt. Vergleichen Sie:
- die Summe aller verbleibenden Raten des alten Kredits,
- den Ablösebetrag am geplanten Umschuldungstag,
- eine mögliche Vorfälligkeitsentschädigung,
- den effektiven Jahreszins sowie die Gesamtkosten des neuen Kredits,
- die neue Monatsrate und die neue Laufzeit.
Die Vorfälligkeitsentschädigung ist bei Verbraucherkrediten gesetzlich begrenzt. Sie beträgt höchstens 1 Prozent der Restschuld bei einer verbleibenden Laufzeit von mehr als zwölf Monaten und höchstens 0,5 Prozent bei einer kürzeren Restlaufzeit.
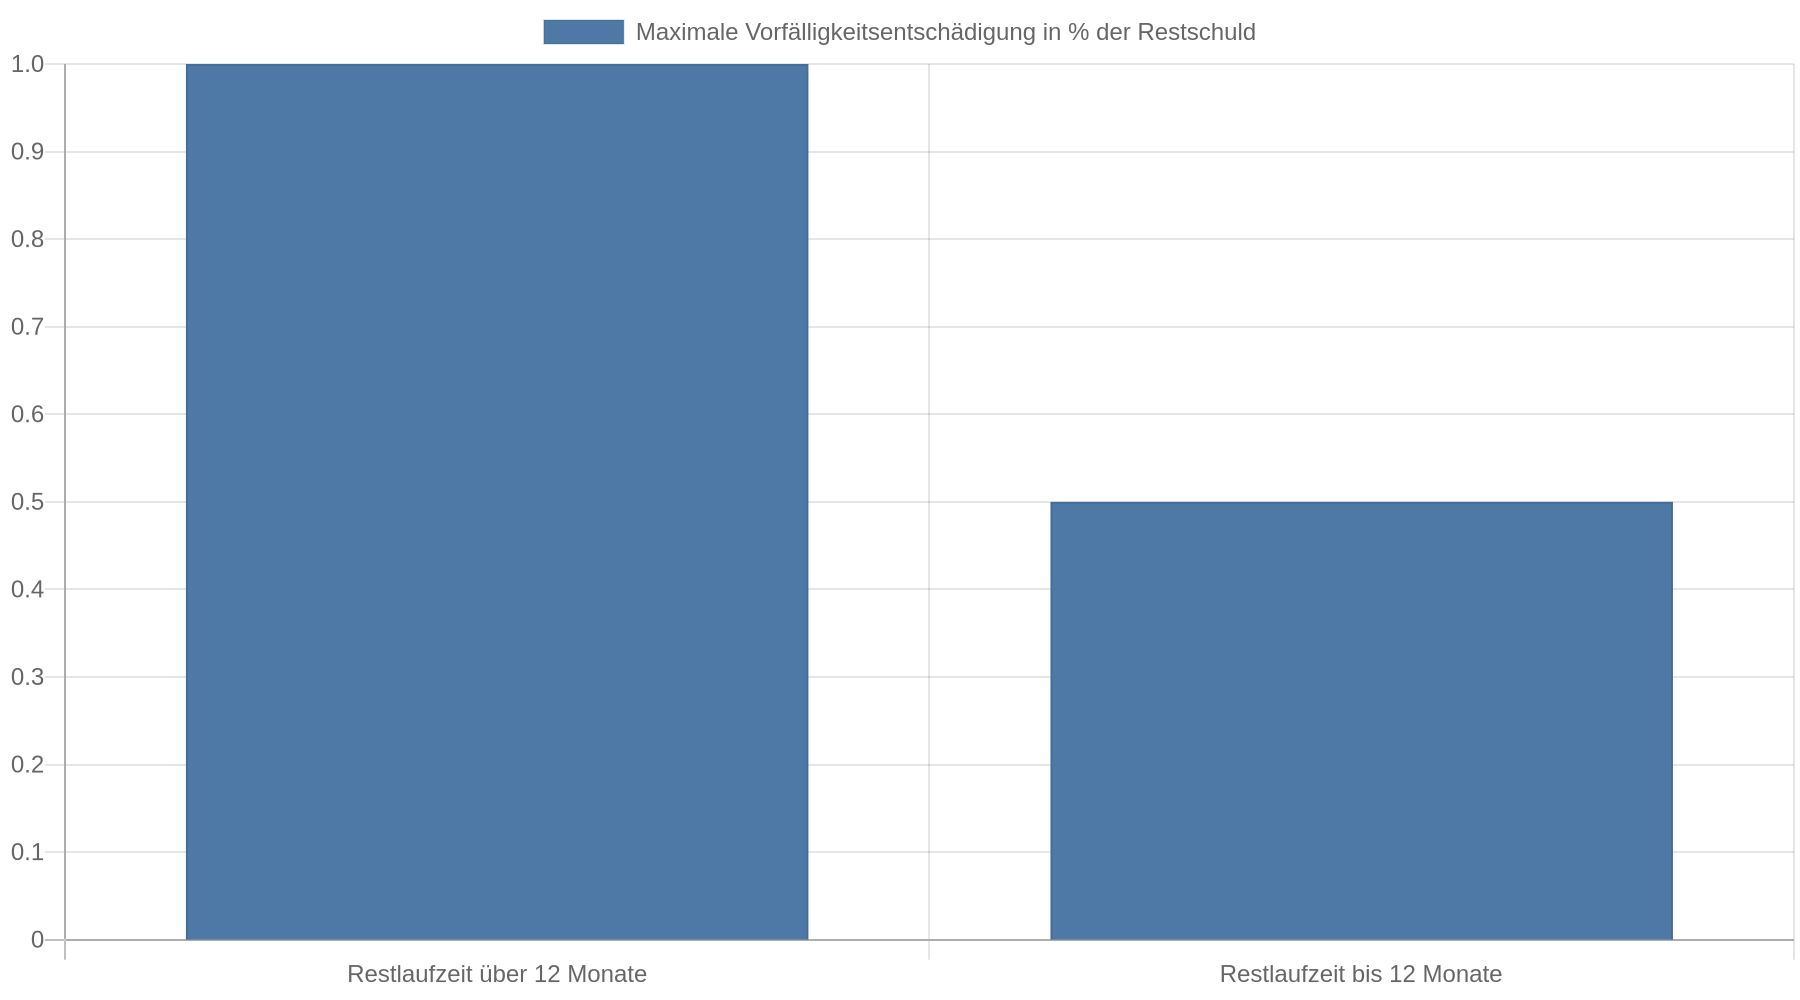 Einzelheiten erklärt die Sparkasse zur Umschuldung von Privatkrediten. Die Gebühr muss trotzdem in Ihre Rechnung einfließen.
Eine niedrigere Monatsrate bedeutet allein noch keine Ersparnis. Wenn die neue Laufzeit deutlich länger ist, zahlen Sie möglicherweise über einen längeren Zeitraum Zinsen. Eine Umschuldung kann dann die monatliche Belastung senken, ohne die Gesamtkosten zu reduzieren. Lassen Sie sich deshalb den Ablösebetrag und den Gesamtbetrag des neuen Kredits schriftlich nennen.
Prüfen Sie jeden alten Vertrag einzeln. Ein günstiger Altvertrag muss nicht automatisch in die Umschuldung einbezogen werden. Mehrere Kredite zu einem Vertrag zusammenzufassen verbessert zwar die Übersicht und kann die Monatsrate reduzieren, kann aber auch die Laufzeit verlängern.
Baufinanzierung ist ein Sonderfall
Eine Immobilienfinanzierung folgt anderen Regeln als ein gewöhnlicher Ratenkredit. Nach zehn Jahren seit vollständiger Auszahlung können Sie ein Immobiliendarlehen in der Regel mit einer Frist von sechs Monaten ohne Vorfälligkeitsentschädigung kündigen. Innerhalb der Zinsbindung ist die Ablösung häufig nur mit Zustimmung der Bank oder gegen eine Vorfälligkeitsentschädigung möglich.
Übertragen Sie die Regeln für einen gewöhnlichen Privatkredit deshalb nicht ungeprüft auf eine Baufinanzierung. Maßgeblich sind der Darlehensvertrag, der Zeitpunkt der vollständigen Auszahlung und die geltenden gesetzlichen Voraussetzungen.
Der effektive Jahreszins entscheidet über die Kosten
Der effektive Jahreszins bündelt die Kosten eines Kreditangebots in einer Kennzahl. Vergleichen Sie Angebote nur, wenn Kreditsumme und Laufzeit gleich sind. Ein Angebot mit niedriger Monatsrate kann wegen einer längeren Laufzeit insgesamt teurer sein.
Ein einfaches Prüfschema hilft:
Gesamtkosten der Umschuldung = Kosten des neuen Kredits + Ablösekosten des alten Kredits
Zu den Ablösekosten können je nach Vertrag eine Vorfälligkeitsentschädigung oder weitere zulässige Gebühren gehören. Ziehen Sie diese Summe von den Kosten ab, die bei unverändertem Weiterzahlen der alten Kredite noch entstehen würden. Nur wenn das Ergebnis zu Ihren Gunsten ausfällt oder die neue Rate Ihr Budget nachweisbar entlastet, spricht die Rechnung für die Umschuldung.
Vergleichsportale können mehrere Angebote sichtbar machen. Prüfen Sie dennoch, ob die angezeigten Zinsen bonitätsabhängig sind und ob es sich um eine unverbindliche Konditionsanfrage handelt. Eine Anfrage Kreditkonditionen wirkt sich nach den Angaben der Stiftung Warentest nicht negativ auf den Schufa-Score aus. Eine als Kreditanfrage übermittelte Anfrage kann den Score dagegen beeinflussen. Achten Sie deshalb auf die genaue Bezeichnung im Antrag.
Welche Kreditrate können Sie sich leisten?
Die Kreditrate muss auch bei unerwarteten Ausgaben in Ihr Budget passen. Ermitteln Sie zunächst Ihr monatliches Nettoeinkommen und ziehen Sie regelmäßige Ausgaben ab. Berücksichtigen Sie dabei nicht nur Miete und bestehende Raten, sondern auch Versicherungen, Mobilität, Lebensmittel, Unterhalt, Rücklagen und unregelmäßige Jahreskosten.
Entscheidend ist, wie viel Geld nach diesen Ausgaben zuverlässig übrig bleibt. Planen Sie die Kreditrate darunter und halten Sie einen Puffer für Reparaturen oder Einkommensausfälle frei. Wenn die Rechnung nur ohne Rücklagen aufgeht, ist der Kredit zu groß oder die Laufzeit zu kurz.
Banken prüfen vor der Kreditvergabe unter anderem Einkommen, Beschäftigung, bestehende Verpflichtungen und Kreditmerkmale. Volljährigkeit und ein fester Wohnsitz in Deutschland gehören zu den üblichen Voraussetzungen; häufig werden außerdem ein Arbeitsplatz in Deutschland und ein deutsches Gehaltskonto erwartet. Trotz der Prüfung durch die Bank müssen Sie Ihre Haushaltsrechnung selbst aufstellen.
Nehmen Sie keinen neuen Kredit auf, um eine dauerhaft nicht tragbare Rate zu überbrücken. Wenn bereits Mahnungen, Rückstände oder mehrere überzogene Konten bestehen, ist eine Schuldnerberatung sinnvoller als ein weiterer Online-Antrag.
Rechte und Schutz beim Abschluss
Verbraucherdarlehen können grundsätzlich innerhalb von 14 Tagen widerrufen werden. Prüfen Sie die Widerrufsbelehrung in Ihrem Vertrag, weil sie den Fristbeginn und die erforderlichen Schritte erklärt. Manche Banken räumen freiwillig längere Fristen ein, darauf besteht jedoch kein allgemeiner Anspruch.
Lesen Sie vor der digitalen Freigabe insbesondere:
- den effektiven Jahreszins und den Gesamtbetrag,
- die Laufzeit und die genaue Monatsrate,
- Regeln für Sondertilgung und vorzeitige Ablösung,
- Kosten für Ratenpausen oder Vertragsänderungen,
- eine eventuell enthaltene Restschuldversicherung,
- die Widerrufsbelehrung und Auszahlungsvoraussetzungen.
Klicken Sie keine zusätzlichen Versicherungen oder kostenpflichtigen Dienstleistungen an, deren Nutzen Sie nicht geprüft haben. Bewahren Sie die Vertragsdateien dauerhaft auf. Wenn Ihnen ein Kreditvertrag untergeschoben wurde oder Sie eine Zahlung leisten sollen, bevor der Kredit ausgezahlt wird, wenden Sie sich an Ihre Bank und an eine Verbraucherzentrale.
Eine konkrete Entscheidungshilfe
Für die meisten Situationen reicht folgende Zuordnung:
- Sie brauchen Geld für eine einzelne Anschaffung: Vergleichen Sie klassische Ratenkredite mit gleicher Kreditsumme und Laufzeit.
- Sie brauchen das Geld kurzfristig: Prüfen Sie einen Sofortkredit, vergleichen Sie ihn aber anhand des effektiven Jahreszinses mit normalen Ratenkrediten.
- Sie zahlen mehrere Kredite oder nutzen dauerhaft den Dispositionskredit: Ermitteln Sie zunächst alle Restschulden und Ablösebeträge. Eine Umschuldung passt nur, wenn die neue Gesamtrechnung günstiger oder die Rate dauerhaft tragbarer wird.
- Ihre laufenden Ausgaben übersteigen bereits Ihre Einnahmen: Nehmen Sie keinen weiteren Kredit auf, sondern wenden Sie sich an eine Schuldnerberatung.
Erstellen Sie als Nächstes eine schriftliche Übersicht: Notieren Sie für jeden bestehenden Kredit die Restschuld, die verbleibenden Raten, die Laufzeit, den Ablösebetrag und den effektiven Jahreszins. Holen Sie danach unverbindliche Konditionsangebote für dieselbe Summe und Laufzeit ein. Vergleichen Sie die Gesamtkosten, bevor Sie einen Vertrag unterschreiben.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Für die relevanten Gesamtkosten ist er aussagekräftiger als der Sollzins oder die monatliche Rate allein.
- Ordnen Sie den Kredit dem Anlass zu: Ratenkredit für eine einmalige Anschaffung, Sofortkredit für einen schnellen digitalen Ablauf und Umschuldung für bestehende teure Schulden.
- Rechnen Sie eine Umschuldung vollständig durch: Berücksichtigen Sie Restschuld, Vorfälligkeitsentschädigung, neue Gesamtkosten und die neue Laufzeit.
- Prüfen Sie den Vertrag vor der Freigabe: Achten Sie auf Zusatzversicherungen, Widerrufsbelehrung, Sondertilgungen und die genaue Art der Schufa-Anfrage.
- Sichern Sie die Rückzahlung ab: Die Rate muss auch nach regelmäßigen Lebenshaltungskosten und mit einem finanziellen Puffer bezahlbar bleiben.
FAQ
Ist ein Sofortkredit günstiger als ein normaler Ratenkredit?
Nein, die schnelle Bearbeitung sagt nichts über den Zinssatz aus. Ein Sofortkredit ist meistens ein Ratenkredit mit digitalem Antrag. Vergleichen Sie konkrete Angebote anhand des effektiven Jahreszinses und des Gesamtbetrags.
Wann lohnt sich eine Umschuldung?
Sie lohnt sich, wenn die Kosten des neuen Kredits einschließlich möglicher Ablösegebühren niedriger sind als die verbleibenden Kosten der alten Kredite. Auch eine tragbarere Rate oder die Zusammenfassung mehrerer Kredite kann sinnvoll sein, solange die neue Laufzeit und die Gesamtkosten zu Ihrem Budget passen.
Muss ich bei einer Umschuldung alle alten Kredite ablösen?
Nein. Prüfen Sie jeden Vertrag einzeln. Ein günstiger Altvertrag kann unter Umständen günstiger sein als das neue Angebot und sollte dann nicht automatisch abgelöst werden.
Wie erkenne ich, ob eine Kreditrate zu hoch ist?
Erstellen Sie eine Haushaltsrechnung mit Einkommen, regelmäßigen Ausgaben, bestehenden Raten und Rücklagen. Die neue Rate muss nach diesen Abzügen dauerhaft bezahlbar bleiben. Wenn Sie für normale Monatsausgaben erneut den Dispositionskredit brauchen, ist die Rate zu hoch.
Beeinflusst jede Kreditanfrage meinen Schufa-Score?
Nein. Nach den Angaben der Stiftung Warentest wirkt sich eine Anfrage nach Kreditkonditionen nicht negativ auf den Schufa-Score aus. Eine als Kreditanfrage gemeldete Anfrage kann den Score beeinflussen. Lesen Sie deshalb die Bezeichnung im Vergleichs- oder Antragsformular genau.
Kann ich einen Ratenkredit vorzeitig zurückzahlen?
Eine vorzeitige Rückzahlung ist grundsätzlich möglich, eine Vorfälligkeitsentschädigung kann jedoch anfallen. Bei Verbraucherkrediten ist sie gesetzlich auf höchstens 1 Prozent der Restschuld beziehungsweise 0,5 Prozent bei einer Restlaufzeit von weniger als zwölf Monaten begrenzt. Prüfen Sie zusätzlich die Regelungen Ihres Vertrags.
Was mache ich, wenn ich die Rate nicht mehr bezahlen kann?
Warten Sie nicht auf die nächste Mahnung. Sprechen Sie frühzeitig mit dem Kreditgeber und wenden Sie sich bei mehreren Rückständen oder dauerhaft fehlendem Geld an eine Schuldnerberatung. Ein weiterer Sofortkredit verschiebt das Problem und erhöht die Gesamtschuld.