
Für Verbraucher in Deutschland ändern sich die Regeln für Ratenkredite, spätere Zahlungen auf Rechnung, Überziehungen und viele sogenannte „Buy now, pay later“-Modelle. Grundlage ist die neue EU-Verbraucherkreditrichtlinie, auch „CCD II“ genannt. Sie legt EU-weite Regeln für Verbraucherkredite fest.
Deutschland setzt die Richtlinie mit einem eigenen Gesetz um. Der Bundestag hat es am 17. April 2026 beschlossen. Am 18. Mai 2026 wurde es als Gesetz im Bundesgesetzblatt veröffentlicht. Die neuen Regeln gelten grundsätzlich ab dem 20. November 2026.
Für Verbraucher bringt die Reform vor allem drei Änderungen: Mehr Kreditangebote fallen unter die Schutzregeln, Kreditgeber müssen die Rückzahlung genauer prüfen und Anbieter müssen bei Zahlungsschwierigkeiten früher reagieren. Ein Kredit wird dadurch nicht automatisch günstiger und ist nicht für jeden leichter erhältlich. Die Richtlinie soll verhindern, dass Kredite ohne ausreichende Prüfung vergeben werden oder Verbraucher beim digitalen Abschluss Kosten übersehen.
Ab wann die neuen Regeln gelten
Die EU setzte für die Umsetzung in nationales Recht zunächst den 20. November 2025 als Frist. Deutschland verabschiedete das Umsetzungsgesetz später. Für Verbraucher gilt: Die neuen Vorgaben treten am 20. November 2026 in Kraft.
| Zeitpunkt | Bedeutung |
|---|---|
| 17. April 2026 | Der Bundestag beschließt das Umsetzungsgesetz |
| 18. Mai 2026 | Veröffentlichung im Bundesgesetzblatt |
| 20. November 2026 | Beginn der Anwendung der neuen Regeln |

Bei Verträgen vor dem 20. November 2026 richten sich einzelne Rechte nach den Übergangsregeln und dem jeweiligen Vertrag. Wer bereits einen Kredit hat, sollte bei einem Streit den Vertrag, das Abschlussdatum und die passende gesetzliche Regelung prüfen.
Die Bundesregierung verfolgt nach den veröffentlichten Gesetzgebungsinformationen einen Ansatz ohne zusätzliches „Goldplating“. Damit ist gemeint, dass Deutschland grundsätzlich keine strengeren oder weitergehenden Vorgaben einführt, als das EU-Recht verlangt. Einzelne deutsche Besonderheiten im Kredit- und Verbraucherschutz bleiben dennoch bestehen.
Welche Kredite künftig erfasst werden
Die neuen Regeln gelten auch für Finanzierungen, die beim Einkauf kaum wie ein Kredit aussehen. Die bisherige Trennung zwischen klassischen Bankkrediten und modernen Zahlungsangeboten wird dadurch weniger wichtig.
- „Buy now, pay later“-Modelle: Ein Zahlungsdienstleister übernimmt den Kauf zunächst oder ermöglicht eine spätere Zahlung
- zinsfreie Kredite
- Kleinkredite ab 200 Euro
- kurzfristige Kredite mit einer Laufzeit von höchstens drei Monaten
- eingeräumte Überziehungen
- Debitkarten mit verzögerter Abrechnung oder späterer Rückzahlung
Die Ausweitung schließt eine Lücke. Wenn ein Händler oder Zahlungsdienstleister eine Finanzierung bisher als reine Zahlungsabwicklung behandelte, galten dafür nicht immer dieselben Informations- und Prüfpflichten wie für einen normalen Ratenkredit. Die neue Richtlinie richtet sich stärker nach der wirtschaftlichen Wirkung: Wer Geld später zurückzahlt und dadurch ein Kreditrisiko entsteht, fällt eher unter die Verbraucherkreditregeln.
Die Bundesregierung beschreibt den Gesetzentwurf deshalb als Ausweitung des Verbraucherschutzes auf neue Kreditformen. Für Verbraucher wird künftig häufiger entscheidend sein, ob eine Zahlung tatsächlich sofort erfolgt oder ob eine Rückzahlungspflicht entsteht.
Beispiel: Ratenzahlung im Online-Shop
Eine Kundin bestellt Waren und wählt an der Kasse eine spätere Zahlung oder mehrere Teilzahlungen. Künftig muss der Anbieter oder Finanzierer genauer prüfen, ob die Regeln für Verbraucherkredite gelten. Kosten, effektiver Jahreszins und Rückzahlungsbedingungen müssen verständlich angegeben sein.
Das bedeutet nicht, dass jede spätere Zahlung automatisch ein vollwertiger Verbraucherkredit ist. Maßgeblich bleiben die gesetzlichen Voraussetzungen des konkreten Angebots. Verbraucher sollten deshalb auf den Vertragspartner, die Zahlungsfrist, mögliche Gebühren und die Folgen einer verspäteten Zahlung achten.
Die Kreditwürdigkeitsprüfung wird strenger
Kreditgeber dürfen einen Verbraucherkredit künftig nur vergeben, wenn die Rückzahlung voraussichtlich möglich ist. Dafür müssen sie Einnahmen, laufende Ausgaben und bestehende Verpflichtungen angemessen berücksichtigen. Die Anforderungen orientieren sich stärker an den Regeln, die bereits für Immobiliendarlehen gelten.
Eine Kreditanfrage allein führt daher nicht zu einer Zusage. Der Anbieter muss die finanzielle Belastung des einzelnen Verbrauchers prüfen. Entscheidend ist, ob der Kredit voraussichtlich vollständig und fristgerecht zurückgezahlt werden kann.
Die gründlichere Prüfung schützt vor Überschuldung. Personen mit unregelmäßigem Einkommen, hohen bestehenden Verpflichtungen oder wenig Spielraum im Haushalt können dadurch häufiger eine Ablehnung erhalten. Die Richtlinie gibt niemandem einen Anspruch auf einen Kredit.
Die BaFin warnt vor steigender Konsumfinanzierung. Nach ihren Angaben wurden 2024 mehr als zehn Millionen neue Ratenkreditverträge abgeschlossen. Seit 2020 stieg ihre Zahl um etwa 50 Prozent. Kredite unter 1.000 Euro machten ungefähr die Hälfte aus. Gerade bei kleinen Beträgen unterschätzen Verbraucher häufig die Gesamtkosten oder mehrere parallele Raten.
Was Verbraucher bei der Prüfung bereithalten sollten
Wer einen Kredit beantragt, sollte vorher alle monatlichen Verpflichtungen aufschreiben. Dazu zählen Miete und Versicherungen, Unterhalt und bestehende Raten. Auch Dispokosten sowie regelmäßige Ausgaben für Energie und Mobilität gehören dazu. Ein Haushaltsplan zeigt, welcher Betrag nach den festen Kosten für eine Rate übrig bleibt.
Bei wechselndem Einkommen sollten Verbraucher nicht mit dem besten Monat rechnen. Eine Rate ist nur dann tragbar, wenn sie auch bei schwächeren Einnahmen und unerwarteten Ausgaben bezahlt werden kann.
Die Richtlinie verbietet nach den veröffentlichten Umsetzungsinformationen außerdem, Daten aus sozialen Medien für die Kreditwürdigkeitsprüfung zu verwenden. Automatisierte Entscheidungen, also Entscheidungen, die ein Computerverfahren ohne individuelle Bearbeitung trifft, müssen erklärt werden. Verbraucher sollen dadurch nachvollziehen können, warum ein Antrag abgelehnt oder zu bestimmten Bedingungen angenommen wurde.
Mehr Regeln für digitale Kreditabschlüsse
Allgemeine Verbraucherkreditverträge können künftig in Textform geschlossen werden. Textform bedeutet, dass eine lesbare Erklärung auf einem dauerhaften Datenträger genügt, etwa per E-Mail oder als speicherbares Dokument. Eine eigenhändige Unterschrift ist dann nicht zwingend erforderlich.
Das erleichtert digitale Vertragsabschlüsse. Verbraucher müssen die Unterlagen aber selbst dauerhaft speichern. Eine Webseite mit vorübergehend angezeigten Informationen reicht dafür nicht ohne Weiteres aus.
Vor dem Abschluss sollten Verbraucher mindestens diese Angaben prüfen:
- Nettokreditbetrag (der tatsächlich ausgezahlte Betrag)
- effektiver Jahreszins
- Gesamtbetrag der Rückzahlung
- Anzahl und Höhe der Raten
- Laufzeit
- Kosten für Zusatzleistungen oder Versicherungen
- Folgen einer verspäteten Zahlung
- Bedingungen für eine vorzeitige Rückzahlung
Vorangekreuzte Kästchen gelten nach den veröffentlichten Umsetzungsinformationen nicht als wirksame Zustimmung. Eine Zustimmung muss aktiv erfolgen. Das betrifft etwa optionale Versicherungen, zusätzliche kostenpflichtige Dienste oder die Auswahl einer Ratenzahlung.
Widerruf und teure Kredite
Das Widerrufsrecht bleibt ein zentraler Schutz bei Verbraucherkrediten. Nach den veröffentlichten Informationen wird die Frist für den Widerruf bei fehlerhafter Belehrung künftig zeitlich begrenzt. Bisher konnte ein Widerruf bei bestimmten Fehlern länger oder unbefristet möglich sein.
Die genaue Prüfung hängt vom Vertrag und vom Zeitpunkt des Abschlusses ab. Wer einen Kredit widerrufen möchte, sollte deshalb nicht nur eine allgemeine Vorlage verwenden, sondern die Widerrufsinformation, den Vertrag und die Fristen vergleichen. Bei größeren Beträgen kann eine Verbraucherzentrale oder eine Rechtsberatung sinnvoll sein.
Die Reform übernimmt die bisherige Rechtsprechung des Bundesgerichtshofs zu sittenwidrigen Kreditkosten in das Gesetz. Ein allgemeiner Verbraucherdarlehensvertrag ist danach nichtig, wenn der effektive Jahreszins mehr als doppelt so hoch wie der marktübliche Vergleichszins ist oder diesen um zwölf Prozentpunkte übersteigt. Der effektive Jahreszins enthält neben dem Sollzins weitere Kosten und eignet sich deshalb besser zum Vergleich verschiedener Angebote.
Die praktische Prüfung kann schwierig sein, weil der passende Vergleichszins nicht immer unmittelbar feststeht. Ein auffällig teurer Kredit ist deshalb nicht automatisch unwirksam. Verbraucher sollten den effektiven Jahreszins, den Zeitpunkt des Vertragsabschlusses und vergleichbare Marktzinsen dokumentieren.
Hilfe bei Zahlungsschwierigkeiten
Kreditgeber müssen Verbraucher mit finanziellen Problemen früher unterstützen und ihnen den Hinweis auf Schuldnerberatungsstellen geben. Vor Zwangsmaßnahmen müssen sie außerdem prüfen, ob eine angemessene Zahlungserleichterung möglich ist.
Das kann zum Beispiel eine Anpassung des Zahlungsplans oder eine andere Vereinbarung betreffen. Eine automatische Stundung oder ein Anspruch auf Erlass der Schulden entsteht dadurch nicht. Verbraucher sollten den Kontakt zum Kreditgeber aufnehmen, bevor mehrere Raten ausfallen.
Wer eine Rate nicht zahlen kann, sollte konkret vorgehen:
- Den Kreditgeber sofort schriftlich informieren und die finanzielle Situation kurz erklären.
- Eine realistische Lösung vorschlagen, etwa eine vorübergehende Ratenanpassung.
- Alle Schreiben, Zahlungspläne und Vereinbarungen aufbewahren.
- Bei mehreren Forderungen sollte eine anerkannte Schuldnerberatung eingeschaltet werden.
Die neuen Pflichten helfen vor allem bei einer frühen Reaktion. Wer Briefe ignoriert, riskiert zusätzliche Kosten, die Kündigung des Kredits und weitere rechtliche Schritte.
Besonderheiten beim Dispositionskredit
Für eingeräumte Überziehungen sieht der deutsche Umsetzungsansatz zusätzliche Vorgaben vor. Nach den veröffentlichten Informationen soll bei einer Beendigung eine Kündigungsfrist von 30 Kalendertagen gelten; zugleich soll eine Rückzahlung in zwölf gleichen Monatsraten ermöglicht werden.
Die konkrete Anwendung hängt von der endgültigen gesetzlichen Regelung und vom jeweiligen Überziehungsmodell ab. Verbraucher sollten einen dauerhaft genutzten Dispositionskredit dennoch nicht als normale kurzfristige Zahlungsreserve behandeln. Die Zinsen laufen auf den tatsächlich genutzten Betrag und können die Rückzahlung erschweren, wenn das Konto dauerhaft im Minus bleibt.
BaFin erhält mehr Aufsicht über Kreditgeber
Die Reform erweitert die Aufsicht über Anbieter, die Kredite vergeben, ohne selbst über eine klassische Banklizenz zu verfügen. Das neue Aufsichtsregime nach dem AbsFinAG gibt der BaFin zusätzliche Befugnisse gegenüber solchen Kreditgebern.
Damit sollen auch Unternehmen besser erfasst werden, die hinter digitalen Finanzierungen, Zahlungsdiensten oder modernen Kleinkreditangeboten stehen. Für Verbraucher ändert sich dadurch nicht automatisch der Preis eines Kredits. Die Aufsicht kann jedoch Regeln kontrollieren und gegen bestimmte Verstöße vorgehen.
Die BaFin sieht trotz der neuen Regulierung weiterhin Risiken im Bereich „Buy now, pay later“. Der Grund liegt in der einfachen Verfügbarkeit: Mehrere kleine Käufe lassen sich leicht parallel finanzieren. Jede einzelne Rate wirkt überschaubar, die Summe aller Zahlungsverpflichtungen kann den Haushalt dennoch überlasten.
Was sich für Verbraucher praktisch ändert
Die neuen Regeln bringen mehr Informationen und Kontrolle. Verbraucher müssen die Kosten trotzdem selbst prüfen. Gerade bei kleinen Beträgen sollten sie den gesamten Rückzahlungsbetrag betrachten. Auch ein zinsfreies Angebot kann Gebühren, Mahnkosten oder Kosten für Zusatzleistungen enthalten.
Vor dem Abschluss eines digitalen Kredit- oder Ratenzahlungsangebots hilft diese kurze Prüfung:
| Prüffrage | Worauf es ankommt |
|---|---|
| Muss ich später mehr als den Kaufpreis zahlen? | Gebühren, Zinsen und Zusatzleistungen prüfen |
| Wie hoch ist die gesamte Monatsbelastung? | Alle bestehenden Raten zusammenrechnen |
| Wie hoch ist der effektive Jahreszins? | Angebote mit derselben Laufzeit vergleichen |
| Was passiert bei einer verspäteten Zahlung? | Mahnkosten, Verzugszinsen und Kündigungsfolgen prüfen |
| Kann ich die Unterlagen speichern? | Vertrag und vorvertragliche Informationen sichern |
| Warum wurde mein Antrag abgelehnt? | Bei automatisierter Entscheidung eine Erklärung verlangen |
Informationspflichten helfen jedoch nicht, wenn Verbraucher die Angaben nicht verstehen oder mehrere Verträge gleichzeitig abschließen. Nach Angaben der BaFin wussten [sieben von zehn Kreditkartennutzern
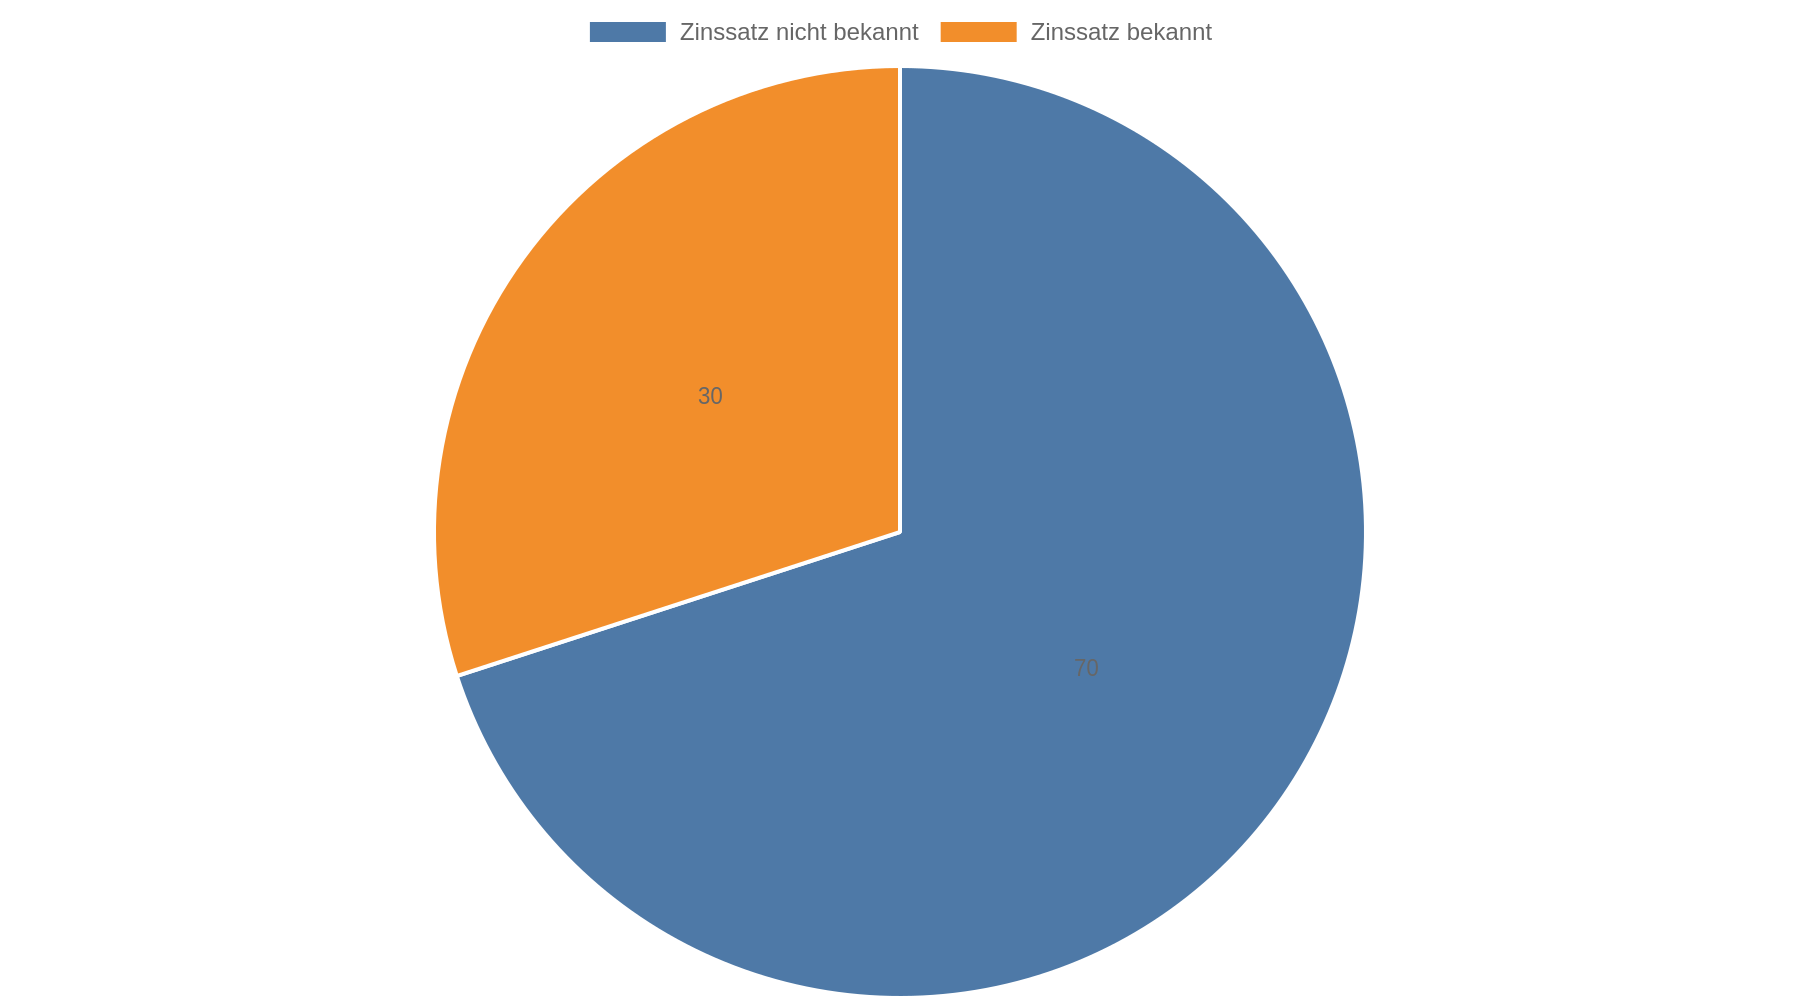 ](https://www.bafin.de/DE/die-bafin/publikationen-daten/risiken-im-fokus/Fokusrisiken_2026/RIF_Verbraucher_1/RIF_verbraucher_kreditkonsumfinzierung_node.html), die eine Teilzahlungsfunktion verwendeten, nicht, wie hoch der Zinssatz war. Der wichtigste eigene Schutz ist daher, den Gesamtbetrag vor dem Kauf zu prüfen.
Kernaussagen
- Prüfe den Anwendungsbereich: Ab dem 20. November 2026 gelten die Verbraucherkreditregeln auch für viele „Buy now, pay later“-Modelle, zinsfreie Finanzierungen, Kleinkredite und bestimmte Überziehungen.
- Rechne die Gesamtbelastung aus: Entscheidend sind effektiver Jahreszins, Rückzahlungsbetrag und alle laufenden Raten, nicht nur die einzelne Monatsrate.
- Verlange nachvollziehbare Entscheidungen: Bei einer automatisierten Kreditentscheidung sind die maßgeblichen Gründe zu erklären; Daten aus sozialen Medien dürfen dafür nicht verwendet werden.
- Reagiere früh bei Zahlungsproblemen: Nimm sofort Kontakt zum Kreditgeber auf und wende dich bei mehreren Forderungen an eine Schuldnerberatung.
- Bewahre digitale Unterlagen auf: Bei Verträgen in Textform gehören Vertrag, Kostenübersicht, Widerrufsinformation und Zahlungsplan dauerhaft gespeichert.
FAQ
Gilt die neue EU-Kreditrichtlinie auch für „Buy now, pay later“?
Viele dieser Modelle fallen künftig unter die Verbraucherkreditregeln, wenn eine spätere Rückzahlung oder Ratenzahlung eine Kreditfinanzierung darstellt. Die konkrete Einordnung hängt vom Angebot, vom Vertragspartner und von den Zahlungsbedingungen ab.
Bekomme ich wegen der neuen Regeln leichter einen Kredit?
Nein. Kreditgeber müssen die Rückzahlung voraussichtlich möglich halten und die finanzielle Situation genauer prüfen. Die Richtlinie verbessert den Schutz bei der Vergabe, begründet aber keinen Anspruch auf einen Kredit.
Darf ein Kreditgeber meine sozialen Medien prüfen?
Nach den veröffentlichten Umsetzungsinformationen dürfen Daten aus sozialen Medien nicht für die Kreditwürdigkeitsprüfung verwendet werden; lehnt ein Anbieter den Kredit automatisiert ab, muss er die maßgeblichen Gründe erläutern.
Was passiert, wenn ich eine Kreditrate nicht zahlen kann?
Informiere den Kreditgeber sofort und bitte um eine realistische Vereinbarung. Kreditgeber müssen auf Zahlungsschwierigkeiten angemessen reagieren und auf Schuldnerberatung hinweisen, bevor sie weitere Schritte einleiten.
Kann ich einen alten Kredit einfach widerrufen?
Das hängt vom Vertrag, dem Abschlussdatum und der Widerrufsbelehrung ab. Für neue Verträge wird die Widerrufsmöglichkeit bei fehlerhaften Informationen nach den veröffentlichten Angaben zeitlich begrenzt. Eine individuelle Prüfung ist bei einem Streit sinnvoll.
Sind zinsfreie Ratenzahlungen künftig immer kostenlos?
Nein. Zinsfreiheit bedeutet nur, dass kein Sollzins berechnet wird. Gebühren, Kosten für Zusatzleistungen oder Folgen einer verspäteten Zahlung können trotzdem entstehen.
Was bedeutet Textform beim Kreditvertrag?
Textform erlaubt eine lesbare Erklärung auf einem dauerhaften Datenträger, etwa eine speicherbare E-Mail oder PDF-Datei. Eine handschriftliche Unterschrift ist bei den erfassten allgemeinen Verbraucherkreditverträgen dann nicht zwingend erforderlich.