
Wenn Sie 2026 einen Ratenkredit, eine Teilzahlung im Onlinehandel oder einen „Kaufen auf Rechnung, später zahlen“-Dienst nutzen, gelten neue Regeln. Das deutsche Umsetzungsgesetz schützt künftig auch viele kleinere und kurzfristige Finanzierungen. Die Prüfung, ob Sie einen Kredit zurückzahlen können, wird ebenfalls strenger.
Der Bundestag hat das Umsetzungsgesetz am 17. April 2026 beschlossen, der Bundesrat stimmte am 8. Mai 2026 zu. Für neue Kreditverträge ab dem 20. November 2026 gilt das neue Recht.
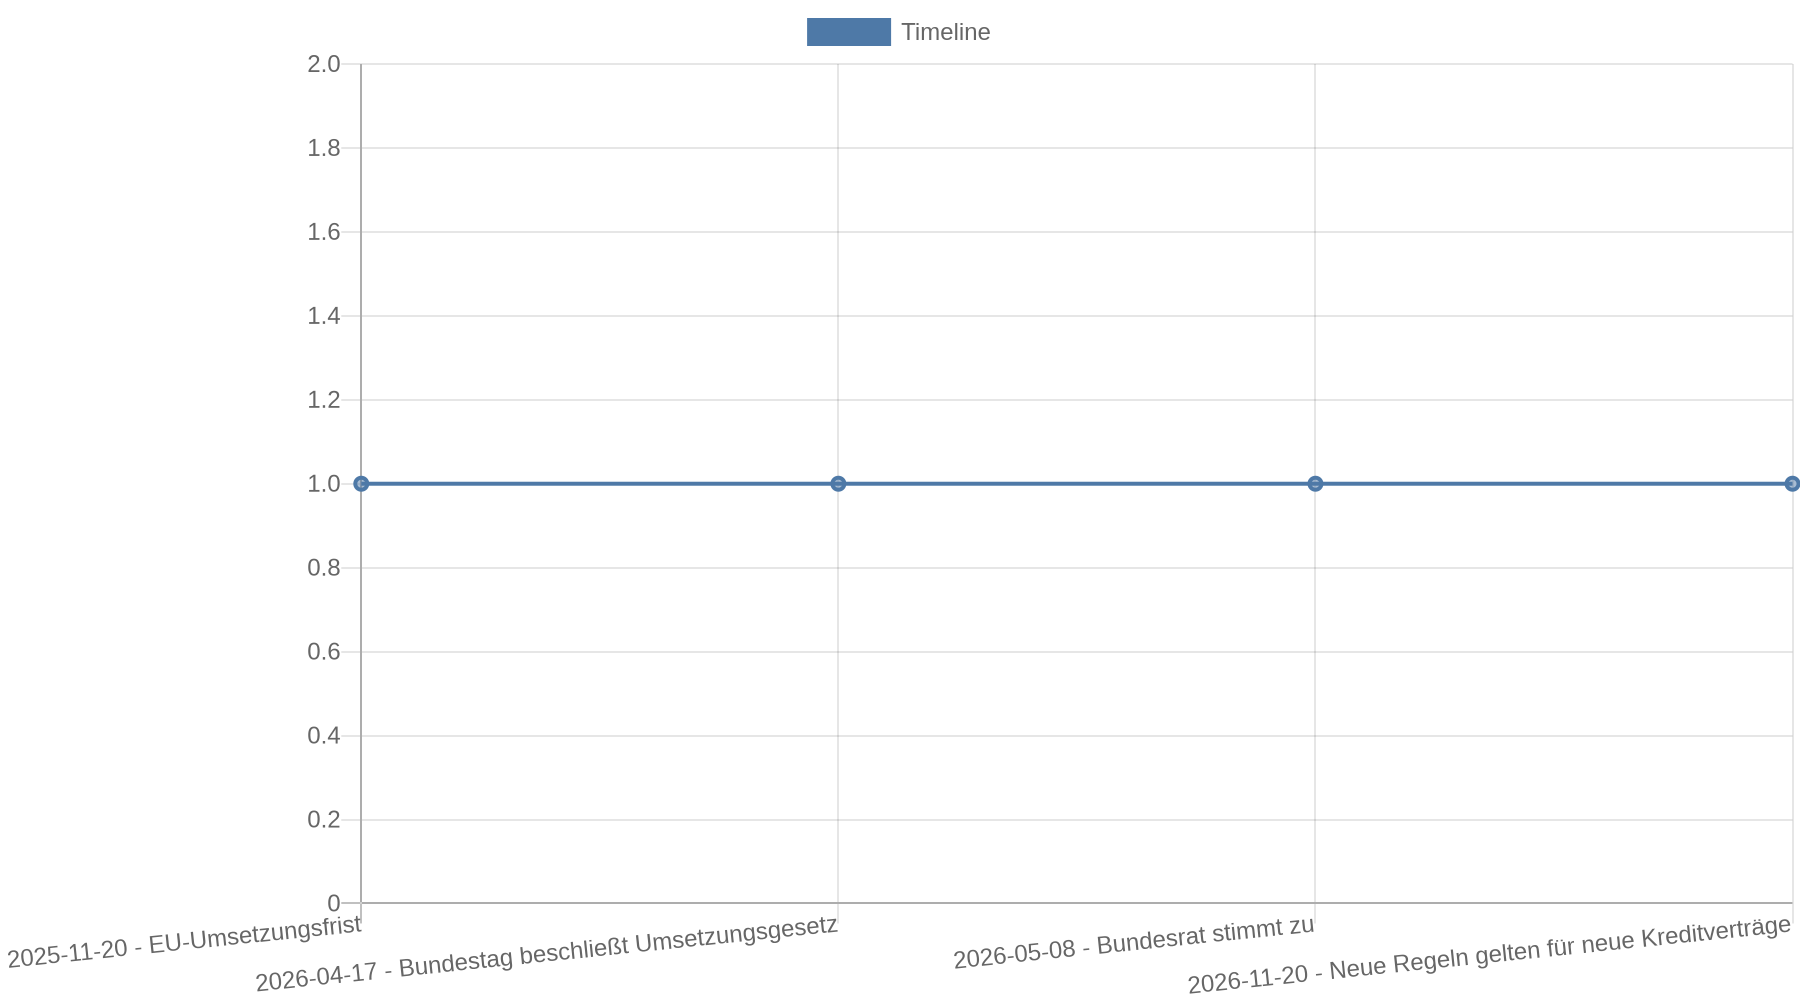 Die EU-Richtlinie 2023/2225 musste bis zum 20. November 2025 in deutsches Recht übertragen werden. Ab dem 20. November 2026 gelten die neuen Vorgaben in den Mitgliedstaaten. Die Bundesregierung nennt die wichtigsten Änderungen ausdrücklich.
Ein Verbraucherkredit ist Geld, das eine Privatperson gegen Rückzahlung und meist gegen Zinsen oder Gebühren erhält. Dazu gehören zum Beispiel ein Ratenkredit, eine Finanzierung beim Händler oder ein überzogenes Girokonto. Neu ist vor allem, dass auch viele bisher weniger regulierte Kleinkredite und Zahlungsaufschübe unter die Schutzregeln fallen.
Ab wann die neuen Regeln gelten
Entscheidend ist der Zeitpunkt des Vertragsschlusses:
| Zeitpunkt des neuen Kreditvertrags | Maßgebliche Regel |
|---|---|
| Bis zum Vortag des Inkrafttretens | Grundsätzlich bisheriges Recht |
| Ab 20. November 2026 | Neue Vorgaben der umgesetzten Verbraucherkreditrichtlinie |
| Bereits laufender Vertrag | Änderungen richten sich nach Übergangs- und Spezialregeln des Umsetzungsgesetzes |
Bei einem bestehenden Kredit ändern sich Zinssatz, Rate und Laufzeit am 20. November 2026 nicht automatisch. Wer nach diesem Datum einen neuen Vertrag abschließt, sollte die neuen vorvertraglichen Informationen und die Kreditwürdigkeitsprüfung besonders sorgfältig prüfen.
Die neuen Regeln geben Ihnen keinen Anspruch auf einen Kredit. Eine Bank oder ein anderer Kreditgeber muss einen Antrag ablehnen, wenn die gesetzlich vorgeschriebene Prüfung keine positive Rückzahlungsprognose ergibt.
Auch kleine und kurzfristige Finanzierungen werden erfasst
Die Verbraucherkreditregeln gelten künftig in mehr Alltagssituationen. Erfasst werden insbesondere:
- viele „Jetzt kaufen, später bezahlen“-Modelle,
- zins- und gebührenfreie Kredite,
- Kleinkredite mit weniger als 200 Euro,
- Kredite mit einer Laufzeit bis zu drei Monaten.
Damit gelten die neuen Regeln auch für Finanzierungen, die Verbraucher wegen der kleinen Summe oder kurzen Laufzeit bisher kaum als Kredit angesehen haben. Beim Zahlungsaufschub im Onlinehandel ist deshalb künftig entscheidend, ob Sie den Betrag später zurückzahlen müssen. Wenn ja, können die erweiterten Informations- und Schutzregeln greifen.
Die Bundesregierung hat dagegen beschlossen, Debitkarten mit Zahlungsaufschub aus dem Anwendungsbereich auszunehmen. Bei Kartenprodukten kommt es deshalb auf die konkrete Vertragsgestaltung an. Die Bezeichnung auf der Karte entscheidet nicht allein darüber, welche Regeln gelten.
Die BaFin beobachtet den Markt für „Jetzt kaufen, später bezahlen“ weiterhin kritisch. Nach BaFin-Angaben zur Konsumfinanzierung nehmen kleine Ratenkredite zu: 2024 wurden erstmals mehr als zehn Millionen neue Ratenkreditverträge abgeschlossen. Kleine Ratenkredite gewinnen dabei an Bedeutung.
Prüfen Sie bei jeder Teilzahlung den Gesamtbetrag und die Zahl der Abbuchungen. Ein kleiner Einzelbetrag wirkt überschaubar, mehrere gleichzeitig laufende Zahlungspläne belasten das monatliche Budget trotzdem.
Strengere Kreditwürdigkeitsprüfung und mehr Rechte bei automatischen Entscheidungen
Kreditgeber müssen die Kreditwürdigkeit künftig nach strengeren Maßstäben prüfen. Sie dürfen einen Kredit nur vergeben, wenn die Prüfung positiv ausfällt. Dabei zählen vor allem Ihr Einkommen, Ihre regelmäßigen Ausgaben, bestehende Schulden und die Frage, ob Sie den Kredit voraussichtlich zurückzahlen können.
Daten aus sozialen Medien dürfen für diese Kreditwürdigkeitsprüfung nicht verwendet werden. Eine automatisierte Entscheidung muss nachvollziehbar erklärt werden. Eine automatische Entscheidung liegt zum Beispiel vor, wenn ein Computerprogramm anhand gespeicherter Daten über Ihren Kreditantrag entscheidet.
Beruht die Prüfung auf einer automatisierten Verarbeitung personenbezogener Daten, haben Verbraucherinnen und Verbraucher ein Recht auf menschliche Überprüfung. Sie können also verlangen, dass eine zuständige Person den Vorgang betrachtet. Das ist besonders relevant, wenn Daten fehlerhaft, veraltet oder falsch zugeordnet sind.
Wenn ein Kreditantrag abgelehnt wird, sollten Sie deshalb konkret nachfragen:
- Wurde die Entscheidung ausschließlich automatisiert getroffen?
- Welche Daten haben die Entscheidung beeinflusst?
- Wie beantrage ich eine menschliche Überprüfung?
- Sind Einkommen, Wohnadresse, bestehende Kredite oder Auskunfteidaten korrekt?
Eine Ablehnung lässt sich dadurch nicht automatisch ändern. Die menschliche Prüfung gibt Ihnen aber eine Möglichkeit, einen Datenfehler oder eine unpassende Bewertung zu klären.
Standardisierte Informationen sollen Kosten vergleichbarer machen
Vor dem Vertragsschluss müssen Kreditgeber überarbeitete, standardisierte Informationen bereitstellen. Diese Unterlagen sollen Ihnen ermöglichen, Angebote besser miteinander zu vergleichen.
Achten Sie besonders auf den effektiven Jahreszins. Er fasst den Nominalzins und bestimmte weitere Kreditkosten in einer Zahl zusammen. Für die tatsächliche Belastung zählt außerdem der Gesamtbetrag, den Sie zurückzahlen müssen. Eine niedrige Monatsrate kann durch eine lange Laufzeit zu höheren Gesamtkosten führen.
Auch die Werbung ändert sich. Sie muss klar auf die Kosten der Kreditaufnahme hinweisen und darf keinen falschen Eindruck über Preis, Verfügbarkeit oder Belastung des Kredits erzeugen. Werbeaussagen wie eine besonders kleine Rate sagen allein wenig aus. Vor einer Entscheidung sollten Sie mindestens diese Werte nebeneinanderlegen:
| Prüfpunkten | Warum er zählt |
|---|---|
| Effektiver Jahreszins | Macht Kreditkosten verschiedener Angebote eher vergleichbar |
| Gesamtbetrag | Zeigt, wie viel Sie insgesamt zurückzahlen |
| Laufzeit | Bestimmt, wie lange die finanzielle Verpflichtung besteht |
| Monatsrate | Muss dauerhaft in Ihr Budget passen |
| Gebühren und Zusatzprodukte | Erhöhen die Kosten oder binden Sie an weitere Leistungen |
Prüfen Sie die Kreditkosten trotzdem selbst. Schreiben Sie vor dem Abschluss auf, welche festen Ausgaben bereits bestehen und welche Rate nach Miete, Energie, Versicherungen, Lebensmitteln und Rücklagen übrig bleibt.
Digitale Vertragsabschlüsse werden einfacher
Für Allgemein-Verbraucherdarlehen genügt künftig die Textform statt der Schriftform. Textform bedeutet, dass die Vertragserklärung auf einem dauerhaften Datenträger abgegeben werden kann, etwa per E-Mail oder in einem speicherbaren Dokument. Eine eigenhändige Unterschrift ist dann grundsätzlich nicht mehr erforderlich.
Das erleichtert den digitalen Vertragsabschluss. Speichern Sie deshalb die wichtigen Unterlagen. Bewahren Sie das Angebot, die vorvertraglichen Informationen, den Vertrag, den Tilgungsplan und Nachrichten zum Abschluss auf. Ein Bildschirmbild der Werbeseite ersetzt den Vertrag nicht, kann bei späteren Unklarheiten aber hilfreich sein.
Lesen Sie vor dem Klick auf die Abschlussbestätigung insbesondere:
- den effektiven Jahreszins,
- den Gesamtbetrag,
- die Anzahl und Höhe der Raten,
- Bedingungen für eine vorzeitige Rückzahlung,
- Kosten einer Restschuldversicherung,
- Folgen eines Zahlungsverzugs.
Das Widerrufsrecht bleibt 14 Tage bestehen
Das reguläre Widerrufsrecht von 14 Tagen bleibt erhalten. Die Frist beginnt grundsätzlich, wenn der Vertrag geschlossen wurde und Sie die erforderlichen Vertragsinformationen erhalten haben.
Bei fehlerhaften Informationen gilt künftig eine Höchstgrenze von zwölf Monaten und 14 Tagen für den Widerruf. Die früher mögliche sehr lange Verlängerung des Widerrufszeitraums wird damit begrenzt.
Erklären Sie den Widerruf eindeutig und versenden Sie ihn so, dass Sie den Versand nachweisen können. Je nach Vertrag gelten besondere Anforderungen für die Rückzahlung des ausgezahlten Betrags und für die bis zum Widerruf angefallenen Zinsen. Verlassen Sie sich deshalb nicht auf eine bloße Rücksendung der Ware, wenn Kredit und Kaufvertrag miteinander verbunden sind.
Überhöhte Kreditzinsen erhalten eine gesetzliche Grenze
Die Rechtsprechung hat bereits Grenzen für sittenwidrig überhöhte Kreditzinsen entwickelt. Diese Grenze wird gesetzlich festgeschrieben. Ein Kreditvertrag soll nichtig sein, wenn der effektive Jahreszins den marktüblichen Zinssatz um mehr als 100 Prozent oder um mehr als zwölf Prozentpunkte übersteigt.
Für Verbraucher zählt dabei der Vergleich mit dem marktüblichen Zinssatz für einen vergleichbaren Kredit. Maßgeblich sind unter anderem Kreditart, Laufzeit, Betrag und Zeitpunkt des Vertragsabschlusses. Dass Ihnen ein Angebot „teuer“ erscheint, reicht für eine rechtliche Bewertung nicht aus.
Wenn der effektive Jahreszins auffällig hoch ist, sollten Sie den Vertrag nicht vorschnell unterschreiben. Lassen Sie das Angebot von einer Verbraucherzentrale oder einer anerkannten Schuldnerberatung prüfen. Eine einzelne Zinsschwelle beantwortet nicht jede Frage zu zusätzlichen Gebühren, Versicherungen oder verbundenen Verträgen.
Bei Zahlungsschwierigkeiten müssen Kreditgeber Lösungen prüfen
Gerät eine Kreditnehmerin oder ein Kreditnehmer in finanzielle Schwierigkeiten, müssen Kreditgeber angemessene Entlastungsmaßnahmen prüfen und transparent dokumentieren. Dazu können je nach Fall eine Stundung, eine Anpassung der Tilgung oder eine Umschuldung gehören. Kreditgeber sollen auch auf Schuldnerberatungsdienste hinweisen.
Warten Sie bei Zahlungsschwierigkeiten nicht bis zum ersten Mahnschreiben. Kontaktieren Sie den Kreditgeber frühzeitig und schildern Sie, welche Zahlung Sie leisten können. Bitten Sie um eine schriftliche Darstellung der angebotenen Lösung und prüfen Sie, ob sich durch eine Stundung zusätzliche Zinsen oder Gebühren ansammeln.
Eine Umschuldung senkt die Belastung nicht automatisch. Sie kann die Rate reduzieren, wenn sich die Laufzeit verlängert, und dadurch die Gesamtkosten erhöhen. Vergleichen Sie deshalb immer den neuen Gesamtbetrag mit den Kosten des bestehenden Kredits.
Was sich beim Dispokredit ändert
Für Dispokredite, also die eingeräumte Überziehung eines Girokontos, gelten erhöhte Informationspflichten. Nach den zusammengefassten Umsetzungsvorgaben soll die Bank eine Kündigungsfrist von 30 Kalendertagen einhalten. Außerdem soll der Dispokredit in zwölf gleich hohen Monatsraten zurückgezahlt werden können.
Da ein Dispokredit häufig einen hohen variablen Zinssatz hat, sollten Sie die konkrete Mitteilung Ihrer Bank und den Vertrag prüfen. Wenn die Bank die Rückzahlung verlangt, klären Sie sofort, ob eine Ratenvereinbarung möglich ist und welche Gesamtkosten entstehen.
BaFin beaufsichtigt mehr Anbieter
Das neue Absatzfinanzierungsaufsichtsgesetz erweitert die Befugnisse der BaFin gegenüber Kreditgebern ohne Banklizenz, die Absatzfinanzierungen anbieten. Das betrifft unter anderem Finanzierungen, die direkt beim Kauf von Waren vermittelt werden.
Dadurch wird der Markt stärker beaufsichtigt. Es ersetzt aber nicht die Prüfung des einzelnen Angebots. Achten Sie weiterhin auf den vollständigen Namen des Kreditgebers, die Vertragsbedingungen und die Beschwerdemöglichkeit. Eine Vermittlung im Onlineshop bedeutet nicht automatisch, dass der Händler selbst der Kreditgeber ist.
Was Sie vor einem Vertrag ab dem 20. November 2026 prüfen sollten
Vor der Unterschrift oder digitalen Bestätigung sollten Sie die monatliche Belastung aus allen laufenden Krediten und Zahlungsaufschüben addieren. Beziehen Sie auch Raten ein, die erst in den kommenden Wochen beginnen. So sehen Sie, ob ein kleiner „Jetzt kaufen, später bezahlen“-Kauf zusammen mit anderen Verpflichtungen Ihr Budget überlastet.
Speichern Sie außerdem die Unterlagen und kontrollieren Sie Ihre persönlichen Daten. Wenn eine automatische Ablehnung auf falschen Angaben beruht, verlangen Sie eine Erklärung und die menschliche Überprüfung. Bei akuten Zahlungsschwierigkeiten wenden Sie sich frühzeitig an den Kreditgeber oder eine anerkannte Schuldnerberatung.
Die neuen Regeln reduzieren Informations- und Bewertungsrisiken. Sie nehmen Ihnen aber nicht die Entscheidung ab, ob eine Finanzierung zu Ihrem Einkommen und Ihren laufenden Verpflichtungen passt. Nach Angaben der BaFin stieg die Zahl überschuldeter Verbraucherinnen und Verbraucher 2025 auf rund 5,67 Millionen. Die Reform senkt einzelne Risiken, verhindert Überschuldung aber nicht in jedem Einzelfall.
Kernaussagen
- Prüfen Sie das Vertragsdatum: Für neue Verbraucherkredite gilt das neue Recht ab dem 20. November 2026; bestehende Verträge ändern sich dadurch grundsätzlich nicht automatisch.
- Vergleichen Sie den Gesamtbetrag: Effektiver Jahreszins, Laufzeit und alle Gebühren machen die tatsächliche Belastung besser sichtbar als eine niedrige Monatsrate.
- Nutzen Sie die Überprüfung bei automatischen Ablehnungen: Wenn eine Entscheidung automatisiert erfolgte, können Sie eine menschliche Prüfung und eine Erklärung der verwendeten Daten verlangen.
- Beziehen Sie Kleinkredite in Ihr Budget ein: Zahlungsaufschübe und kleine Raten summieren sich, auch wenn einzelne Beträge überschaubar wirken.
- Reagieren Sie früh bei Zahlungsproblemen: Fragen Sie nach Stundung, Tilgungsanpassung oder Umschuldung und lassen Sie die Gesamtkosten schriftlich ausweisen.
FAQ
Gilt die Verbraucherkreditrichtlinie 2026 auch für meinen alten Kredit?
Für neue Kreditverträge ab dem 20. November 2026 gelten die neuen Vorgaben. Ein bereits laufender Kredit wird durch das Inkrafttreten grundsätzlich nicht automatisch nach den neuen Regeln berechnet. Für einzelne Vertragsarten können Übergangs- oder Sonderregeln gelten.
Sind „Jetzt kaufen, später bezahlen“-Dienste künftig immer Verbraucherkredite?
Viele solcher Modelle fallen künftig unter die Verbraucherkreditregeln, besonders wenn eine Zahlung aufgeschoben oder in Raten geleistet wird. Entscheidend bleibt die konkrete Ausgestaltung. Ausgenommene Debitkarten mit Zahlungsaufschub und andere Sonderfälle müssen getrennt geprüft werden.
Bekomme ich nach einer automatischen Ablehnung zwingend einen Kredit?
Nein. Sie haben bei einer automatisierten Kreditwürdigkeitsprüfung ein Recht auf menschliche Überprüfung und eine nachvollziehbare Erklärung. Der Kreditgeber muss den Antrag danach nicht annehmen, wenn die Prüfung weiterhin keine positive Rückzahlungsprognose ergibt.
Wie lange kann ich einen Kredit widerrufen?
Das reguläre Widerrufsrecht beträgt 14 Tage, wenn die erforderlichen Informationen vorliegen. Bei fehlerhaften Angaben ist das Widerrufsrecht künftig spätestens nach zwölf Monaten und 14 Tagen ausgeschlossen.
Was muss ich tun, wenn die Kreditrate zu hoch wird?
Kontaktieren Sie den Kreditgeber sofort und bitten Sie um konkrete Entlastungsmaßnahmen. Je nach Situation kommen Stundung, eine Anpassung der Tilgung oder eine Umschuldung infrage. Lassen Sie sich jede Lösung mit Rate, Laufzeit und Gesamtbetrag schriftlich vorlegen.
Darf ein Kreditgeber meine sozialen Medien für die Kreditprüfung auswerten?
Die neuen Regeln schließen die Nutzung von Daten aus sozialen Medien für die Kreditwürdigkeitsprüfung aus. Bei einer automatisierten Entscheidung können Sie außerdem fragen, welche zulässigen Daten verwendet wurden und eine menschliche Überprüfung verlangen.
Kann ein Vertrag wegen zu hoher Zinsen unwirksam sein?
Die gesetzliche Regel nennt eine Überschreitung des marktüblichen effektiven Jahreszinses um mehr als 100 Prozent oder um mehr als zwölf Prozentpunkte. Ob diese Grenze im Einzelfall überschritten ist, hängt vom passenden Marktvergleich und der konkreten Vertragsgestaltung ab. Bei auffälligen Zinsen sollten Sie den Vertrag rechtlich prüfen lassen.