
Wenn Sie kurzfristig Geld brauchen und den Rückzahlungstermin noch nicht kennen, bietet ein Rahmenkredit zunächst Vorteile: Sie erhalten einen festen Kreditrahmen und rufen nur den Betrag ab, den Sie brauchen. Einen festen Endtermin gibt es meist nicht. Zinsen zahlen Sie auf den genutzten Betrag, nicht auf die gesamte Kreditlinie.
Diese Flexibilität birgt Risiken. Eine niedrige monatliche Mindestzahlung kann dazu führen, dass die Schuld über Jahre bestehen bleibt. Außerdem ist der Zinssatz meist variabel und kann steigen. Prüfen Sie vor dem Abschluss deshalb nicht nur den Zinssatz, sondern auch, wie schnell Sie den Betrag tatsächlich zurückzahlen können.
Ein Rahmenkredit wird auch Abrufkredit genannt. Sie können innerhalb des vereinbarten Rahmens Geld abrufen, zurückzahlen und den freien Betrag später erneut nutzen. Das unterscheidet ihn vom klassischen Ratenkredit mit fester Kreditsumme, festen Monatsraten und einem festgelegten Ende.
Wie ein Rahmenkredit funktioniert
Beim Rahmenkredit vereinbaren Sie mit der Bank eine Kreditlinie, von der Sie zunächst einen Teilbetrag nutzen können. Die Bank berechnet Zinsen nur auf den genutzten Betrag. Für den ungenutzten Teil fallen meist keine laufenden Sollzinsen an.
Sie zahlen den Kredit häufig mit einer niedrigen Mindesttilgung zurück. Je nach Vertrag ist das zum Beispiel ein kleiner Prozentsatz des offenen Betrags oder mindestens 50 Euro. Sie können jederzeit mehr zurückzahlen oder den Kredit vollständig ablösen. Die genauen Regeln stehen im Kreditvertrag.
Die Mindestzahlung ist kein Tilgungsplan. Sie legt nur fest, welchen Betrag Sie monatlich mindestens zahlen müssen. Nutzen Sie den Kredit nach einer Rückzahlung erneut, bleibt die Schuld länger bestehen.
Warum die flexible Laufzeit teuer werden kann
Eine niedrige Monatsrate entlastet zunächst Ihr Budget. Über die Gesamtkosten sagt sie wenig aus. Je länger die Schuld besteht, desto mehr Zinsen zahlen Sie. Die Süddeutsche Zeitung beschreibt beim Rahmenkredit, dass die freie Rückzahlung zu einer unkontrolliert langen Laufzeit führen kann.
| Merkmal | Rahmenkredit | Ratenkredit |
|---|---|---|
| Laufzeit | In der Regel ohne festes Enddatum | Von Anfang an festgelegt |
| Monatszahlung | Meist Mindestzahlung, häufig flexibel | Feste Rate nach Tilgungsplan |
| Zinssatz | Meist variabel | Häufig fest vereinbart |
| Zinsen | Auf den genutzten Betrag | Auf die jeweilige Restschuld |
| Risiko | Lange Laufzeit und steigende Zinsen | Weniger flexibel, dafür besser planbar |
| Geeignet für | Kurzfristige, überschaubare Ausgaben | Größere Ausgaben mit klarer Rückzahlung |
Die Tabelle zeigt den zentralen Zielkonflikt: Ein Rahmenkredit gibt Ihnen mehr Bewegungsfreiheit, überlässt Ihnen aber auch die Verantwortung für Tempo und Ende der Rückzahlung.
Das variable Zinsrisiko
Bei einem variablen Zinssatz kann die Bank den Sollzins während der Laufzeit anpassen.
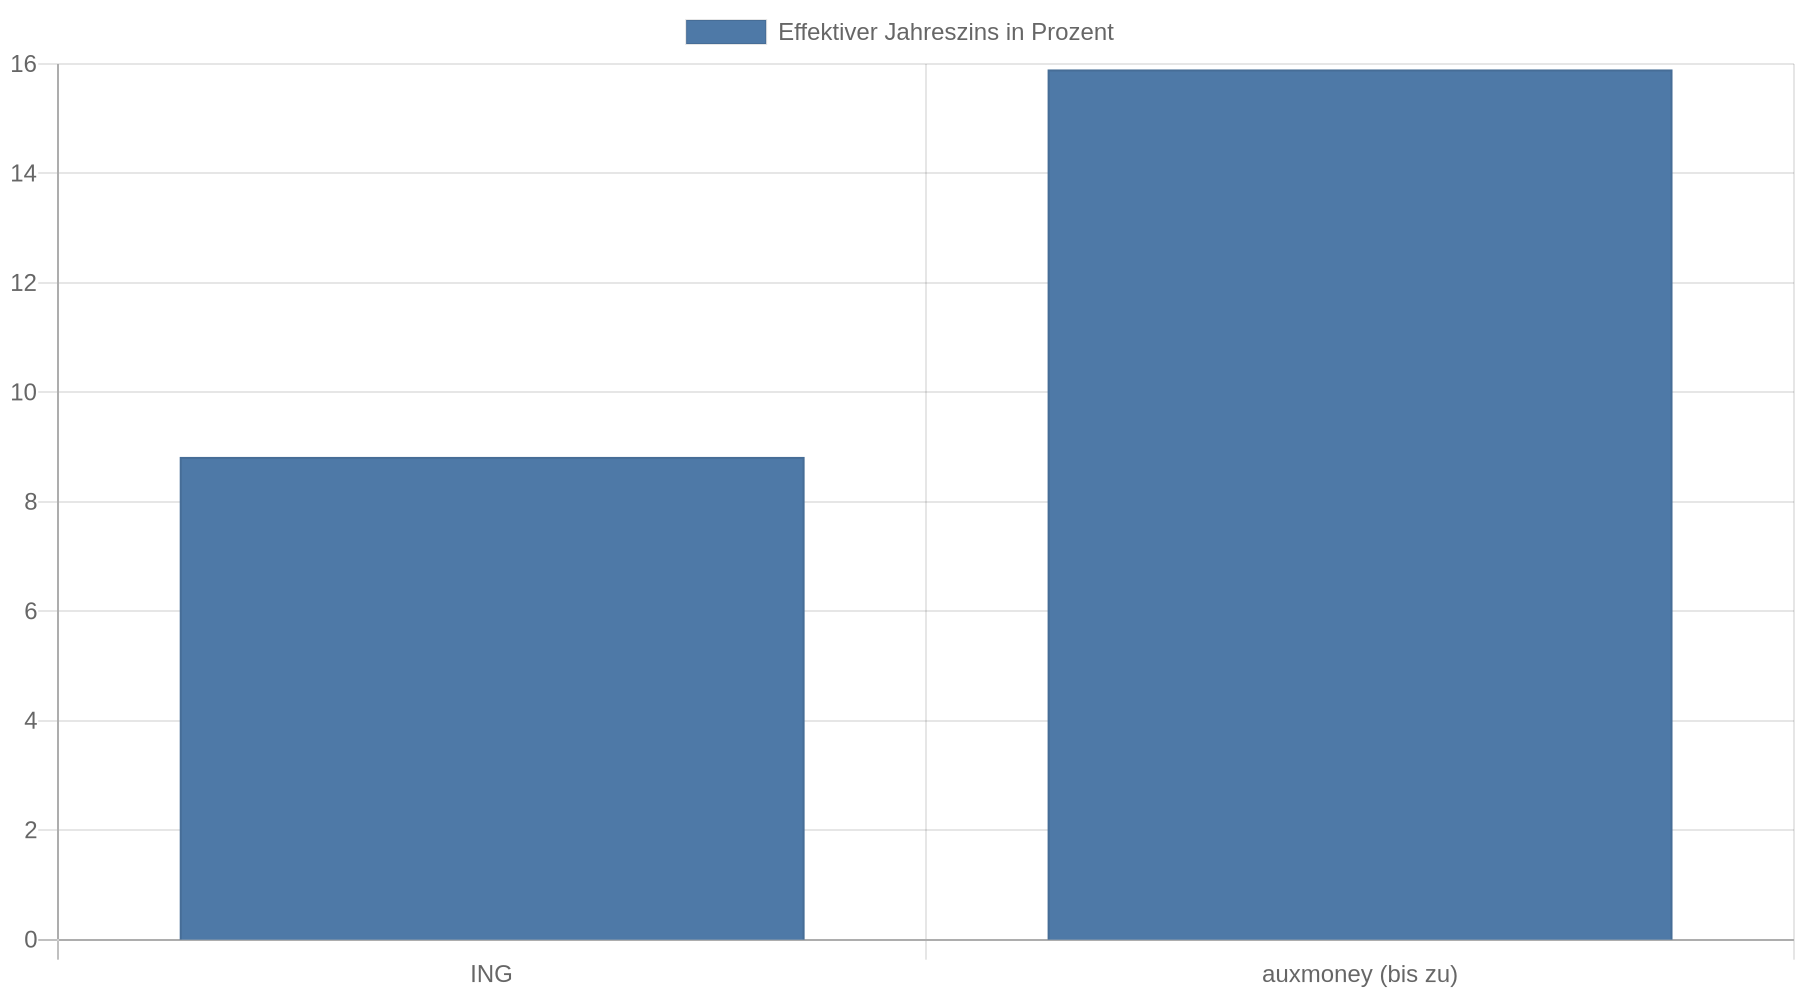 Steigt das allgemeine Zinsniveau oder erlaubt eine Vertragsklausel eine Anpassung, zahlen Sie mehr Zinsen. Die norisbank erklärt die variable Verzinsung beim Rahmenkredit als einen wesentlichen Unterschied zum klassischen Ratenkredit.
Planen Sie deshalb nicht nur mit dem heutigen Zinssatz. Die Kosten können sich ändern. Je höher der offene Betrag und je länger die Laufzeit, desto stärker wirkt sich eine Zinserhöhung aus.
Prüfen Sie im Vertrag deshalb insbesondere:
- den effektiven Jahreszins sowie den aktuellen Sollzins,
- die Regeln für Zinsänderungen,
- die Mindesttilgung,
- mögliche Mindestbeträge,
- die Kündigungs- und Rückzahlungsbedingungen,
- Gebühren für das Kreditkonto oder die Nutzung.
Nicht jede Kostenposition ist bei allen Angeboten gleich. Verlassen Sie sich deshalb nicht auf einen Werbezins, sondern lesen Sie das konkrete Preis- und Leistungsverzeichnis.
Wann ein Rahmenkredit zur dauerhaften Schuld wird
Problematisch wird der Kredit, wenn Sie ihn für Ausgaben nutzen, die sich nicht innerhalb weniger Monate zurückzahlen lassen. Dazu gehören zum Beispiel laufende Lücken im Haushaltsbudget und wiederkehrende Rechnungen. Auch Konsumausgaben, die regelmäßig höher sind als Ihr verfügbares Einkommen, zählen dazu.
Auch das erneute Abrufen nach einer Rückzahlung verlängert die Schuld. Dadurch entsteht leicht der Eindruck, der Kredit sei bereits erledigt, obwohl sich nur der verfügbare Rahmen verändert hat.
Eine einfache Regel hilft bei der Entscheidung: Können Sie heute keinen Rückzahlungsplan mit einem festen Endmonat aufstellen, passt ein Rahmenkredit wahrscheinlich nicht zu Ihrem Bedarf. Notieren Sie vor dem Abruf, welchen Betrag Sie jeden Monat zusätzlich zur Mindestzahlung leisten und in welchem Monat der Saldo auf null sinken soll.
Rahmenkredit, Dispositionskredit oder Ratenkredit?
Bei den Kosten liegt ein Rahmenkredit häufig zwischen Dispositionskredit und Ratenkredit. Er ist meist günstiger als ein Dispositionskredit, aber teurer als ein klassischer Ratenkredit. Die Verbraucherzentrale warnt vor einer längeren Nutzung des Dispositionskredits und empfiehlt, ein dauerhaftes Minus umzuschulden.
Für wenige Tage kann ein Dispositionskredit eine kurzfristige Überbrückung ermöglichen. Bleibt das Konto länger im Minus, sollten Sie die Kosten mit einem Rahmen- oder Ratenkredit vergleichen. Dabei zählt nicht nur der Zinssatz: Eine niedrige Rate kann die Gesamtkosten erhöhen, wenn sie die Laufzeit stark verlängert.
Für einen klar begrenzten Betrag mit Rückzahlung über mehrere Monate ist ein Ratenkredit häufig besser geeignet. Sie kennen die monatliche Rate und den Endtermin. Für eine größere Anschaffung wie ein Auto oder eine Renovierung kommen je nach Zweck ein zweckgebundener Autokredit, ein Ratenkredit oder eine Bau- beziehungsweise Förderfinanzierung infrage. Ein Rahmenkredit ist für solche langfristigen Vorhaben in der Regel nicht die passende Finanzierungsform.
Welche Alternative passt zu welchem Bedarf?
Bei einer kurzfristigen und einmaligen Ausgabe kann ein Rahmenkredit sinnvoll sein, wenn Sie den Betrag schnell zurückzahlen und die Mindestzahlung deutlich überschreiten. Entscheidend ist, dass die Kreditlinie nicht zur Ergänzung eines dauerhaft zu knappen Haushalts dient.
Ein Ratenkredit passt eher, wenn drei Bedingungen erfüllt sind: Die benötigte Summe steht fest, die Rückzahlung dauert länger als einige Monate und Sie wünschen feste Monatsraten. Nach Angaben von Kredit24 zum Rahmenkredit bietet der Ratenkredit bei längeren Finanzierungen mehr Planungssicherheit. Die Einschätzung hängt trotzdem vom individuellen Zinssatz und Vertrag ab.
Für eine Umschuldung sollten Sie die Gesamtkosten beider Varianten vergleichen. Ein niedrigerer Zinssatz allein reicht nicht aus. Finanztip zeigt anhand eines Beispiels, dass eine Umschuldung mit einem Rahmenkredit trotz eines Zinssatzes von 8 Prozent durch die längere Laufzeit mehr Zinsen verursachen kann als andere Varianten. Entscheidend sind daher die Kombination aus Zinssatz, Restschuld, Monatsrate und tatsächlichem Endtermin.
Was bei Zahlungsverzug passiert
Wenn Sie die vereinbarten Zahlungen nicht leisten, entstehen Rückstände und zusätzliche Kosten. Bei längerem Zahlungsverzug kann die Bank den Rahmenkredit kündigen. Dann müssen Sie den gesamten offenen Betrag sofort zahlen. Die Informationen der norisbank zum Rahmenkredit weisen außerdem auf das Risiko eines negativen SCHUFA-Eintrags hin.
Das kann die Aufnahme weiterer Kredite, den Abschluss bestimmter Verträge oder die Wohnungssuche erschweren. Warten Sie bei Zahlungsschwierigkeiten daher nicht auf die Kündigung. Nehmen Sie frühzeitig Kontakt mit der Bank auf und lassen Sie sich kostenlos oder kostengünstig von einer anerkannten Schuldnerberatung unterstützen.
Ein Rahmenkredit ohne Bonitätsprüfung ist kein seriöser Ausweg. Anbieter prüfen in der Regel Einkommen und Kreditwürdigkeit; eine Kreditvergabe ohne SCHUFA-Abfrage ist bei einem normalen Rahmenkredit nicht zu erwarten. Angebote, die unabhängig von Einkommen und Zahlungsfähigkeit eine Zusage versprechen, sollten Sie besonders kritisch prüfen.
So prüfen Sie ein Angebot vor dem Abschluss
Vergleichen Sie nicht nur den beworbenen Zinssatz. Entscheidend sind die Gesamtkosten und die Dauer der Rückzahlung. Berechnen Sie den Kredit mit der Monatsrate, die Sie tatsächlich zahlen wollen, nicht mit der niedrigsten vertraglichen Rate.
Nutzen Sie diese kurze Prüfung:
- Kreditbedarf festlegen: Rufen Sie für den konkreten Zweck nur den benötigten Betrag ab.
- Endmonat bestimmen: Legen Sie vor dem Abruf fest, wann die Schuld vollständig getilgt sein soll.
- Monatsrate berechnen: Setzen Sie die Rate so fest, dass sie auch bei steigenden Lebenshaltungskosten tragbar bleibt.
- Zinsänderung prüfen: Lesen Sie nach, wann und nach welchem Verfahren der Zinssatz angepasst werden darf.
- Alternativen vergleichen: Holen Sie für dieselbe Summe und denselben Rückzahlungszeitraum mindestens ein Ratenkreditangebot ein.
- Haushaltsbudget testen: Lassen Sie nach der Rate genug Geld für Miete, Energie, Versicherungen, Lebensmittel und Rücklagen übrig.
Wenn Sie den Kredit nur mit der Mindestzahlung zurückführen können, spricht das gegen den Rahmenkredit. Wenn bereits andere Raten, ein überzogenes Girokonto oder Zahlungsrückstände bestehen, sollten Sie keine weitere Kreditlinie eröffnen, sondern zuerst Ihre gesamte monatliche Belastung ordnen.
Konkrete nächste Handlung
Erstellen Sie vor der Unterschrift eine Vergleichsrechnung mit drei Zahlen: gewünschter Kreditbetrag, realistische Monatsrate und geplanter Endmonat. Lassen Sie sich für diesen Betrag ein Ratenkreditangebot geben und vergleichen Sie die Gesamtkosten mit dem Rahmenkredit. Wählen Sie die flexible Kreditlinie nur, wenn Sie den Saldo aus Ihrem laufenden Einkommen innerhalb des festgelegten Zeitraums zurückzahlen können.
Kernaussagen
- Legen Sie ein festes Ende fest: Eine flexible Laufzeit birgt ein Risiko, wenn Sie keinen verbindlichen Tilgungsmonat bestimmen.
- Prüfen Sie den variablen Zins: Steigende Zinsen verteuern die offene Schuld über die gesamte Nutzungsdauer.
- Zahlen Sie deutlich mehr als das Minimum: Eine niedrige Mindesttilgung kann den Kredit über Jahre verlängern.
- Vergleichen Sie mit einem Ratenkredit: Bei größeren Beträgen oder einer Rückzahlung über mehrere Monate bieten eine feste Rate und Laufzeit meist mehr Planungssicherheit.
- Reagieren Sie früh bei Rückständen: Kontaktieren Sie die Bank und eine Schuldnerberatung, bevor eine Kündigung und die sofortige Fälligkeit der Restschuld drohen.
FAQ
Ist ein Rahmenkredit dasselbe wie ein Dispositionskredit?
Nein. Beide Kredite erlauben eine flexible Nutzung, aber ein Rahmenkredit hat in der Regel einen separaten Kreditrahmen und ist häufig günstiger als der Dispositionskredit. Für ein dauerhaftes Minus sollten Sie beide Varianten mit einem Ratenkredit vergleichen.
Wie lange darf ein Rahmenkredit laufen?
Eine feste Laufzeit gibt es in der Regel nicht. Die Schuld läuft weiter, solange ein Betrag offen ist und Sie die vertraglichen Zahlungen leisten. Legen Sie deshalb selbst einen Endtermin fest und prüfen Sie regelmäßig den offenen Saldo.
Was ist besser, Rahmenkredit oder Ratenkredit?
Für eine kurzfristige, überschaubare Finanzierung kann ein Rahmenkredit wegen der flexiblen Nutzung passen. Bei einem höheren Betrag oder einer längeren Rückzahlung ist ein Ratenkredit häufig besser planbar, weil Rate und Laufzeit feststehen.
Kann ich einen Rahmenkredit jederzeit vollständig zurückzahlen?
Bei einem Rahmenkredit sind zusätzliche Rückzahlungen und eine vollständige Tilgung grundsätzlich möglich. Prüfen Sie trotzdem den konkreten Vertrag auf Bedingungen und mögliche Gebühren.
Was passiert, wenn ich die Mindestzahlung nicht mehr leisten kann?
Dann geraten Sie in Zahlungsverzug. Bei längerem Verzug kann die Bank den Kredit kündigen und die gesamte offene Summe fällig stellen. Melden Sie sich sofort bei der Bank und holen Sie Unterstützung bei einer Schuldnerberatung.
Eignet sich ein Rahmenkredit für ein Auto oder eine Renovierung?
Für größere Anschaffungen und Bauvorhaben eignet sich häufig ein Ratenkredit, Autokredit oder eine passende Bau- beziehungsweise Förderfinanzierung besser. Ein Rahmenkredit bleibt durch den variablen Zins und die offene Laufzeit schwerer planbar.