
Wenn Sie eine größere Anschaffung finanzieren oder mehrere Rechnungen zusammenfassen möchten, bietet ein Ratenkredit einen festen Rückzahlungsplan. Sie erhalten einen bestimmten Betrag und zahlen ihn über die vereinbarte Laufzeit in monatlichen Raten zurück. Jede Rate enthält einen Teil der Tilgung und die Zinsen.
Vergleichen Sie nicht nur die niedrigste beworbene Monatsrate. Prüfen Sie den effektiven Jahreszins, den Gesamtbetrag und die Vertragsbedingungen. Der effektive Jahreszins enthält neben dem Sollzins weitere verpflichtende Kreditkosten. Deshalb eignet er sich besser für den Vergleich. Eine lange Laufzeit senkt die Monatsrate, erhöht aber in der Regel die Summe der gezahlten Zinsen.
Prüfen Sie vor der Unterschrift, ob Sie die Rate auch bei unerwarteten Ausgaben, einem vorübergehenden Einkommensausfall oder steigenden Lebenshaltungskosten zahlen können. Der Kredit passt zu Ihrer finanziellen Lage, wenn nach allen festen Ausgaben genug Geld übrig bleibt.
Wie Sie Kreditangebote richtig vergleichen
Der beworbene Zinssatz gilt nicht immer für alle Kundinnen und Kunden. Manche Banken verlangen von allen denselben Zins. Bei anderen hängt der Zinssatz von der Bonität ab. Damit bewertet die Bank, wie zuverlässig Sie den Kredit zurückzahlen können. Eine gute Bonität verbessert Ihre Chancen auf günstigere Konditionen, garantiert diese aber nicht.
Achten Sie bei Onlineangeboten auf den sogenannten Zweidrittelzins. Er zeigt den Zinssatz, den mindestens zwei Drittel der erfolgreichen Kundinnen und Kunden erhalten sollen. Dieser Wert sagt mehr aus als ein besonders niedriger „Ab-Zins“. Die Stiftung Warentest unterscheidet ebenfalls zwischen bonitätsabhängigen und bonitätsunabhängigen Angeboten.
| Vertragsangabe | Was sie bedeutet | Was Sie prüfen sollten |
|---|---|---|
| Sollzins | Reiner Zinssatz für den Kredit | Nicht isoliert vergleichen |
| Effektiver Jahreszins | Jährliche Gesamtkosten nach den gesetzlichen Berechnungsregeln | Wichtigster Wert für den Angebotsvergleich |
| Monatsrate | Regelmäßiger Rückzahlungsbetrag | Passt sie dauerhaft zu Ihrem Einkommen? |
| Laufzeit | Zeitraum bis zur vollständigen Rückzahlung | Führt eine längere Laufzeit zu deutlich höheren Gesamtkosten? |
| Gesamtbetrag | Summe aller vereinbarten Zahlungen | Welcher Betrag fließt insgesamt an die Bank? |
| Sondertilgung | Zusätzliche Rückzahlung außerhalb des Tilgungsplans | Ist sie kostenlos und jederzeit möglich? |
Die Gesamtkosten lassen sich vereinfacht als Summe aller Raten plus einmalige verpflichtende Kosten verstehen. Eine Bearbeitungsgebühr, eine verpflichtende Versicherung oder andere Kosten dürfen daher nicht aus dem Vergleich ausgeblendet werden. Ist eine Versicherung Voraussetzung für den Kredit, muss ihre Prämie in die Berechnung des effektiven Jahreszinses einfließen. Darauf weist auch die Arbeiterkammer bei ihren Hinweisen zum Kreditgespräch hin. Für deutsche Verträge sollten Sie zusätzlich die Angaben im Europäischen Standardisierten Merkblatt und im Kreditvertrag kontrollieren.
Die passende Rate und Laufzeit bestimmen
Berechnen Sie zuerst Ihren monatlichen Haushaltsüberschuss. Ziehen Sie von Ihren regelmäßigen Einnahmen alle festen und variablen Ausgaben ab. Denken Sie auch an Kosten, die nur gelegentlich anfallen, etwa für Versicherungen, Reparaturen, Urlaub oder Nachzahlungen.
Setzen Sie die Kreditrate deutlich unter den rechnerisch möglichen Höchstbetrag. Ein finanzieller Puffer hilft Ihnen, bei einer kaputten Waschmaschine oder einem vorübergehenden Einkommensrückgang zahlungsfähig zu bleiben. Die Rate sollte auch dann bezahlbar sein, wenn sich Ihre finanzielle Lage verschlechtert.
Eine längere Laufzeit senkt die Rate, sodass Sie länger Zinsen zahlen. Eine kürzere Laufzeit erhöht die monatliche Belastung, senkt aber meist die Gesamtkosten. Vergleichen Sie deshalb mindestens zwei Varianten:
- Niedrigere Rate bei längerer Laufzeit: mehr monatlicher Spielraum, aber höhere Gesamtkosten.
- Höhere Rate bei kürzerer Laufzeit: schnellere Rückzahlung, aber weniger Puffer im Haushaltsbudget.
Nehmen Sie nur den Betrag auf, den Sie tatsächlich benötigen. Ein zusätzlicher finanzieller Spielraum wirkt zunächst bequem, verteuert den Kredit jedoch durch weitere Zinsen und verlängert die Rückzahlung.
Tilgungsplan und Vertragsdetails prüfen
Fordern Sie vor dem Abschluss die Europäischen Standardinformationen für Verbraucherkredite und einen Tilgungsplan an. Der Plan zeigt für jede Rate, welcher Teil auf die Zinsen und welcher Teil auf die Restschuld entfällt. So sehen Sie, wie hoch Ihre offene Schuld zu einem bestimmten Zeitpunkt ist und wie Sonderzahlungen sie verändern.
Lesen Sie besonders diese Klauseln:
- Höhe und Fälligkeit der Monatsraten
- Gesamtlaufzeit und Gesamtbetrag
- Voraussetzungen für Sondertilgungen
- Kosten einer vollständigen vorzeitigen Rückzahlung
- Möglichkeit einer Ratenpause oder Laufzeitänderung
- Folgen einer verspäteten Zahlung
- Kosten für Mahnungen und Verzugszinsen
- Bedingungen für eine Restschuldversicherung
- Regelungen für den Fall von Arbeitslosigkeit, Krankheit oder Tod
Ein fester Sollzins erleichtert die Planung, weil die Rate während der vereinbarten Laufzeit gleich bleibt. Bei einem variablen Zinssatz hängt die Belastung von einer Zinsanpassung ab. Steigt der Referenzzins, kann die Rate oder die Laufzeit steigen. Für einen klassischen Ratenkredit ist ein fester Zinssatz daher leichter planbar.
Prüfen Sie außerdem, ob die Bank eine Restschuldversicherung verlangt oder empfiehlt. Sie kann bei bestimmten Risiken Leistungen erbringen, verursacht aber zusätzliche Kosten und enthält häufig Ausschlüsse, Wartezeiten oder Selbstbeteiligungen. Vergleichen Sie den Versicherungsschutz mit einer unabhängigen Absicherung und unterschreiben Sie keine Zusatzleistung, deren Bedingungen Sie nicht verstehen.
Bonität und SCHUFA richtig einordnen
Vor der Kreditvergabe prüfen Banken Ihre Kreditwürdigkeit. Sie berücksichtigen dabei unter anderem Ihr Einkommen, Ihre Beschäftigung, bestehende Verpflichtungen und bisherige Zahlungserfahrungen. Häufig fragt die Bank außerdem Daten bei der SCHUFA ab. Die SCHUFA ist eine Wirtschaftsauskunftei, die Informationen zur Zahlungsfähigkeit speichert.
Bei einem Angebotsvergleich sollten Sie darauf achten, dass zunächst eine Konditionsanfrage und keine formelle Kreditanfrage übermittelt wird. Die Konditionsanfrage dient der Ermittlung eines Angebots und wird anders behandelt als eine Kreditanfrage. Fragen Sie die Bank oder das Vergleichsportal ausdrücklich, welche Anfrage an die SCHUFA gemeldet wird. Die Stiftung Warentest erläutert diesen Unterschied im Zusammenhang mit Kreditvergleichen.
Prüfen Sie vor einem Antrag Ihre gespeicherten Daten. Auskunfteien müssen Verbraucher kostenlos über die zu ihrer Person gespeicherten Daten informieren. Falsche oder veraltete Einträge sollten Sie mit Belegen berichtigen lassen. Eine berechtigte Information lässt sich nicht einfach entfernen, nur weil sie einen Kreditantrag erschwert.
Vorzeitige Rückzahlung und Umschuldung
Eine Sondertilgung senkt die Restschuld und damit die künftigen Zinsen. Ob sie sich lohnt, hängt von den Vertragsbedingungen und einer möglichen Vorfälligkeitsentschädigung ab. Prüfen Sie deshalb vor dem Abschluss, ob Sie jederzeit kostenlos zusätzliche Beträge einzahlen dürfen.
Bei einer vollständigen vorzeitigen Rückzahlung kann die Bank unter den gesetzlichen Voraussetzungen eine angemessene Entschädigung verlangen. Der genaue Betrag hängt unter anderem von der Restlaufzeit und dem Vertrag ab. Lassen Sie sich die Ablösesumme schriftlich nennen, bevor Sie einen neuen Kredit aufnehmen oder eigenes Geld einsetzen.
Eine Umschuldung lohnt sich nur, wenn der neue Kredit insgesamt deutlich weniger kostet als der alte Vertrag. Vergleichen Sie:
- Ablösebetrag des alten Kredits
- mögliche Vorfälligkeitsentschädigung
- Bearbeitungs- und Vermittlungskosten des neuen Kredits
- Gesamtbetrag des neuen Kredits
- Laufzeit und Höhe der monatlichen Rate
Eine niedrigere Monatsrate allein beweist keinen Vorteil. Sie kann durch eine längere Laufzeit entstehen und die Gesamtkosten erhöhen.
Widerrufsrecht nach dem Abschluss
Verbraucher können einen Verbraucherkredit grundsätzlich innerhalb von 14 Tagen widerrufen. Die Frist beginnt nach den gesetzlichen Vorgaben, insbesondere mit dem Vertragsschluss und dem Erhalt der vorgeschriebenen Informationen und Widerrufsbelehrung. Die Einzelheiten ergeben sich aus § 495 BGB und dem Vertrag.
Der Widerruf sollte schriftlich erfolgen, zum Beispiel per E-Mail oder Brief. Bewahren Sie den Nachweis über den Versand auf. Wenn der Kreditbetrag bereits ausgezahlt wurde, müssen Sie ihn nach einem wirksamen Widerruf zurückzahlen. Für die Rückabwicklung gelten gesetzliche Fristen und Bedingungen. Eine Übersicht zum Kreditwiderruf nennt eine Rückzahlung des Kreditbetrags innerhalb von 30 Tagen.
Das Widerrufsrecht gilt nicht uneingeschränkt für jede Finanzierung. Ausnahmen bestehen unter anderem bei bestimmten Kleinkrediten, kurzen Laufzeiten, Pfandkrediten, Förderdarlehen und Hypothekarkrediten. Prüfen Sie deshalb die konkrete Vertragsart und verlassen Sie sich nicht auf allgemeine Aussagen zum Widerruf.
Unseriöse Kreditangebote erkennen
Besondere Vorsicht gilt bei Werbung mit „Soforthilfe“, „ohne Schufa“ oder einer Zusage unabhängig von Einkommen und Bonität. Ein seriöser Kreditgeber prüft, ob Sie die Raten voraussichtlich zurückzahlen können. Niemand kann eine Kreditvergabe seriös versprechen, ohne Ihre finanzielle Situation zu prüfen.
Lehnen Sie Vorauszahlungen an einen Kreditvermittler ab. Ein Vermittler sollte seine Vergütung erst verlangen, wenn tatsächlich ein Kreditvertrag zustande kommt und das Darlehen ausgezahlt wird. Die Verbraucherzentrale warnt vor Vorauszahlungen, Nachnahmesendungen und Zusatzprodukten.
Prüfen Sie vor einer Kontaktaufnahme das Impressum, die ladungsfähige Anschrift, die Telefonnummer und den Sitz des Anbieters. Seien Sie skeptisch, wenn ein Kredit mit einer Prepaid-Kreditkarte, einem kostenpflichtigen Abonnement oder einer angeblichen Bearbeitungsgebühr verbunden wird. Unterlagen per Nachnahme sollten Sie nicht annehmen.
Ein Kreditvermittler reicht eine Anfrage häufig nur an Banken weiter und vergibt das Darlehen nicht selbst. Seine Vergütung verteuert den Kredit.
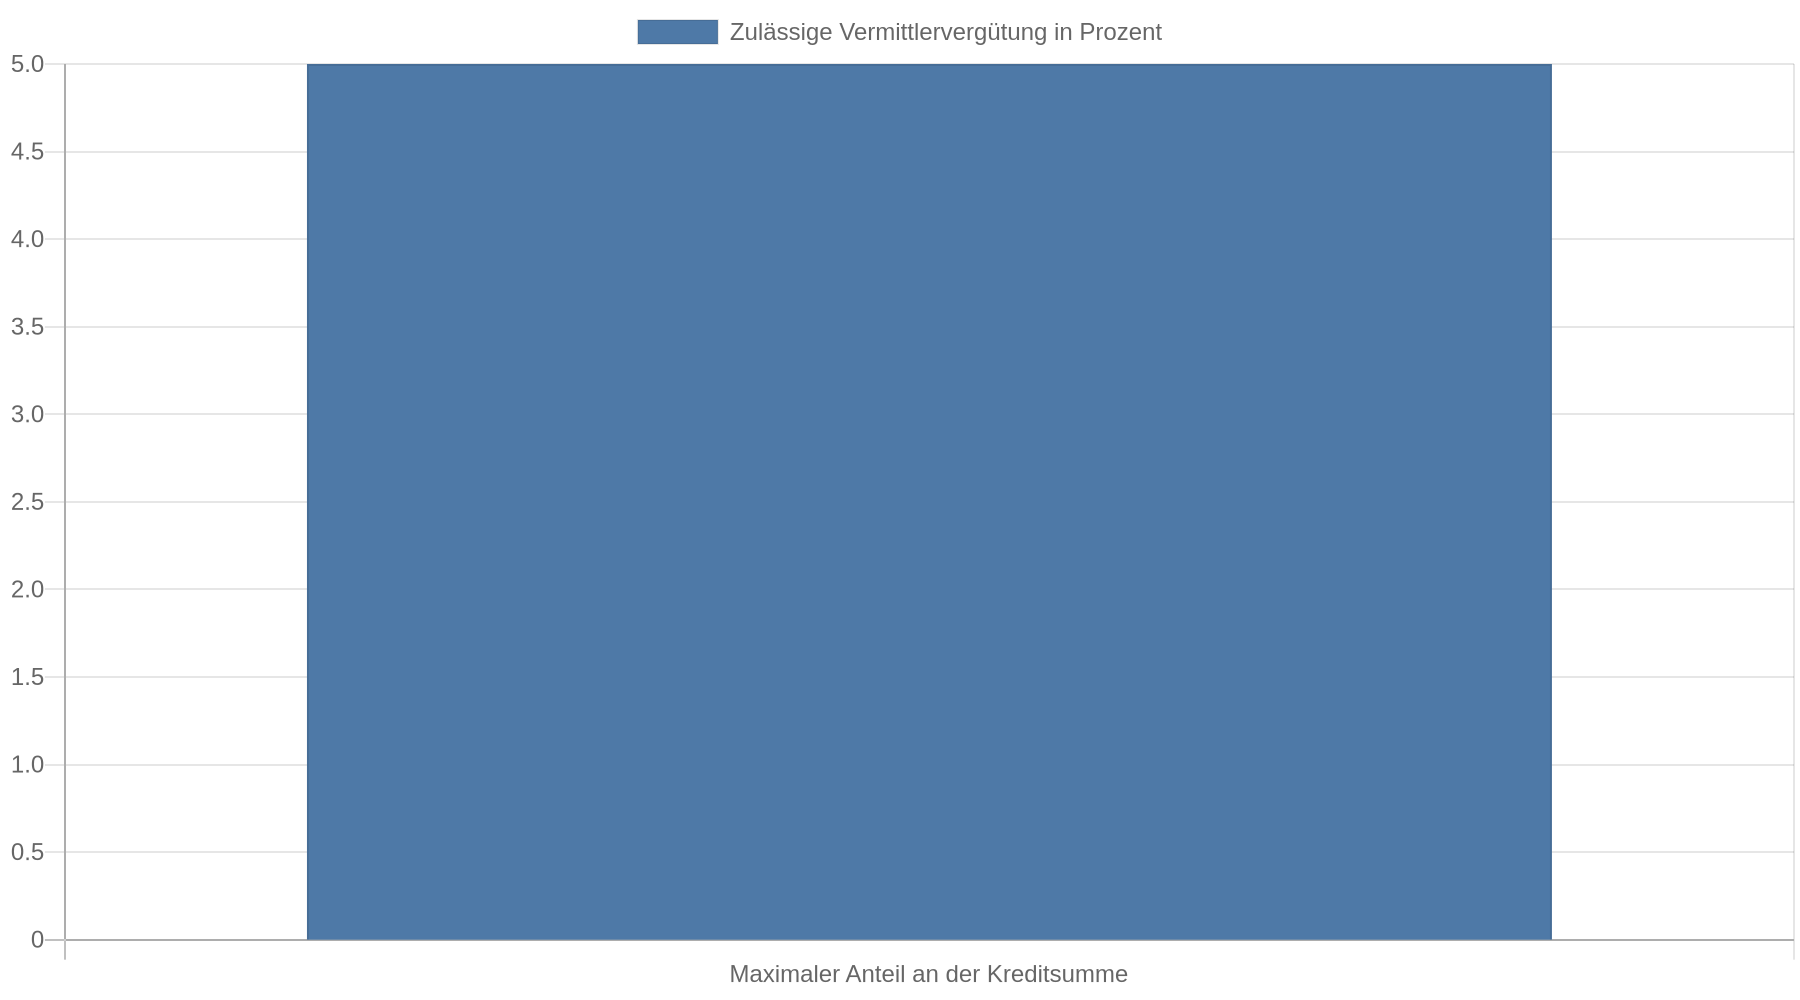 Vergleichen Sie daher den Gesamtbetrag einschließlich aller Vermittlungskosten und unterschreiben Sie keine Blankodokumente.
Kleine Raten, Kreditkarten und Kauf auf Rechnung
Niedrige Mindestraten bei Kreditkarten oder Zahlungsdiensten können die tatsächliche Rückzahlungsdauer verschleiern. Laut BaFin können Kreditkartenkredite effektive Jahreszinsen von bis zu 25 Prozent erreichen. Prüfen Sie deshalb Zinssatz und Rückzahlungsdauer, bevor Sie einen offenen Kreditrahmen nutzen.
Beim Kauf auf Rechnung oder bei „Jetzt kaufen, später bezahlen“ entstehen ebenfalls Verbindlichkeiten. Mehrere kleine Zahlungen wirken einzeln überschaubar, können zusammen aber eine hohe monatliche Belastung ergeben. Führen Sie eine Liste aller laufenden Raten, Kartenabrechnungen und Zahlungsziele. So erkennen Sie, ob ein neuer Ratenkredit tatsächlich eine Lösung ist oder nur weitere Schulden hinzufügt.
Änderungen beim Verbraucherkreditrecht ab 2026
Die neue Verbraucherkreditrichtlinie CCD II soll in Deutschland ab dem 20. November 2026 gelten. Nach den vorliegenden Informationen wird der Schutz unter anderem auf bestimmte Kleinkredite ab 200 Euro, zinsfreie Darlehen, kurzfristige Kredite und Modelle mit späterer Zahlung ausgeweitet. Die konkrete Umsetzung in deutsches Recht und die Übergangsregeln für bestehende Verträge müssen im jeweiligen Anwendungsfall geprüft werden.
Die Richtlinie sieht außerdem strengere Anforderungen an die Kreditwürdigkeitsprüfung vor. Automatisierte Entscheidungen sollen erklärt werden, und soziale Medien dürfen für die Kreditwürdigkeitsprüfung nicht herangezogen werden. Anbieter müssen bei finanziellen Schwierigkeiten angemessene Entlastungsmaßnahmen prüfen, etwa eine Stundung, eine Anpassung der Tilgung oder eine Umschuldung. Eine Zusammenfassung der geplanten Änderungen findet sich bei BankingHub zur CCD II.
Für einen heute abgeschlossenen Vertrag bleiben die Angaben im konkreten Kreditvertrag maßgeblich. Prüfen Sie daher nicht nur allgemeine Informationen zur Rechtsänderung, sondern auch die Widerrufsbelehrung, die Rückzahlungsregeln und mögliche Übergangsbestimmungen.
Ablauf: In sechs Schritten zum passenden Kredit
Gehen Sie die Schritte in dieser Reihenfolge durch. Klären Sie zuerst Ihren Finanzierungsbedarf und prüfen Sie, welche Rate Sie tragen können. Vergleichen Sie danach die Angebote und kontrollieren Sie die Vertragsunterlagen, bevor Sie entscheiden.
- Bedarf festlegen: Ermitteln Sie den tatsächlich benötigten Betrag und vermeiden Sie einen zusätzlichen Sicherheitspuffer auf Kredit.
- Haushaltsbudget berechnen: Ziehen Sie alle regelmäßigen Ausgaben und einen Notfallpuffer vom Einkommen ab.
- Angebote vergleichen: Stellen Sie effektiven Jahreszins, Zweidrittelzins, Gesamtbetrag, Laufzeit und Rate gegenüber.
- Unterlagen prüfen: Fordern Sie Standardinformationen und Tilgungsplan an und lesen Sie Sondertilgung, Widerruf und Verzugsfolgen.
- Bonitätsdaten kontrollieren: Prüfen Sie Ihre SCHUFA-Daten und achten Sie auf eine Konditionsanfrage beim Vergleich.
- Erst danach unterschreiben: Zahlen Sie keine Vorabkosten und lehnen Sie unnötige Versicherungen oder Zusatzprodukte ab.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag: Der Sollzins und eine niedrige Monatsrate allein reichen nicht aus, um die tatsächlichen Kreditkosten zu beurteilen.
- Wählen Sie eine tragbare Rate: Lassen Sie nach allen Ausgaben einen finanziellen Puffer für Reparaturen, Einkommensausfälle und andere Belastungen.
- Prüfen Sie Sondertilgung und vorzeitige Ablösung: Kostenfreie zusätzliche Zahlungen können Zinsen sparen, während eine Vorfälligkeitsentschädigung den Vorteil verringert.
- Kontrollieren Sie Bonitätsdaten und Anfrageart: Eine Konditionsanfrage erleichtert den Vergleich, ohne eine formelle Kreditanfrage vorwegzunehmen.
- Lehnen Sie Vorauszahlungen und Lockangebote ab: Angebote mit „Soforthilfe“ oder „ohne Schufa“ und verpflichtenden Zusatzprodukten bergen ein hohes Kostenrisiko.
FAQ
Wie viel Ratenkredit kann ich mir leisten?
Entscheidend ist der Betrag, der nach allen festen und unregelmäßigen Ausgaben dauerhaft übrig bleibt. Planen Sie zusätzlich einen Puffer ein und wählen Sie die Rate so, dass Sie auch bei unerwarteten Kosten nicht sofort in Zahlungsverzug geraten.
Was ist wichtiger: Monatsrate oder effektiver Jahreszins?
Der effektive Jahreszins ist für den Vergleich wichtiger, weil er die verpflichtenden Kreditkosten zusammenfasst. Die Monatsrate zeigt dagegen, wie stark Ihr Budget jeden Monat belastet wird. Beide Werte müssen zusammen mit Laufzeit und Gesamtbetrag betrachtet werden.
Wie erkenne ich einen günstigen Ratenkredit?
Vergleichen Sie mehrere Angebote mit identischer Kreditsumme und Laufzeit. Achten Sie auf den effektiven Jahreszins, den Gesamtbetrag, den Zweidrittelzins und kostenlose Sondertilgungen. Ein niedriger beworbener „Ab-Zins“ reicht für die Bewertung nicht aus.
Kann ich einen Ratenkredit vorzeitig zurückzahlen?
Ja, eine vorzeitige Rückzahlung ist grundsätzlich möglich. Je nach Vertrag und gesetzlicher Regelung kann jedoch eine Entschädigung anfallen. Lassen Sie sich vor der Ablösung die genaue Restschuld und alle Kosten schriftlich mitteilen.
Was mache ich, wenn ich die Rate nicht mehr zahlen kann?
Warten Sie nicht auf die erste Mahnung. Kontaktieren Sie die Bank sofort und bitten Sie um eine schriftliche Lösung, etwa eine Stundung oder Anpassung der Tilgung. Nehmen Sie keinen weiteren teuren Kredit auf, ohne die gesamte Schuldenlage zu prüfen.
Ist ein Kredit ohne SCHUFA seriös?
Die Werbung „ohne Schufa“ bedeutet nicht automatisch, dass ein Kredit günstig oder sicher ist. Angebote ohne ausreichende Bonitätsprüfung sind häufig mit hohen Kosten, Zusatzverträgen oder Vorauszahlungen verbunden. Prüfen Sie Anbieterangaben und Vertragskosten besonders sorgfältig.
Was passiert, wenn die Widerrufsbelehrung fehlt oder fehlerhaft ist?
Eine fehlerhafte oder fehlende Belehrung kann die Widerrufsfrist beeinflussen. Die genaue Rechtsfolge hängt vom Vertrag und den Umständen ab. Lassen Sie den Vertrag bei Streit über den Widerruf von einer Verbraucherzentrale oder einer Rechtsberatung prüfen.
Gilt das Widerrufsrecht auch für eine Finanzierung im Geschäft?
Eine Finanzierung kann als Verbraucherdarlehen grundsätzlich widerrufbar sein. Ob das im Einzelfall gilt, hängt von der Vertragsart, der Belehrung und möglichen Ausnahmen ab. Prüfen Sie die Unterlagen der Bank und die Widerrufsinformation, statt nur auf die Bezeichnung „Null-Prozent-Finanzierung“ zu achten.