
Wer eine unerwartete Rechnung bezahlen oder einen größeren Kauf finanzieren möchte, steht oft vor derselben Wahl: das Girokonto kurzfristig überziehen oder einen Ratenkredit aufnehmen. Ein Dispokredit, kurz Dispo, erlaubt Ausgaben bis zu einem vereinbarten Betrag unterhalb des Kontoguthabens. Ein Ratenkredit zahlt einen festen Betrag aus, der anschließend in regelmäßigen Monatsraten zurückgezahlt wird.
Entscheidend sind drei Fragen: Wie lange brauchen Sie das Geld? Können Sie es sicher zurückzahlen? Welche Gesamtkosten entstehen? Für wenige Tage bis zum nächsten sicheren Zahlungseingang reicht der Dispo oft aus. Für eine geplante Ausgabe oder einen längeren Finanzierungsbedarf passt meist ein Ratenkredit besser, weil Laufzeit und Rückzahlung feststehen.
Dispo und Ratenkredit im direkten Vergleich
Mit dem Dispo können Sie schnell über Geld verfügen, ohne für jede Überziehung einen neuen Vertrag abzuschließen. Es gibt keinen festen Tilgungsplan. Sie entscheiden selbst, wann und in welcher Höhe Sie das Konto ausgleichen. Dadurch bleibt der Dispo leicht länger bestehen als geplant.
Beim Ratenkredit legen Sie den Kreditbetrag, den Zinssatz und die Laufzeit fest. Die Bank zahlt den Betrag aus. Danach zahlen Sie die Schuld mit festen Monatsraten zurück. Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber meist die gesamten Zinskosten.
| Merkmal | Dispokredit | Ratenkredit |
|---|---|---|
| Typischer Zweck | Kurzfristiger Engpass auf dem Girokonto | Geplante oder größere einmalige Ausgabe |
| Rückzahlung | Flexibel, ohne festen Tilgungsplan | Feste Monatsraten über eine vereinbarte Laufzeit |
| Zinsbindung | Häufig variabel | Je nach Vertrag meist über die Laufzeit festgelegt |
| Kostenkontrolle | Schwerer planbar, wenn der Dispo länger läuft | Durch Laufzeit und Rate besser berechenbar |
| Zugang | Direkt über das Girokonto, wenn eingeräumt | Antrag und Bonitätsprüfung erforderlich |
| Risiko | Dauerhafte Überziehung und hohe Zinskosten | Überschuldung bei zu hoher Rate oder zu langer Laufzeit |
Der Zinssatz hängt von der Bank, Ihrer Bonität und dem Zeitpunkt des Vertragsabschlusses ab. Ein Beispiel aus dem BaFin-Kontenvergleich nennt für ein Girokonto der NORD/LB, BLSK einen Dispozinssatz von 11,86 Prozent pro Jahr.
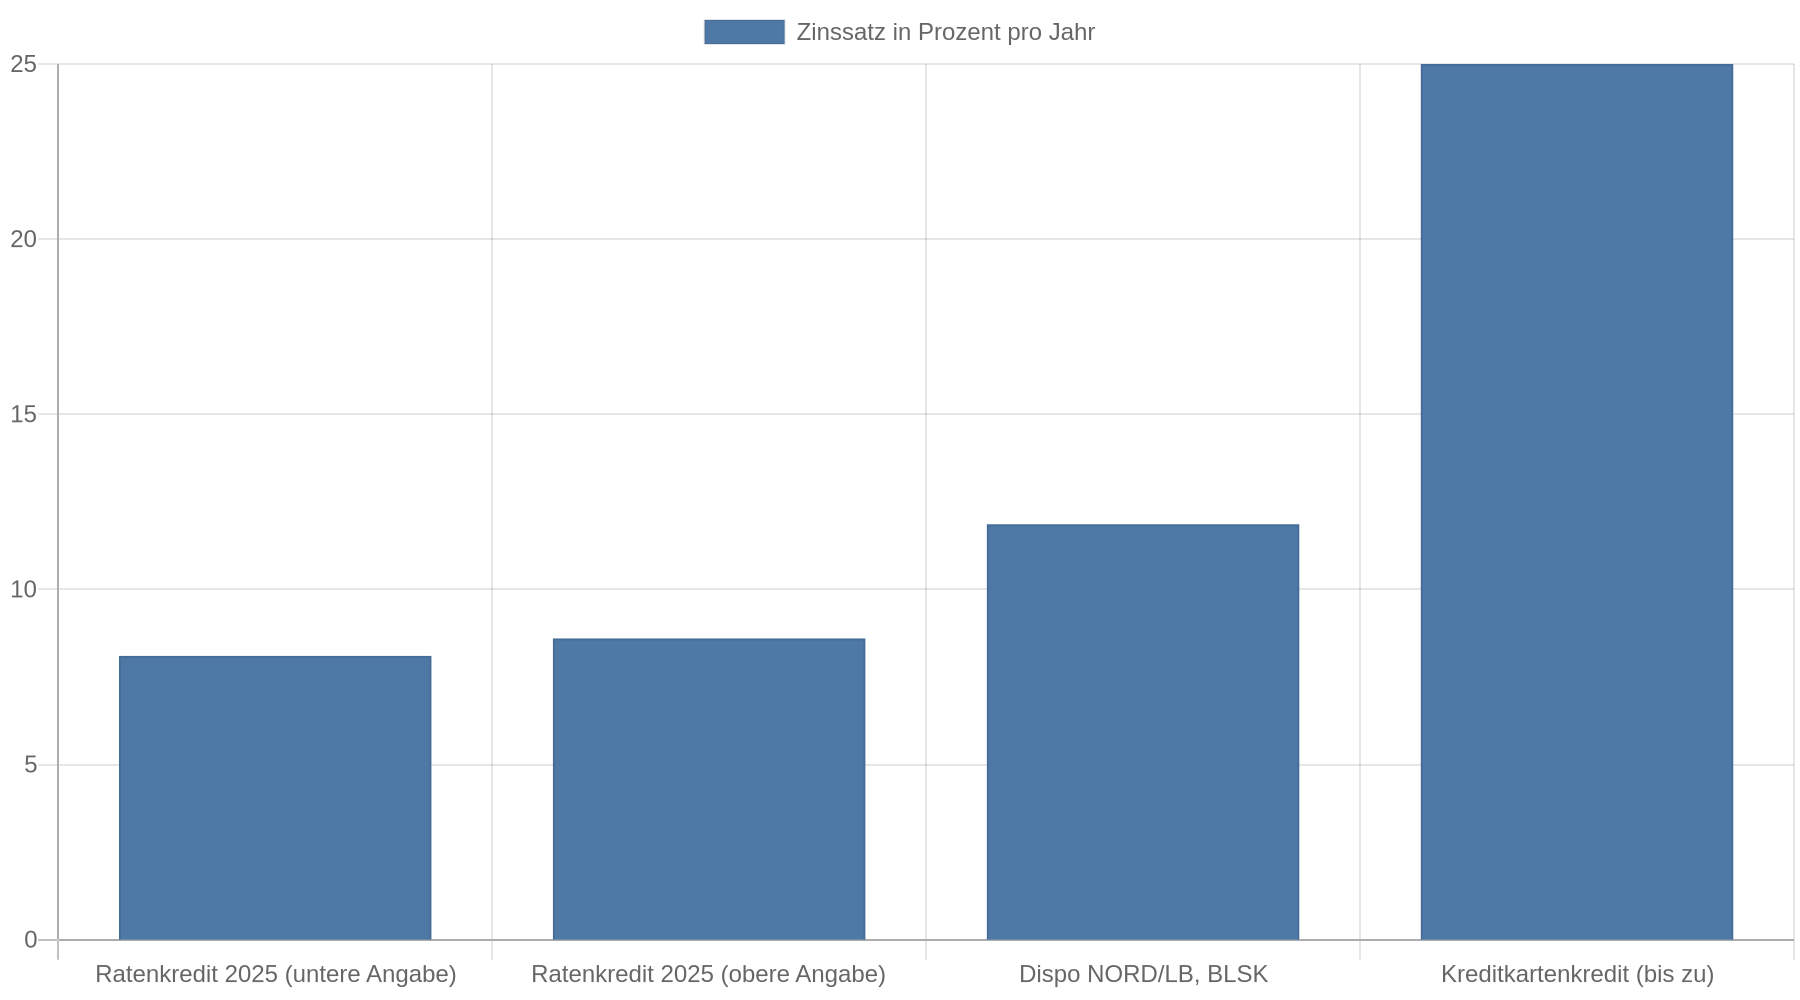 Die BaFin verweist außerdem darauf, dass Kreditkartenkredite bis zu 25 Prozent effektiven Jahreszins erreichen können, während der durchschnittliche Zinssatz für Ratenkredite 2025 zwischen 8,1 und 8,6 Prozent lag. Diese Werte stammen aus unterschiedlichen Produkten und Zeiträumen und ersetzen keinen individuellen Vergleich. Sie zeigen aber die typische Kostenrichtung: Kurzfristige Kreditlinien sind häufig teurer als klassische Ratenkredite.
Wann der Dispo noch sinnvoll ist
Ein Dispo passt zu einem kurzen, klar begrenzten Engpass, wenn bald sicher Geld eingeht. Das kann zum Beispiel eine unerwartete Rechnung kurz vor dem Gehaltseingang sein. Sie sollten den überzogenen Betrag mit dem nächsten oder übernächsten Zahlungseingang vollständig ausgleichen können.
Prüfen Sie vor der Nutzung den tatsächlichen Sollzinssatz Ihres Girokontos. Er steht im Preis- und Leistungsverzeichnis oder im Onlinebanking. Berücksichtigen Sie außerdem, dass eine geduldete Kontoüberziehung außerhalb des vereinbarten Disporahmens deutlich teurer sein kann. Laut den vorliegenden Verbraucherinformationen sind dafür Zinssätze von bis zu 20 Prozent pro Jahr möglich.
Dauert die Rückzahlung länger oder wächst der Saldo durch weitere Ausgaben, steigen die Kosten weiter. Bleibt das Konto über mehrere Monate dauerhaft im Minus, sollten Sie den Dispo ablösen und einen Ratenkredit oder eine Umschuldung prüfen.
Wann ein Ratenkredit besser passt
Ein Ratenkredit passt zu einem festen Finanzierungsbedarf mit planbarer Rückzahlung. Beispiele sind eine notwendige Anschaffung, eine größere Reparatur oder die Ablösung eines länger genutzten Dispos. Von Anfang an kennen Sie die monatliche Belastung und das voraussichtliche Ende der Rückzahlung.
Vergleichen Sie den effektiven Jahreszins. Er enthält neben dem Sollzins auch weitere verpflichtende Kreditkosten. Deshalb eignet er sich besser als der reine Nominalzins. Achten Sie außerdem auf:
- die monatliche Rate sowie die Gesamtrückzahlung,
- die Laufzeit,
- mögliche Kosten für Sondertilgungen,
- die Bedingungen für eine vorzeitige Rückzahlung,
- eine optionale Restschuldversicherung.
Eine niedrige Monatsrate macht einen Kredit nicht automatisch günstig. Bei gleicher Kreditsumme verursacht eine längere Laufzeit meist höhere Gesamtkosten. Berechnen Sie deshalb zuerst, welche Rate dauerhaft in Ihr Budget passt. Viele Banken verwenden 40 Prozent des Nettoeinkommens als obere Orientierung für eine Kreditrate. Diese Faustregel stammt aus der Immobilienfinanzierung und ist keine persönliche Freigrenze für jeden Ratenkredit. Entscheidend bleibt, was nach Miete, Lebenshaltung, Versicherungen, Unterhalt und Rücklagen tatsächlich übrig bleibt. Die Verbraucherzentrale zur Finanzierbarkeit von Krediten empfiehlt, Einnahmen und Ausgaben realistisch gegenüberzustellen.
Die passende Entscheidung anhand der Laufzeit
Die wichtigste Frage lautet: Wann können Sie den Kredit vollständig zurückzahlen?
Wenn Sie das Geld nur wenige Wochen brauchen und bald sicher Geld eingeht, ist der Dispo trotz des höheren Zinssatzes oft die einfachere Lösung. Bei mehreren Monaten Laufzeit sollten Sie die Dispozinsen mit den Kosten eines Ratenkredits vergleichen. Bei einer festen Ausgabe mit einer Laufzeit von einem Jahr oder länger spricht die bessere Planbarkeit meist für den Ratenkredit.
Besonders kritisch ist der Dispo, wenn das Konto jeden Monat erneut ins Minus rutscht. Dann finanziert der Dispo den laufenden Fehlbetrag im Haushaltsbudget. Der Bedarf besteht dauerhaft und geht über einen einzelnen Engpass hinaus. Ein Ratenkredit löst dieses Problem allein nicht. Vor einer Umschuldung müssen Sie klären, warum das Konto dauerhaft nicht ausgeglichen wird und ob die neue Rate zusätzlich zum laufenden Lebensunterhalt tragbar ist.
Die Zahl neuer Ratenkreditverträge zeigt, wie verbreitet kleine Finanzierungen inzwischen sind. Nach Angaben der BaFin wurden 2024 erstmals mehr als zehn Millionen neue Ratenkreditverträge abgeschlossen. Ratenkredite mit kleineren Beträgen machten ungefähr die Hälfte der Neuverträge aus. Kleine Beträge wirken überschaubar, mehrere gleichzeitig laufende Raten können das Monatsbudget jedoch stark belasten. Prüfen Sie deshalb vor jedem neuen Vertrag alle bereits bestehenden Kredite, Teilzahlungen und Kreditkartenumsätze.
So vergleichen Sie Angebote richtig
Vergleichen Sie mindestens zwei Angebote mit derselben Kreditsumme und Laufzeit. Entscheidend ist der effektive Jahreszins. Notieren Sie außerdem die Gesamtrückzahlung und die monatliche Rate. Ein Angebot mit niedrigerem Zinssatz kann wegen der längeren Laufzeit trotzdem mehr kosten.
Achten Sie auf Werbeversprechen von Kreditvermittlern. Die Verbraucherzentrale warnt vor unseriösen Kreditangeboten, bei denen Vorauszahlungen verlangt oder wertlose Unterlagen per Nachnahme verschickt werden. Eine Kreditvergabe ohne Bonitätsprüfung ist bei seriösen Anbietern praktisch nicht zu erwarten. Zahlen Sie keine Vorkosten, bevor ein Kreditvertrag zustande gekommen ist.
Die Zinsangaben in Werbung gelten außerdem nicht automatisch für jede Person. Der persönliche Zinssatz hängt unter anderem von Einkommen, bestehender Verschuldung, Laufzeit und Bonität ab. Ein veröffentlichter Medianwert von 6,29 Prozent für Kredite einer bestimmten Größen- und Laufzeitklasse im Mai 2026, den Smava nennt, ist deshalb ein Marktwert für eine bestimmte Kundengruppe und kein zugesicherter Angebotszins.
Rechte nach dem Vertragsabschluss
Verbraucherkredite können grundsätzlich innerhalb von 14 Tagen ohne Angabe von Gründen widerrufen werden. Die Frist läuft ab dem Vertragsschluss oder dem Erhalt der ordnungsgemäßen Widerrufsinformation, je nachdem, welcher Zeitpunkt rechtlich maßgeblich ist. Für bestimmte Kleinkredite, etwa Darlehen mit einem Nettodarlehensbetrag unter 200 Euro, gilt das gesetzliche Widerrufsrecht nicht. Die Informationen zum Kreditwiderruf geben dazu einen Überblick.
Lesen Sie die Widerrufsbelehrung in Ihrem Vertrag und beachten Sie die dort genannten Anforderungen. Wurde der Kredit bereits vollständig oder teilweise ausgezahlt, müssen Sie bei einem Widerruf die erhaltene Summe und die vereinbarten Zinsen für die tatsächliche Nutzungsdauer zurückzahlen.
Kernaussagen
- Nutzen Sie den Dispo nur für kurze Engpässe: Ein sicherer Zahlungseingang sollte die Überziehung zeitnah vollständig ausgleichen.
- Wählen Sie für längere Laufzeiten einen Ratenkredit: Feste Raten und ein verbindliches Laufzeitende machen die Kosten besser planbar.
- Vergleichen Sie den effektiven Jahreszins und die Gesamtrückzahlung: Eine niedrige Monatsrate kann durch eine lange Laufzeit unter dem Strich teuer werden.
- Prüfen Sie Ihr Budget vor der Umschuldung: Ein Ratenkredit beseitigt keinen dauerhaften monatlichen Fehlbetrag.
- Leisten Sie keine Vorkosten an Kreditvermittler: Seriöse Kreditangebote setzen eine Bonitätsprüfung voraus und verlangen keine Zahlung für wertlose Unterlagen.
FAQ
Ist ein Ratenkredit immer günstiger als ein Dispo?
Nein, die Kosten hängen von Zinssatz, Kreditsumme und Nutzungsdauer ab. Bei sehr kurzer Nutzung können die absoluten Dispozinsen gering bleiben; bei längerer Nutzung ist ein Ratenkredit wegen des häufig niedrigeren Zinssatzes und der festen Rückzahlung meist günstiger.
Wie lange darf ich den Dispo nutzen?
Eine gesetzliche allgemeine Höchstdauer gibt es für den eingeräumten Dispo nicht. Praktisch sollte er nur als kurzfristige Überbrückung dienen. Wenn das Konto über mehrere Monate im Minus bleibt, sollten Sie die Kosten berechnen und eine geordnete Rückzahlung oder Umschuldung prüfen.
Wie finde ich heraus, welche Monatsrate ich mir leisten kann?
Addieren Sie Ihre regelmäßigen Nettoeinnahmen und ziehen Sie Miete, Nebenkosten, Lebenshaltung, Versicherungen, Unterhalt, bestehende Raten und einen Puffer für unregelmäßige Ausgaben ab. Nur der verbleibende Betrag steht für eine neue Rate zur Verfügung. Planen Sie keine Rate ein, die bereits bei einer einzelnen unerwarteten Rechnung zu einem neuen Dispo führt.
Was ist bei mehreren kleinen Krediten zu beachten?
Führen Sie alle Raten, Laufzeiten und Restschulden in einer Übersicht zusammen. Mehrere kleine Verträge können zusammen eine hohe Monatsbelastung ergeben und erschweren den Überblick. Eine Umschuldung lohnt sich nur, wenn die neue Gesamtrückzahlung und die Rate tatsächlich tragbar sind.
Kann ich einen Ratenkredit widerrufen?
Verbraucherkredite können grundsätzlich innerhalb von 14 Tagen widerrufen werden. Ausnahmen gelten unter anderem für bestimmte Kleinkredite unter 200 Euro Nettodarlehensbetrag. Maßgeblich sind die Widerrufsinformationen Ihres konkreten Vertrags.
Was sollte ich tun, wenn ich den Dispo nicht mehr ausgleichen kann?
Stoppen Sie zunächst zusätzliche Ausgaben über das überzogene Konto und erstellen Sie eine vollständige Haushaltsrechnung. Sprechen Sie frühzeitig mit der Bank und prüfen Sie eine tragbare Rückzahlungsvereinbarung oder eine Schuldnerberatung. Einen neuen Kredit sollten Sie nur aufnehmen, wenn die Rate nachweislich in Ihr Budget passt.