
Wer einen Ratenkredit schneller zurückzahlen oder die Monatsrate senken möchte, hat zwei Möglichkeiten: eine Sondertilgung oder eine Umschuldung. Bei einer Sondertilgung zahlen Sie zusätzlich zur normalen Monatsrate. Dadurch sinkt die Restschuld sofort. Bei einer Umschuldung löst ein neuer Kredit den bisherigen ab. Im besten Fall zahlen Sie unter dem Strich weniger oder erhalten passendere Vertragsbedingungen.
Die günstigste Lösung hängt nicht allein vom Zinssatz ab. Wichtig sind auch die Restschuld, die Zinskosten, mögliche Gebühren, die Vorfälligkeitsentschädigung und Ihre Rücklage. Ob sich eine Sondertilgung lohnt, hängt davon ab, ob die Zinsersparnis wichtiger ist als die Verwendung des Geldes für andere Ausgaben. Eine Umschuldung rechnet sich nur, wenn nach allen Ablösekosten noch eine Ersparnis bleibt.
Sondertilgung senkt die Restschuld sofort
Mit einer Sondertilgung zahlen Sie zusätzlich zum Tilgungsplan. Danach berechnet der Kreditgeber die Zinsen auf die kleinere Restschuld. Je nach Vertrag bleibt die Monatsrate gleich und die Laufzeit verkürzt sich. Die Bank kann auch die Rate senken und die ursprüngliche Laufzeit beibehalten.
Eine kürzere Laufzeit ist meist günstiger, weil die Zinsberechnung früher endet. Eine niedrigere Rate entlastet dagegen das Monatsbudget. Bei gleicher Restlaufzeit sparen Sie damit jedoch weniger Zinsen. easyCredit erläutert die beiden Varianten anhand ihrer Wirkung auf Rate, Laufzeit und Zinskosten.
Diese Vertragsfragen entscheiden über den Nutzen
Prüfen Sie im Kreditvertrag oder in der Tilgungsübersicht zunächst:
- Ist eine Sondertilgung ausdrücklich erlaubt?
- Gibt es einen Mindestbetrag oder einen jährlichen Höchstbetrag?
- Verlangt der Kreditgeber eine Gebühr oder einen Zinsaufschlag?
- Verkürzt die Zahlung automatisch die Laufzeit oder sinkt die Rate?
- Muss die Sondertilgung angekündigt werden?
- Wie weist der Kreditgeber die Zahlung in der Abrechnung aus?
Bei vielen Ratenkrediten sind Sondertilgungen flexibel möglich, teilweise kostenlos und ohne feste Begrenzung. Das ist jedoch keine allgemeine Vertragsregel. Die konkrete Vereinbarung entscheidet. Eine Sondertilgung über eine vertraglich festgelegte, kostenfreie Grenze hinaus kann zusätzliche Kosten auslösen.
Die Rücklage darf nicht verschwinden
Eine hohe Sondertilgung senkt die Kreditkosten, bindet aber Ihr Geld. Für ungeplante Ausgaben wie eine Reparatur, einen Jobverlust oder eine notwendige Ersatzanschaffung sollte genug Geld als Rücklage übrig bleiben.
Als einfache Regel gilt: Zahlen Sie nur den Betrag sonder, den Sie voraussichtlich nicht als Notfallreserve brauchen. Die sichere Zinsersparnis hilft wenig, wenn Sie danach eine unerwartete Rechnung mit einem neuen, teuren Kredit bezahlen müssen.
Ein Zinsaufschlag braucht eine realistische Planung
Manche Kreditangebote erlauben Sondertilgungen nur gegen einen höheren Zinssatz. Diese Option lohnt sich nur, wenn Sie die zusätzlichen Zahlungen tatsächlich regelmäßig und in ausreichender Höhe leisten. Bleiben die Sondertilgungen aus, verteuert der Zinsaufschlag den gesamten Kredit.
Vergleichen Sie deshalb zwei Varianten:
- Kredit mit niedrigerem Zinssatz ohne oder mit eingeschränkter Sondertilgung.
- Kredit mit höherem Zinssatz und großzügiger Sondertilgungsmöglichkeit.
Entscheidend ist die Gesamtsumme aller Zahlungen, nicht die einzelne Flexibilitätszusage. Eine Sondertilgungsoption ist nur dann einen Aufpreis wert, wenn sie zu Ihrem absehbaren Geldzufluss passt, etwa zu regelmäßigen Bonuszahlungen oder einer planbaren Auszahlung.
So berechnen Sie die Wirkung einer Sondertilgung
Für die Entscheidung brauchen Sie keine komplizierte Finanzsoftware. Fordern Sie beim Kreditgeber zuerst die aktuelle Restschuld und den Betrag für eine sofortige vollständige Ablösung an. Bei einer Teilzahlung brauchen Sie außerdem die neue Laufzeit oder Rate nach der Sondertilgung.
Die Grundlogik ist:
Ersparnis durch Sondertilgung = Zinsen ohne Sondertilgung minus Zinsen mit Sondertilgung minus Gebühren
Die bereits gezahlten Zinsen spielen für diese Entscheidung keine Rolle. Verglichen werden nur die Zahlungen, die ab der Sondertilgung noch anfallen.
Ein Beispiel ohne konkrete Geldbeträge:
- Variante A: Sie zahlen den Kredit nach dem bestehenden Plan weiter.
- Variante B: Sie leisten heute eine Sondertilgung und zahlen weiterhin die bisherige Rate.
- Variante C: Sie leisten dieselbe Sondertilgung, senken aber die Rate und behalten die Laufzeit bei.
Variante B führt normalerweise zur größten Zinsersparnis, weil die Restschuld schneller verschwindet. Variante C entlastet das monatliche Budget, lässt die Zinsen aber länger weiterlaufen. Der Kreditgeber sollte Ihnen für beide Varianten einen neuen Tilgungsplan ausstellen.
Umschuldung lohnt sich erst nach der Vollkostenrechnung
Bei einer Umschuldung nimmt der Kreditnehmer einen neuen Ratenkredit auf und löst damit den bestehenden Kredit ab. Der neue Kredit kann einen niedrigeren effektiven Jahreszins, eine andere Laufzeit oder eine passendere Rate bieten. Der effektive Jahreszins enthält neben dem Sollzins auch die relevanten Kreditkosten. Deshalb eignet er sich besser für den Angebotsvergleich als der reine Nominalzins.
Eine Umschuldung passt besonders dann, wenn:
- der neue Kredit die verbleibenden Gesamtkosten senkt,
- mehrere Kredite zu einer Rate zusammengefasst werden,
- die neue Rate besser zu Ihrem Haushaltsbudget passt,
- der alte Vertrag ungünstige Bedingungen enthält,
- eine kostenlose oder günstigere Sondertilgung im neuen Vertrag möglich ist.
Die Zusammenfassung mehrerer Kredite kann die monatliche Übersicht verbessern. Sie kann auch die Bonitätseinschätzung unterstützen, wenn dadurch mehrere laufende Verpflichtungen zu einem Kredit gebündelt werden. Eine bessere Kreditstruktur führt allerdings nicht automatisch zu einer Kreditzusage oder zu einem günstigeren Angebot.
Die richtige Vergleichsrechnung
Vergleichen Sie nicht nur die alte und die neue Monatsrate. Eine niedrigere Rate beruht häufig auf einer längeren Laufzeit. Dadurch können die Gesamtzinsen steigen.
Für den alten Kredit brauchen Sie:
- die aktuelle Restschuld,
- die noch ausstehenden Raten,
- den Ablösebetrag zum gewünschten Datum,
- eine mögliche Vorfälligkeitsentschädigung,
- sonstige vertragliche Kosten.
Für den neuen Kredit brauchen Sie:
- den effektiven Jahreszins,
- die Gesamtsumme aller Rückzahlungen,
- die Laufzeit,
- die monatliche Rate,
- mögliche Gebühren oder Kosten für Zusatzleistungen.
| Vergleichsgröße | Alter Kredit | Neuer Kredit |
|---|---|---|
| Rest- oder Ablösesumme | Ablösebetrag einschließlich möglicher Entschädigung | Kreditbetrag einschließlich Ablösung |
| Zinskosten ab heute | künftige Zinsen laut Tilgungsplan | künftige Zinsen laut neuem Vertrag |
| Laufzeit | verbleibende Monate | neue Laufzeit |
| Monatsrate | bestehende Rate | neue Rate |
| Flexibilität | Sondertilgung und Kündigung laut Altvertrag | Sondertilgung und Kündigung laut Neuvertrag |
| Entscheidung | alle künftigen Kosten addieren | nur sinnvoll bei echter Gesamtersparnis |
Die Ersparnis berechnen Sie so:
Gesamtkosten des alten Kredits ab heute minus Gesamtkosten der Umschuldung
Zu den Umschuldungskosten zählen auch die Ablösung des alten Kredits und eine mögliche Vorfälligkeitsentschädigung. Creditplus nennt diese Kostenbestandteile ausdrücklich.
Vorfälligkeitsentschädigung begrenzt die Ersparnis
Bei einem deutschen Ratenkredit kann für die vorzeitige Rückzahlung eine Vorfälligkeitsentschädigung anfallen. Nach den in den genannten Verbraucherinformationen beschriebenen Regeln ist sie bei einer Restlaufzeit von mehr als zwölf Monaten auf höchstens 1 Prozent der Restschuld begrenzt. Beträgt die Restlaufzeit weniger als zwölf Monate, liegt die Grenze bei 0,5 Prozent.
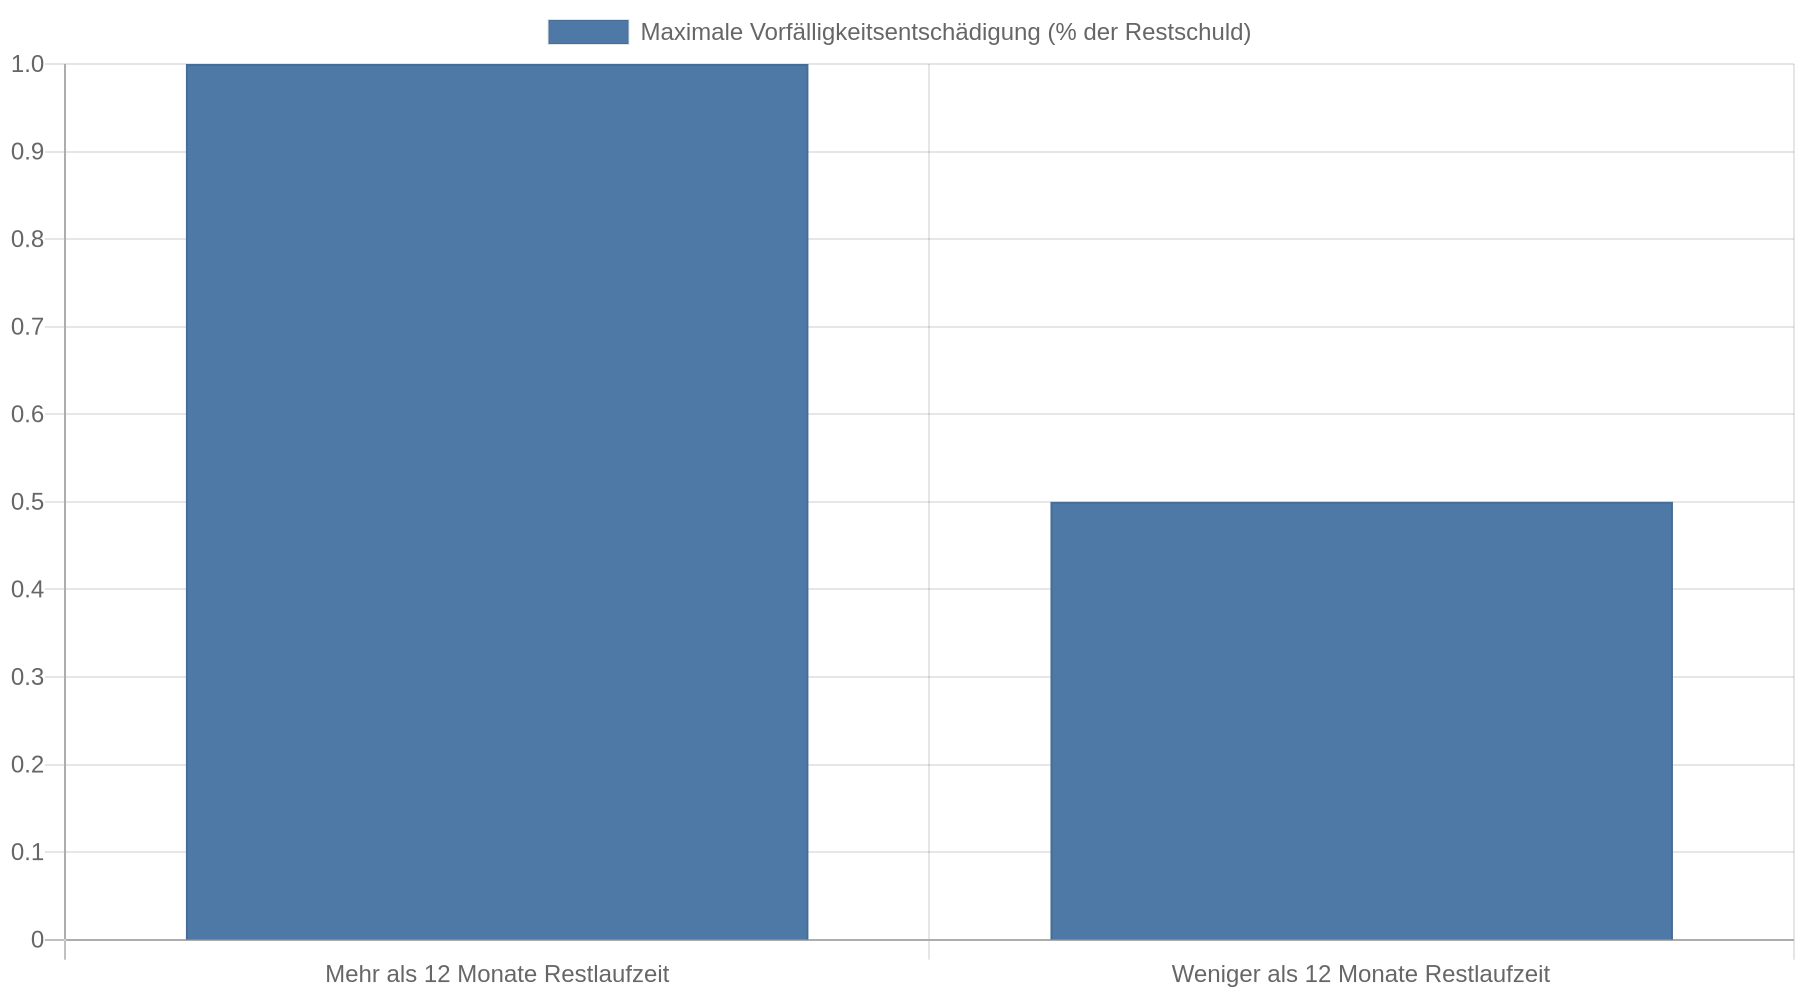 Prüfen Sie trotzdem die konkrete Vertragslage und den Ablösebetrag, bevor Sie einen neuen Kredit beantragen.
Eine Entschädigung von 1 Prozent wirkt zunächst niedrig. Bei einer kleinen Zinsersparnis kann sie die Umschuldung trotzdem unwirtschaftlich machen. Je kürzer die Restlaufzeit des alten Kredits ist, desto genauer müssen Sie rechnen.
Bei Ratenkrediten, die ab Juni 2010 abgeschlossen wurden, gilt eine einmonatige Kündigungsfrist, wie die norisbank zur Kreditumschuldung beschreibt. Entscheidend ist der konkrete Vertrag und der Zeitpunkt der Ablösung.
Sondertilgung und Umschuldung lassen sich kombinieren
Beide Möglichkeiten haben unterschiedliche Aufgaben. Mit einer Sondertilgung zahlen Sie einen Teil der bestehenden Schuld aus eigenen Mitteln zurück. Bei einer Umschuldung ersetzt ein neuer Kredit den bisherigen. Eine Kombination kann sinnvoll sein, wenn Sie einen Teil der Restschuld aus Ersparnissen begleichen und nur den Rest neu finanzieren.
Das senkt den neuen Kreditbetrag und damit grundsätzlich auch die Zinsbasis. Vorher müssen Sie klären, ob die Teilrückzahlung des alten Kredits kostenfrei möglich ist und ob der neue Kreditgeber den reduzierten Ablösebetrag akzeptiert.
Ein sinnvolles Vorgehen besteht aus diesen Schritten:
- Restschuld und Ablösebetrag beim bisherigen Kreditgeber anfordern.
- Den verfügbaren Betrag für eine Sondertilgung festlegen und die Notfallreserve unangetastet lassen.
- Restschuld nach der Sondertilgung berechnen lassen.
- Angebote für genau diesen verbleibenden Betrag vergleichen.
- Erst den neuen Kredit verbindlich abschließen.
- Danach den alten Kredit nach den vereinbarten Bedingungen ablösen.
Kündigen Sie den alten Kredit nicht vorschnell. Ohne gesicherte Anschlussfinanzierung kann eine Kündigung dazu führen, dass die benötigte Ablösesumme kurzfristig bereitstehen muss.
Umschuldung bei schwächerer Bonität
Bei schwächerer Bonität ist eine Umschuldung schwieriger. Der neue Kreditgeber prüft Ihr Einkommen, Ihre bestehenden Verpflichtungen und Ihre Zahlungshistorie. Erledigte Mahnungen gelten in Verbraucherinformationen als weniger schwerwiegend als harte Merkmale wie titulierte Forderungen oder Pfändungen. Bei harten Negativmerkmalen sinkt die Chance auf einen neuen Ratenkredit deutlich. smava beschreibt diese Unterschiede bei Umschuldungen trotz schlechter Bonität.
Bevor Sie mehrere Kreditanträge stellen, sollten Sie Ihre Daten bei der SCHUFA auf Fehler prüfen und bestehende Verpflichtungen vollständig angeben. Eine erledigte Forderung wird dadurch nicht automatisch sofort entfernt. Unberechtigte oder fehlerhafte Angaben lassen sich jedoch prüfen und gegebenenfalls korrigieren.
Die neue Rate muss dauerhaft tragbar bleiben. Eine Umschuldung, die nur durch eine deutlich längere Laufzeit funktioniert, verschiebt die Belastung und senkt die Gesamtkosten nicht zwingend.
Häufige Fehlentscheidungen vermeiden
Die häufigste Fehlentscheidung ist, nur auf die Monatsrate zu schauen. Eine niedrigere Rate kann durch eine längere Laufzeit entstehen. Entscheidend ist die Summe aller noch anfallenden Zahlungen.
Auch eine kostenlose Sondertilgung ist nicht automatisch die beste Verwendung des Geldes. Wenn Sie die Rücklage vollständig aufbrauchen, steigt Ihr finanzielles Risiko. Umgekehrt kann es sich wirtschaftlich nicht lohnen, Geld unverzinst liegen zu lassen, während ein laufender Kredit einen höheren Zinssatz hat. Entscheidend sind die Höhe der Reserve, der Kreditzins und die Sicherheit Ihres Einkommens.
Achten Sie außerdem auf Zusatzprodukte. Eine Restschuldversicherung oder andere optionale Leistung kann den Kredit verteuern. Vergleichen Sie Angebote anhand des effektiven Jahreszinses und der Gesamtkosten. Lassen Sie sich den Tilgungsplan und den Ablösebetrag schriftlich geben, statt nur mündliche Angaben zur Ersparnis zu verwenden.
Praktische Entscheidungsmatrix
| Ihre Situation | Naheliegende Option | Worauf Sie achten sollten |
|---|---|---|
| Sie haben überschüssiges Geld und eine ausreichende Reserve | Sondertilgung | Gebühren, Mindestbetrag und Laufzeitverkürzung prüfen |
| Die Monatsrate ist tragbar, aber der Zinssatz des alten Kredits ist deutlich höher | Umschuldung prüfen | Restlaufzeit, Ablösebetrag und Vorfälligkeitsentschädigung vergleichen |
| Mehrere Raten laufen parallel | Umschuldung prüfen | Gesamtkosten, neue Laufzeit und tatsächliche Rate zusammenrechnen |
| Das Geld könnte bald für unerwartete Ausgaben nötig sein | Rücklage behalten | Kreditkosten gegen Liquiditätsrisiko abwägen |
| Sondertilgung ist nur gegen Zinsaufschlag möglich | Nur bei regelmäßigem Geldzufluss | Aufpreis mit realistischer Sondertilgung verrechnen |
| Harte Negativmerkmale liegen vor | Erst Finanzlage stabilisieren | Keine Vielzahl von Kreditanfragen stellen und keine unrealistischen Angebote annehmen |
Kernaussagen
- Restschuld zuerst ermitteln: Fordern Sie vor jeder Entscheidung den aktuellen Ablösebetrag und einen neuen Tilgungsplan an.
- Sondertilgungen gezielt einsetzen: Behalten Sie die Monatsrate bei, wenn Sie die Zinskosten so weit wie möglich senken und die Laufzeit verkürzen wollen.
- Gesamtkosten vergleichen: Berücksichtigen Sie beim Umschulden Restschuld, neue Zinsen, Vorfälligkeitsentschädigung und alle weiteren Vertragskosten.
- Rücklagen schützen: Eine Sondertilgung darf nicht dazu führen, dass unerwartete Ausgaben nur durch einen neuen Kredit finanzierbar sind.
- Neuen Kredit zuerst sichern: Schließen Sie die Anschlussfinanzierung ab, bevor Sie den alten Kredit kündigen oder ablösen.
FAQ
Was ist bei einem Ratenkredit besser: Sondertilgung oder Umschuldung?
Eine Sondertilgung eignet sich, wenn Sie eigenes Geld einsetzen können und der bestehende Vertrag günstige Rückzahlungen erlaubt. Eine Umschuldung kommt infrage, wenn der neue Kredit die verbleibenden Gesamtkosten senkt oder mehrere Kredite sinnvoll bündelt. Die Gesamtkosten entscheiden; eine niedrigere Monatsrate allein reicht nicht aus.
Wie viel Geld sollte ich sondertilgen?
Sondertilgen sollten Sie nur den Betrag, den Sie nicht als Notfallreserve brauchen. Prüfen Sie vorher Mindestbeträge, kostenfreie Grenzen und Gebühren im Vertrag. Lassen Sie sich danach bestätigen, ob die Rate sinkt oder sich die Laufzeit verkürzt.
Verkürzt eine Sondertilgung automatisch die Laufzeit?
Das hängt vom Vertrag und der Abrechnung des Kreditgebers ab. Häufig bleibt die Rate gleich und die Laufzeit verkürzt sich; alternativ kann die Rate bei gleicher Laufzeit sinken. Lassen Sie sich die konkrete Folge schriftlich berechnen.
Lohnt sich eine Umschuldung bei nur geringfügig niedrigerem Zinssatz?
Das hängt von der verbleibenden Laufzeit und den Ablösekosten ab. Eine kleine Zinsdifferenz reicht nicht aus, wenn eine Vorfälligkeitsentschädigung oder andere Kosten die Ersparnis aufzehren. Vergleichen Sie deshalb die künftigen Gesamtkosten beider Varianten.
Darf ich einen Ratenkredit jederzeit vorzeitig ablösen?
Die vorzeitige Rückzahlung ist bei Verbraucherkrediten grundsätzlich möglich, die Vertrags- und Kostenregeln müssen aber beachtet werden. Je nach Restlaufzeit kann eine begrenzte Vorfälligkeitsentschädigung anfallen. Fordern Sie beim Kreditgeber einen verbindlichen Ablösebetrag für ein konkretes Datum an.
Kann ich trotz schlechter SCHUFA umschulden?
Eine Umschuldung ist bei schwächerer Bonität schwieriger und kann abgelehnt werden. Erledigte Zahlungsprobleme werden in Verbraucherinformationen weniger kritisch eingeordnet als titulierte Forderungen oder Pfändungen. Prüfen Sie Ihre gespeicherten Daten, geben Sie alle Verpflichtungen korrekt an und vermeiden Sie Angebote, die eine Kreditzusage unabhängig von der Bonität versprechen.
Was passiert, wenn ich die Sondertilgung nicht leisten kann?
Bei einer normalen freiwilligen Sondertilgung bleibt der ursprüngliche Tilgungsplan bestehen, wenn Sie die zusätzliche Zahlung nicht leisten. Anders kann es bei einem Vertrag mit Zinsaufschlag für eine geplante Sondertilgung aussehen: Dann zahlen Sie den höheren Zinssatz auch ohne die erwartete Zusatzleistung. Prüfen Sie deshalb vor Abschluss, ob die Option wirklich zu Ihrem Einkommen passt.