
Wer ein Auto, eine Renovierung oder eine größere Anschaffung mit einem Ratenkredit finanziert, muss zwei Fragen beantworten: Wie hoch darf die monatliche Rate sein und wie lange soll der Kredit laufen? Eine niedrige Rate entlastet das Haushaltsbudget. Sie verlängert aber die Rückzahlung und erhöht dadurch die gesamten Zinskosten. Eine hohe Rate senkt die Zinskosten, lässt monatlich jedoch weniger Spielraum.
Mit „Laufzeit“ ist die Zeit bis zur vollständigen Rückzahlung gemeint. Die monatliche Rate hängt vor allem von der Kreditsumme, der Laufzeit und dem effektiven Jahreszins ab. Der Effektivzins umfasst neben dem Sollzins weitere Kreditkosten. Deshalb eignet er sich besser zum Vergleich als der Sollzins allein.
Der von der Targobank beworbene „Wie-für-mich-gemacht-Kredit“ steht für einen Ratenkredit mit anpassbaren Zahlungsbedingungen. Dazu zählen laut Finanztip-Beschreibung des Targobank-Kredits unter anderem individuelle Raten ab 50 Euro, eine mögliche Zahlungspause alle zwölf Monate, ein späterer erster Zahlungstermin und eine teilweise kostenfreie vorzeitige Rückzahlung. Welche Bedingungen tatsächlich gelten, steht im persönlichen Angebot und im Kreditvertrag.
Eine passende Rate beginnt mit dem Haushaltsbudget
Die Rate sollte zu Ihrem dauerhaft verfügbaren Einkommen passen. Für eine einfache Haushaltsrechnung ziehen Sie von den regelmäßigen Einnahmen zunächst die festen Ausgaben und die variablen Lebenshaltungskosten ab. Den verbleibenden Betrag reduzieren Sie um einen finanziellen Puffer. Genau diese Bestandteile empfiehlt auch easyCredit bei der Kreditberechnung zu berücksichtigen.
Planen Sie nicht mit dem Betrag, der in einem besonders guten Monat übrig bleibt. Entscheidend ist, was nach Miete, Energie, Versicherungen, Lebensmitteln, Mobilität und unregelmäßigen Ausgaben zuverlässig verfügbar bleibt. Kosten für Reparaturen, Nachzahlungen oder Urlaub gehören in den Puffer, wenn sie regelmäßig anfallen.
Eine brauchbare Entscheidungsregel lautet:
Wählen Sie die höchste Rate, die auch bei absehbaren Mehrkosten tragbar bleibt und weiterhin einen Puffer lässt.
Eine Rate, die nur ohne Spielraum funktioniert, macht den Kredit anfällig für Zahlungsschwierigkeiten. Eine sehr niedrige Rate verlängert dagegen die Laufzeit und verteuert den Kredit. Die richtige Rate liegt zwischen diesen beiden Risiken.
Laufzeit und Gesamtkosten gemeinsam betrachten
Die Laufzeit beeinflusst sowohl die monatliche Belastung als auch die gesamten Zinsen. Bei gleicher Kreditsumme und gleichem Zinssatz sinkt die Rate bei einer längeren Laufzeit. Dafür zahlen Sie länger Zinsen. Bei einer kürzeren Laufzeit steigt die Monatsrate, aber die gesamten Zinskosten sinken. Diese Zusammenhänge erläutert auch die Übersicht zur Kreditlaufzeit bei Smava.
| Entscheidung | Monatliche Rate | Gesamte Zinskosten | Geeignet, wenn … |
|---|---|---|---|
| Kürzere Laufzeit | höher | niedriger | das Budget eine hohe Rate sicher trägt |
| Längere Laufzeit | niedriger | höher | die monatliche Belastung begrenzt werden muss |
| Niedrige Rate mit späterer Sondertilgung | zunächst niedriger | abhängig von Sondertilgungen | der Vertrag zusätzliche Zahlungen erlaubt und Geldzuflüsse planbar sind |
Vergleichen Sie im Kreditrechner deshalb mehr als nur die Monatsrate. Prüfen Sie die Gesamtkosten, den effektiven Jahreszins, die Laufzeit und die Bedingungen für Sondertilgungen. Eine niedrige Rate macht ein Angebot nicht automatisch günstiger.
Beispiel für die Entscheidung
Angenommen, zwei Angebote finanzieren denselben Betrag zum gleichen Zinssatz. Das Angebot mit längerer Laufzeit verlangt jeden Monat weniger, läuft aber länger. Das Angebot mit kürzerer Laufzeit kostet monatlich mehr, ist dafür früher beendet und verursacht weniger Zinsen.
Die zentrale Frage lautet daher nicht „Welche Rate ist am niedrigsten?“, sondern:
Welche Rate kann ich über die gesamte Laufzeit zuverlässig bezahlen, ohne unnötig lange Zinsen zu zahlen?
Was flexible Kreditbedingungen tatsächlich leisten
Flexible Kreditbedingungen bieten je nach Situation verschiedene Vorteile:
- Eine niedrigere Rate reduziert die monatliche Belastung, verlängert aber in der Regel die Laufzeit.
- Eine höhere Rate verkürzt die Rückzahlung und senkt die Zinskosten.
- Eine Sondertilgung senkt die Restschuld und damit die künftigen Zinsen für diesen Betrag.
- Eine Zahlungspause verschiebt eine Rate, hebt die Zahlungspflicht aber nicht auf. Sie kann die Laufzeit verlängern oder die Kosten erhöhen.
Bei easyCredit nennt der Kreditrechner des Anbieters die Möglichkeit, die Rate ohne Gebühren anzupassen, freiwillige Sonderzahlungen zu leisten und dadurch schneller oder langsamer zurückzuzahlen. Dieses Beispiel gilt für die dort beschriebenen Vertragsbedingungen. Bei anderen Banken müssen Sie dieselben Rechte im eigenen Vertrag prüfen.
Bei einem Targobank-Kredit nennt Finanztip als beworbene Flexibilitätsmerkmale eine Zahlungspause alle zwölf Monate, einen möglichen Aufschub der ersten Rate und eine vorzeitige Rückzahlung von bis zu 50 Prozent ohne Vorfälligkeitsentschädigung. Diese Angaben beziehen sich auf die beschriebenen Angebotsbedingungen. Vor dem Abschluss sollten Sie kontrollieren, ob sie auch für Ihr konkretes Angebot gelten.
Sondertilgung früh und vertraglich prüfen
Eine Sondertilgung ist eine zusätzliche Zahlung auf die offene Kreditschuld. Sie senkt die Restschuld und damit die Zinsen, die künftig auf diesen Betrag entfallen. Besonders früh im Kreditverlauf wirkt sich eine Sondertilgung aus, weil dann noch mehr Zinszahlungen ausstehen. Darauf weisen sowohl Smava zur Sondertilgung als auch die Bank of Scotland hin.
Ob eine Sondertilgung kostenlos ist, steht im Vertrag. Je nach Vertrag erlauben Banken jedes Jahr einen bestimmten Anteil der ursprünglichen Kreditsumme ohne Kosten, begrenzen die Zahlungen oder verlangen bei einer vorzeitigen Rückzahlung eine Vorfälligkeitsentschädigung. Deshalb gehören diese Punkte vor der Unterschrift in den Vergleich:
- Sind Teilrückzahlungen jederzeit möglich?
- Gibt es einen jährlichen kostenfreien Betrag?
- Verkürzt die Sondertilgung die Laufzeit oder sinkt die Rate?
- Welche Kosten fallen für eine vollständige Ablösung an?
Für Raten- und Sofortkredite ist die Vorfälligkeitsentschädigung gesetzlich begrenzt: Bei einer Restlaufzeit von mehr als zwölf Monaten darf sie höchstens ein Prozent des vorzeitig zurückgezahlten Betrags betragen. Bei höchstens zwölf Monaten Restlaufzeit gilt eine Obergrenze von 0,5 Prozent.
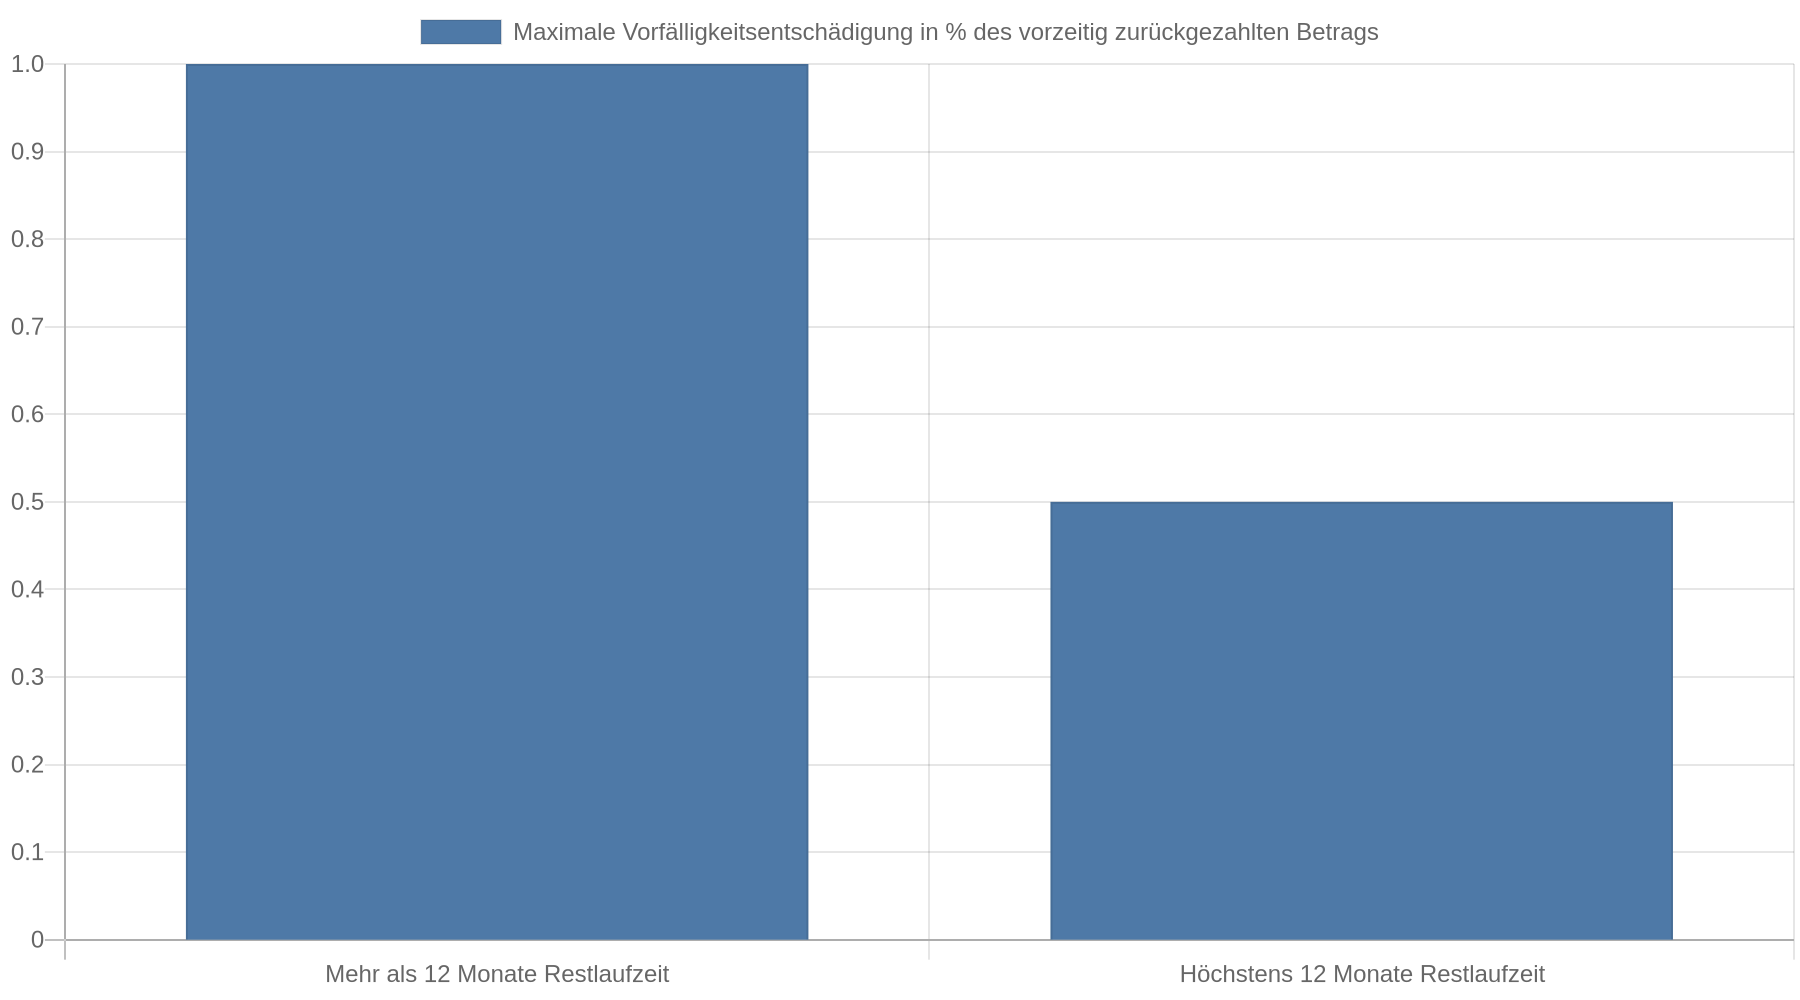 Außerdem darf die Entschädigung nicht höher sein als die Zinsen, die bis zum regulären Ende angefallen wären. Die Verbraucherzentrale erläutert die Anforderungen an eine transparente Berechnung.
Die Regeln für Baufinanzierungen unterscheiden sich teilweise von denen für klassische Ratenkredite. Hinweise zu einem Kündigungsrecht nach zehn Jahren bei bestimmten Immobiliendarlehen lassen sich daher nicht auf einen normalen Konsumentenkredit übertragen.
„Wie für mich gemacht“ ist kein allgemeines Kreditmerkmal
„Der Wie-für-mich-gemacht-Kredit“ ist eine Produktbezeichnung beziehungsweise Werbeaussage der Targobank. Sie beschreibt keine gesetzlich festgelegte Kreditart. Entscheidend sind die konkreten Vertragsangaben zu Zinssatz, Laufzeit, Rate, Sicherheiten, Sondertilgung und Zahlungspausen.
Finanztip nennt für das Targobank-Angebot Kreditsummen von 1.500 bis 80.000 Euro und Laufzeiten ab zwölf Monaten. Die dort beschriebenen effektiven Zinssätze hängen vom konkreten Angebot und der Bonität ab; zwei Drittel der Kunden zahlten laut der genannten Untersuchung höchstens 6,95 Prozent effektiv pro Jahr. Diese Konditionen sind keine Zusage für jeden Antragsteller. Der persönliche Zinssatz hängt von der Bonität und dem konkreten Angebot ab.
Bei Targobank können außerdem Sicherheiten wie die Abtretung des pfändbaren Einkommensanteils oder die Verpfändung anderer Konten und Wertpapiere eine Rolle spielen. Prüfen Sie daher neben dem Zinssatz auch, welche Rechte die Bank erhält und welche Folgen eine vorzeitige Rückzahlung hat.
Kreditangebote sinnvoll vergleichen
Vergleichen Sie Angebote anhand des effektiven Jahreszinses und der Gesamtkosten. Der Nominalzins oder Sollzins zeigt allein nicht alle Kreditkosten. Eine flexible Rate ist nur dann ein Vorteil, wenn Sie sie kostenlos anpassen können und sich die Laufzeit dadurch nicht ungünstig verlängert.
Achten Sie besonders auf diese Vertragsstellen:
- effektiver Jahreszins und Gesamtbetrag
- feste oder veränderliche Rate
- mögliche Laufzeitverlängerung bei einer Ratenreduzierung
- kostenlose Sondertilgung und vollständige Ablösung
- Kosten einer Vorfälligkeitsentschädigung
- Bedingungen für Zahlungspausen
- geforderte Sicherheiten
- freiwillige Zusatzprodukte wie eine Restschuldversicherung
Eine Restschuldversicherung ist keine Voraussetzung für einen Ratenkredit. Kredit24 weist außerdem darauf hin, dass seit dem 1. Januar 2025 zwischen Kreditvertrag und Abschluss einer solchen Versicherung eine Wartefrist von sieben Tagen liegt. Prüfen Sie den Preis separat: Finanztip beschreibt für ein konkretes Targobank-Angebot aus März 2022 eine Restschuldversicherung von rund 932 Euro bei 10.000 Euro Kreditsumme. Dieser Einzelwert ist kein allgemeiner aktueller Preis, zeigt aber, warum die Versicherung nicht ungeprüft mit unterschrieben werden sollte.
Wenn die Rate nicht mehr passt
Kontaktieren Sie die Bank sofort, wenn Sie eine Rate voraussichtlich nicht vollständig zahlen können. Warten Sie nicht auf die erste Mahnung. Dann kann die Bank frühzeitig prüfen, ob eine Ratenänderung, eine Zahlungspause oder eine andere Vereinbarung möglich ist.
Eine Stundung verschiebt die Zahlung. Sie ist grundsätzlich kein automatischer Anspruch, sofern der Vertrag keine Zahlungspause vorsieht. Die Informationen zur Kreditstundung weisen zudem darauf hin, dass eine Stundung einen nachvollziehbaren Grund und eine Vereinbarung mit der Bank voraussetzt. Fragen Sie vor einer Zustimmung nach zusätzlichen Zinsen, Gebühren und einer verlängerten Laufzeit.
Bleiben Raten aus, kann die Bank den Kredit unter den gesetzlichen und vertraglichen Voraussetzungen kündigen. Dann fallen Verzugszinsen an. Eine Vorfälligkeitsentschädigung darf die Bank in diesem Fall nicht zusätzlich verlangen, wie die Verbraucherzentrale zur vorzeitigen Ablösung erläutert.
Kernaussagen
- Berechnen Sie zuerst Ihr Budget: Die Rate muss auch nach festen Ausgaben, Lebenshaltungskosten und einem Puffer dauerhaft tragbar bleiben.
- Vergleichen Sie Gesamtkosten statt Monatsraten: Eine längere Laufzeit senkt die monatliche Belastung, erhöht aber die Zinskosten.
- Prüfen Sie Sondertilgungen im Vertrag: Kostenfreie Extra-Zahlungen können die Restschuld und die Zinsen besonders in den ersten Jahren deutlich reduzieren.
- Bewerten Sie Flexibilität mit ihren Folgen: Ratenpausen und niedrigere Raten verschieben die Rückzahlung und können die Laufzeit verlängern.
- Lehnen Sie Zusatzversicherungen nicht ungeprüft ab, aber unterschreiben Sie sie nicht automatisch: Eine Restschuldversicherung ist freiwillig und kann die Kreditkosten erheblich erhöhen.
FAQ
Ist eine niedrige Monatsrate immer besser?
Nein. Eine niedrige Rate entlastet das Monatsbudget, verlängert aber häufig die Laufzeit und erhöht dadurch die gesamten Zinskosten. Entscheidend ist eine Rate, die sicher tragbar bleibt und den Kredit nicht unnötig verlängert.
Wie finde ich die passende Kreditlaufzeit?
Ermitteln Sie zuerst, welchen Betrag Sie nach allen regelmäßigen Ausgaben und einem Puffer sicher für die Rückzahlung einsetzen können. Vergleichen Sie danach mehrere Laufzeiten anhand von Monatsrate, effektivem Jahreszins und Gesamtbetrag.
Kann ich die Rate eines laufenden Kredits später ändern?
Das hängt vom Vertrag und vom Anbieter ab. easyCredit beschreibt kostenlose Ratenanpassungen in beide Richtungen. Bei anderen Banken gelten eigene Bedingungen, die Sie vor der Änderung schriftlich prüfen sollten.
Darf ich einen Ratenkredit jederzeit vorzeitig zurückzahlen?
Eine vorzeitige Rückzahlung ist bei klassischen Ratenkrediten grundsätzlich möglich. Der Vertrag kann jedoch eine Vorfälligkeitsentschädigung vorsehen, deren Höhe bei Verbraucherdarlehen gesetzlich begrenzt ist.
Lohnt sich eine Sondertilgung auch bei einer möglichen Gebühr?
Vergleichen Sie die Gebühr mit den Zinsen, die durch die geringere Restschuld entfallen. Die vorzeitige Zahlung lohnt sich nur, wenn die Zinsersparnis die Kosten und den Verlust Ihres finanziellen Puffers übersteigt.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Informieren Sie die Bank sofort und bitten Sie um eine konkrete Lösung. Eine Stundung oder Zahlungspause ist nur nach Vertrag oder Vereinbarung möglich; bei ausbleibenden Zahlungen drohen Verzugszinsen und unter Umständen eine Kündigung.
Ist der „Wie für mich gemacht“-Kredit für jeden Antragsteller verfügbar?
Nein. Die Bezeichnung beschreibt ein Targobank-Produkt, begründet aber keine Kreditzusage. Zinssatz, Kreditsumme, Sicherheiten und Vertragsbedingungen hängen vom persönlichen Angebot und der Bonitätsprüfung ab.