
Wer online einkauft, eine Rechnung später bezahlt oder den Dispokredit nutzt, nimmt häufig einen Kredit auf, ohne ihn als klassischen Ratenkredit zu erkennen. Einen Ratenkredit zahlen Sie in festen Teilbeträgen zurück. Bei „Buy now, pay later“ zahlen Sie ebenfalls später oder in mehreren Teilbeträgen, oft direkt beim Bestellen.
Verbraucherschützer fordern deshalb strengere Regeln. Kreditgeber sollen genauer prüfen, ob Verbraucher einen Kredit zurückzahlen können. Außerdem sollen sie Kreditentscheidungen verständlich begründen und spontane Schulden beim Online-Einkauf erschweren. Verbraucher sollten schon heute mehrere kleine Raten zusammen betrachten und nicht nur auf einzelne Monatszahlungen achten.
Zuletzt wurden deutlich mehr neue Ratenkredite aufgenommen. Nach Angaben der Schufa war die Zahl innerhalb eines Jahres besonders hoch. Kleinkredite machen dabei einen erheblichen Anteil aus, wie die Frankfurter Allgemeine Zeitung berichtet.
Warum viele kleine Kredite gefährlich werden
Ein einzelner kleiner Kredit belastet das Haushaltsbudget oft nur wenig. Mehrere Zahlungen aus verschiedenen Bestellungen werden jedoch schnell zu einer festen monatlichen Belastung. Ist das Konto am Fälligkeitstag nicht ausreichend gedeckt, kommen Gebühren, Verzugszinsen oder Mahnkosten hinzu.
Bei „Buy now, pay later“ entsteht diese Situation besonders leicht. Der Anbieter verschiebt die Zahlung oder teilt den Kaufpreis auf. Dadurch wirkt der Kauf beim Bestellen günstiger. Die finanzielle Belastung fällt aber später an.
Ein Fall aus der Jugend-Schuldenberatung Tübingen zeigt das Risiko: Ein 18-Jähriger mit 150 Euro Taschengeld im Monat nutzte innerhalb von drei Monaten 39-mal eine spätere Zahlung. Seine ursprünglichen Schulden von 2.003,42 Euro stiegen durch Gebühren und Verzugskosten auf 3.107,74 Euro.
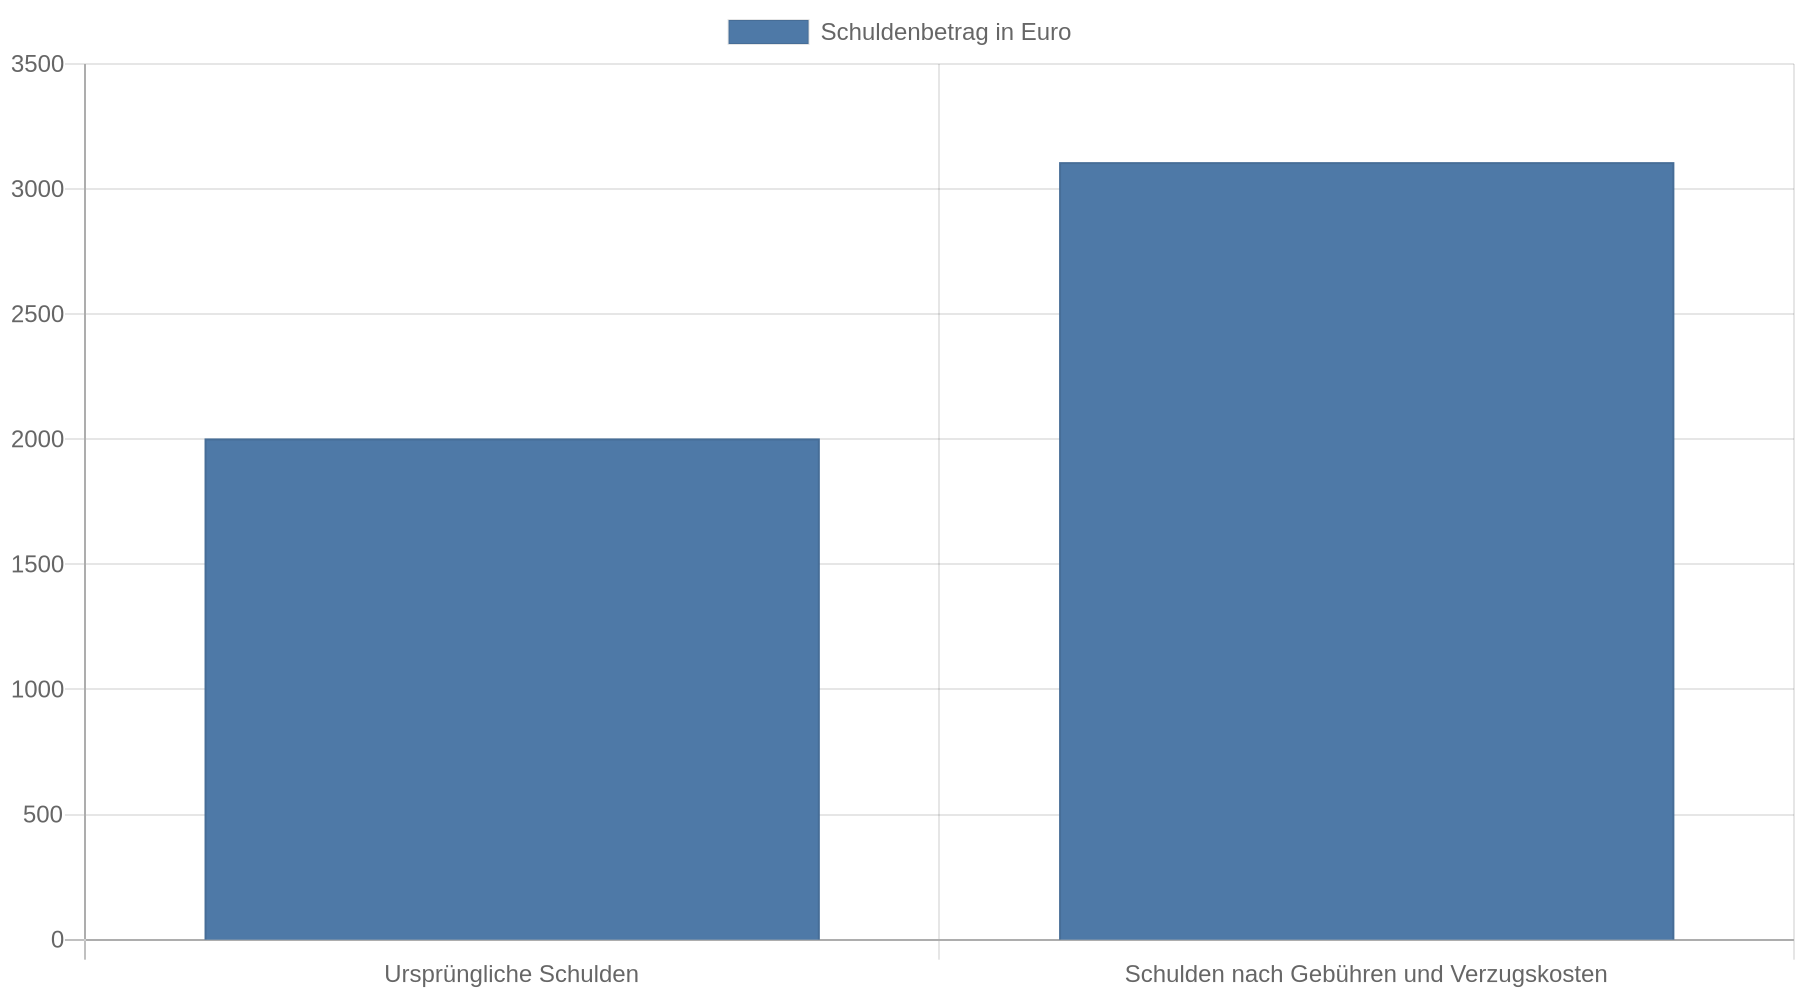 Der Verbraucherzentrale Bundesverband führt den Fall als Beispiel für eine unkontrollierte Häufung kleiner Kreditbeträge an.
Die Entwicklung in Zahlen
| Kennzahl | Bedeutung |
|---|---|
| Viele neue Ratenkredite innerhalb eines Jahres | Hoher Stand bei neu aufgenommenen Ratenkrediten |
| Ein erheblicher Anteil der neuen Ratenkredite entfällt auf Kleinkredite | Kleinkredite prägen den Anstieg |
| 17 Prozent der 21- bis 30-Jährigen | Anteil mit Schulden oder Rückständen aus Ratenzahlungen bei Online-Einkäufen |
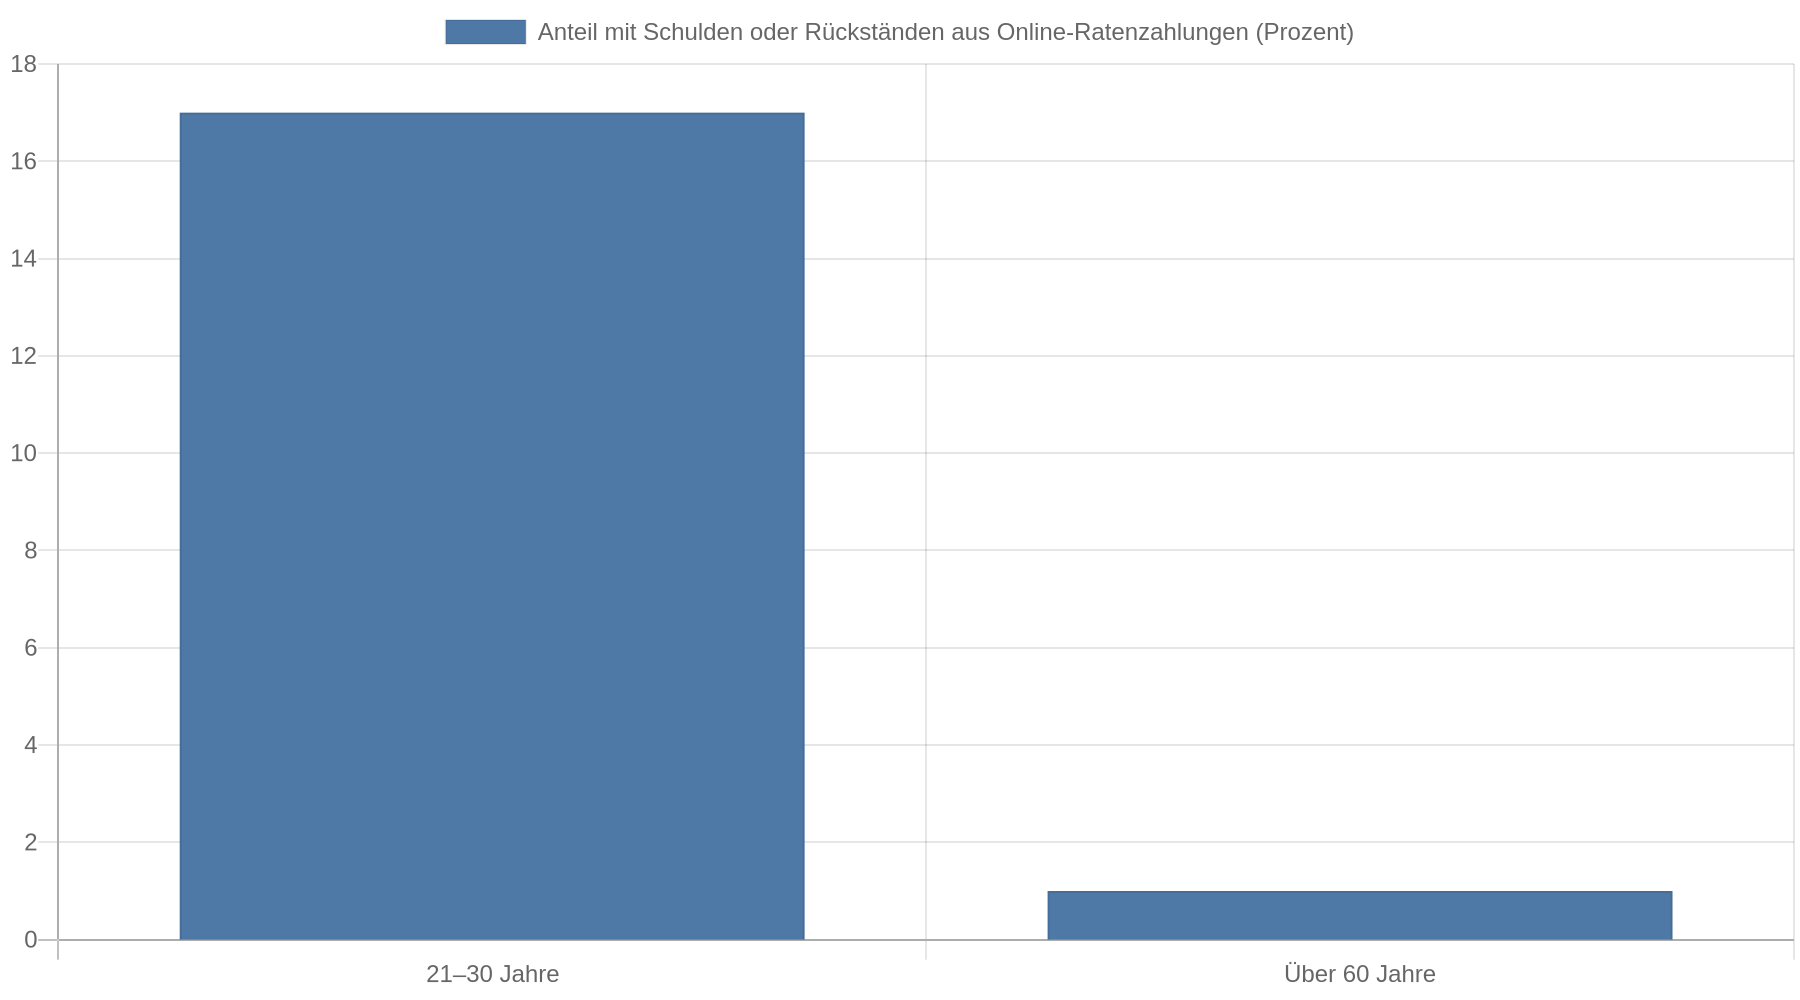
| 1 Prozent der über 60-Jährigen | Vergleichswert bei Rückständen aus solchen Ratenzahlungen |
Die Zahlen zu jungen Menschen stammen aus einem Bericht von Stiftung Warentest und liefern keinen Nachweis dafür, dass Ratenkredite die alleinige Ursache von Überschuldung sind. Zu den häufigsten Auslösern gehören auch Krankheit, Sucht, Unfall, Arbeitslosigkeit und dauerhaft zu niedriges Einkommen. Für 2025 nennt das Statistische Bundesamt Anteile von 18,2 Prozent, 16,8 Prozent und 10,0 Prozent für die drei erstgenannten Ursachenbereiche beziehungsweise für längerfristiges Niedrigeinkommen. Die Überschuldungsstatistik des Statistischen Bundesamtes erfasst Überschuldung insgesamt. Sie lässt daher keine direkte Aussage über die Wirkung einzelner Ratenkredite zu.
Welche Regeln Verbraucherschützer fordern
Der vzbv verlangt eine sorgfältige Prüfung, ob Verbraucher einen Kredit zurückzahlen können. Das soll besonders für „Buy now, pay later“ und Dispokredite gelten. Bei einer Kreditwürdigkeitsprüfung werden Einkommen, regelmäßige Ausgaben und bestehende Verpflichtungen betrachtet. So soll verhindert werden, dass Verbraucher einen Kredit erhalten, den sie voraussichtlich nicht zurückzahlen können.
Nach der bisherigen Regelung findet bei Beträgen unter 200 Euro laut Stiftung Warentest keine Bonitätsprüfung statt. Diese Grenze erleichtert kleine Käufe auf Kredit. Mehrere solche Vorgänge können sich trotzdem zu einer erheblichen Belastung summieren.
Die Verbraucherzentrale kritisiert außerdem, dass ein angeklicktes Kästchen nach den geplanten beziehungsweise beschlossenen Reformregeln für einen Vertragsschluss ausreichen könnte. Sie fordert mindestens eine digitale Unterschrift, damit der Kreditabschluss einen bewussten zusätzlichen Schritt verlangt. Die Tagesschau fasst die Kritik an der geplanten Kreditreform zusammen.
Auch die Begründung einer Kreditentscheidung ist umstritten. Wird ein Kredit abgelehnt, erfahren Verbraucher häufig nicht, welche Angaben oder Daten dafür ausschlaggebend waren. Der vzbv fordert verständliche Entscheidungen und einen sorgfältigeren Umgang mit Bonitätswerten. Fehlerhafte Daten können zu einem zu schlechten Score führen. Dann werden Verträge oder Käufe auf Rechnung schwieriger, wie die Verbraucherzentrale zu Kreditverträgen erläutert.
Was sich durch die Kreditreform ändern soll
Die EU-Verbraucherkreditrichtlinie gilt seit dem 30. Oktober 2023. Deutschland musste sie bis zum 20. November 2025 umsetzen. Ab dem 20. November 2026 sollen die neuen Regeln gelten. Die Bundesregierung hat dazu einen Gesetzentwurf vorgelegt. Er soll den Schutz auf bestimmte bisher weniger regulierte Kreditformen ausweiten.
Der Entwurf erfasst unter anderem „Buy now, pay later“-Modelle und bestimmte zinsfreie Kredite. Außerdem soll die Kreditwürdigkeitsprüfung strengeren Maßstäben folgen. Für Dispokredite sind zusätzliche Vorgaben vorgesehen, darunter eine Kündigungsfrist von 30 Kalendertagen und eine Rückzahlung in zwölf gleich hohen Monatsraten. Einzelheiten und die praktische Wirkung hängen von der endgültigen gesetzlichen Fassung und ihrer Umsetzung ab. Die Bundesregierung beschreibt die geplanten Änderungen.
Der Gesetzgebungsprozess löst bei den Verbraucherschützern dennoch Kritik aus. Aus ihrer Sicht bleiben einige Formulierungen zu unklar. Unklare Regeln können dazu führen, dass Verbraucher ihre Rechte erst in langwierigen Gerichtsverfahren durchsetzen müssen. Zudem befürchten sie, dass ein vereinfachter digitaler Vertragsschluss impulsive Kreditentscheidungen beim Online-Shopping fördert.
Für Verbraucher gilt deshalb: Neue Regeln verbessern die Prüfung durch Anbieter, ersetzen aber keine eigene Haushaltsrechnung. Auch ein rechtlich zulässiger Kredit kann das Budget dauerhaft überlasten.
So prüfen Sie einen Ratenkredit vor dem Abschluss
Entscheidend ist die gesamte Monatsbelastung. Rechnen Sie neben der neuen Rate Miete, Energie, Versicherungen und Unterhalt ein. Berücksichtigen Sie außerdem bestehende Kredite, Dispo-Rückzahlungen und laufende Teilzahlungen aus Online-Einkäufen. Planen Sie Geld für unregelmäßige Ausgaben und Rücklagen ein.
Prüfen Sie anschließend die Gesamtkosten. Vergleichen Sie den effektiven Jahreszins, die Laufzeit und den Gesamtbetrag, den Sie zurückzahlen. Eine niedrige Monatsrate kann durch eine lange Laufzeit zu höheren Gesamtkosten führen. Bei einer zinsfreien Zahlung bleiben Gebühren und Verzugsfolgen relevant.
Eine einfache Regel hilft: Passt die Rate nur mithilfe des Dispokredits ins Budget, ist der Kredit zu teuer. Das gilt auch, wenn Sie dafür andere Rechnungen verschieben oder eine Rücklage antasten müssen. Zu teuer ist der Kredit ebenfalls, wenn Sie nicht sicher sagen können, aus welchem laufenden Einkommen Sie jede Rate bezahlen.
Behalten Sie außerdem alle Zahlungspläne an einem Ort. Eine Tabelle mit Anbieter, offenem Betrag, Fälligkeit, Rate und Gebühren macht sichtbar, ob sich mehrere kleine Verpflichtungen überschneiden. Kündigen oder sperren Sie keine Zahlungen eigenmächtig, wenn dadurch weitere Kosten entstehen könnten. Bei Zahlungsproblemen sollten Sie den Anbieter frühzeitig kontaktieren und eine anerkannte Schuldnerberatung einschalten.
Woran Sie eine beginnende Überschuldung erkennen
Frühe Warnzeichen sind ein wiederholt überzogenes Girokonto, unbezahlte Rechnungen, Mahnungen und neue Ratenzahlungen für alte Schulden. Auch wenn am Monatsende kein Geld für notwendige Ausgaben bleibt, müssen Sie handeln.
Besonders kritisch wird die Lage, wenn Sie mehrere Kreditanfragen gleichzeitig stellen, fällige Raten mit einem neuen Kredit ausgleichen oder Einkäufe nur noch tätigen können, wenn die Zahlung verschoben wird. Dann sollten Sie keine weiteren Kreditverträge abschließen, sondern zuerst eine vollständige Liste aller Forderungen erstellen.
Eine Schuldnerberatung hilft Ihnen, Unterlagen zu prüfen und mit Gläubigern zu sprechen; warten Sie damit nicht bis zur letzten Mahnung. Bei fehlerhaften Bonitätsdaten können Sie eine Auskunft anfordern und falsche Einträge berichtigen lassen. Die Korrektur eines falschen Datensatzes ist etwas anderes als die pauschale Löschung berechtigter Informationen.
Kernaussagen
- Prüfen Sie die Gesamtrate: Mehrere Kleinkredite, spätere Zahlungen und Dispositionsschulden müssen gemeinsam in die Haushaltsrechnung einfließen.
- Vergleichen Sie die Gesamtkosten: Eine niedrige Monatsrate sagt wenig aus, wenn die Laufzeit lang ist oder Gebühren bei Zahlungsverzug entstehen.
- Fordern Sie nachvollziehbare Kreditentscheidungen: Verbraucherschützer verlangen genauere Prüfungen der Rückzahlungsfähigkeit und verständliche Gründe für Kreditentscheidungen.
- Reagieren Sie bei ersten Mahnungen: Stoppen Sie neue Kreditkäufe, ordnen Sie alle Forderungen und holen Sie frühzeitig Schuldnerberatung hinzu.
- Behalten Sie die Reform im Blick: Die neuen Regeln sollen unter anderem „Buy now, pay later“ und Dispokredite stärker erfassen; die konkrete Wirkung hängt von der endgültigen Umsetzung ab.
FAQ
Ist jeder Ratenkredit gefährlich?
Nein. Ein Ratenkredit bleibt kalkulierbar, wenn die Rate dauerhaft aus dem laufenden Einkommen bezahlt werden kann und die Gesamtkosten bekannt sind. Das Risiko steigt, wenn mehrere kleine Kredite gleichzeitig laufen oder die Rückzahlung von neuen Schulden abhängt.
Warum kritisieren Verbraucherschützer „Buy now, pay later“?
Die Zahlung wird beim Kauf aufgeschoben oder auf mehrere Termine verteilt. Dadurch fällt die finanzielle Belastung im Moment der Bestellung weniger auf. Mehrere parallele Zahlungen, Gebühren und Verzugsfolgen können daraus schnell eine schwer überschaubare Schuldensumme machen.
Wie berechne ich, ob ich mir eine Rate leisten kann?
Addieren Sie alle festen monatlichen Ausgaben und bestehenden Raten. Ziehen Sie diesen Betrag von Ihrem sicheren monatlichen Einkommen ab und berücksichtigen Sie zusätzlich Rücklagen für unregelmäßige Kosten. Die neue Rate sollte nicht nur rechnerisch, sondern auch ohne Dispo und ohne das Verschieben anderer Rechnungen finanzierbar sein.
Was passiert, wenn ich eine Rate nicht bezahlen kann?
Warten Sie nicht auf weitere Mahnungen. Prüfen Sie die Forderung, kontaktieren Sie den Kreditgeber und lassen Sie sich von einer Schuldnerberatung unterstützen. Neue Kredite zur Bezahlung alter Raten verschärfen die Situation häufig.
Wird eine Kreditwürdigkeit künftig bei jedem Kleinkredit geprüft?
Die Reform soll die Prüfung auf weitere Kreditformen und bestimmte kleine oder zinsfreie Kredite ausweiten. Welche Beträge und Vertragsmodelle genau erfasst werden, richtet sich nach der endgültigen gesetzlichen Regelung und ihrer Anwendung ab November 2026.