
Wer eine Immobilie finanzieren oder einen größeren Ratenkredit aufnehmen möchte, fragt sich oft: Reicht ein Onlinevergleich, oder hilft ein persönliches Gespräch mit einem Kreditvermittler weiter? Bei einer Baufinanzierung lohnt sich Beratung vor Ort besonders, wenn Einkommen, Eigenkapital, Fördermittel oder die Immobilie selbst Fragen aufwerfen. Bei einem einfachen Ratenkredit ist der Zusatznutzen geringer, sofern die Kreditsumme, Laufzeit und Rückzahlung bereits klar feststehen.
Ein Kreditvermittler prüft die Kundendaten und holt bei mehreren Banken passende Angebote ein. Dr. Klein arbeitet nach Angaben von Finanztip mit einem Netzwerk von rund 250 Bankpartnern und verfügt über mehr als 200 Standorte in Deutschland.
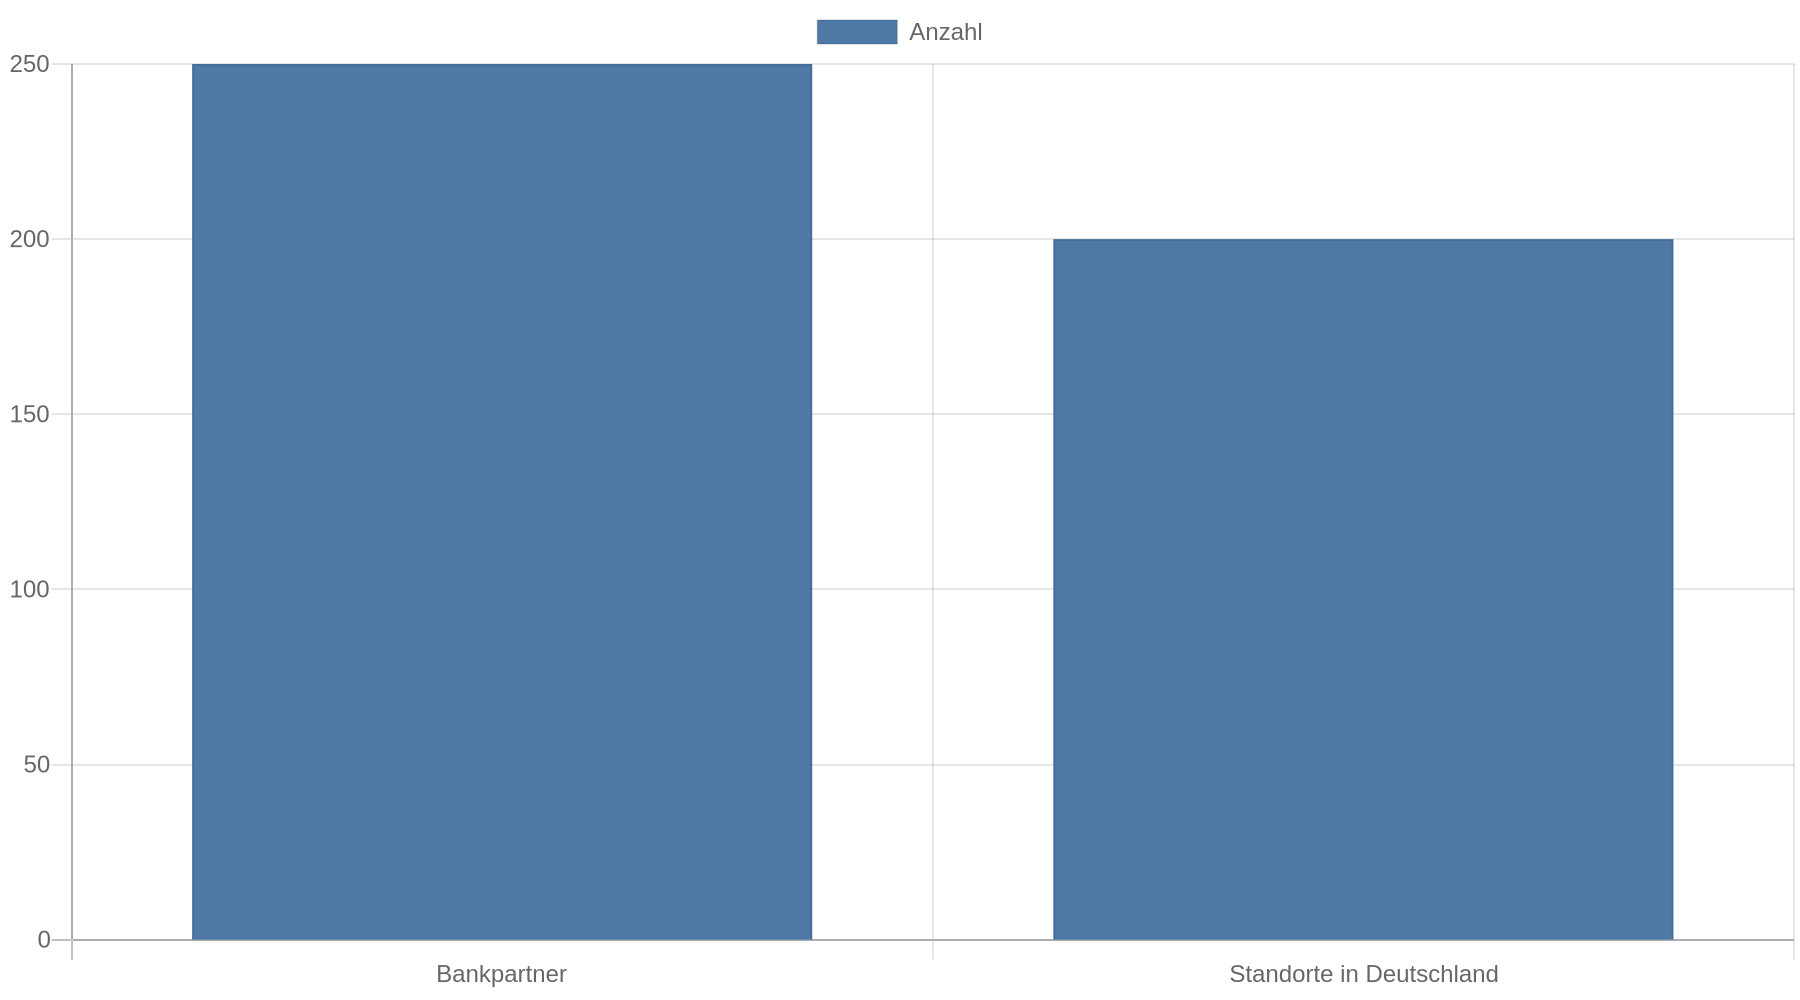 Die tatsächliche Auswahl hängt trotzdem vom Einzelfall ab: Banken bewerten Einkommen, Beschäftigung, Eigenkapital, Sicherheiten und bestehende Verpflichtungen unterschiedlich.
„Vor Ort“ bedeutet ein persönliches Gespräch mit einem Berater in einer Niederlassung oder an einem vereinbarten Ort. Der Termin ersetzt den Angebotsvergleich nicht. Er hilft, die Finanzierung realistisch zu planen, Unterlagen richtig einzuordnen und offene Fragen direkt zu klären.
Wann persönliche Beratung einen echten Vorteil bringt
Ein Termin lohnt sich vor allem bei einer Finanzierung mit mehreren Bausteinen. Dazu gehören etwa eine renovierungsbedürftige Immobilie, eine Kombination aus Eigenkapital und Förderdarlehen oder Einkommen aus Selbstständigkeit. Auch befristete Arbeitsverträge, variable Gehaltsbestandteile und mehrere bestehende Kredite erschweren den Vergleich über ein einfaches Onlineformular.
Bei einer Baufinanzierung geht es zudem um mehr als den Zinssatz. Tilgung, mögliche Sondertilgungen, die Dauer der Zinsbindung und die Anschlussfinanzierung bestimmen die monatliche Belastung und das Risiko über viele Jahre. Ein Berater sollte diese Punkte anhand des Haushaltsbudgets erklären und nicht nur die niedrigste Rate hervorheben.
Ein konkretes Beispiel: Ein Paar verfügt über Eigenkapital, benötigt aber zusätzlich Geld für Modernisierung und Kaufnebenkosten. Im Gespräch lässt sich klären, welche Kosten in die Finanzierung gehören, welche Reserve bleiben sollte und ob die gewünschte Monatsrate auch bei steigenden Lebenshaltungskosten tragbar bleibt. Die Entscheidung fällt danach anhand schriftlicher Angebote und der Gesamtkosten.
Bei einem Ratenkredit ist der Fall einfacher. Wer beispielsweise eine feste Summe für ein Auto oder eine größere Anschaffung benötigt, ein regelmäßiges Einkommen hat und die Laufzeit vergleichen kann, findet Angebote häufig auch online. Persönliche Beratung wird wertvoller, wenn mehrere Kredite abgelöst werden sollen, die Haushaltsrechnung knapp ist oder die gewünschte Finanzierung mit einer bestehenden Baufinanzierung zusammenhängt.
Was Dr. Klein als Vermittler leisten kann
Nach den Angaben von Finanztip verfügt Dr. Klein über eine lange Marktpräsenz, mehr als 200 Standorte und ein Netzwerk von ungefähr 250 Bankpartnern. Dieses Netzwerk spart Aufwand, weil der Kunde nicht jede Bank einzeln ansprechen muss. Besonders bei Immobilienkrediten kann die Erfahrung mit unterschiedlichen Kreditgebern hilfreich sein.
Viele Partner bedeuten nicht automatisch ein günstigeres Angebot. Banken können eigene Kunden unterschiedlich behandeln, regionale Institute können besondere Konditionen anbieten und die Bewertung eines konkreten Falls kann sich von Bank zu Bank unterscheiden. Deshalb gehört die Hausbank in den Vergleich. Auch ein Angebot von Dr. Klein sollte gegen mindestens ein direktes Bankangebot geprüft werden.
Bei Ratenkrediten muss der Kunde vor dem Termin klären, welche Produkte der konkrete Berater tatsächlich vermittelt. Die verfügbaren Quellen belegen vor allem Dr. Kleins Tätigkeit im Bereich Baufinanzierung. Aussagen über eine bestimmte Anzahl von Ratenkreditpartnern, konkrete Zinssätze oder besondere Annahmekriterien lassen sich daraus nicht ableiten. Fragen Sie deshalb nach:
- dem effektiven Jahreszins und dem Gesamtbetrag,
- der festen oder variablen Monatsrate,
- den Kosten einer vorzeitigen Rückzahlung,
- einer möglichen Restschuldversicherung,
- der Vergütung des Vermittlers,
- den Banken, bei denen eine Anfrage gestellt wird.
Der effektive Jahreszins enthält neben dem Sollzins weitere Kreditkosten. Deshalb eignet er sich besser für den Vergleich als der beworbene Sollzins allein. Lassen Sie sich außerdem schriftlich bestätigen, ob eine konkrete Kreditanfrage oder zunächst nur eine Konditionsanfrage erfolgt. Beide Begriffe haben für die Auskunft bei der SCHUFA unterschiedliche Bedeutung. Bei Unklarheiten sollte der Berater den Unterschied verständlich erklären.
Vor Ort, per Video oder online: Welche Form passt?
Die Beratungsform sollte zur Schwierigkeit der Finanzierung passen. Bei einer geradlinigen Anfrage mit festem Einkommen und wenigen Unterlagen reicht ein Online- oder Telefontermin oft aus. Bei einer Baufinanzierung mit mehreren Beteiligten, einer schwierigen Immobilie oder Zeitdruck durch einen Kaufvertrag bringt ein persönliches Gespräch mehr Raum für Rückfragen.
Ein Vor-Ort-Termin hat praktische Vorteile: Sie können die Unterlagen gemeinsam durchgehen, Zahlen direkt korrigieren und fehlende Angaben schneller erkennen. Wenn der Kunde Finanzbegriffe oder Vertragsklauseln nicht sicher einordnen kann, erleichtert der persönliche Kontakt die Kommunikation.
Ein Termin in einer Filiale sagt allein nichts über die Qualität der Beratung aus. Entscheidend sind die Vollständigkeit der Unterlagen, die Nachvollziehbarkeit der Rechnung und die Erreichbarkeit nach dem Gespräch. Ein Video- oder Telefontermin kann dieselbe fachliche Qualität bieten, wenn der Berater die Unterlagen strukturiert prüft und Fragen schriftlich beantwortet.
Für Dr. Klein ist aus den vorliegenden Informationen keine belastbare allgemeine Aussage darüber ableitbar, dass jeder Standort persönliche Termine anbietet oder dass Vor-Ort-Beratung grundsätzlich besser ist. Fragen Sie bei der Terminvereinbarung nach dem konkreten Standort, der Beratungsform und dem weiteren Ablauf.
Kosten, Vergütung und mögliche Interessenkonflikte
Vor dem ersten Gespräch sollten Sie klären, wie der Vermittler bezahlt wird. Bei vielen Kreditvermittlungen erfolgt die Vergütung über eine Provision der Bank. Für den Kunden ist deshalb wichtig zu wissen, ob zusätzliche Kosten entstehen und ob der Berater nur aus einem bestimmten Banknetzwerk auswählt.
Eine kostenlose Beratung führt nicht automatisch zum günstigsten Angebot. Vergleichen Sie deshalb den effektiven Jahreszins, den Gesamtbetrag und die Vertragsbedingungen. Bei einer Baufinanzierung gehören auch Bereitstellungszinsen, Sondertilgungsrechte, Tilgungssatzwechsel und die Bedingungen für eine Anschlussfinanzierung in die Prüfung, soweit sie im Angebot enthalten sind.
Seien Sie vorsichtig bei Gebühren, die auch ohne erfolgreiche Finanzierung anfallen. Lassen Sie sich vor einer Unterschrift erklären, wann eine Zahlung fällig wird und welche Leistung sie abdeckt. Überweisen Sie kein Geld für eine angeblich sichere Kreditentscheidung oder eine garantierte Auszahlung. Eine seriöse Beratung kann die Erfolgsaussichten einschätzen, aber keine Bankentscheidung ersetzen.
Warum ein zweiter Vergleich bei der Baufinanzierung nötig bleibt
Erfahrungsberichte zu Dr. Klein fallen gemischt aus. Auf der von Finanztip zusammengefassten Bewertungsseite lobten Kunden unter anderem Fachwissen, Geduld und engagierte Begleitung. Andere berichteten von fehlender Rückmeldung, Fehlern bei der Übertragung von Daten oder besseren Konditionen bei einer regionalen Bank. Einzelne Bewertungen zeigen nicht die allgemeine Servicequalität. Sie weisen aber auf Punkte hin, die Kunden vor einer Entscheidung prüfen sollten.
Dazu gehören die Erreichbarkeit des Beraters, die Kontrolle der übermittelten Daten und die Frage, wer bei Verzögerungen den nächsten Schritt übernimmt. Eine falsche Angabe in einem Kreditantrag kann die Bearbeitung verzögern. Prüfen Sie deshalb jede Selbstauskunft, jede Objektangabe und jede Zusammenfassung vor der Weitergabe an eine Bank.
Die Bearbeitungszeit lässt sich nicht allgemein vorhersagen. Ein von Handelsblatt berichteter Vergleich auf Grundlage einer Untersuchung von Stiftung Warentest zeigte unterschiedliche Bearbeitungszeiten bei Kreditvermittlern und verschiedenen Kreditgebern. Wer einen Kaufvertrag unterschreiben will, sollte daher früh nach dem voraussichtlichen Ablauf fragen und Fristen im Kaufvertrag nicht allein auf mündliche Zusagen stützen.
Die sinnvollste Vergleichsstruktur sieht so aus:
| Prüfschritt | Was Sie vergleichen sollten | Warum es zählt |
|---|---|---|
| Hausbank | Zinssatz, Laufzeit, Flexibilität | Die Hausbank kann für bestehende Kunden oder regionale Immobilien eigene Bedingungen anbieten. |
| Vermittler | Zahl der angefragten Banken, Auswahl, Erreichbarkeit | Ein größerer Vergleich spart Aufwand, garantiert aber keinen besseren Preis. |
| Direktangebot | Effektiver Jahreszins und Gesamtbetrag | Das Angebot zeigt, ob der Vermittlervorschlag tatsächlich konkurrenzfähig ist. |
| Vertrag | Sondertilgung, Rate, Fristen und Gebühren | Diese Punkte bestimmen die Kosten und die Beweglichkeit während der Laufzeit. |
So bereiten Sie den Termin vor
Die Beratung wird konkreter, wenn die wichtigsten Zahlen bereits geordnet sind. Für eine Baufinanzierung gehören dazu Einkommensnachweise, Kontoauszüge nach Anforderung, Angaben zu bestehenden Darlehen, Eigenkapital und der Kaufpreis. Bei der Immobilie werden unter anderem Exposé, Grundriss, Wohnflächenangaben und Informationen zu Modernisierungen benötigt. Welche Unterlagen tatsächlich erforderlich sind, hängt vom Kreditgeber und vom Objekt ab.
Für einen Ratenkredit genügt häufig eine kürzere Übersicht. Dazu gehören die gewünschte Kreditsumme und der Verwendungszweck sowie Ihr Nettoeinkommen, feste monatliche Ausgaben und laufende Kreditverträge. Rechnen Sie vor dem Termin aus, welcher Betrag nach Miete, Nebenkosten, Versicherungen und Rücklagen dauerhaft für die Rate übrig bleibt. Eine Bank kann einen Kredit bewilligen, obwohl die Rate im Alltag zu wenig finanziellen Spielraum lässt.
Nehmen Sie zum Gespräch drei eigene Grenzen mit:
- die höchstens tragbare Monatsrate,
- die gewünschte maximale Laufzeit,
- die notwendige finanzielle Reserve, die nach Auszahlung des Kredits bleiben muss.
Bitten Sie den Berater anschließend um mindestens eine schriftliche Variante mit niedrigerer Rate und eine Variante mit kürzerer Laufzeit. So wird sichtbar, welchen Preis die gewünschte Flexibilität hat.
Vorsicht bei kleinen Krediten und schnellen Versprechen
Für einen kurzfristigen Engpass wirken kleine Sofortkredite attraktiv. Die Verbraucherzentrale warnt jedoch vor sogenannten Minikrediten bis 199 Euro, wenn hohe Gebühren und Zinsen den Rückzahlungsbetrag stark erhöhen. Eine schnelle Zusage löst das Haushaltsproblem dann nur für kurze Zeit und vergrößert die finanzielle Belastung.
Wer einen kleinen Betrag benötigt, sollte zuerst prüfen, ob eine Verschiebung der Ausgabe, eine Ratenvereinbarung mit dem Zahlungsempfänger oder ein normaler Ratenkredit mit transparentem Gesamtbetrag möglich ist. Mehrere Kreditanfragen in kurzer Folge verschlechtern zudem die Übersicht über die eigene Verschuldung. Lassen Sie sich alle Kosten vor Abschluss in Euro ausweisen und unterschreiben Sie nichts, was die Rückzahlung nicht klar erkennen lässt.
Wann sich der Gang zum Vermittler lohnt
Ein Vor-Ort-Termin bei Dr. Klein oder einem anderen Vermittler ist besonders sinnvoll, wenn die Baufinanzierung Fragen aufwirft, mehrere Banken infrage kommen oder Sie die Folgen von Rate, Tilgung und Laufzeit nicht sicher einschätzen können. Auch bei Selbstständigkeit, mehreren Einkommen, bestehenden Darlehen oder einer sanierungsbedürftigen Immobilie rechtfertigt die persönliche Prüfung häufig den zusätzlichen Aufwand.
Weniger überzeugend ist der Termin, wenn lediglich ein kleiner, klar definierter Ratenkredit gesucht wird und Sie Angebote selbst anhand von effektivem Jahreszins und Gesamtbetrag vergleichen können. Dann reicht oft ein digitaler Vergleich mit einem anschließenden direkten Blick auf die Vertragsbedingungen.
Die Entscheidung sollte am Ende nicht davon abhängen, ob eine Filiale besonders nah liegt. Prüfen Sie, ob der Berater Ihre Angaben korrekt erfasst, mehrere passende Angebote vorlegt, Kosten offenlegt und auch nach der ersten Anfrage erreichbar bleibt. Bleibt eine dieser Fragen offen, holen Sie ein zweites Angebot bei der Hausbank oder einem anderen Kreditgeber ein.
Kernaussagen
- Vergleichen Sie immer doppelt: Vergleichen Sie ein Vermittlerangebot mit dem Angebot der Hausbank und mindestens einem direkten Bankangebot.
- Nutzen Sie Vor-Ort-Beratung bei komplexen Fällen: Besonders bei Baufinanzierungen mit Eigenkapital, Modernisierung, mehreren Darlehensnehmern oder unregelmäßigem Einkommen bringt das Gespräch zusätzlichen Nutzen.
- Prüfen Sie die Vertragskosten: Entscheidend sind effektiver Jahreszins, Gesamtbetrag, Sondertilgung, Laufzeit und mögliche Zusatzversicherungen.
- Kontrollieren Sie übermittelte Daten: Fehler im Antrag können die Bearbeitung verzögern und die Finanzierung gefährden.
- Meiden Sie schnelle Versprechen: Kein Vermittler kann unabhängig von Bonität und Unterlagen eine Bankentscheidung oder Auszahlung sicher zusagen.
FAQ
Ist Dr. Klein eine Bank?
Nein. Dr. Klein tritt als Finanzproduktvermittler auf und vermittelt Finanzierungen an Bankpartner. Die Kreditentscheidung trifft die jeweilige Bank nach ihren eigenen Kriterien.
Ist eine Baufinanzierung über einen Vermittler günstiger?
Das lässt sich nicht pauschal sagen. Ein Vermittler kann mehrere Angebote bündeln, aber die Hausbank oder eine regionale Bank kann im Einzelfall bessere Konditionen bieten. Vergleichen Sie deshalb immer den effektiven Jahreszins, den Gesamtbetrag und die Vertragsrechte.
Bietet Dr. Klein Ratenkredite mit Beratung vor Ort an?
Die verfügbaren Informationen belegen vor allem die Vermittlung von Baufinanzierungen. Ob an einem bestimmten Standort eine persönliche Beratung für Ratenkredite stattfindet und welche Banken einbezogen werden, sollten Sie direkt vor der Terminvereinbarung klären.
Wie schnell bekomme ich eine Zusage für eine Baufinanzierung?
Eine einheitliche Bearbeitungszeit gibt es nicht. Sie hängt unter anderem von der Vollständigkeit der Unterlagen, der Immobilie und dem ausgewählten Kreditgeber ab. Planen Sie deshalb Zeit für Nachfragen und Korrekturen ein und verlassen Sie sich bei einem Kaufvertrag nicht auf eine unverbindliche mündliche Einschätzung.
Muss ich für die Beratung bezahlen?
Das hängt vom konkreten Vermittlungsmodell und Vertrag ab. Fragen Sie vor dem Termin, ob eine Vergütung anfällt, wann sie fällig wird und ob sie auch ohne erfolgreichen Kreditabschluss gezahlt werden muss. Lassen Sie sich diese Bedingungen schriftlich geben.
Was mache ich, wenn ein Vermittler nicht mehr antwortet?
Dokumentieren Sie offene Fragen und setzen Sie eine angemessene Frist für die Rückmeldung. Parallel können Sie die Unterlagen bei der Hausbank oder einem anderen Kreditgeber einreichen, sofern dadurch keine unnötigen Kreditanfragen entstehen. Bei einer laufenden Finanzierung sollten Sie außerdem prüfen, ob bereits eine verbindliche Frist gegenüber dem Verkäufer oder einer Bank besteht.