
Wer in Deutschland einen Kredit aufnehmen, umschulden oder eine Baufinanzierung prüfen möchte, braucht einen realistischen Haushaltsplan und Vergleichswerte über die Monatsrate hinaus. Rechner liefern eine erste Einschätzung. Vorlagen halten Einnahmen, Ausgaben, bestehende Schulden und Fragen für die Beratung fest. Eine Kreditzentrale oder ein Verbraucherportal kann diese Unterlagen bündeln. Die eigene finanzielle Belastbarkeit müssen Sie trotzdem selbst prüfen.
Der wichtigste Vergleichswert ist der effektive Jahreszins. Er berücksichtigt neben dem Sollzins weitere bekannte Kreditkosten und macht Angebote besser vergleichbar. Eine niedrige Monatsrate sagt wenig aus, wenn die Laufzeit lang ist oder am Ende eine hohe Restschuld bleibt.
Für die Vorbereitung einer Kreditberatung in Deutschland helfen ein Haushaltsplan, ein Kreditrechner, eine Vergleichstabelle für Angebote sowie eine Fragen- und Unterlagenliste. Bei Zahlungsschwierigkeiten brauchen Sie zusätzlich eine Notfallübersicht.
Der Haushaltsplan legt die tragbare Rate fest
Beginnen Sie mit dem monatlichen Haushaltsüberschuss. Ziehen Sie alle laufenden Ausgaben von den regelmäßigen Einnahmen ab. Rechnen Sie unregelmäßige Kosten wie Versicherungen, Reparaturen, Kleidung, Urlaub und Nachzahlungen auf einen Monatsbetrag um. Der verbleibende Betrag ist die Grundlage für eine mögliche Kreditrate.
Ein kostenloser Haushaltsplan zur Schuldenprävention bietet dafür eine praktische Vorlage. Tragen Sie zuerst die tatsächlichen Beträge aus Kontoauszügen und Abrechnungen ein. Setzen Sie die Ausgaben nicht zu niedrig an, um eine höhere Kreditsumme zu rechtfertigen.
Eine einfache Struktur sieht so aus:
| Bereich | Monatlicher Betrag |
|---|---|
| Nettoeinkommen aller Haushaltsmitglieder | ___ Euro |
| Kindergeld und sonstige regelmäßige Einnahmen | ___ Euro |
| Miete oder bestehende Immobilienrate | ___ Euro |
| Energie, Internet und Telefon | ___ Euro |
| Lebensmittel und Haushalt | ___ Euro |
| Versicherungen und Vorsorge | ___ Euro |
| Mobilität | ___ Euro |
| Unterhalt und regelmäßige Verpflichtungen | ___ Euro |
| Bestehende Kredit- und Ratenzahlungen | ___ Euro |
| Rücklagen für unregelmäßige Ausgaben | ___ Euro |
| Verfügbarer Betrag vor neuer Rate | ___ Euro |
Die neue Rate muss auch bei schwankenden Einnahmen tragbar sein. Bei befristeter Beschäftigung, Selbstständigkeit oder stark wechselnden Provisionen sollten Sie mit dem niedrigeren verlässlich verfügbaren Einkommen rechnen. Prüfen Sie, welche Notfallrücklage nach der Zahlung der Rate übrig bleibt.
Bei einer Immobilienfinanzierung empfiehlt die Verbraucherzentrale zur Berechnung der tragbaren Rate, Einnahmen und Ausgaben systematisch gegenüberzustellen. Ihre Übersicht sollte zusätzlich Kaufnebenkosten, Instandhaltung und mögliche Veränderungen im Haushalt enthalten.
Kreditrechner zeigen Szenarien, keine Zusage
Ein Kreditrechner zeigt, wie sich die Monatsrate bei einer anderen Kreditsumme, Laufzeit oder einem anderen Zinssatz verändert. Der Kreditrechner der Deutschen Bank lässt Kreditsumme und Laufzeit anpassen und zeigt dazu eine monatliche Rate. Die dort genannten Beispielrechnungen beruhen auf einem angenommenen effektiven Jahreszins von 3,25 Prozent.
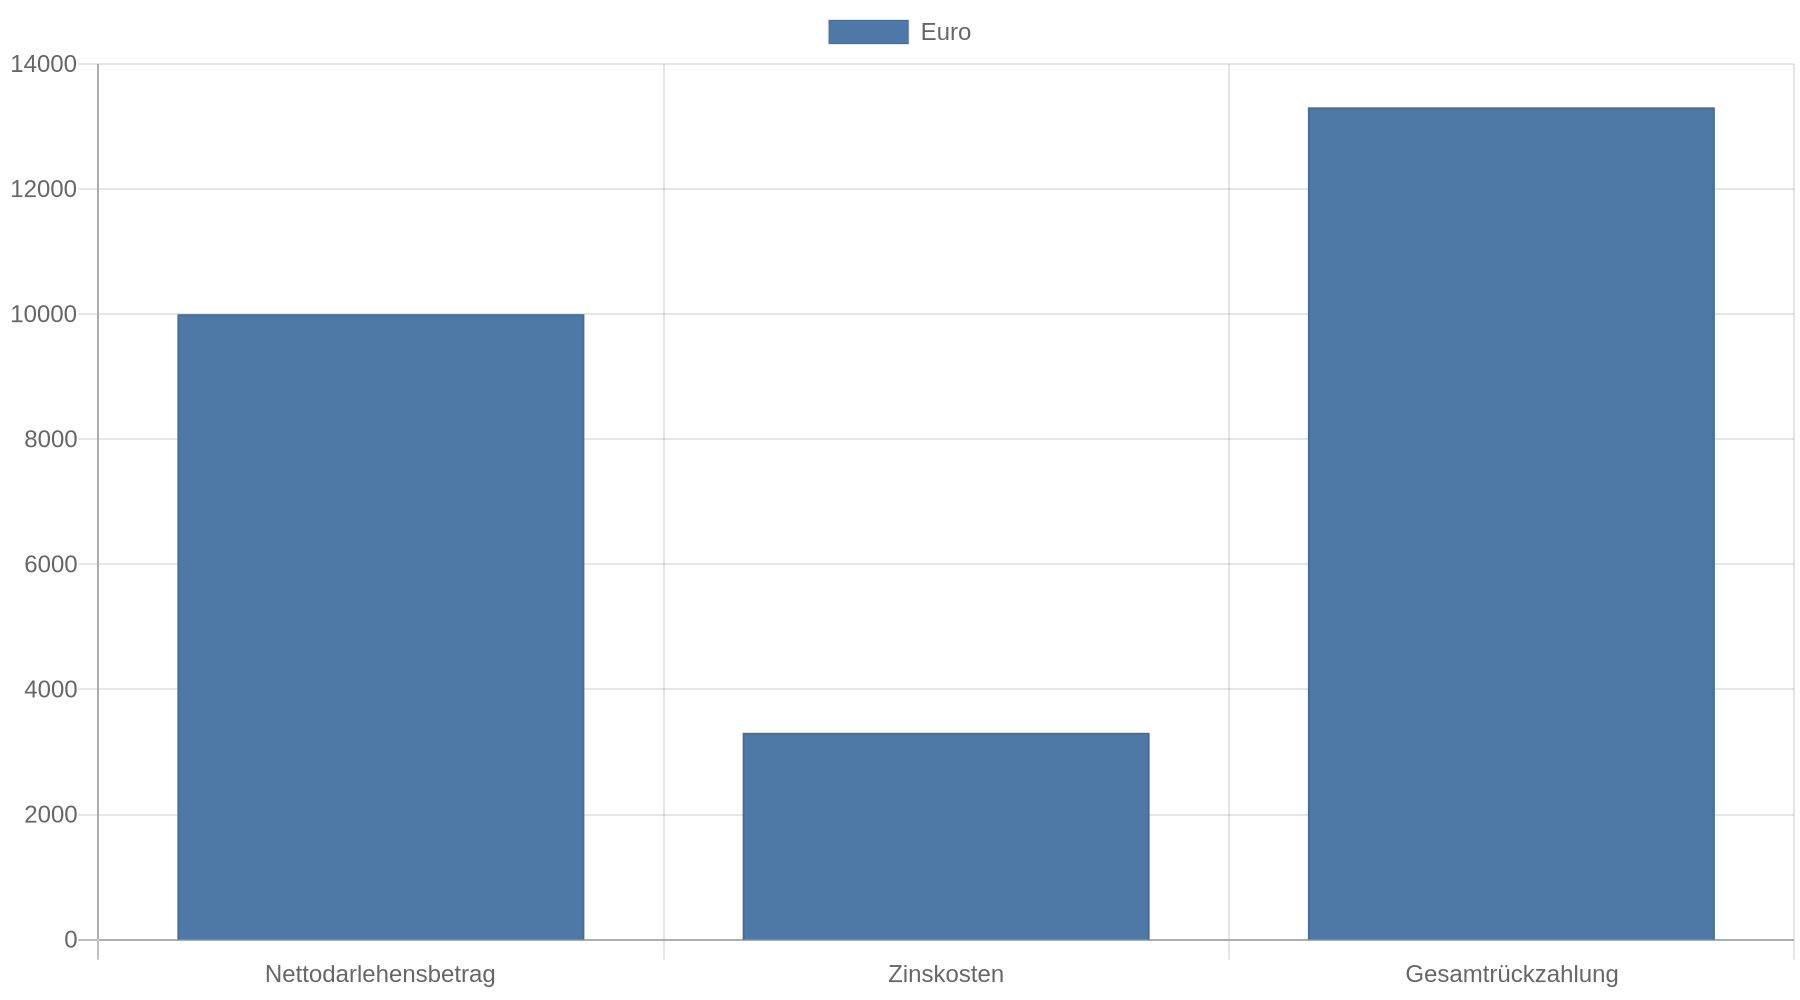
Übertragen Sie das Ergebnis nicht ungeprüft auf Ihre persönliche Situation. Ein Rechner verwendet Ihre Eingaben und bestimmte Annahmen. Die tatsächlichen Konditionen hängen unter anderem von Einkommen, Beschäftigung, Kredithöhe, Laufzeit und Bonitätsprüfung ab. Der angezeigte Betrag dient daher nur zur Vorbereitung.
Vergleichen Sie mindestens diese drei Szenarien:
| Szenario | Kreditsumme | Laufzeit | Monatsrate | Gesamtrückzahlung |
|---|---|---|---|---|
| kurze Laufzeit | ___ Euro | ___ Monate | ___ Euro | ___ Euro |
| mittlere Laufzeit | ___ Euro | ___ Monate | ___ Euro | ___ Euro |
| niedrigere Rate | ___ Euro | ___ Monate | ___ Euro | ___ Euro |
Tragen Sie die Ergebnisse anschließend in den Haushaltsplan ein. Die niedrigste Monatsrate ist nicht automatisch die beste Variante. Eine längere Laufzeit senkt die monatliche Belastung, erhöht bei gleichem Zinssatz aber die Zinskosten und bindet Ihr Einkommen länger.
Baufinanzierung braucht weitere Kennzahlen
Bei einem Baukredit reicht die Monatsrate selten aus. Vergleichen Sie auch den effektiven Jahreszins, die Gesamtlaufzeit, mögliche Sondertilgungen und die Restschuld am Ende der Zinsbindung. Die Baukredit- und Tilgungsrechner von Stiftung Warentest berücksichtigen diese Größen beim Vergleich von Finanzierungen.
Die Restschuld bezeichnet den Betrag, der nach Ablauf der vereinbarten Zinsbindung noch offen ist. Dafür brauchen Sie eine Anschlussfinanzierung oder ausreichende eigene Mittel. Prüfen Sie deshalb vor einer Entscheidung, wie hoch die Restschuld in den jeweiligen Szenarien ausfällt und welche Sondertilgung vertraglich möglich ist.
Bei Baufinanzierungen lohnt der Vergleich mehrerer Angebote. Stiftung Warentest empfiehlt, Angebote von mindestens drei Anbietern einzuholen. In einem dort beschriebenen Modellfall lag der Unterschied zwischen dem günstigsten und dem teuersten Angebot bei mehr als einem Prozentpunkt; die Zinsersparnis des günstigeren Angebots betrug bis zum Ende der Zinsbindung 38.726 Euro.
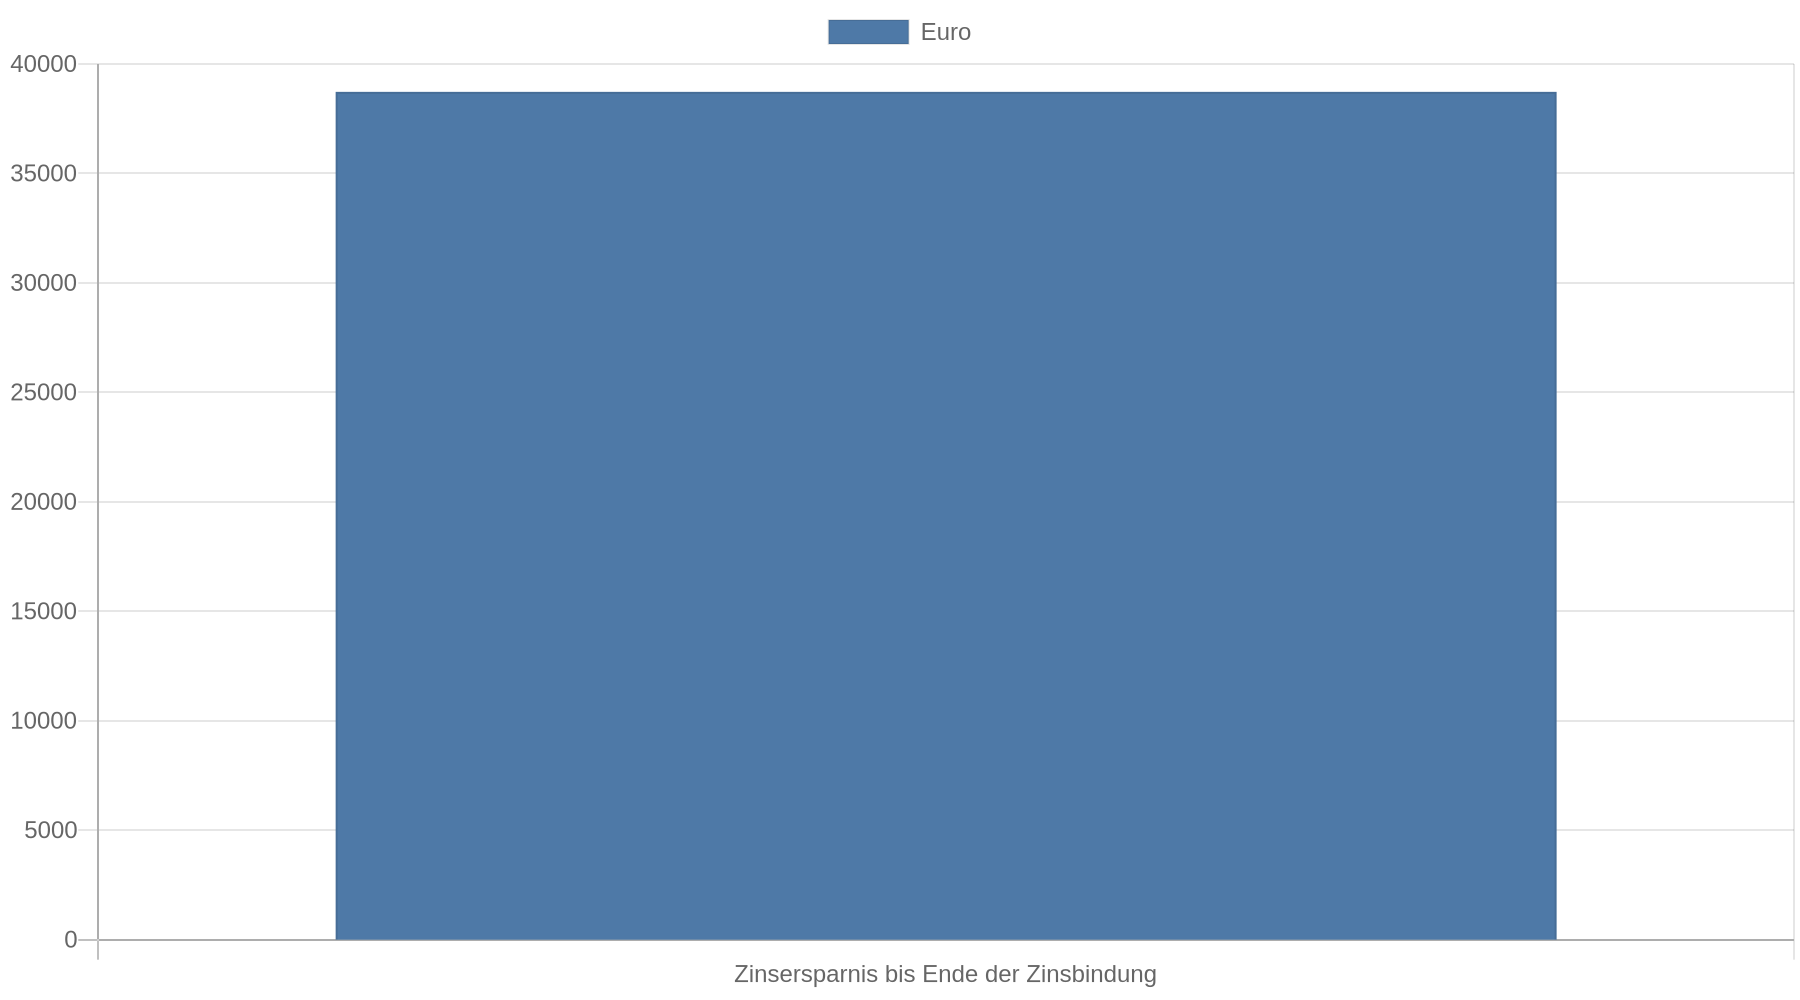 Das Ergebnis eines Modellfalls lässt sich nicht auf jedes Vorhaben übertragen, zeigt aber die Größenordnung möglicher Unterschiede.
Angebote mit einer Vergleichstabelle prüfen
Speichern Sie jedes Angebot als PDF oder Ausdruck und übertragen Sie die Angaben in eine eigene Tabelle. Vergleichen Sie Angebote mit derselben Kreditsumme und möglichst derselben Laufzeit. Prüfen Sie den effektiven Jahreszins, die Gesamtrückzahlung und die Bedingungen für Sondertilgungen.
Eine brauchbare Vergleichsvorlage enthält mindestens:
| Merkmal | Angebot A | Angebot B | Angebot C |
|---|---|---|---|
| Kreditsumme | ___ Euro | ___ Euro | ___ Euro |
| Effektiver Jahreszins | ___ % | ___ % | ___ % |
| Monatsrate | ___ Euro | ___ Euro | ___ Euro |
| Laufzeit | ___ Monate | ___ Monate | ___ Monate |
| Gesamtrückzahlung | ___ Euro | ___ Euro | ___ Euro |
| Sondertilgung | ___ | ___ | ___ |
| Kosten bei vorzeitiger Ablösung | ___ | ___ | ___ |
| Auszahlungsbedingungen | ___ | ___ | ___ |
| Restschuld bei Baufinanzierung | ___ Euro | ___ Euro | ___ Euro |
Übernehmen Sie die Angaben aus dem konkreten Angebot, nicht aus einer Werbeanzeige. Prüfen Sie, ob die Rate dauerhaft feststeht oder sich später ändern kann. Bei Immobilienkrediten gehören Zinsbindung, Tilgungssatz und Anschlussfinanzierung in denselben Vergleich.
Der monatliche Bauzinsvergleich von Stiftung Warentest stellt Zinsen von mehr als 60 Anbietern gegenüber. Ein solcher Marktvergleich ersetzt keine individuelle Zusage. Er hilft jedoch dabei, ein vorgelegtes Angebot einzuordnen und auffällige Abweichungen zu erkennen.
Unterlagen für die Kreditberatung vorbereiten
Eine Beratung wird konkreter, wenn Sie alle Zahlen belegen können. Ordnen Sie die Unterlagen nach Einnahmen, Ausgaben, Vermögen und Schulden. Schwärzen Sie nicht benötigte Daten, bevor Sie Dokumente an ein unbekanntes Portal hochladen. Übermitteln Sie sensible Unterlagen nur über einen nachweislich sicheren Kanal.
Für einen ersten Termin gehören typischerweise folgende Angaben in die persönliche Mappe:
- Nachweise über regelmäßige Einnahmen
- Übersicht der monatlichen Fixkosten und variablen Ausgaben
- aktuelle Kreditverträge mit Angaben zu Restschuld und Rate
- Angaben zu Dispositionskredit, Kreditkarten und Ratenkäufen
- Mietvertrag oder Unterlagen zur bestehenden Immobilie
- Nachweise über Eigenkapital und Rücklagen
- Ziel des neuen Kredits und gewünschte Kreditsumme
- eigene Vergleichstabelle mit offenen Fragen
Die Kreditwürdigkeit beschreibt, ob ein Kreditnehmer die vereinbarten Raten voraussichtlich zurückzahlen kann. Banken berücksichtigen dafür finanzielle Angaben und häufig auch Informationen zum Zahlungsverhalten. Der Verbraucherzentrale Bundesverband erläutert Kreditvergabe und Bonitätsbewertung sowie die damit verbundenen Risiken für Verbraucher.
Notieren Sie vor der Beratung auch, welche Angaben zu Ihrer Person geprüft wurden und welche Fragen offenbleiben. Eine unklare Auskunft zur Bonität sollte die Beratung klären, bevor mehrere Kreditanfragen gestellt werden.
Vorlagen für Fragen und Entscheidungen
Eine kurze Fragenliste sorgt dafür, dass die Beratung auch Gesamtkosten und Bedingungen abdeckt. Formulieren Sie jede Frage so, dass Sie die Antwort später mit dem Angebot vergleichen können:
- Wie hoch ist der effektive Jahreszins?
- Wie viel zahle ich insgesamt zurück?
- Welche zusätzlichen Kosten fallen neben der Rate an?
- Wie verändert sich die Gesamtsumme bei einer längeren Laufzeit?
- Sind Sondertilgungen kostenlos möglich?
- Was kostet eine vorzeitige Ablösung?
- Welche Rate bleibt auch bei einem niedrigeren Einkommen tragbar?
- Welche Restschuld bleibt bei einer Baufinanzierung am Ende der Zinsbindung?
- Welche Unterlagen werden gespeichert und wie lange?
- Welche Beschwerde- oder Schlichtungsstelle ist zuständig?
Halten Sie die Antworten schriftlich fest. Bitten Sie bei mündlichen Aussagen um eine Aufnahme in das Angebot oder den Vertrag. Entscheiden Sie erst, wenn Kreditsumme, Rate, Laufzeit, Gesamtkosten und Rückzahlungsbedingungen zusammenpassen.
Widerruf und Beschwerden richtig einordnen
Verbraucherdarlehen können in Deutschland grundsätzlich ein gesetzliches Widerrufsrecht haben. Nach § 495 Bürgerliches Gesetzbuch beträgt die Widerrufsfrist in vielen Fällen 14 Tage. Sie beginnt nur, wenn die erforderlichen Vertragsinformationen ordnungsgemäß erteilt wurden. Creditplus erläutert die gesetzlichen Grundlagen des Kreditwiderrufs und die Folgen fehlerhafter oder fehlender Informationen.
Ein Muster aus der Schweiz lässt sich nicht automatisch in Deutschland verwenden. Die Schweizer Vorlage zum Kreditwiderruf bezieht sich auf Schweizer Rechtsvorschriften und einen anderen Rechtsrahmen. Prüfen Sie deshalb den deutschen Vertrag, das anwendbare Recht und die Widerrufsbelehrung. Bei Unsicherheit hilft eine Verbraucherzentrale oder eine Rechtsberatung.
Bei einem Streit mit einer Bank sichern Sie zuerst den Vertrag, den Schriftverkehr, die relevanten Daten und Ihre konkrete Forderung. Eine Beschwerde bei der Bundesanstalt für Finanzdienstleistungsaufsicht, kurz BaFin, kann aufsichtsrechtliche Fragen klären. Die BaFin weist ausdrücklich darauf hin, dass sie keine individuellen Zahlungsansprüche durchsetzt. Für eine eigene Forderung kommen je nach Fall ein Ombudsmann, eine Verbraucherzentrale oder ein Gericht infrage.
Bei Zahlungsproblemen zuerst die laufenden Kosten sichern
Wenn eine Rate ausfällt oder absehbar nicht bezahlt werden kann, erstellen Sie sofort eine vollständige Liste aller offenen Zahlungen. Ordnen Sie die Ausgaben danach, wie wichtig sie für den Lebensunterhalt sind. Miete, Energie und Lebensmittel haben Vorrang vor nachrangigen Forderungen. Die Verbraucherzentrale empfiehlt bei finanziellen Engpässen, Gläubiger frühzeitig zu kontaktieren und die eigene Lage offen darzustellen.
Verwenden Sie dafür eine einfache Tabelle:
| Forderung | Betrag | Fälligkeit | Folge bei Nichtzahlung | Nächster Schritt |
|---|---|---|---|---|
| Miete | ___ Euro | ___ | Wohnungsverlust möglich | Vermieter kontaktieren |
| Energie | ___ Euro | ___ | Sperrandrohung möglich | Anbieter kontaktieren |
| Kreditrate | ___ Euro | ___ | Mahnkosten und weitere Folgen | Bank schriftlich ansprechen |
| Versicherung | ___ Euro | ___ | Leistungs- oder Vertragsrisiko | Vertrag prüfen |
| sonstige Rechnung | ___ Euro | ___ | Mahnung | Zahlungsplan anfragen |
Nehmen Sie keinen neuen Kredit auf, um laufende Grundkosten zu verdecken, ohne die Gesamtschulden zu prüfen. Eine Schuldnerberatung kann Einnahmen, Forderungen und mögliche Vereinbarungen gemeinsam mit Ihnen ordnen.
Kernaussagen
- Berechnen Sie zuerst den Haushaltsüberschuss: Die tragbare Rate ergibt sich aus tatsächlichen Einnahmen und Ausgaben einschließlich Rücklagen für unregelmäßige Kosten.
- Vergleichen Sie den effektiven Jahreszins und die Gesamtrückzahlung: Die niedrigste Monatsrate kann durch eine längere Laufzeit insgesamt teurer werden.
- Prüfen Sie Baufinanzierungen auf Restschuld und Anschlussrisiko: Vergleichen Sie dabei Zinsbindung, Tilgung und Sondertilgungen gemeinsam.
- Dokumentieren Sie jedes Angebot und jede Beratungsaussage: Eine Vergleichstabelle macht Kosten, Bedingungen und offene Punkte sichtbar.
- Reagieren Sie bei Zahlungsschwierigkeiten sofort: Sichern Sie Miete, Energie und Lebensmittel und sprechen Sie Gläubiger frühzeitig an.
FAQ
Welcher Rechner eignet sich für einen normalen Ratenkredit?
Für einen ersten Überblick eignet sich ein Kreditrechner, in dem Sie Kreditsumme und Laufzeit verändern. Die Beispielrechnung der Deutschen Bank zeigt die Monatsrate auf Basis eines angenommenen Zinssatzes. Prüfen Sie das Ergebnis anschließend mit dem effektiven Jahreszins und der Gesamtrückzahlung aus dem konkreten Angebot.
Wie viel Kredit kann ich mir leisten?
Das hängt von Ihrem verlässlich verfügbaren Haushaltsüberschuss ab. Ziehen Sie von den regelmäßigen Einnahmen sämtliche Lebenshaltungskosten, bestehenden Raten und Rücklagen ab. Bei einer Immobilienfinanzierung sollten außerdem Kaufnebenkosten, Instandhaltung und eine mögliche Anschlussfinanzierung berücksichtigt werden.
Warum ist der effektive Jahreszins wichtiger als die Monatsrate?
Der effektive Jahreszins erleichtert den Vergleich der Kreditkosten, weil er neben dem Sollzins weitere bekannte Kosten einbezieht. Die Monatsrate hängt zusätzlich stark von der Laufzeit ab. Zwei Kredite mit ähnlicher Rate können deshalb unterschiedlich teuer sein.
Wie viele Kreditangebote sollte ich vergleichen?
Bei einer Baufinanzierung empfiehlt Stiftung Warentest, Angebote von mindestens drei Anbietern einzuholen. Vergleichen Sie dabei dieselbe Kreditsumme, eine vergleichbare Laufzeit und dieselben Angaben zur Zinsbindung. Bei Ratenkrediten gilt ebenfalls: Erst mehrere konkrete Angebote zeigen, welche Gesamtkosten tatsächlich anfallen.
Kann ich die Schweizer Widerrufsvorlage in Deutschland verwenden?
Nein, die Vorlage bezieht sich auf Schweizer Recht und ist deshalb kein deutscher Musterbrief. Prüfen Sie den deutschen Kreditvertrag und die Widerrufsbelehrung. Bei Unsicherheit wenden Sie sich an eine Verbraucherzentrale oder eine geeignete Rechtsberatung.
Was mache ich, wenn ich eine Kreditrate nicht zahlen kann?
Erstellen Sie sofort eine Liste aller offenen Zahlungen und sichern Sie zuerst Miete, Energie und Lebensmittel. Informieren Sie die Bank frühzeitig und bitten Sie um eine schriftliche Prüfung möglicher Lösungen. Warten Sie nicht, bis weitere Mahnkosten entstehen.
Hilft eine Beschwerde bei der BaFin, mein Geld zurückzubekommen?
Die BaFin kann Beschwerden aufsichtsrechtlich prüfen, setzt aber keine individuellen Zahlungsansprüche durch. Für eine konkrete Forderung kommen je nach Fall ein Ombudsmann, eine Verbraucherzentrale oder ein Gericht infrage. Bewahren Sie Vertrag und gesamten Schriftverkehr auf.