
Wenn Sie in Deutschland einen Kredit aufnehmen möchten, klären Sie zuerst den Zweck, die tragbare Monatsrate und die Gesamtkosten. Ein Ratenkredit für eine Küche funktioniert anders als ein Dispositionskredit für wenige Tage oder eine Immobilienfinanzierung über mehrere Jahrzehnte. Entscheidend sind daher Laufzeit, Rückzahlungsplan, Sicherheiten und das Risiko steigender Kosten, nicht nur der beworbene Zinssatz.
Vergleichen Sie vor allem den effektiven Jahreszins. Er berücksichtigt neben dem Sollzins weitere vertragliche Kosten und macht Angebote besser vergleichbar. Der Sollzins zeigt nur den Zinsanteil. Für eine fundierte Entscheidung reicht er deshalb nicht aus, wie der ADAC zum effektiven Jahreszins erläutert.
Welche Kreditart passt zu welchem Zweck?
Wählen Sie die Kreditart nach der benötigten Summe und der Rückzahlungsdauer. Für einen kurzfristigen Engpass brauchen Sie eine andere Lösung als für eine geplante Anschaffung oder den Kauf einer Immobilie.
| Kreditart | Geeignet für | Worauf Sie achten sollten |
|---|---|---|
| Ratenkredit | Größere private Anschaffungen, etwa Möbel oder Renovierungen | Feste Monatsrate, Gesamtkosten, Sondertilgungen und Laufzeit |
| Autokredit | Kauf eines neuen oder gebrauchten Fahrzeugs | Zweckbindung, Sicherheiten, Schlussrate und Restschuldversicherung |
| Dispositionskredit | Sehr kurzfristige Überziehungen des Girokontos | Hoher Zinssatz, schnelle Rückzahlung, keine dauerhafte Finanzierung |
| Rahmenkredit | Wiederkehrende Ausgaben mit flexiblem Abruf | Zinsen auf den tatsächlich genutzten Betrag und mögliche Zinsänderungen |
| Bau- oder Immobilienkredit | Kauf, Bau oder umfangreiche Modernisierung einer Immobilie | Eigenkapital, Grundschuld, Zinsbindung, Tilgung und Anschlussfinanzierung |
| Kauf auf Rechnung oder Ratenzahlung | Kleinere Anschaffungen mit überschaubarer Laufzeit | Gesamtsumme, Zahlungsfristen und mehrere parallele Raten |
Ratenkredit für planbare Anschaffungen
Bei einem Ratenkredit erhalten Sie den vereinbarten Betrag auf einmal und zahlen ihn in festen Monatsraten zurück. Er passt zu einer Anschaffung, deren Kosten feststehen und deren Rate während der gesamten Laufzeit in Ihr Budget passt.
Eine längere Laufzeit senkt die Monatsrate, erhöht aber in der Regel die gesamten Zinskosten. Prüfen Sie deshalb die Monatsrate und den Gesamtbetrag. Eine niedrige Rate bringt keinen Vorteil, wenn Sie den Kredit dadurch deutlich länger zurückzahlen.
Autokredit und Händlerfinanzierung vergleichen
Autokredite sind häufig zweckgebunden. Je nach Vertrag dient das Fahrzeug als Sicherheit oder der Kreditgeber verlangt die Sicherungsübereignung. Zweckgebundene Kredite können wegen des geringeren Risikos günstiger sein. Maßgeblich ist der konkrete Vertrag.
Bei Händlerangeboten sollten Sie besonders auf den effektiven Jahreszins, eine mögliche Schlussrate und eine Restschuldversicherung achten. Ein niedriger beworbener Sollzins sagt wenig über die tatsächliche Belastung aus, wenn zusätzliche Kosten hinzukommen. Der ADAC warnt bei Autokrediten deshalb vor dem Vergleich allein anhand des Sollzinses.
Dispositionskredit nur für kurze Engpässe
Der Dispositionskredit, kurz Dispo, erlaubt Ihnen, das Girokonto bis zu einem vereinbarten Rahmen zu überziehen. Er ist schnell verfügbar und passt zu einer kurzen finanziellen Lücke, etwa wenn das Gehalt erst wenige Tage später eingeht.
Für eine größere Anschaffung oder eine längere Rückzahlung passt der Dispo nicht. Die Zinsen sind häufig deutlich höher als bei einem klassischen Ratenkredit. Bleibt das Konto dauerhaft im Minus, fragen Sie die Bank nach einem Ratenkredit oder einer Umschuldung. Planen Sie die monatliche Rückzahlung fest ein.
Rahmenkredit für wiederkehrenden Bedarf
Ein Rahmenkredit ähnelt einem Dispo, läuft aber meist über ein eigenes Kreditkonto. Sie rufen Geld nach Bedarf ab und zahlen nur für den genutzten Betrag Zinsen. Das ist flexibel, erschwert aber den Überblick über die gesamte Schuld.
Legen Sie vor dem Abschluss eine eigene Obergrenze fest. Nutzen Sie den Kredit nicht als dauerhaft verfügbares Zusatzeinkommen und vergleichen Sie, ob eine feste Rate für Ihren Zweck besser planbar wäre.
Immobilienkredit mit langer Zinsbindung
Für den Kauf oder Bau einer Immobilie wird meist ein Immobilienkredit mit regelmäßiger Tilgung aufgenommen. Bei einem Annuitätendarlehen bleiben die Monatsraten während der vereinbarten Zinsbindung gleich. In der Regel dient die Immobilie als Sicherheit, meist über eine im Grundbuch eingetragene Grundschuld. Eine Übersicht zu Aufbau und Sicherheiten bietet der Immobilienkredit-Ratgeber von Baufi24.
Die Zinsbindung gibt Planungssicherheit. Läuft sie vor dem Ende der Rückzahlung aus, brauchen Sie eine Anschlussfinanzierung. Dann hängt die weitere Rate vom Zinsniveau ab. Eine längere Zinsbindung kostet häufig mehr, schützt aber länger vor steigenden Zinsen. Bei der Entscheidung sollten Sie außerdem Sondertilgungen, Bereitstellungszinsen, Tilgungshöhe und mögliche Kosten bei vorzeitiger Rückzahlung prüfen.
So vergleichen Sie Kreditangebote richtig
Vergleichen Sie mindestens den effektiven Jahreszins, den Gesamtbetrag und die Monatsrate. Der Gesamtbetrag zeigt, wie viel Sie während der gesamten Laufzeit zurückzahlen. Einmalige Kosten, Vermittlungsprovisionen und Zusatzleistungen können den Kredit teurer machen.
Achten Sie bei jedem Angebot auf folgende Punkte:
- Effektiver Jahreszins: Er bildet die zentrale Vergleichsgröße für Kreditangebote.
- Gesamtbetrag: Er umfasst die Summe aller vertraglich vorgesehenen Zahlungen.
- Monatsrate: Sie muss auch bei unerwarteten Ausgaben bezahlbar bleiben.
- Laufzeit: Eine lange Laufzeit senkt die Rate, verlängert aber die Zinszahlung.
- Sondertilgung: Prüfen Sie, ob Sie zusätzlich zurückzahlen dürfen und ob dafür Kosten entstehen.
- Restschuldversicherung: Sie kann teuer sein und passt nicht automatisch zu jedem Kredit.
- Schlussrate: Besonders bei Autokrediten kann eine hohe Zahlung am Ende die Finanzierung belasten.
- Veränderlicher Zinssatz: Bei variablen Zinsen steigt die Rate, wenn der Referenzzins steigt.
Stellen Sie Ihre monatlichen Einnahmen und Ausgaben unabhängig voneinander gegenüber. So setzen Sie die Rate nicht zu hoch an. Berücksichtigen Sie auch unregelmäßige Kosten, etwa für Versicherungen und Reparaturen sowie Nachzahlungen und Selbstbeteiligungen. Nach der Kreditrate sollte noch Geld für Einkommensausfälle und unerwartete Rechnungen übrig bleiben.
Fester oder variabler Zinssatz?
Ein fester Zinssatz hält die Zinskosten während der vereinbarten Bindungszeit stabil. Dadurch können Sie die Monatsrate zuverlässig planen. Diese Sicherheit kostet häufig mehr als ein variabler Zinssatz. Für eine längere Zinsbindung zahlen Sie meist einen höheren Preis.
Ein variabler Zinssatz kann zunächst günstiger sein. Steigt das allgemeine Zinsniveau, erhöht sich jedoch die Belastung. Das Risiko passt nur zu einem Haushalt, der auch eine höhere Rate tragen kann.
Endet die Zinsbindung vor dem Kredit, muss der Vertrag die weitere Zinsberechnung verständlich regeln. Prüfen Sie, an welchen Referenzzins die Anpassung gekoppelt ist und welche Marge der Kreditgeber darauf aufschlägt. Bei Immobilienkrediten bestimmt die anfängliche Tilgung, wie schnell die Restschuld sinkt.
Die Kreditrate an Ihr Budget anpassen
Berechnen Sie die Rate aus Ihrem verfügbaren Monatsbudget, nicht aus dem maximal angebotenen Kreditbetrag. Ziehen Sie von den regelmäßigen Einnahmen alle laufenden Ausgaben ab. Planen Sie danach einen Puffer für schwankende Kosten und Rücklagen ein.
Ein Kredit ist problematisch, wenn die Rate nur funktioniert, solange nichts Unvorhergesehenes passiert. Besonders riskant ist die Kombination aus mehreren Raten, einem ausgeschöpften Dispo und neuen Käufen auf Ratenzahlung. Bei sogenannten „Jetzt kaufen, später bezahlen“-Angeboten kann die einfache Abwicklung dazu führen, dass mehrere kleine Schulden gleichzeitig entstehen. Der Verbraucherzentrale Bundesverband warnt vor diesen Kreditrisiken, insbesondere bei finanziell bereits angespannten Haushalten.
Bevor Sie einen neuen Kredit aufnehmen, prüfen Sie deshalb:
- Welche monatliche Rate bleibt nach allen festen Ausgaben übrig?
- Wie hoch ist die Restschuld nach der Hälfte der Laufzeit?
- Welche Zahlung fällt bei einer möglichen Schlussrate an?
- Was passiert bei einem vorübergehenden Einkommensausfall?
- Können Sie bestehende Schulden zuerst günstiger zusammenfassen?
Kreditwürdigkeit und Unterlagen
Kreditgeber prüfen, ob Sie den Kredit voraussichtlich zurückzahlen können. Dafür berücksichtigen sie Ihr Einkommen und laufende Verpflichtungen. Auch Ihre Beschäftigungssituation sowie Informationen von Auskunfteien fließen ein. Die SCHUFA ist eine Wirtschaftsauskunftei. Sie verarbeitet unter anderem Zahlungserfahrungen und bestimmte Vertragsdaten. Ihr Score ist ein statistischer Wert, der das Ausfallrisiko einschätzt. Die SCHUFA erläutert die Kriterien ihres Scores.
Prüfen Sie vor mehreren Kreditanfragen, ob der Anbieter eine Konditionsanfrage statt einer kreditschädlich wirkenden Anfrage stellt. Lesen Sie die Bezeichnung im Antrag und fragen Sie bei Unklarheit nach. Eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung kann helfen, gespeicherte Daten auf Fehler zu kontrollieren. Falsche oder veraltete Einträge sollten Sie direkt bei der jeweiligen Auskunftei und dem meldenden Unternehmen reklamieren. Eine Löschung erfolgt nicht pauschal auf Wunsch, sondern richtet sich nach den gesetzlichen Voraussetzungen und der Richtigkeit sowie Speicherfrist des Eintrags.
Für den Antrag benötigen Sie je nach Kreditgeber typischerweise Nachweise zu Einkommen, Beschäftigung und bestehenden Verpflichtungen. Machen Sie vollständige und wahrheitsgemäße Angaben. Ein Kredit, der nur durch geschönte Angaben zustande kommt, verschärft das finanzielle Risiko.
Kredit aufnehmen: ein sinnvoller Ablauf
Erstellen Sie zuerst einen Finanzierungsplan. Notieren Sie den benötigten Betrag, den Zweck und die Rate, die Ihr Budget dauerhaft trägt. Holen Sie danach mehrere Angebote mit derselben Kreditsumme und Laufzeit ein.
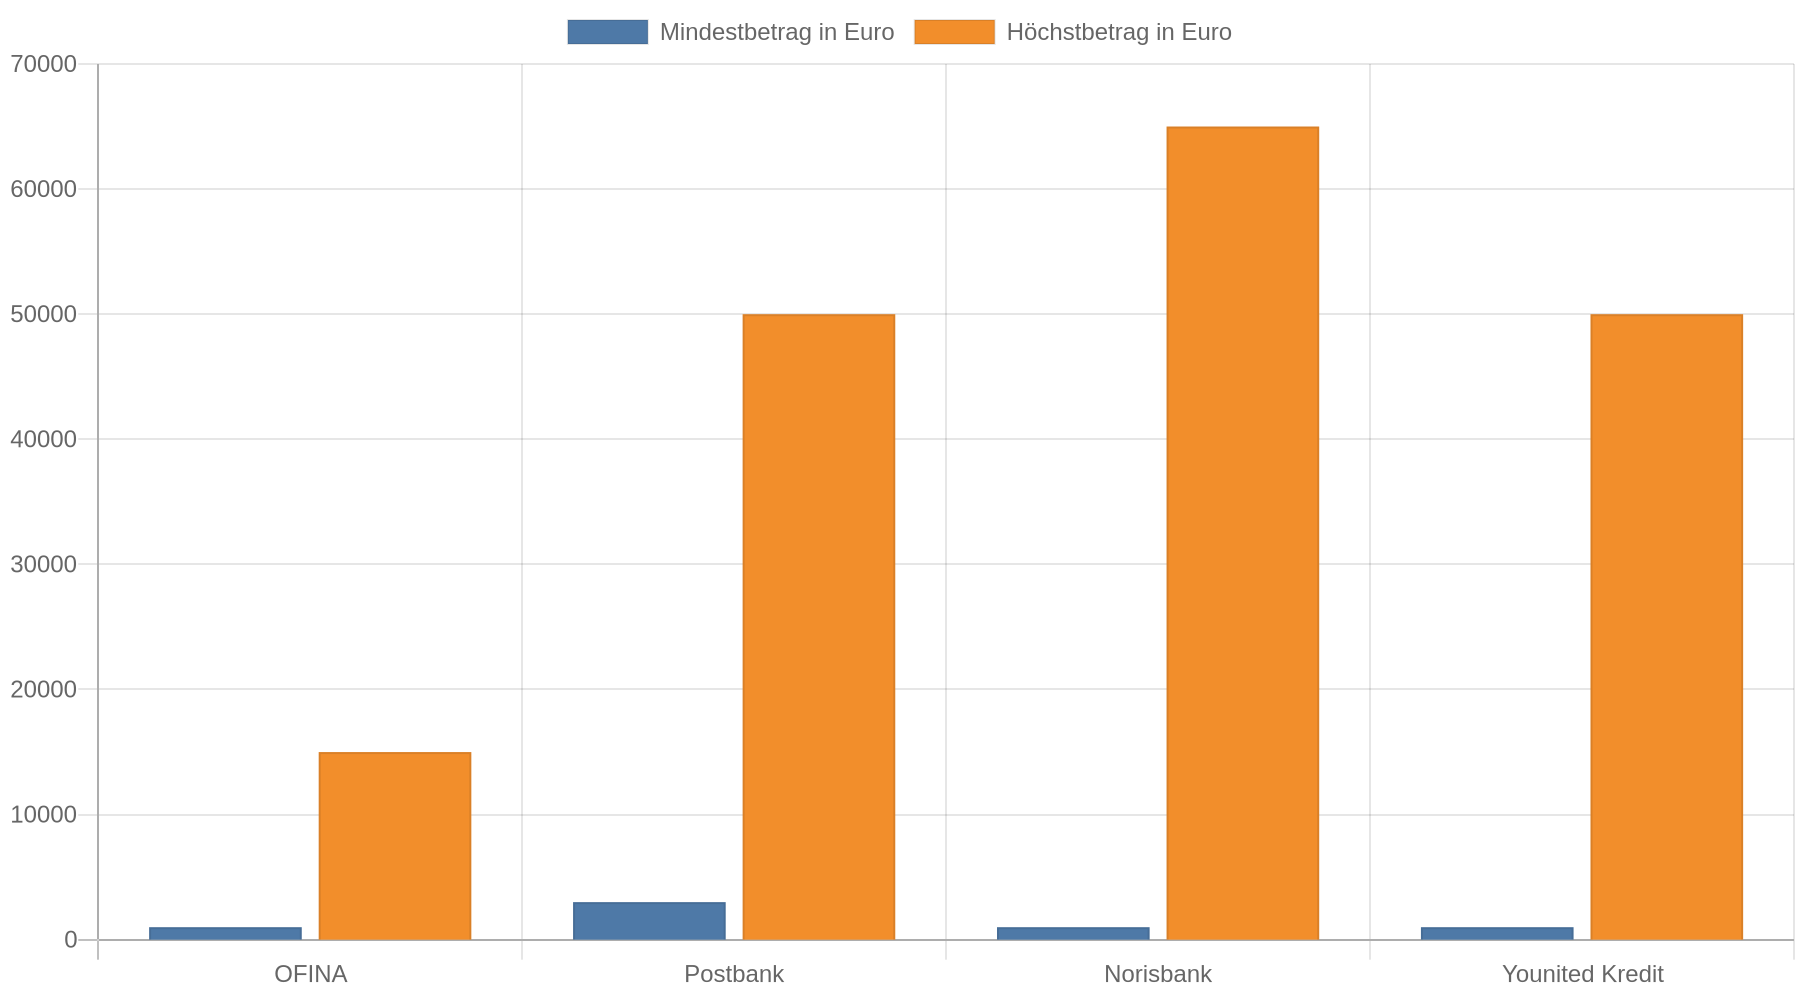 Nur dann lassen sich die Gesamtkosten sinnvoll vergleichen.
Lesen Sie vor der Unterschrift den gesamten Vertrag. Kontrollieren Sie Zinssatz, Auszahlungssumme, Rate, Laufzeit, Gesamtbetrag, Kündigung, Sondertilgung und mögliche Zusatzprodukte. Lassen Sie sich freiwillige Versicherungen und Gebühren getrennt ausweisen. Ein Vermittler sollte seine Vergütung transparent nennen. Zusätzliche Bearbeitungs- oder Kopierkosten sind nicht automatisch zulässig; die Arbeiterkammer informiert über Kosten und Vermittlung, wobei einzelne Rechtsdetails vom Land und Vertrag abhängen.
Nach der Auszahlung sollte die Kreditrate per Dauerauftrag eingeplant werden. Bewahren Sie Vertrag, Tilgungsplan und Nachweise auf. Wenn sich Ihre finanzielle Situation verschlechtert, nehmen Sie frühzeitig Kontakt zum Kreditgeber oder einer anerkannten Schuldnerberatung auf. Warten Sie nicht, bis mehrere Raten ausfallen.
Widerruf und vorzeitige Rückzahlung
Bei vielen Verbraucherdarlehen kann ein gesetzliches Widerrufsrecht bestehen. Die Frist beginnt nach den gesetzlichen Voraussetzungen, insbesondere mit Vertragsschluss und ordnungsgemäßer Widerrufsinformation. Der Widerruf muss den Anforderungen des Vertrags und des geltenden Rechts entsprechen. Nach einem wirksamen Widerruf werden Kreditbetrag und die bis dahin angefallenen Kosten nach den gesetzlichen Regeln abgewickelt. Der Ratgeber zum Kreditwiderruf beschreibt die wesentlichen Fristen und Folgen.
Das Widerrufsrecht gilt nicht uneingeschränkt. Für Immobilienkredite gelten andere Regeln, und bestimmte Kleinkredite, grundpfandrechtlich gesicherte Darlehen oder besondere kurzfristige Verträge können vom Widerrufsrecht ausgenommen sein. Prüfen Sie daher den konkreten Vertrag. Bei strittigen alten Verträgen oder einer fehlerhaften Widerrufsinformation empfiehlt sich eine Verbraucherzentrale oder rechtliche Beratung.
Eine vorzeitige Rückzahlung kann Zinsen sparen. Bei fest verzinsten Verbraucherdarlehen darf der Kreditgeber unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Im Vertrag muss stehen, ob und in welcher Höhe Kosten entstehen. Für Immobilienkredite gelten zusätzliche Regeln, etwa zur Kündigung nach Ablauf einer bestimmten Zinsbindungszeit. Lassen Sie die Kosten vor einer Ablösung genau berechnen.
Typische Fehler bei der Kreditaufnahme
Der häufigste Fehler ist der Vergleich nach einer auffällig niedrigen Monatsrate. Ohne Laufzeit und Gesamtbetrag sagt sie wenig aus. Riskant ist auch die Entscheidung nach dem niedrigsten Sollzins, wenn eine Restschuldversicherung oder andere Kosten den Vertrag teurer machen.
Problematisch sind außerdem:
- ein über Monate genutzter Dispo,
- mehrere parallele Ratenkäufe,
- eine hohe Schlussrate ohne Rückzahlungsplan,
- ein variabler Zins ohne finanziellen Puffer,
- eine lange Laufzeit für einen Gegenstand mit kurzer Nutzungsdauer,
- unklare Vermittlungsgebühren,
- ein Kreditvertrag, dessen freiwillige Zusatzleistungen nicht verstanden wurden.
Bei einer Umschuldung sollten Sie nicht nur die neue Rate betrachten. Vergleichen Sie den Ablösebetrag des alten Kredits, mögliche Vorfälligkeitskosten, die neuen Gesamtkosten und die verlängerte Laufzeit. Eine niedrigere Monatsrate kann die Gesamtbelastung erhöhen, wenn die Rückzahlung deutlich länger dauert.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag: Der Sollzins allein bildet die tatsächlichen Kreditkosten nicht vollständig ab.
- Ordnen Sie den Kredit dem richtigen Zweck zu: Nutzen Sie einen Dispo nur kurzfristig, einen Ratenkredit für planbare Anschaffungen und eine Immobilienfinanzierung für langfristige Vorhaben.
- Begrenzen Sie die Rate anhand Ihres Budgets: Nach der Zahlung müssen Rücklagen und ein Puffer für unerwartete Ausgaben übrig bleiben.
- Prüfen Sie Zusatzkosten und Vertragsrisiken: Restschuldversicherung, Schlussrate, variable Zinsen und Gebühren können den Kredit deutlich verteuern.
- Lesen Sie Rechte und Rückzahlungsmöglichkeiten vor der Unterschrift: Widerruf, Sondertilgung und vorzeitige Ablösung hängen vom Kredit und Vertrag ab.
FAQ
Welcher Kredit ist am günstigsten?
Das lässt sich nicht pauschal beantworten. Zweckgebundene Kredite, etwa für ein Fahrzeug oder eine Immobilie, können wegen der zusätzlichen Sicherheit günstigere Konditionen haben. Entscheidend sind der effektive Jahreszins, der Gesamtbetrag, die Laufzeit und die zusätzlichen Vertragskosten.
Wie hoch darf meine Kreditrate sein?
Die Rate muss nach Abzug aller festen Ausgaben, Rücklagen und eines Notfallpuffers dauerhaft bezahlbar bleiben. Rechnen Sie außerdem durch, ob Sie eine höhere Rate bei steigenden Zinsen oder vorübergehend geringerem Einkommen tragen könnten. Der maximal angebotene Betrag des Kreditgebers ist kein sinnvolles persönliches Budget.
Ist ein Dispo für einen längeren finanziellen Engpass geeignet?
Nein, dafür ist der Dispo in der Regel zu teuer und zu wenig planbar. Wenn das Konto dauerhaft im Minus bleibt, sollten Sie einen festen Ratenkredit oder eine Umschuldung prüfen. Die neue Lösung sollte eine klare Rückzahlung und eine tragbare Monatsrate enthalten.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins bezeichnet den vereinbarten Zins für den Kreditbetrag. Der effektive Jahreszins bezieht weitere vertragliche Kosten ein und eignet sich deshalb besser für den Vergleich mehrerer Angebote. Achten Sie trotzdem auf Kosten, die nicht in jedem Fall in gleicher Weise in die Berechnung einfließen.
Kann ich einen Verbraucherkredit widerrufen?
Bei vielen Verbraucherdarlehen kann eine gesetzliche Widerrufsfrist gelten. Immobilienkredite und bestimmte Kleinkredite unterliegen besonderen Regeln oder sind vom Widerruf ausgenommen. Prüfen Sie die Widerrufsinformation im Vertrag und holen Sie bei Unklarheiten rechtlichen Rat ein.
Wie prüfe ich meine SCHUFA-Daten vor dem Kreditantrag?
Sie können eine kostenlose Datenkopie anfordern und die gespeicherten Angaben auf Fehler oder veraltete Einträge prüfen. Falsche Informationen sollten Sie beim meldenden Unternehmen und bei der SCHUFA berichtigen lassen. Eine pauschale Löschung korrekter Daten ist nicht vorgesehen.
Was passiert, wenn ich die Kreditrate nicht mehr zahlen kann?
Kontaktieren Sie den Kreditgeber sofort und lassen Sie sich die möglichen Optionen schriftlich erklären. Ignorierte Mahnungen erhöhen das Risiko weiterer Kosten und rechtlicher Schritte. Eine anerkannte Schuldnerberatung hilft dabei, Einnahmen, Ausgaben und sämtliche Schulden zu ordnen.