
Wenn wegen eines Umzugs Kaution, Transport und weitere Ausgaben gleichzeitig fällig werden, kann ein negativer Schufa-Eintrag die Kreditsuche erschweren. Ein Kredit ist trotzdem nicht grundsätzlich ausgeschlossen: Entscheidend sind auch Einkommen, bestehende Raten und die Frage, ob die neue Monatsrate dauerhaft ins Budget passt. Eine Zusage lässt sich daraus jedoch nicht ableiten.
Prüfen Sie zuerst, welche Kosten wirklich sofort bezahlt werden müssen. Die Mietkaution darf bei einer Geldzahlung in drei gleichen Monatsraten gezahlt werden. Welche Lösung für den übrigen Betrag infrage kommt, hängt vom Vermieter und Ihrer Bonität ab. Auch Ihre finanzielle Lage spielt eine Rolle. Möglich sind ein Ratenkredit, eine Bürgschaft oder eine andere Lösung.
Erst den Sofortbedarf ausrechnen
Beantragen Sie nicht einfach einen Kredit über die Summe aller erwarteten Umzugskosten. Notieren Sie für jede Ausgabe den Betrag und wann sie fällig ist. Dazu gehören Kaution und Transport ebenso wie Renovierung. Berücksichtigen Sie gegebenenfalls auch doppelte Miete und laufende Nebenkostenvorauszahlungen. Ziehen Sie verfügbares Guthaben und Beträge ab, die sich später zahlen lassen. So entsteht der tatsächliche Finanzierungsbedarf.
Bei der Kaution ist der Zeitplan besonders wichtig. Nach § 551 BGB darf sie höchstens drei Nettokaltmieten betragen. Betriebskostenvorauszahlungen zählen nicht zur Nettokaltmiete. Bei einer Geldkaution wird die Kaution in drei gleichen Monatsraten gezahlt:
Hier geht es zum passenden Kredit
| Zeitpunkt | Kautionsrate |
|---|---|
| Zu Mietbeginn | Ein Drittel der Kaution |
| Mit der nächsten Mietzahlung | Ein Drittel der Kaution |
| Mit der darauffolgenden Mietzahlung | Ein Drittel der Kaution |
Da die erste Rate zu Mietbeginn und die beiden weiteren mit den folgenden Mietzahlungen fällig sind, ist ein Kredit über die gesamte Kaution nicht automatisch nötig. Die gesetzliche Ratenzahlung gilt für eine Geldkaution; eine Bürgschaft können Sie nicht einseitig an ihre Stelle setzen. Dafür braucht es die Zustimmung des Vermieters, am besten schriftlich vor Vertragsabschluss. Die Regeln zur Kaution fasst der Überblick zu § 551 BGB zusammen.
Planen Sie außerdem nicht mit der sofortigen Rückzahlung der alten Kaution. Das Gesetz setzt keine feste Frist, bis zu der der Vermieter die Kaution zurückzahlen muss. Er darf sich für Prüfung und Abrechnung angemessen Zeit nehmen. Wenn eine Betriebskostenabrechnung noch aussteht, kann er einen angemessenen Teil zurückbehalten. Der Vergleich von Kautionskredit und Bürgschaft erklärt, warum eine spätere Kautionsrückzahlung die laufende Kreditschuld nicht aufhebt.
Welche Finanzierung trotz Eintrag infrage kommt
Ein gewöhnlicher Ratenkredit kann auch mit einem Schufa-Eintrag geprüft werden. Neben der Schufa-Auskunft prüft der Kreditgeber unter anderem Ihr Einkommen und Ihre Beschäftigung. Auch bestehende Raten und die geplante Rate fließen in die Prüfung ein. Ein negativer Eintrag kann die Chancen verschlechtern oder zu ungünstigeren Konditionen führen. Veröffentlichte Zinsspannen und Beispielrechnungen sind keine Zusage für Menschen mit einem negativen Eintrag. So nennt die ING für ihren Ratenkredit gute Bonität als Voraussetzung; die beworbenen Konditionen sind deshalb kein Beleg dafür, dass ein Antrag trotz negativem Eintrag angenommen wird.
Auch bei einem Kredit ohne Schufa-Abfrage prüft der Anbieter, ob Einkommen und laufende Ausgaben die Rückzahlung erlauben. Solche Angebote sind laut den verfügbaren Angaben teils auf kleinere Beträge begrenzt und können höhere Zinsen haben. Prüfen Sie deshalb den effektiven Jahreszins, den Gesamtbetrag und alle Zusatzkosten, bevor Sie unterschreiben.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Für die Kaution kann eine Mietkautionsbürgschaft den sofort nötigen Kapitaleinsatz senken, wenn der Vermieter sie akzeptiert. Dafür zahlen Sie laufende Beiträge, die nach dem Auszug grundsätzlich nicht zurückkommen. Auch eine Bürgschaft beseitigt die Haftung für berechtigte Forderungen des Vermieters nicht: Zahlt der Bürge, kann er den Betrag von Ihnen zurückverlangen. Ob ein Anbieter eine Bürgschaft trotz Schufa-Eintrag ausstellt, hängt von seiner Prüfung ab.
Wenn Sie mit einer Kautionsversicherung oder einem Mietaval liebäugeln, vergleichen Sie die laufenden Kosten mit einer Geldkaution in Raten. Eine Bürgschaft ist vor allem dann interessant, wenn das Geld für andere sofortige Umzugskosten gebraucht wird und der Vermieter zustimmt. Details zu den Unterschieden finden Sie auch bei Mietkaution trotz Schufa finanzieren.
Rate und Laufzeit am Haushaltsbudget messen
Berechnen Sie die Rate anhand Ihres tatsächlichen Monatsbudgets: Ziehen Sie vom Nettoeinkommen Miete, Lebenshaltungskosten, Versicherungen und bestehende Kreditraten ab. Lassen Sie einen Puffer für unregelmäßige Ausgaben und unerwartete Kosten. Die neue Rate sollte deutlich unter dem Restbetrag liegen, damit der Umzug nicht unmittelbar zu Zahlungsschwierigkeiten führt.
Eine längere Laufzeit senkt die Monatsrate, erhöht aber normalerweise die insgesamt gezahlten Zinsen. Vergleichen Sie daher die Monatsrate und den Gesamtbetrag, den Sie zurückzahlen. Fragen Sie außerdem vor dem Antrag, ob der Anbieter zunächst eine Konditionsanfrage oder bereits einen verbindlichen Kreditantrag an die Schufa übermittelt. Eine Konditionsanfrage beeinflusst den Score nach den vorliegenden Angaben nicht; klären Sie die konkrete Art der Anfrage ausdrücklich, statt mehrere vollständige Kreditanträge auf Verdacht zu stellen.
Kredit kostenlos und Schufa-neutral anfragen
Sondertilgungen und vorzeitige Rückzahlung können hilfreich sein, wenn nach dem Umzug Geld frei wird. Bei Verbraucherdarlehen ist eine vorzeitige Rückzahlung möglich. Eine mögliche Vorfälligkeitsentschädigung ist gesetzlich begrenzt: auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit von höchstens einem Jahr auf höchstens 0,5 Prozent. Prüfen Sie die Vertragsbedingungen, bevor Sie mit einer späteren Rückzahlung planen.
Schufa-Daten vor dem Antrag prüfen
Bevor Sie einen Kreditantrag stellen, kontrollieren Sie, ob der Eintrag korrekt ist und ob sich die gespeicherten Daten auf Ihre aktuelle Anschrift beziehen. Bei der Schufa können Sie eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung anfordern. Die Verbraucherzentrale empfiehlt, gespeicherte Angaben und deren Herkunft zu prüfen und falsche Daten berichtigen zu lassen.
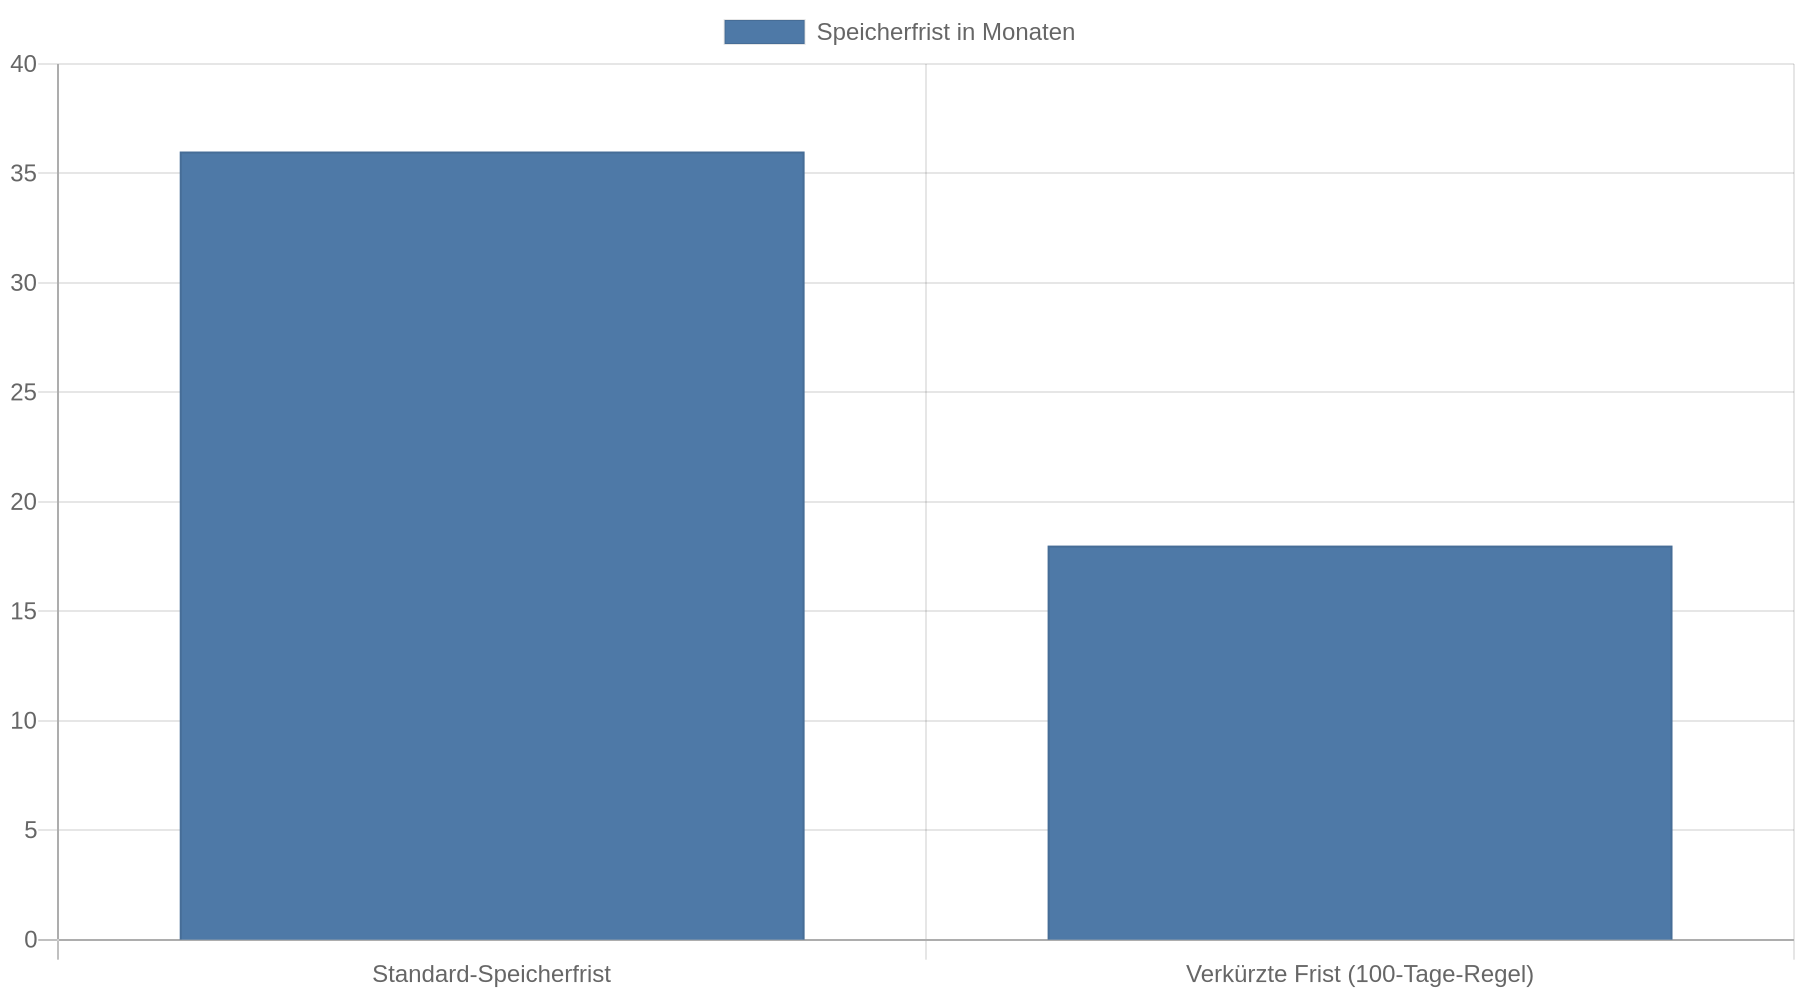
Für ausgeglichene Zahlungsstörungen gilt nach Angaben der Schufa grundsätzlich eine Speicherfrist von drei Jahren. Eine verkürzte Frist von 18 Monaten ist unter bestimmten Bedingungen möglich: Die Forderung muss innerhalb der ersten 100 Tage nach Übermittlung an die Schufa beglichen worden sein, und bis zum Ende der kürzeren Frist dürfen unter anderem keine weiteren Negativdaten gemeldet worden sein. Die Schufa beschreibt die Verkürzung als automatisch. Ihre Information zur 100-Tage-Regel erläutert die Voraussetzungen und die Abfrage der Speicherfrist.
Sofortangebote und Vorschussforderungen kritisch prüfen
Eine schnelle Auszahlung ist nicht automatisch sicher oder vertraglich garantiert. Für Kreditauszahlungen gibt es keine allgemeingültige Frist. Verlassen Sie sich deshalb nur auf eine schriftlich genannte Auszahlungsfrist und planen Sie eine Alternative, wenn die Miete oder der Umzugstermin früher bezahlt werden muss.
Seien Sie besonders vorsichtig, wenn ein Anbieter vor der Auszahlung Geld verlangt, eine Zusage ohne Prüfung verspricht oder Sie zu einer sofortigen Entscheidung drängt. Prüfen Sie Impressum und Zulassung, bevor Sie persönliche Daten weitergeben. Die BaFin warnt vor Betrug am Finanzmarkt und rät, sich nicht zu Überweisungen ins Ausland oder zur Herausgabe von Bankdaten drängen zu lassen.
Kernaussagen
- Berechnen Sie zuerst den echten Fehlbetrag: Berücksichtigen Sie Fälligkeiten, eigenes Guthaben und die Möglichkeit, die Geldkaution in drei Monatsraten zu zahlen.
- Prüfen Sie die Monatsrate am Haushaltsbudget: Einkommen allein reicht für die Einschätzung nicht; Miete, Lebenshaltung und bestehende Raten müssen ebenfalls abgezogen werden.
- Vergleichen Sie Gesamtkosten statt Werberaten: Bei längerer Laufzeit sinkt die Monatsrate, während die gesamten Zinskosten üblicherweise steigen.
- Kontrollieren Sie den Schufa-Eintrag vor dem Kreditantrag: Falsche oder veraltete Angaben können Sie prüfen und berichtigen lassen.
- Zahlen Sie keine Vorschussgebühren für eine Kreditzusage: Druck, Auslandsüberweisungen und Zusagen ohne Prüfung sind Warnzeichen.
FAQ
Bekomme ich trotz negativem Schufa-Eintrag einen Umzugskredit?
Ein negativer Eintrag führt nicht automatisch zu einer Absage, erschwert die Kreditprüfung aber häufig. Der Anbieter betrachtet auch Einkommen, Beschäftigung, laufende Verpflichtungen und die geplante Rate. Eine Zusage oder ein bestimmter Zinssatz lässt sich vor der individuellen Prüfung nicht versprechen.
Muss ich die gesamte Mietkaution vor dem Einzug bezahlen?
Bei einer Geldkaution dürfen Sie in drei gleichen Monatsraten zahlen. Die erste Rate ist zu Mietbeginn fällig, die weiteren mit den nächsten Mietzahlungen. Eine Bürgschaft ersetzt die vereinbarte Geldkaution nur, wenn der Vermieter zustimmt.
Was ist, wenn die alte Kaution noch nicht zurückgezahlt wurde?
Planen Sie den Umzug so, als stünde dieses Geld zunächst nicht zur Verfügung. Der Vermieter darf eine angemessene Zeit zur Prüfung und Abrechnung benötigen und bei einer offenen Betriebskostenabrechnung einen angemessenen Teil zurückhalten.
Ist ein Kredit ohne Schufa-Prüfung eine sichere Lösung?
Nein. Auch dann prüft der Anbieter, ob Ihr Einkommen die Rückzahlung trägt. Angebote können auf kleinere Beträge begrenzt sein oder höhere Kosten verursachen; vergleichen Sie deshalb den effektiven Jahreszins und den Gesamtbetrag.