
Wer wegen eines negativen SCHUFA-Eintrags einen Kredit sucht, sollte zuerst die tragbare Monatsrate und die Gesamtkosten berechnen. Bei einem Kredit trotz SCHUFA prüft der Anbieter die SCHUFA-Auskunft. Bei einem Kredit ohne SCHUFA fragt er diese Auskunft nicht ab, prüft aber weiterhin Ihr Einkommen und Ihre finanzielle Belastbarkeit. Beide Wege garantieren weder eine Zusage noch günstige Zinsen.
Für die Planung zählen deshalb drei Fragen: Wie viel Geld wird tatsächlich benötigt? Welche Rate bleibt nach allen festen Ausgaben sicher übrig? Und wie viel kostet der Kredit insgesamt? Der effektive Jahreszins umfasst den Zinspreis und bestimmte verpflichtende Kreditkosten. Mit ihm lassen sich Angebote am besten vergleichen. Er zeigt aber nicht, ob die Rate in Ihr Haushaltsbudget passt.
Kredit trotz oder ohne SCHUFA: Was wird geprüft?
Bei einem Kredit trotz SCHUFA bezieht der Anbieter die Auskunft in seine Entscheidung ein. Ein negativer Eintrag führt nicht automatisch bei jedem Anbieter zum gleichen Ergebnis: Neben der SCHUFA bewertet der Kreditgeber Ihr Einkommen und Ihre Beschäftigung. Auch bestehende Raten und die geplante Monatsrate fließen in die Entscheidung ein. Nach deutschem Recht muss ein Kreditgeber die Kreditwürdigkeit prüfen und darf einen Verbraucherkredit nur vergeben, wenn keine erheblichen Zweifel an der Rückzahlung bestehen. Mehr zur Bonitätsprüfung und Kreditwürdigkeit beschreibt, welche Faktoren neben einem Score zählen.
Ein Kredit ohne SCHUFA-Abfrage kann für Menschen interessant sein, deren SCHUFA-Eintrag eine reguläre Anfrage erschwert. Anbieter im Ausland ersetzen die SCHUFA-Prüfung jedoch durch andere Prüfungen, etwa zu Einkommen, Beschäftigung und Kontobewegungen. Solche Angebote sind laut den verfügbaren Angaben häufig auf kleinere Beträge begrenzt und können höhere Zinsen verlangen. Ein „Kredit ohne Prüfung“ ist daher kein verlässlicher Ausweg aus einer angespannten finanziellen Lage. Die Informationen zu Krediten ohne Bonitätsprüfung erläutern diese Unterschiede.
Hier geht es zum passenden Kredit
Erst das Monatsbudget festlegen
Berechnen Sie Ihre freie monatliche Summe, bevor Sie einen Kreditbetrag auswählen: Ziehen Sie von Ihrem Nettoeinkommen Miete, Lebenshaltung, Versicherungen und bestehende Kreditraten ab. Setzen Sie die neue Rate deutlich unter den verbleibenden Betrag. So bleibt Geld für Rücklagen, etwa wenn Reparaturen oder unerwartete Rechnungen anfallen. Ein Kreditrechner zeigt die Kosten eines Darlehens, aber nicht, ob Ihr Haushalt die Rate dauerhaft verkraftet.
Ein Ratenkredit passt eher zu einer notwendigen Anschaffung, die Sie länger nutzen als der Kredit läuft. Er kann auch sinnvoll sein, wenn Sie damit teure Schulden ablösen und insgesamt weniger zahlen. Ein Kredit behebt kein dauerhaftes Haushaltsdefizit: Wer laufende Lebenshaltungskosten mit einem neuen Kredit deckt, muss im Folgemonat zusätzlich zur bisherigen Lücke die Kreditrate zahlen. Bei einer Umschuldung sollten Sie daher die verbleibenden Kosten der alten Verträge mit sämtlichen Kosten des neuen Kredits vergleichen, einschließlich einer möglichen Vorfälligkeitsentschädigung. Hinweise zur Haushaltsrechnung und Kreditplanung bieten einen Ansatz für diese Rechnung.
Laufzeit und Zinssatz verändern die Gesamtkosten
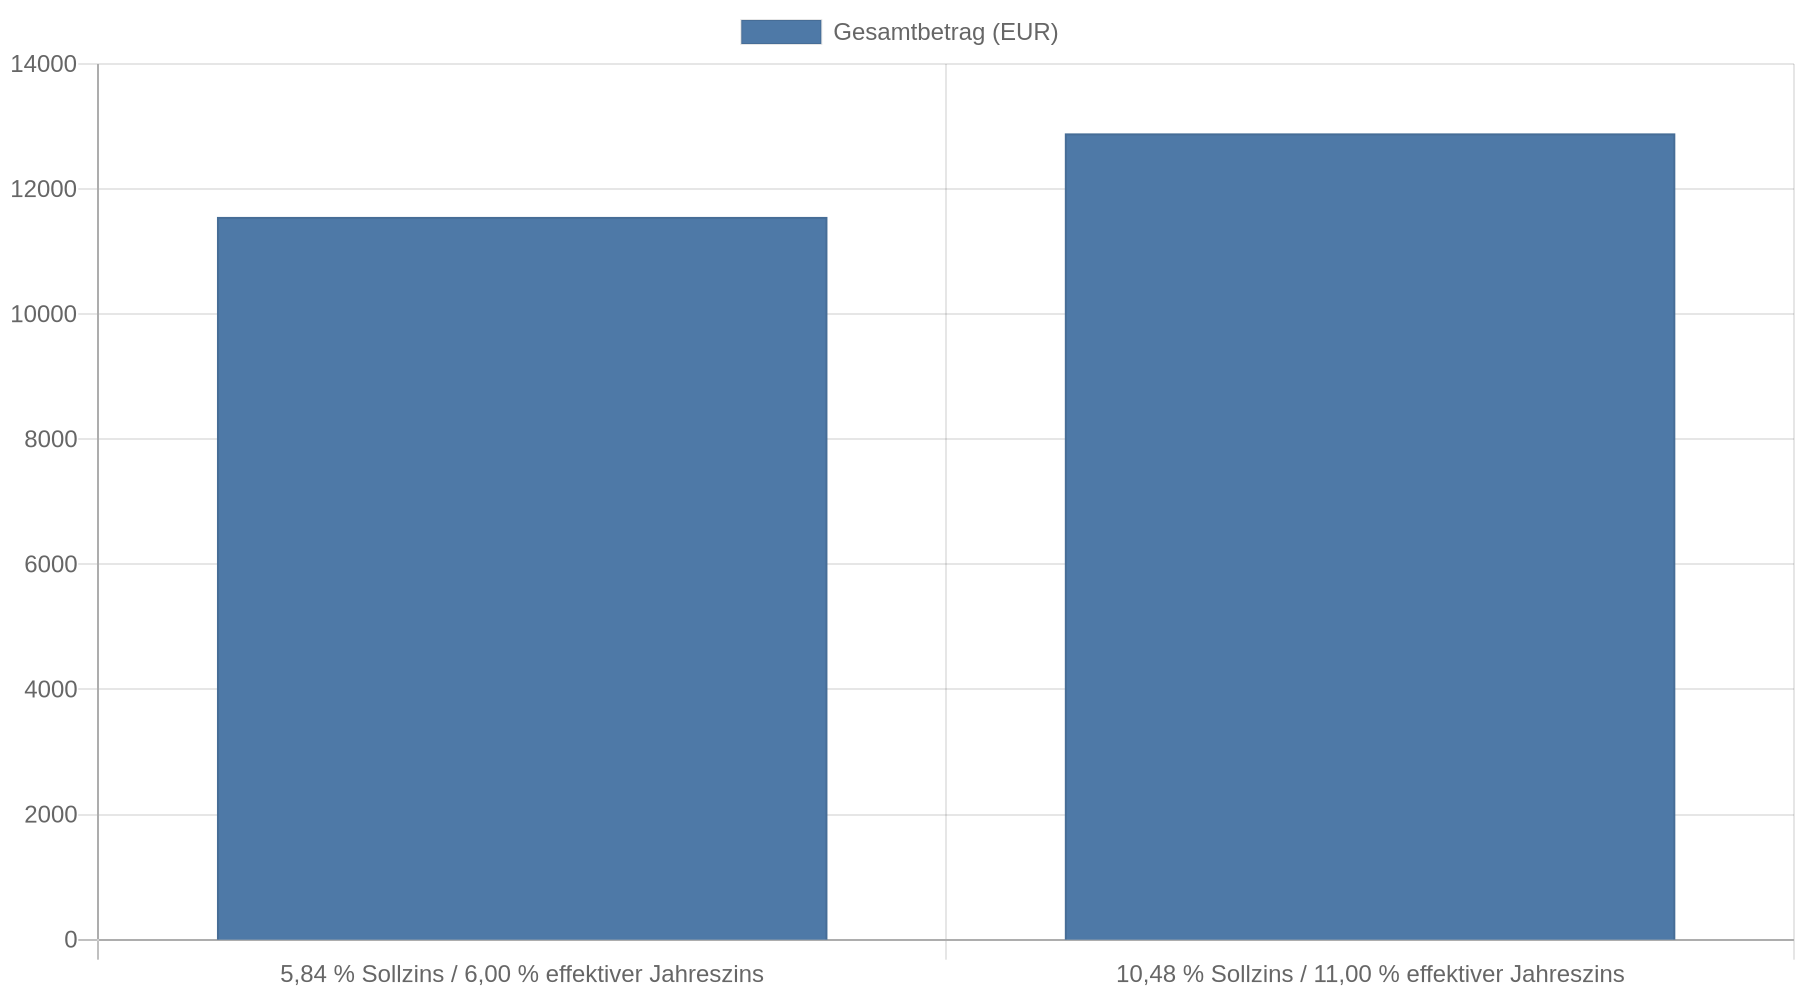
Eine längere Laufzeit senkt die Monatsrate, erhöht aber normalerweise die insgesamt gezahlten Zinsen. Das folgende Rechenbeispiel vergleicht einen Nettokredit von 10.000 Euro bei 8,32 Prozent gebundenem Sollzins und 8,64 Prozent effektivem Jahreszins. Es dient nur der Orientierung und ist kein konkretes Kreditangebot.
| Laufzeit | Monatliche Rate | Insgesamt gezahlt |
|---|---|---|
| 36 Monate | 314,84 € | 11.334,24 € |
| 60 Monate | 204,30 € | 12.258,00 € |
| 84 Monate | 157,46 € | 13.226,64 € |
Wählen Sie die kürzeste Laufzeit, deren Rate mit ausreichendem Puffer ins Budget passt. Die Beispielrechnungen zu Zinssatz und Laufzeit zeigen außerdem, wie stark unterschiedliche Zinsen die Gesamtsumme verändern können.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Vergleichen Sie Angebote anhand des effektiven Jahreszinses, nicht nur anhand des Sollzinses oder eines beworbenen Mindestzinses. Der effektive Jahreszins berücksichtigt verpflichtende Kosten, etwa eine notwendige Kontogebühr oder eine Versicherung, wenn diese Voraussetzung für den Kredit ist. Der Sollzins bezeichnet dagegen den Preis für das geliehene Geld. Ein niedriger Sollzins kann deshalb mit verpflichtenden Zusatzkosten einhergehen, die die Gesamtkosten des Angebots erhöhen. Achten Sie auch auf den repräsentativen Zins im Kreditbeispiel: Nach der Preisangabenverordnung muss der dort genannte effektive Jahreszins für mindestens zwei Drittel der angesprochenen Kundschaft gelten oder darunter liegen.
Unterlagen und Zeit bis zur Auszahlung einplanen
Für eine Kreditanfrage sollten Sie Nachweise bereithalten. Häufig verlangt der Anbieter einen Personalausweis oder Reisepass sowie die letzten zwei bis drei Gehaltsabrechnungen oder Kontoauszüge. Selbstständige benötigen typischerweise Steuerbescheide und eine betriebswirtschaftliche Auswertung; Rentner weisen ihre Rente mit dem aktuellen Rentenbescheid nach. Die Übersicht zu Voraussetzungen und Nachweisen hilft, fehlende Unterlagen vor dem Antrag zu erkennen.
Planen Sie für Prüfung und Auszahlung einen zeitlichen Puffer ein. Eine allgemeingültige Bearbeitungs- oder Auszahlungsfrist gibt es nicht; die Dauer hängt vom Anbieter und davon ab, ob die Unterlagen vollständig sind. „Sofort“ oder „Express“ im Angebot ist daher kein Ersatz für eine konkrete Frist im Vertrag. Prüfen Sie, ob eine beschleunigte Auszahlung extra kostet.Prüfen Sie auch, welche Zusatzleistungen extra kosten. Angaben zu Minikrediten und Zusatzkosten nennen weitere Bedingungen und Kostenbeispiele.
Anfragen und Angebote sorgfältig vergleichen
Wenn Sie mehrere Angebote prüfen, fragen Sie zuerst, ob der Anbieter nur Ihre Kreditkonditionen abfragt, also eine Konditionsanfrage stellt, oder einen verbindlichen Kreditantrag an die SCHUFA übermittelt. Laut den vorliegenden Angaben wird diese Anfrage nicht in den SCHUFA-Score eingerechnet. Ein Kreditantrag ist ein anderer Vorgang. Fragen Sie ausdrücklich nach, bevor Sie persönliche Daten übermitteln oder mehrere Anträge stellen. Mehr zu Kreditanfragen und SCHUFA finden Sie in der Übersicht zu Anfragearten.
Kredit kostenlos und Schufa-neutral anfragen
Lehnt der Anbieter Ihren Antrag ab, stellen Sie nicht sofort mehrere weitere Vollanträge. Bitten Sie den Anbieter zunächst um den Grund, prüfen Sie Ihre SCHUFA-Daten und gleichen Sie die Haushaltsrechnung mit dem beantragten Kredit ab. Eine erneute Anfrage kann sinnvoll sein, wenn Sie einen Fehler korrigiert, fehlende Unterlagen nachgereicht oder die Rate beziehungsweise Kreditsumme angepasst haben. Eine allgemeine gesetzliche Wartefrist nach einer Ablehnung besteht laut den vorliegenden Informationen nicht.
Seien Sie besonders vorsichtig, wenn ein Anbieter vor der Auszahlung Geld verlangt, Unterlagen per Nachnahme verschickt oder eine Zusage ohne Prüfung verspricht. Prüfen Sie das Impressum und die Zulassung des Unternehmens, bevor Sie Daten oder Geld übermitteln. Hinweise zum Erkennen unseriöser Kreditangebote erläutern typische Warnzeichen.
Sondertilgung und vorzeitige Rückzahlung
Bei einem Verbraucherdarlehen dürfen Sie den Kredit ganz oder teilweise vorzeitig zurückzahlen. Der Kreditgeber kann dafür unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Sie ist auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt; beträgt die verbleibende Laufzeit höchstens ein Jahr, liegt die Grenze bei 0,5 Prozent. Außerdem darf die Entschädigung die Zinsen nicht übersteigen, die bis zum regulären Vertragsende angefallen wären. Die Regelungen zu vorzeitiger Rückzahlung sollten Sie vor einer Sondertilgung mit Ihrem Vertrag abgleichen.
Fragen Sie vor Vertragsabschluss, ob kostenlose Sondertilgungen möglich sind und wie der Kreditgeber eine vorzeitige Ablösung berechnet. Wer voraussichtlich später Geld für eine größere Rückzahlung erhält, kann so besser einschätzen, ob eine längere Laufzeit mit niedriger Rate tatsächlich passt.
Kernaussagen
- Berechnen Sie zuerst den Puffer: Ziehen Sie alle festen Ausgaben und bestehenden Raten vom Nettoeinkommen ab und setzen Sie die neue Rate deutlich unter den verbleibenden Betrag.
- Vergleichen Sie die Gesamtkosten: Nutzen Sie den effektiven Jahreszins und prüfen Sie verpflichtende Zusatzleistungen; eine niedrigere Rate durch längere Laufzeit kostet insgesamt mehr.
- Prüfen Sie SCHUFA-freie Angebote kritisch: Auch ohne SCHUFA-Abfrage muss der Anbieter die Rückzahlungsfähigkeit prüfen, und die Zinsen können höher ausfallen.
- Planen Sie Unterlagen und Auszahlung ein: Halten Sie Einkommensnachweise bereit und verlassen Sie sich bei der Auszahlung nicht auf Werbeversprechen wie „sofort“.
- Klären Sie Ablehnungen vor neuen Anträgen: Fragen Sie nach dem Grund, prüfen Sie Ihre Daten und korrigieren Sie den Antrag, bevor Sie weitere Kreditanfragen stellen.
FAQ
Ist ein Kredit trotz negativem SCHUFA-Eintrag möglich?
Ein negativer Eintrag führt nicht automatisch bei jedem Anbieter zur Ablehnung. Der Kreditgeber prüft auch Einkommen, laufende Verpflichtungen und die geplante Rate; eine Zusage lässt sich daraus nicht ableiten.
Wird ein Kredit ohne SCHUFA wirklich ohne Prüfung vergeben?
Nein. Anbieter, die keine SCHUFA-Auskunft einholen, prüfen die Rückzahlungsfähigkeit mit anderen Informationen, zum Beispiel Einkommen oder Kontodaten. „Ohne SCHUFA“ bedeutet nicht „ohne Bonitätsprüfung“.
Welche Laufzeit ist bei kleinem Budget sinnvoll?
Wählen Sie die kürzeste Laufzeit, deren Rate nach Ihren festen Ausgaben und mit einem ausreichenden Rücklagenpuffer tragbar bleibt. Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber die Gesamtkosten.
Was sollte ich nach einer Kreditablehnung tun?
Fragen Sie den Anbieter nach dem Ablehnungsgrund und prüfen Sie Ihre SCHUFA-Daten sowie Ihre Haushaltsrechnung. Reichen Sie fehlende Nachweise nach oder passen Sie Kreditsumme und Rate an, bevor Sie einen weiteren Vollantrag stellen.