
Für Inhaberinnen und Inhaber kleiner und mittlerer Unternehmen wird ein Bankkredit schwerer zu bekommen, wenn Umsatz, Gewinn oder Auftragslage unsicher sind. Banken prüfen dann genauer, ob das Unternehmen Zins und Tilgung aus dem laufenden Geschäft bezahlen kann. Zugleich verschieben manche Betriebe Investitionen, weil sie sich in einer unsicheren Wirtschaftslage nicht langfristig verschulden wollen.
Die Lage ist allerdings nicht für jedes Unternehmen gleich. Im ersten Quartal 2026 berichtete gut ein Drittel der Mittelständler, die mit Banken über Kredite verhandelten, von schwierigen Gesprächen. Die KfW beschreibt die Situation gegenüber dem Vorquartal als etwas entspannter, die Banken blieben aber überdurchschnittlich restriktiv. „Restriktiv“ bedeutet hier, dass Unternehmen die Anforderungen der Bank als streng wahrnehmen.
Schwache Geschäftsaussichten erhöhen das wahrgenommene Kreditrisiko
Banken prüfen, ob ein Betrieb Zins und Tilgung aus künftigen Einnahmen zahlen kann. Wenn Umsätze sinken, Aufträge fehlen oder die Kosten schwer kalkulierbar sind, wird diese Rückzahlung unsicherer. Die Bank kann dann mehr Sicherheiten verlangen, einen geringeren Betrag anbieten oder den Antrag ablehnen.
Die Bundesbank berichtete für das dritte Quartal 2025, dass deutsche Banken ihre Kreditrichtlinien für Unternehmen erneut verschärft hatten. Als Grund nannten die Banken ein höheres Kreditrisiko, darunter Risiken einzelner Unternehmen und Branchen. Besonders die exportorientierte Industrie stand unter schwierigen Bedingungen. Auch die Zahl abgelehnter Kreditanträge stieg stärker als in den beiden Vorquartalen, allerdings bezieht sich diese Angabe auf Unternehmen aller Größenklassen und ist keine Mittelstandsquote.
Hier geht es zum passenden Kredit
Ende 2024 begründete die KfW strengere Kreditstandards mit schwachen Geschäftslagen und schlechteren Absatzerwartungen. Das traf damals unter anderem Großhandel, Einzelhandel und verarbeitendes Gewerbe. Für ein einzelnes Unternehmen heißt das: Eine schwierige Branchenlage zählt als Warnsignal, ersetzt aber nicht die Prüfung der eigenen Zahlen. Ein Betrieb mit stabilen Zahlungseingängen und belastbarer Planung kann sich von schwachen Branchendaten abheben.
Unsicherheit bremst auch die Nachfrage nach Krediten
Schwierigerer Kreditzugang erklärt nicht allein, warum Mittelständler weniger Bankdarlehen aufnehmen. Manche Unternehmen verschieben Investitionen, weil sie sich in einer schwachen Konjunktur nicht für Jahre zu Zins- und Tilgungszahlungen verpflichten wollen. Andere finanzieren Vorhaben aus eigenen Mitteln.
Die geringe Kreditnachfrage zeigte sich bereits im vierten Quartal 2024: Nur 21,1 Prozent der Mittelständler wollten einen Kredit aufnehmen. Die KfW führte die zurückhaltende Nachfrage neben strengeren Bankbedingungen auch auf die schwache Wirtschaft, politische Unsicherheit und pessimistische Geschäftserwartungen zurück. Sinkende Kreditzinsen hatten das Interesse zwar leicht erhöht, die Nachfrage lag aber weiterhin deutlich unter dem langfristigen Durchschnitt. Auch im ersten Quartal 2026 verwies der KfW-Chefvolkswirt auf die wirtschaftliche Unsicherheit und darauf, dass mehr Mittelständler Investitionen mit eigenen Mitteln finanzieren.
Für die Kreditvergabe ist diese Zurückhaltung relevant: Wenn Betriebe Investitionen aufschieben, sinkt die Kreditnachfrage. Daraus folgt nicht automatisch, dass Banken mehr Anträge ablehnen. Kreditnachfrage, Kreditgespräche und tatsächliche Zusagen sind unterschiedliche Größen.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Die Zahlen zeigen Unterschiede nach Unternehmen und Branche
Die KfW-ifo-Kredithürde erfasst, wie Unternehmen ihre Kreditverhandlungen mit Banken einschätzen. Sie misst weder die Zahl aller bewilligten Kredite noch eine allgemeine Ablehnungsquote. Im ersten Quartal 2026 führten 21 Prozent der Mittelständler Kreditgespräche. Von den Mittelständlern mit solchen Gesprächen bezeichneten 34 Prozent die Verhandlungen als schwierig. Im Vorquartal lag der Anteil höher.
| Kennzahl im ersten Quartal 2026 | Mittelstand | Große Unternehmen |
|---|---|---|
| Anteil mit Kreditgesprächen | 21 % | 28,6 % |
| Anteil mit schwierigen Gesprächen, bezogen auf Unternehmen mit Kreditgesprächen | 34 % | 29,1 % |
Die Werte stammen aus der KfW-ifo-Kredithürde für das erste Quartal 2026. Die Bezugsgruppen sind wichtig
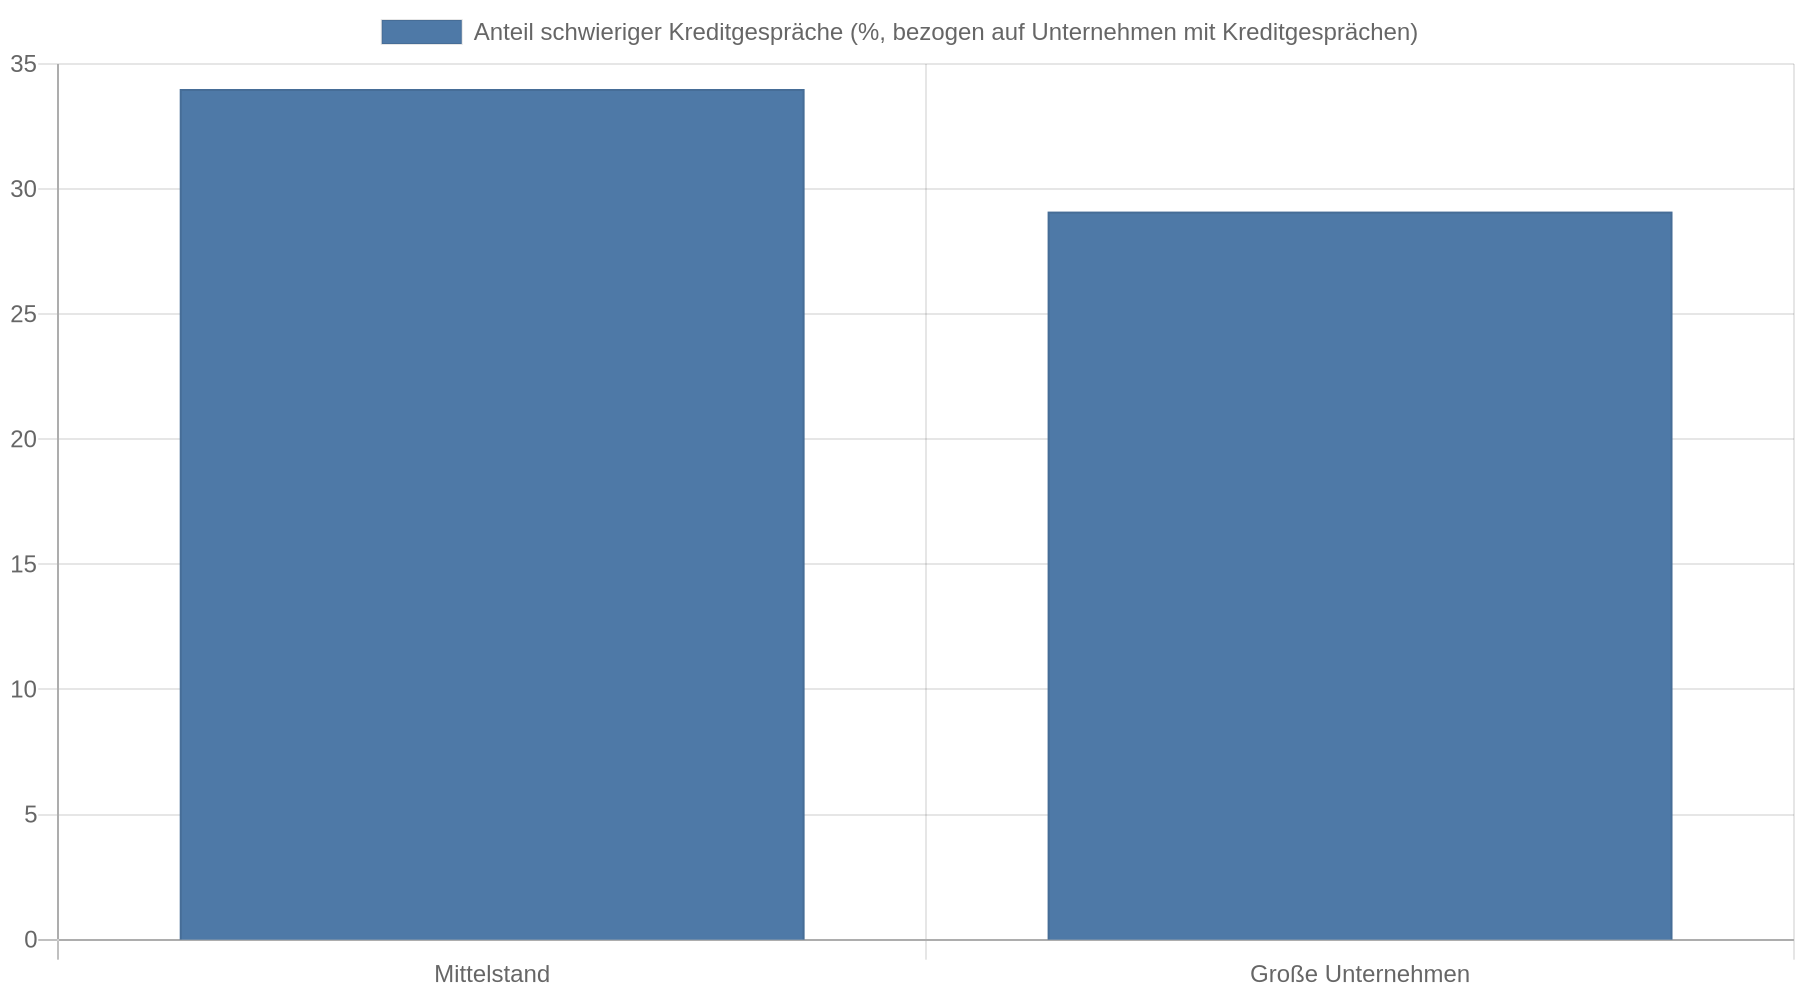 : Die 34 Prozent bedeuten nicht, dass ein Drittel aller Mittelständler einen Kreditantrag gestellt oder eine Ablehnung erhalten hat.
Auch zwischen Branchen gibt es deutliche Unterschiede
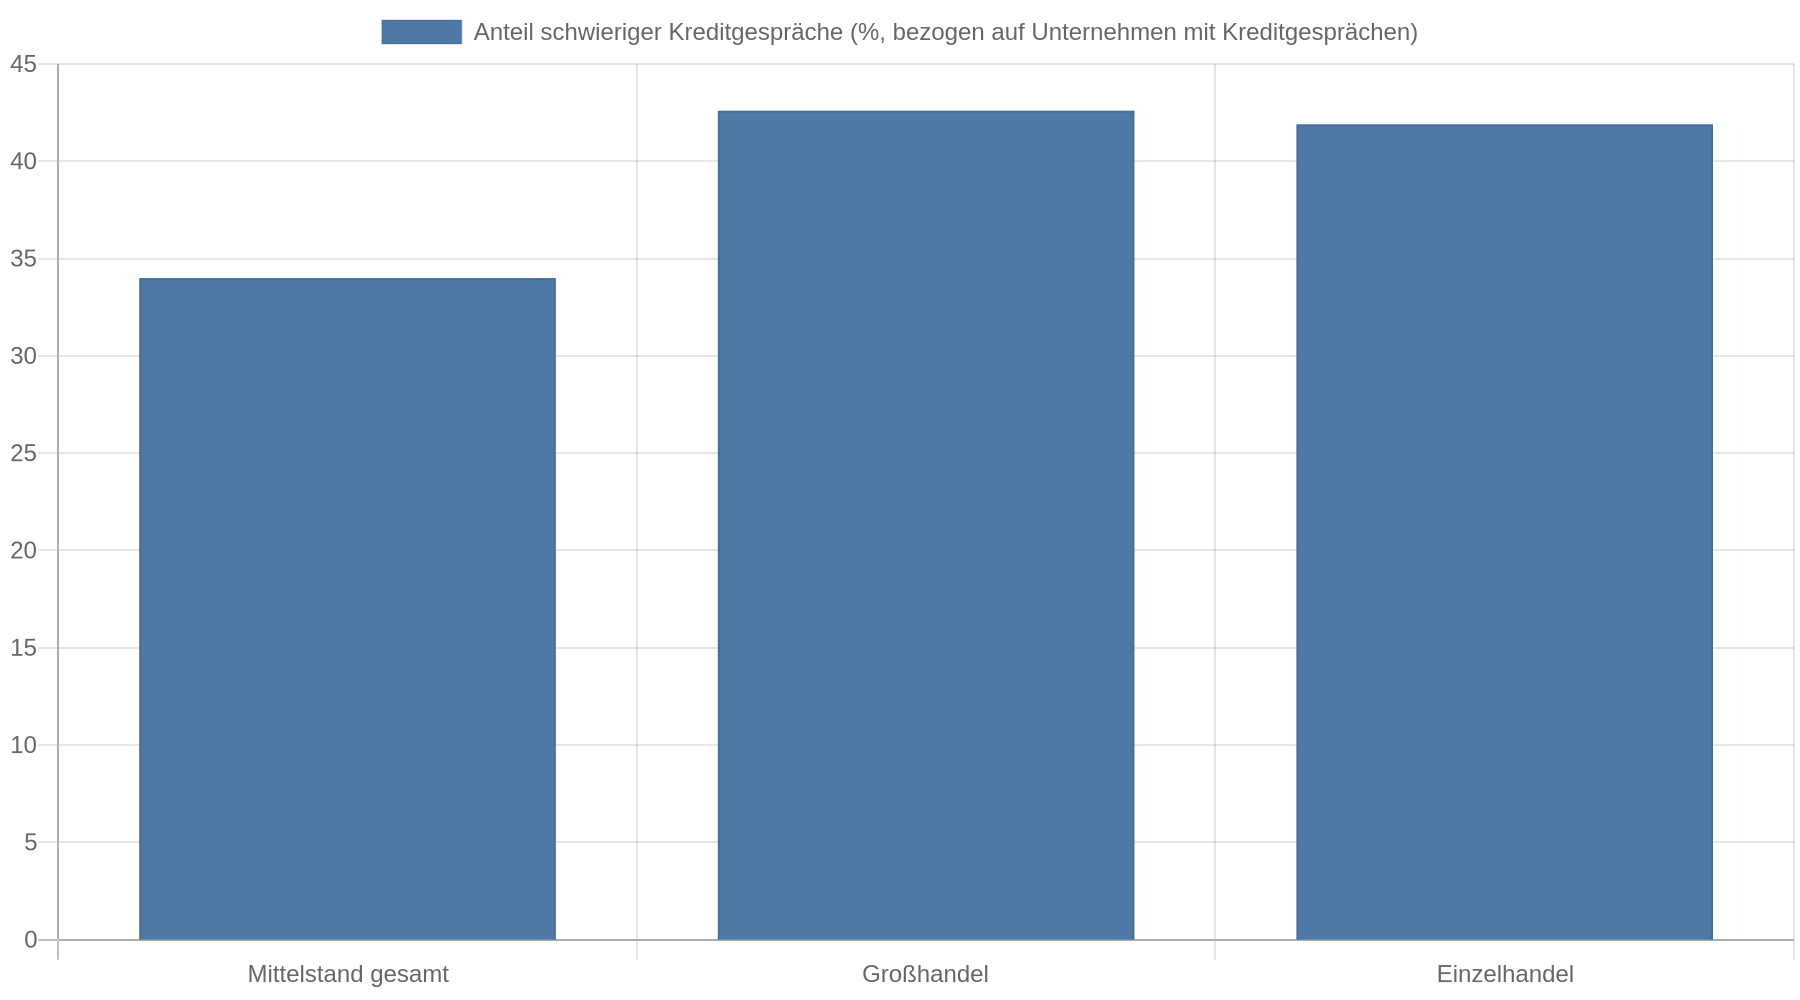 . Im ersten Quartal 2026 berichteten 42,6 Prozent der Großhändler und 41,9 Prozent der Einzelhändler mit Kreditgesprächen von schwierigen Verhandlungen. Diese Werte lassen sich nicht auf den gesamten Mittelstand übertragen. Sie zeigen aber, warum ein Unternehmen seine eigene Lage und Branche bei der Kreditvorbereitung konkret erläutern sollte.
So verbessert ein Betrieb die Vorbereitung auf das Bankgespräch
Die Bank kann besser prüfen, ob der Betrieb den Kredit zurückzahlen kann, wenn sie aktuelle und nachvollziehbare Zahlen erhält. Dazu gehören Jahresabschlüsse und aktuelle betriebswirtschaftliche Auswertungen, eine Liquiditätsplanung sowie eine Erklärung, wie sich Umsatz, Kosten und Auftragsbestand entwickeln. Bei einem Investitionskredit sollte die Planung außerdem zeigen, welchen Beitrag die Investition zu Einnahmen, Produktivität oder Kostensenkung leistet.
Bei schwankenden Einnahmen hilft eine vorsichtige Planung mehr als eine optimistische Umsatzprognose. Der Betrieb sollte zeigen, ob Zins und Tilgung auch dann tragbar bleiben, wenn ein wichtiger Auftrag später kommt oder Kosten steigen. Wer bereits Kredite bedient, sollte deren Restlaufzeiten und monatliche Belastungen vollständig aufführen.
Kredit kostenlos und Schufa-neutral anfragen
Vor dem Gespräch lohnt es sich, den Finanzierungsbedarf genau aufzuteilen. Ein langfristiges Darlehen passt eher zu einer langlebigen Investition; kurzfristige Liquiditätslücken brauchen eine andere Lösung. Der Betrieb sollte außerdem klären, welche Sicherheiten er anbieten kann und welche Bedingungen er akzeptiert, etwa bei Laufzeit, Tilgungsbeginn und zusätzlichen Auflagen. Ein beantragter Betrag, der deutlich über dem nachweisbaren Bedarf liegt, erschwert die Beurteilung.
Bei einer Ablehnung sollte der Betrieb die konkreten Gründe erfragen: Lag es an fehlenden Unterlagen, an der erwarteten Rückzahlung, an Sicherheiten oder an der Branchenbewertung? Anhand der Gründe kann der Betrieb entscheiden, ob er den Antrag überarbeitet oder eine andere Finanzierung sucht. Förderkredite, Leasing, Beteiligungskapital oder Factoring können je nach Vorhaben Alternativen sein. Sie haben eigene Voraussetzungen und Kosten; ein Vergleich sollte deshalb auch Gebühren, Laufzeit, Rückzahlung und mögliche Einschränkungen einbeziehen.
Kernaussagen
- Prüfe die Rückzahlung aus dem laufenden Geschäft: Schwache Umsätze und unsichere Aussichten erhöhen das wahrgenommene Risiko der Bank.
- Ordne die KfW-Zahlen richtig ein: 34 Prozent schwierige Gespräche beziehen sich auf Mittelständler, die tatsächlich mit Banken verhandelten, nicht auf alle Unternehmen oder alle Kreditanträge.
- Trenne Kreditangebot und Kreditnachfrage: Manche Betriebe erhalten strengere Bedingungen, während andere Investitionen aus Unsicherheit aufschieben.
- Bereite belastbare Zahlen vor: Eine aktuelle Liquiditätsplanung und vorsichtige Umsatzannahmen machen die Rückzahlungsfähigkeit prüfbar.
- Kläre Ablehnungsgründe und vergleiche Alternativen: Prüfe andere Finanzierungsformen anhand ihrer Gesamtkosten und Bedingungen.
FAQ
Wird ein Drittel aller Mittelständler von Banken abgelehnt?
Nein. Die KfW-Zahl von 34 Prozent bezieht sich auf Mittelständler mit Kreditgesprächen, die diese Gespräche als schwierig bewerteten. Sie ist keine Ablehnungsquote und sagt nicht aus, wie viele Kreditanträge endgültig scheiterten.
Warum wird ein Kreditantrag trotz sinkender Zinsen schwieriger?
Der Zinssatz ist nur ein Teil der Kreditentscheidung. Banken beurteilen auch die erwartete Rückzahlung, die Geschäftsaussichten und die Risiken des Unternehmens. Sinkende Zinsen machen einen unsicheren Geschäftsverlauf nicht automatisch tragfähig.
Was sollte ich bei einer abgelehnten Finanzierung zuerst tun?
Fragen Sie die Bank nach den konkreten Ablehnungsgründen und danach, welche Unterlagen oder Änderungen eine erneute Prüfung ermöglichen. Prüfen Sie anschließend, ob der Finanzierungsbedarf angepasst oder eine andere Finanzierungsform genutzt werden sollte.
Haben Einzelhandel und Großhandel besonders große Schwierigkeiten?
In der KfW-Erhebung für das erste Quartal 2026 meldeten diese Branchen besonders häufig schwierige Kreditgespräche: 41,9 Prozent im Einzelhandel und 42,6 Prozent im Großhandel. Die Werte gelten für Unternehmen mit Kreditgesprächen und beschreiben nicht automatisch die Lage jedes Betriebs dieser Branchen.