
Ein mittelständischer Betrieb bekommt schwerer einen Bankkredit, wenn die Bank sein Risiko höher einschätzt, mehr Sicherheiten verlangt oder den Antrag genauer prüft. Die KfW-ifo-Kredithürde zeigt, welcher Anteil der Unternehmen, die mit Banken über Kredite sprechen, das Verhalten der Banken als restriktiv bewertet. Im zweiten Quartal 2026 waren es
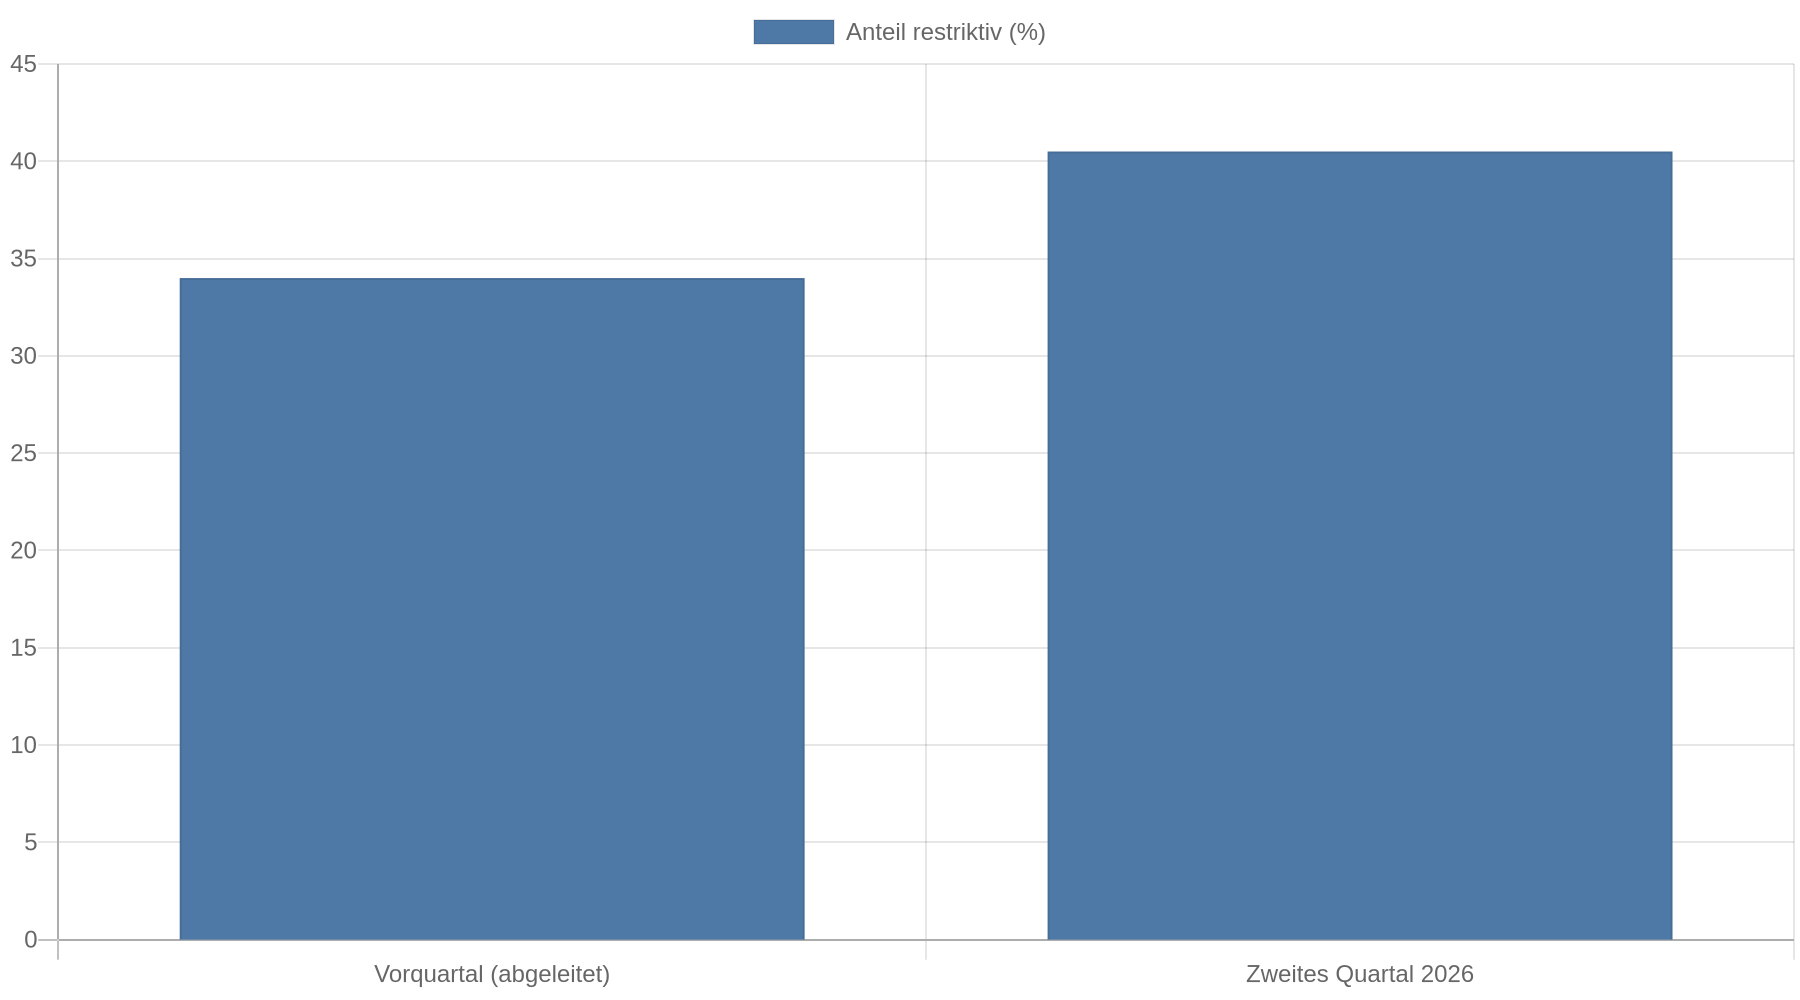 40,5 Prozent der kreditsuchenden Mittelständler, ein deutlicher Anstieg gegenüber dem Vorquartal.
Es liegen keine belegten Fälle von drei Unternehmen vor, die unter diesen Bedingungen eine Finanzierung erhalten haben. Die folgenden Beispiele sind deshalb modellhafte Szenarien. Sie zeigen, wie ein Betrieb verschiedene Finanzierungswege kombinieren könnte. Ob daraus tatsächlich eine Zusage wird, hängt unter anderem von Geschäftsmodell, Zahlen, Sicherheiten und den Bedingungen des jeweiligen Finanzierers ab.
Warum ein Bankkredit nicht für jedes Vorhaben passt
Während Banken Kredite strenger vergeben, fragen Unternehmen auch weniger Kredite nach. Laut KfW-ifo-Erhebung berichteten im zweiten Quartal 2026 auch Unternehmen in der Industrie und im Dienstleistungsbereich häufig von restriktivem Verhalten der Banken. Unter den mittelständischen Einzelhändlern lag der Anteil bei
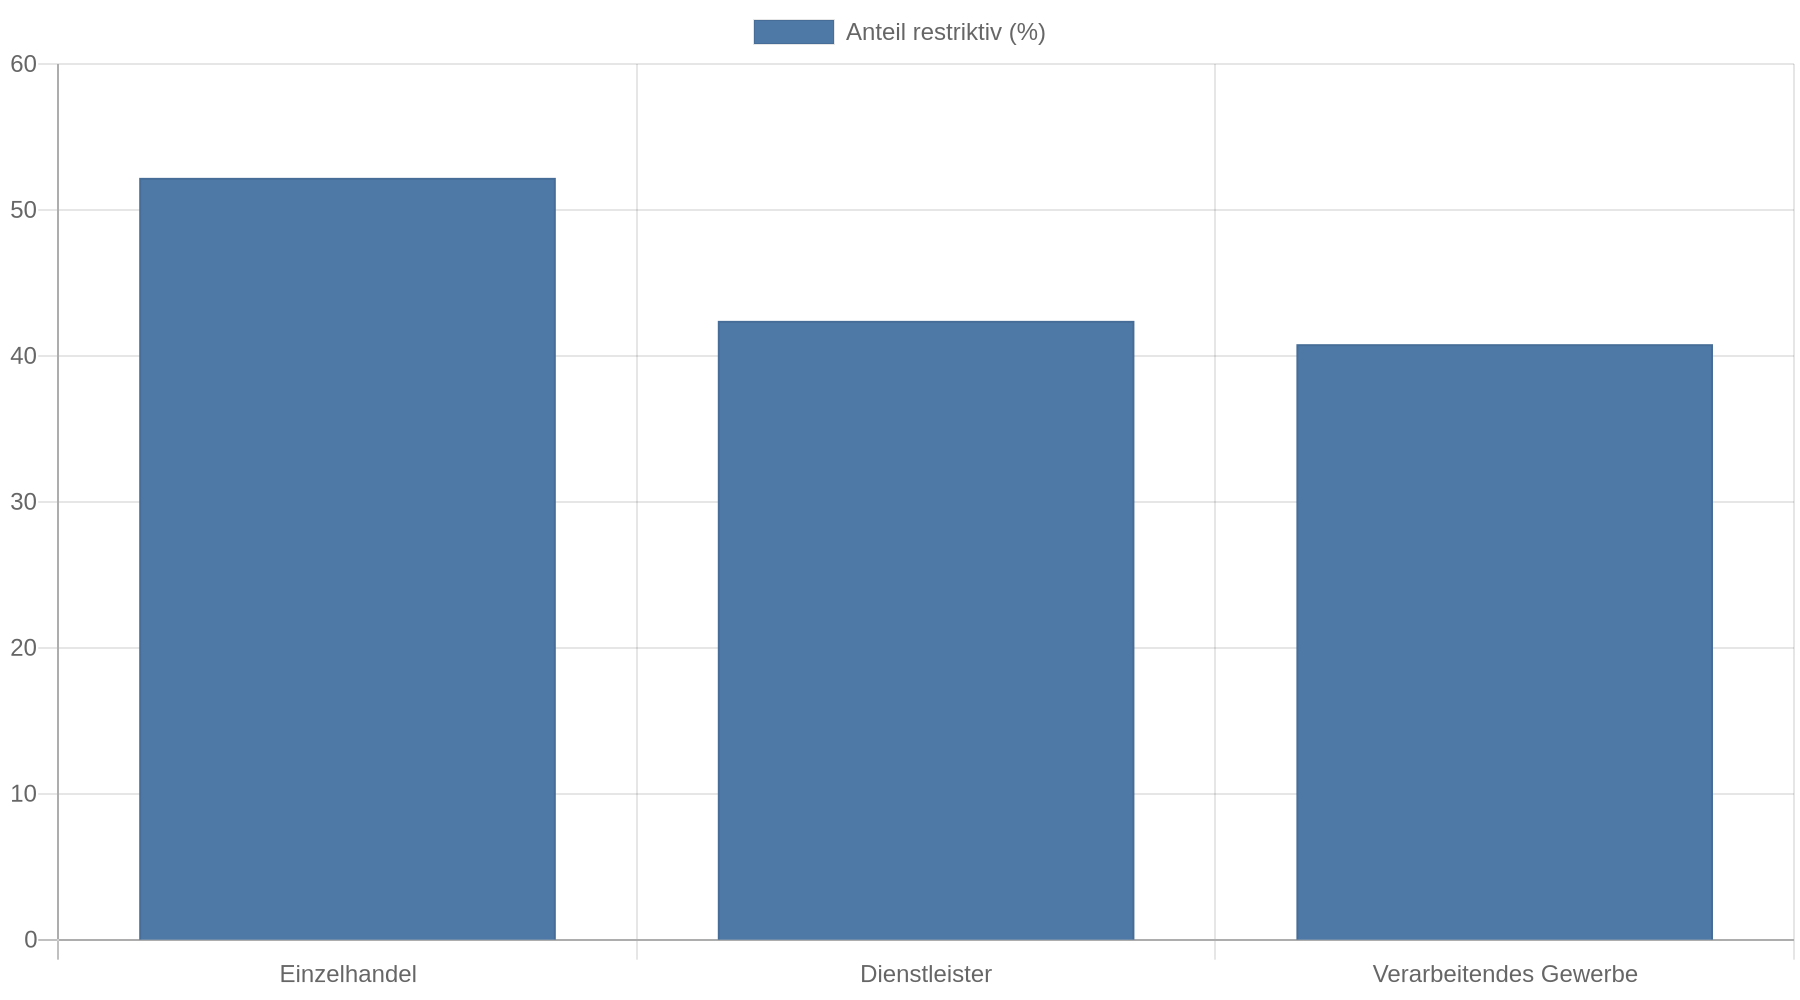 52,2 Prozent. Die Werte beziehen sich auf Betriebe, die in den vorangegangenen drei Monaten mit einer Bank über einen Kredit verhandelt hatten.
Hier geht es zum passenden Kredit
Eine andere KfW-Befragung erfasste die Einschätzung, wie leicht oder schwer Unternehmen an Kredite kommen. Darin bezeichneten 24 Prozent der Unternehmen einen Kredit als leicht erhältlich, acht Prozentpunkte weniger als 2024; rund 26 Prozent stuften den Zugang als schwierig ein. Die Erhebungen messen unterschiedliche Dinge. Ihre Werte lassen sich deshalb nicht zu einer einzigen Quote zusammenfassen. Beide zeigen jedoch, dass viele Betriebe mit Hürden rechnen oder bereits auf Einschränkungen stoßen.
Drei modellhafte Finanzierungswege
1. Maschinenbauer: Leasing für eine neue Anlage
Ein Maschinenbauer braucht eine zusätzliche Anlage, um einen Auftrag wirtschaftlich fertigen zu können. Ein klassischer Investitionskredit würde den Kaufpreis auf einmal finanzieren, doch die Hausbank fordert mehr Sicherheiten, als der Betrieb stellen kann.
Als Alternative prüft der Betrieb Leasing oder Mietkauf. Beim Leasing zahlt er für die Nutzung der Anlage. Beim Mietkauf erwirbt er sie nach den vereinbarten Zahlungen. Beides kann den anfänglichen Kapitalbedarf senken, doch die laufenden Zahlungen bleiben bestehen. Vor einer Unterschrift sollte der Betrieb daher vergleichen, wie sich Gesamtkosten, Laufzeit, Wartung und Eigentum am Ende unterscheiden. Im KfW-Mittelstandspanel nannten Unternehmen Leasing oder Mietkauf als häufige Alternative zum Bankkredit.
2. Einzelhändler: Warenbestand und Liquidität getrennt finanzieren
Ein mittelständischer Händler benötigt Geld für saisonale Ware, während Kundenzahlungen noch ausstehen. Statt den gesamten Finanzierungsbedarf in einen langfristigen Bankkredit zu packen, prüft er zunächst, wie viel Liquidität sich durch schnelleres Einziehen offener Rechnungen, abgestimmte Zahlungsziele und eine engere Bestandsplanung freisetzen lässt. So kann der Händler Geld freisetzen, das kurzfristig in Waren, offenen Rechnungen und laufenden Zahlungen gebunden ist. Dieser Bereich heißt Working Capital.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Reicht das nicht, könnte der Inhaber einen Gesellschafterbeitrag oder ein Gesellschafterdarlehen ergänzen. Ein solcher Beitrag kann die Finanzierungslücke verkleinern, bindet aber Geld der Eigentümer und muss vertraglich klar geregelt sein. Im KfW-Mittelstandspanel nannten Unternehmen Eigenfinanzierung häufig als Alternative zu Bankkrediten. Für einen Händler mit saisonalen Schwankungen ist entscheidend, die Rückzahlung an realistische Zahlungseingänge zu knüpfen, statt mit einem optimistischen Umsatzverlauf zu planen.
3. Dienstleister: Beteiligungskapital statt zusätzlicher Tilgungsrate
Ein Dienstleistungsbetrieb will in eine neue digitale Leistung investieren. Die Bank hält die erwarteten Einnahmen für schwer einschätzbar und verlangt Sicherheiten, die der Betrieb nicht hat. Eine weitere Darlehensrate würde zudem die Liquidität belasten, bevor die neue Leistung Erträge bringt.
Der Betrieb könnte deshalb prüfen, ob ein Beteiligungsgeber Eigenkapital bereitstellt. Eigenkapital muss nicht wie ein Kredit in festen Raten zurückgezahlt werden, dafür erhält der Geldgeber eine vereinbarte Beteiligung und Mitspracherechte können Teil der Vertragsgestaltung sein. Für größere Vorhaben kommen je nach Unternehmensgröße und Kapitalbedarf auch Nachrangdarlehen oder Genussrechte infrage. Diese Instrumente sind komplexer als ein gewöhnlicher Bankkredit; vor einer Entscheidung müssen Kosten, Rückzahlungsrang und mögliche Einflussrechte geprüft werden. Als mögliche Wege neben Bankkrediten nennt eine KfW-Erhebung unter anderem Beteiligungskapital; auch ein Branchenbeitrag führt Nachrangdarlehen und Genussrechte als Optionen auf.
So wird aus einer Finanzierungsidee ein prüfbarer Antrag
Der Betrieb sollte einem Finanzierer drei Fragen klar beantworten: Wofür braucht er das Geld? Wie bringt das Vorhaben Einnahmen? Und womit zahlt er seine Verpflichtungen? Der Betrieb sollte den Finanzierungsbedarf deshalb in einen konkreten Verwendungszweck und einen realistischen Liquiditätsplan übersetzen. Für ein Investitionsvorhaben gehören dazu erwartete Kosten, ein Zeitplan und die Auswirkungen auf Umsatz und laufende Ausgaben. Bei einer kurzfristigen Lücke zählen außerdem offene Forderungen, Lagerbestand und absehbare Zahlungseingänge.
Kredit kostenlos und Schufa-neutral anfragen
Vor dem Gespräch lohnt es sich, die Hindernisse aus Sicht der Bank zu prüfen. Im KfW-Mittelstandspanel nannten Unternehmen als Hürden vor allem die Offenlegung von Unternehmensinformationen, hohe Sicherheitenanforderungen sowie den Zeit- und Finanzaufwand für einen Antrag. Vollständige, gut gegliederte Unterlagen ändern diese Anforderungen nicht. Sie helfen aber, Rückfragen zu vermeiden und genauer zu berechnen, wie viel Geld fehlt.
Eine Absage sollte außerdem Anlass sein, das Vorhaben selbst zu prüfen. Fachleute unterscheiden zwischen einem vorübergehenden Geldmangel und einem dauerhaften Problem im Wettbewerb. Eine Finanzierung kann eine zeitliche Lücke überbrücken; sie behebt nicht automatisch dauerhaft zu niedrige Margen oder ein Geschäftsmodell ohne tragfähige Nachfrage. Bei einer strukturellen Schwäche braucht es zuerst einen belastbaren Plan für Kosten, Angebot oder Absatz.
Kernaussagen
- Trenne Kreditlage und Finanzierungsbedarf: Die 40,5 Prozent beziehen sich auf Mittelständler, die mit Banken verhandelten und deren Verhalten als restriktiv einstuften.
- Passe das Instrument an den Zweck an: Leasing kann eine Maschine finanzieren, während Gesellschafterbeiträge oder Beteiligungskapital andere Lücken schließen können.
- Prüfe die Rückzahlung vor der Zusage: Plane mit realistischen Zahlungseingängen und berücksichtige Gebühren, Laufzeiten, Sicherheiten und Mitspracherechte.
- Behebe zuerst strukturelle Schwächen: Zusätzliches Kapital überbrückt Liquiditätsprobleme, ersetzt aber keinen tragfähigen Absatz und keine ausreichende Marge.
FAQ
Gibt es belegte Fälle genau dieser drei Mittelständler?
Nein. Die drei Beispiele sind modellhafte Szenarien und keine dokumentierten Unternehmensgeschichten. Sie veranschaulichen Finanzierungswege, ohne reale Zusagen oder Erfolge zu behaupten.
Welche Alternativen zum Bankkredit nennen Unternehmen am häufigsten?
Im KfW-Mittelstandspanel nannten Unternehmen interne Finanzierung, Leasing oder Mietkauf sowie Gesellschafterdarlehen oder zusätzliche Einlagen. Öffentlich geförderte Mittel wurden ebenfalls genannt. Welche Möglichkeit passt, hängt vom Vorhaben, den Vertragsbedingungen und der finanziellen Lage des Betriebs ab.
Was sollte ein Betrieb nach einer Kreditablehnung tun?
Zuerst sollte er den konkreten Ablehnungsgrund erfragen und prüfen, ob eine kleinere oder anders strukturierte Finanzierung den Bedarf abdeckt. Danach kann er Unterlagen und Liquiditätsplanung überarbeiten und Alternativen wie Leasing, Eigenmittel oder Beteiligungskapital vergleichen. Eine Ablehnung sagt für sich genommen nicht, welches andere Instrument verfügbar ist.
Löst eine alternative Finanzierung auch eine wirtschaftliche Krise?
Nicht automatisch. Sie kann eine zeitlich begrenzte Finanzierungslücke schließen oder eine Investition ermöglichen. Wenn dauerhaft zu geringe Erträge oder fehlende Nachfrage die Ursache sind, muss der Betrieb zuerst diese Probleme angehen.