
Ihr Girokonto ist dauerhaft im Minus, und der Dispokredit wird trotz regelmäßiger Zahlungen nicht kleiner. Der Dispokredit ist eine Kreditlinie Ihrer Bank. Damit darf Ihr Konto bis zu einer vereinbarten Summe ins Minus gehen. Sie zahlen keine festen Raten, sondern nur Zinsen auf den jeweils genutzten Betrag. Darin liegt das Problem: Wer nur die monatlichen Zinsen zahlt, lässt die eigentliche Schuld unverändert. Der Dispo sinkt nur, wenn Sie mehr Geld einzahlen, als Sie ausgeben. Wer das nicht tut, zahlt dauerhaft die teuersten Zinsen im privaten Kreditbereich und kommt aus eigener Kraft kaum heraus.
Die gute Nachricht: Es gibt Wege, den Dispo gezielt abzubauen, und viele davon sind einfacher, als Sie denken. Vermeiden Sie die typischen Fehler, die den Abbau unnötig erschweren oder sogar verteuern.
Warum der Dispo trotz Zahlungen nicht sinkt
Der häufigste Grund, warum der Dispo nicht kleiner wird, ist die fehlende Tilgungsstruktur. Bei einem Ratenkredit zahlen Sie jeden Monat einen festen Betrag, der sich aus Zins und Tilgung zusammensetzt. Beim Dispo gibt es diese Struktur nicht. Die Bank berechnet Ihnen monatlich die Zinsen auf den durchschnittlich genutzten Betrag und bucht sie vom Konto ab. Wenn Sie dann wieder Geld ausgeben, bleibt der Kontostand auf demselben Niveau. So zahlen Sie jeden Monat Zinsen, ohne dass sich die Schuldensumme ändert.
Der Dispokredit ist die teuerste Art, Geld zu leihen, und kostet durchschnittlich 11 bis 13 Prozent Zinsen. Zum Vergleich: Ein Ratenkredit kostet oft nur etwa 6 bis 8 Prozent.
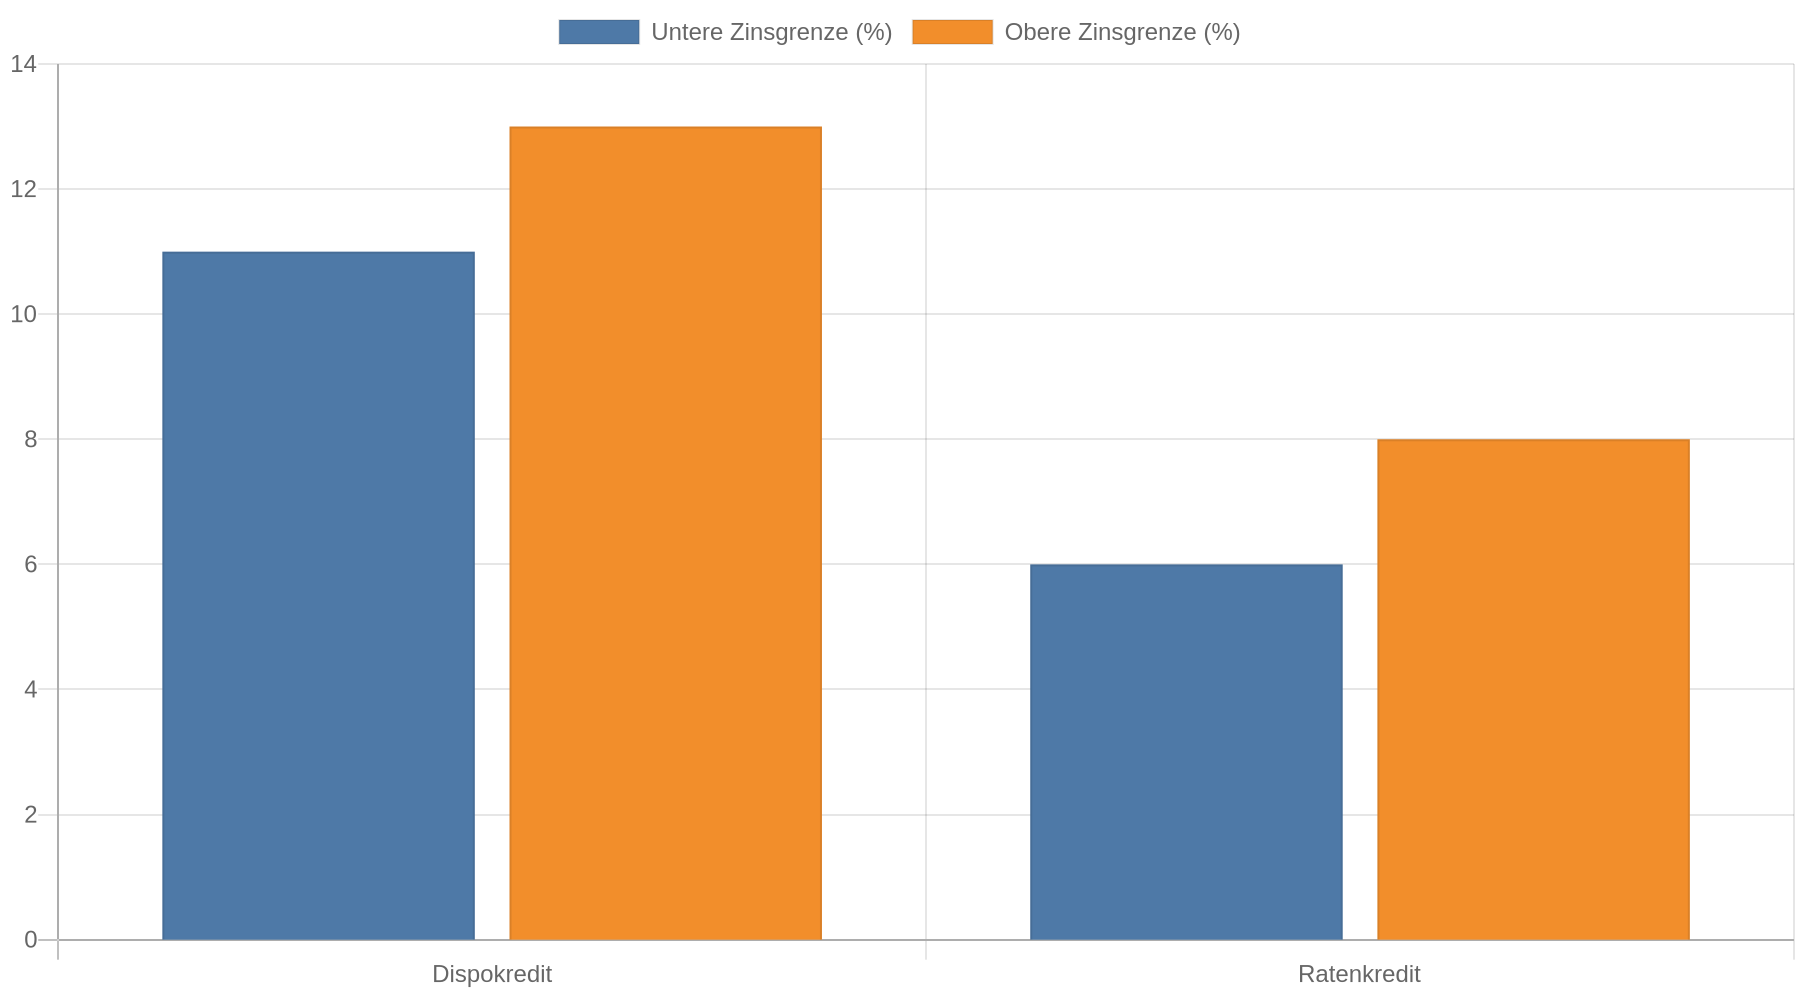 Wer dauerhaft den Dispo nutzt, zahlt jeden Monat Zinsen, ohne dass die Schuld sinkt. Bei einer höheren Schuld und einem zweistelligen Zinssatz werden daraus schnell hohe Beträge.
Ein weiterer Fehler ist es, den Dispo als normale Zahlungsreserve zu behandeln. Wer jeden Monat bis zur Kreditlinie einkauft und nur die Zinsen zahlt, behält die Schuld auf gleicher Höhe. Der Dispo ist dafür gedacht, kurzfristige Engpässe zu überbrücken. Als dauerhafte Finanzierung ist er ungeeignet. Wer ihn dauerhaft nutzt, gerät schnell in eine Abwärtsspirale: Die Zinslast schmälert das verfügbare Einkommen, und der Spielraum zum Zurückzahlen wird immer kleiner.
Die teuersten Fehler und was stattdessen hilft
Fehler 1: Nur die Zinsen zahlen und hoffen, dass es sich von selbst regelt. Solange Sie nicht mehr Geld einzahlen, als Sie ausgeben, bleibt der Dispo stehen. Eine einfache Rechnung hilft weiter: Notieren Sie einen Monat lang alle Einnahmen und Ausgaben. Wenn Sie sehen, wofür Sie Geld ausgeben, legen Sie einen festen Betrag fest, den Sie monatlich zusätzlich auf das Konto überweisen. Schon 100 Euro pro Monat verringern die Schuld, wenn Sie den Betrag konsequent als Tilgung einsetzen.
Fehler 2: Den teuren Dispo behalten, obwohl ein Ratenkredit günstiger wäre. Wenn Ihre Schuld mehrere tausend Euro beträgt und Sie absehen können, dass Sie sie nicht innerhalb weniger Monate zurückzahlen, lohnt sich eine Umschuldung. Ein Ratenkredit mit festen Monatsraten und einem Zinssatz von 6 bis 8 Prozent halbiert Ihre Zinslast oft. Sie zahlen dann zwar eine feste Rate, aber die Schuld sinkt planmäßig, weil jede Rate einen Tilgungsanteil enthält. Vor dem Abschluss sollten Sie die Konditionen mehrerer Banken vergleichen und darauf achten, dass keine versteckten Gebühren anfallen. Die Verbraucherzentrale weist darauf hin, dass bei Ratenzahlungen in der Regel Zusatzkosten anfallen und Sie nicht mehr Geld zahlen sollten, als Sie müssen.
Fehler 3: Inkasso-Forderungen ungeprüft akzeptieren. Wenn Ihr Konto so weit ins Minus geht, dass die Bank den Dispokredit kündigt oder ein Inkassounternehmen einschaltet, kommen oft zusätzliche Kosten hinzu. Diese Zusatzkosten müssen Sie nur zahlen, wenn Sie mit ihnen einverstanden sind. Das Gesetz begrenzt ihre Höhe: Bei 500 Euro Schulden und fünf Monatsraten zu je 100 Euro liegt die Grenze zum Beispiel bei 41,16 Euro. Prüfen Sie jede Forderung genau und verlangen Sie eine Aufstellung, bevor Sie etwas zahlen. Die Verbraucherzentrale erklärt, welche Kosten zulässig sind und wie Sie sich bei unberechtigten Forderungen wehren.
Fehler 4: Den Kopf in den Sand stecken und keine Beratung suchen. Viele Betroffene schämen sich und versuchen, das Problem allein zu lösen. Das verlängert die Zeit, in der Sie teure Zinsen zahlen, und erhöht das Risiko, dass die Bank den Dispo kündigt. Eine kostenlose Beratung bei der Schuldnerberatung oder der Verbraucherzentrale hilft Ihnen, einen realistischen Plan zu erstellen und mit der Bank über eine Lösung zu sprechen. Sie müssen nicht allein kämpfen.
Wann Sie zur Schuldnerberatung gehen sollten
Eine professionelle Schuldnerberatung ist sinnvoll, wenn Sie den Überblick verloren haben, mehrere Gläubiger haben oder Ihr Einkommen nicht ausreicht, um die Schulden in absehbarer Zeit abzutragen. Auch wenn die Bank bereits mit Kündigung droht oder ein Inkassounternehmen eingeschaltet ist, sollten Sie sich schnell beraten lassen. Die Beratung ist kostenlos und vertraulich. Sie hilft Ihnen, eine Übersicht über alle Schulden zu erstellen, Prioritäten zu setzen und mit den Gläubigern zu verhandeln. In manchen Fällen können Sie sich außergerichtlich einigen. Dann werden die Raten an Ihr Einkommen angepasst.
Warten Sie nicht bis zur letzten Minute, denn je früher Sie handeln, desto mehr Spielraum bleibt Ihnen. Die Verbraucherzentrale bietet Informationen zu Ratenzahlungen und Inkasso auch in Leichter Sprache an, sodass niemand an komplizierten Texten scheitern muss.
Kernaussagen
- Zahlen Sie aktiv Tilgung, nicht nur Zinsen: Der Dispo hat keine feste Ratenstruktur, deshalb sinkt die Schuld nur, wenn Sie monatlich mehr einzahlen, als Sie ausgeben.
- Prüfen Sie eine Umschuldung in einen Ratenkredit: Ein Ratenkredit kostet 6 bis 8 Prozent Zinsen statt 11 bis 13 Prozent. So halbieren Sie Ihre Zinslast und erhalten eine feste Tilgungsstruktur.
- Akzeptieren Sie keine ungeprüften Inkasso-Kosten: Zusatzkosten dürfen nur mit Ihrem Einverständnis und innerhalb gesetzlicher Grenzen verlangt werden, zum Beispiel 41,16 Euro bei 500 Euro Schulden.
- Suchen Sie früh Beratung: Kostenlose Schuldnerberatung und Verbraucherzentrale helfen, bevor die Bank kündigt oder Inkasso eingeschaltet wird.
- Vergleichen Sie Konditionen und lesen Sie Kleingedrucktes: Bei Ratenzahlungen fallen oft Zusatzkosten an, die Sie nicht zahlen müssen, wenn Sie nicht zustimmen.
FAQ
Warum sinkt mein Dispo nicht, obwohl ich jeden Monat Geld überweise?
Überweisen Sie monatlich nur so viel, wie die Zinsen kosten, bleibt die Schuld konstant. Der Dispo hat keine feste Tilgung. Sie müssen also mehr überweisen, als die Zinsen kosten, damit die Schuld kleiner wird.
Lohnt sich eine Umschuldung, wenn ich nur einen geringen Betrag im Minus bin?
Bei kleinen Beträgen kann der Aufwand einer Umschuldung den Nutzen überwiegen, weil Sie dafür einen neuen Kreditvertrag abschließen müssen. Ab mehreren tausend Euro Schulden lohnt sich der Vergleich, weil die Zinsersparnis die Kosten übersteigt.
Muss ich alle Inkasso-Kosten zahlen, die gefordert werden?
Nein. Zusatzkosten einer Inkasso-Firma müssen Sie nur zahlen, wenn Sie mit ihnen einverstanden sind. Das Gesetz begrenzt ihre Höhe. Prüfen Sie jede Forderung und verlangen Sie vor der Zahlung eine detaillierte Aufstellung.
Was passiert, wenn die Bank meinen Dispo kündigt?
Die Bank kann den Dispo kündigen, wenn Sie die Kreditlinie dauerhaft ausschöpfen oder die Zinsen nicht mehr zahlen. Dann müssen Sie die gesamte Schuld sofort zurückzahlen. In diesem Fall sollten Sie schnell eine Schuldnerberatung aufsuchen, um eine Ratenvereinbarung zu verhandeln.
Wo bekomme ich kostenlose Hilfe?
Kostenlose und vertrauliche Beratung bekommen Sie bei der Schuldnerberatung in Ihrer Stadt oder bei der Verbraucherzentrale. Die Verbraucherzentrale informiert auch in Leichter Sprache über Ratenzahlungen und Inkasso.