
Wenn eine Bank Ihren Kreditantrag ablehnt, brauchen Sie Geld, aber der übliche Weg ist vorerst verschlossen. Die nächsten Schritte entscheiden, ob Sie die Lage verbessern oder ob Sie Fehler machen, die teurer werden als der abgelehnte Kredit. Für private Verbraucherinnen und Verbraucher in Deutschland, die gerade eine Ablehnung erhalten haben oder damit rechnen, lautet die wichtigste Frage: Was tue ich jetzt, ohne die Situation zu verschlimmern?
Eine Kreditablehnung ist das Ergebnis einer Datenprüfung. Ihre Person wird dabei nicht bewertet. Die Bank bewertet Ihr Einkommen, Ihre laufenden Verpflichtungen und Ihre Einträge bei Auskunfteien wie der SCHUFA. Wenn Sie verstehen, was die Bank geprüft hat, können Sie gezielt handeln. Sonst stellen Sie womöglich mehrere Anträge, kassieren erneute Ablehnungen und verschlechtern Ihr Bonitätsprofil weiter.
Erst die Gründe klären, bevor Sie einen neuen Antrag stellen
Der häufigste Fehler nach einer Ablehnung ist, sofort bei der nächsten Bank einen neuen Antrag zu stellen. Jeder Antrag auf einen Ratenkredit erzeugt eine Anfrage bei einer Auskunftei, und mehrere Anfragen in kurzer Zeit werten Banken als Zeichen finanzieller Not. Die Bank, die Ihren Antrag abgelehnt hat, muss Ihnen die Ablehnung nicht im Detail begründen. Sie haben aber ein Recht zu erfahren, welche Auskunftei ihre Daten geliefert hat. Auf dieser Grundlage können Sie eine kostenlose Selbstauskunft anfordern und prüfen, ob die Einträge stimmen.
Die Datenschutz-Grundverordnung gibt Ihnen dieses Recht. Die SCHUFA und andere Auskunfteien stellen die Daten auf Antrag bereit. Prüfen Sie die Einträge genau: Stimmen die gespeicherten Zahlungen, müsste ein Eintrag längst gelöscht sein, oder gehört ein Datum nicht zu Ihnen? Fehler in den Daten müssen Sie korrigieren lassen, wenn Sie den Nachweis führen. Das ist der erste Schritt, bevor Sie überhaupt über einen neuen Antrag nachdenken. Erst danach sollten Sie Ihre Finanzen durchrechnen: Wie hoch ist Ihre monatliche Belastung, welche Rate können Sie sich leisten? Wenn die Ablehnung an der Belastung lag, hilft ein neuer Antrag bei einer anderen Bank nur, wenn Sie die Bedingungen ändern, etwa eine längere Laufzeit, einen kleineren Betrag oder einen Mitantragsteller.
Vorsicht vor unseriösen Kreditvermittlern
Die größte Gefahr nach einer Ablehnung ist nicht die Ablehnung selbst, sondern die Angebote, die Ihnen genau dann begegnen, wenn Sie dringend Geld brauchen. Unseriöse Kreditvermittler versprechen schnelle und unbürokratische Hilfe, verlangen aber einen Vorschuss und liefern stattdessen wertlose Unterlagen. Sie erhalten unsinnige Verträge und Abos, für die Sie monatlich zahlen, ohne je Geld zu sehen. Einen Kreditvertrag bekommen Sie nicht. Die Verbraucherzentrale nennt sechs häufige Fallen, auf die Sie achten sollten.
Ein deutliches Warnsignal ist die Forderung nach einer Vorauszahlung. Seriöse Banken verlangen keine Gebühr, bevor sie einen Kredit auszahlen. Wenn ein Vermittler eine Bearbeitungsgebühr, eine Sicherheitsleistung oder eine Versicherungsprämie im Voraus verlangt, ist das ein starkes Zeichen für Betrug. Das Geld verschwindet, der Kredit kommt nicht. Ebenso verdächtig ist ein Angebot, das Ihnen eine Zusage verspricht, ohne dass Sie Unterlagen eingereicht haben. Eine Bank kann keinen Kredit zusagen, bevor sie Ihre Daten und Ihre Bonität geprüft hat. Ein solches Angebot ist nicht seriös.
Auch die Abschlussart spielt eine Rolle. Der Verbraucherzentrale Bundesverband berichtet, dass die Zahl der Beschwerden zu Verbraucherdarlehen im ersten Halbjahr 2025 gegenüber dem Vorjahr um 26 Prozent gestiegen ist
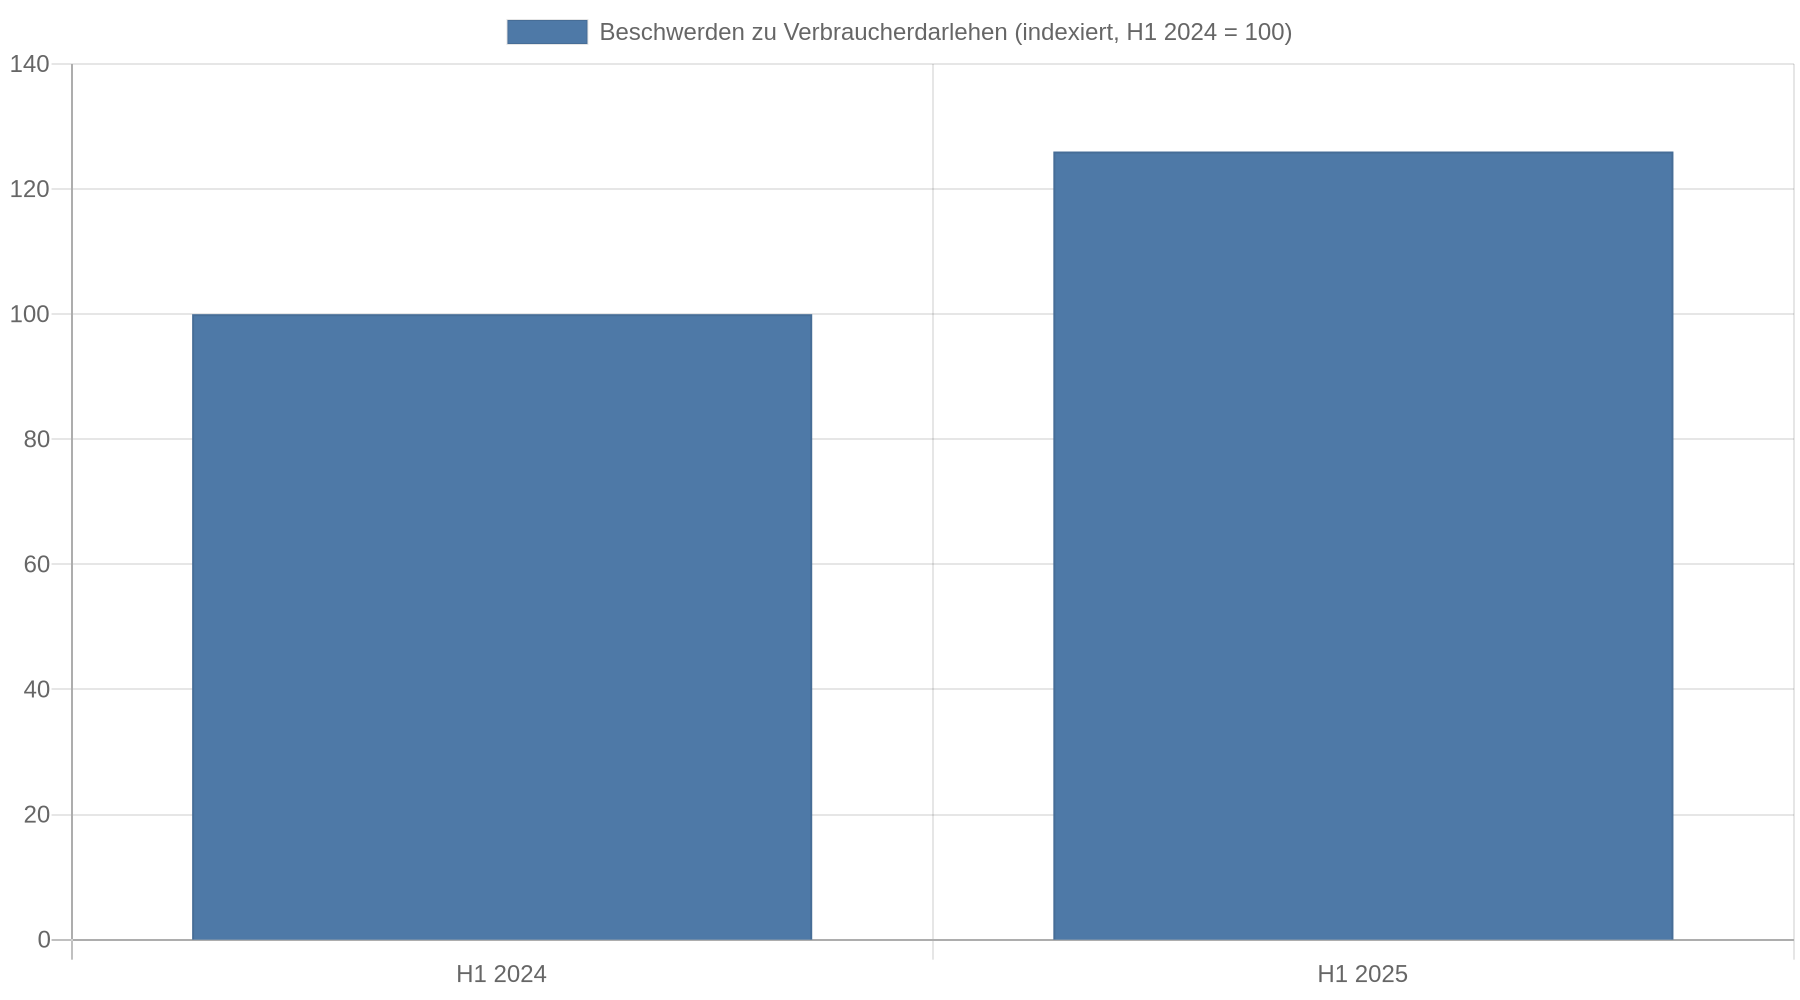 . Er fordert, Kreditverträge weiterhin per Unterschrift abzuschließen, weil das Betrug und übereilte Entscheidungen erschwert. Die Bundesregierung hat beschlossen, die Aufnahme eines Online-Kredits per Klick und ohne digitale Unterschrift zu erleichtern. Für Sie heißt das: Wenn Sie online einen Kredit aufnehmen, prüfen Sie genau, was Sie anklicken und unterschreiben, und lassen Sie sich nicht unter Zeitdruck setzen.
Bei Zahlungsengpässen zählt die Reihenfolge der Zahlungen
Wenn die Ablehnung mit einem finanziellen Engpass zusammenhängt, ist der wichtigste Schritt, die Zahlungen richtig zu priorisieren. Ein teurer Ersatzkredit ist dann der falsche Weg. Die Verbraucherzentrale empfiehlt, zuerst einen Überblick über alle finanziellen Verpflichtungen zu verschaffen und dann Miete, Energiekosten und Lebensmittel vorrangig zu bezahlen. Diese Ausgaben sichern Ihre Existenz. Ein Kredit, der diese Zahlungen gefährdet, verschärft die Situation.
Ein weiterer Fehler ist, Altersvorsorge-Verträge übereilt zu kündigen oder auszusetzen. Eine Kündigung kostet nicht nur das angesparte Geld, sondern auch Gebühren und mögliche Steuervorteile. Bevor Sie einen Vertrag anfassen, prüfen Sie, ob es günstigere Wege gibt: eine Beitragspause, eine Reduzierung des Beitrags oder eine staatliche Unterstützung, die Sie noch nicht beantragt haben. Wenn Sie in einem Engpass stecken, ist es sinnvoll, staatliche Leistungen so früh wie möglich zu beantragen, bevor Sie sich Geld auflösen.
Wenn Sie Zahlungen nicht mehr leisten können, ist die Schuldnerberatung der richtige Ort. Ein weiterer Kredit ist dann keine Lösung. Die Beratung ist kostenlos und unterstützt Sie dabei, mit Gläubigern zu verhandeln oder eine Ratenlösung zu finden. Je früher Sie die Beratung aufsuchen, desto mehr Handlungsspielraum bleibt. Eine Kreditablehnung ist ein Hinweis, dass Sie Unterstützung brauchen, und kein Grund zur Scham.
Kernaussagen
- Gründe klären, bevor Sie neu beantragen: Jeder Antrag erzeugt eine Anfrage bei einer Auskunftei, und mehrere Anfragen in kurzer Zeit verschlechtern Ihr Bonitätsprofil. Fordern Sie zuerst die kostenlose Selbstauskunft an und prüfen Sie die Einträge.
- Vorschusszahlungen sind ein Warnsignal: Wer eine Gebühr vor der Auszahlung verlangt, liefert in der Regel wertlose Unterlagen oder ungewollte Verträge und keinen Kredit.
- Miete, Energie und Lebensmittel zuerst bezahlen: Diese Kosten sichern Ihre Existenz. Ein Ersatzkredit, der sie gefährdet, macht die Lage schlimmer.
- Altersvorsorge nicht übereilt kündigen: Eine Kündigung kostet Angespartes, Gebühren und Steuervorteile. Prüfen Sie Beitragspausen oder staatliche Unterstützung zuerst.
- Schuldnerberatung bei Engpässen aufsuchen: Die Beratung ist kostenlos und verhandelt für Sie mit Gläubigern. Je früher Sie dorthin gehen, desto mehr Optionen bleiben.
FAQ
Kann ich erfahren, warum die Bank meinen Kredit abgelehnt hat?
Die Bank muss die Ablehnung nicht im Detail begründen, aber Sie haben ein Recht zu erfahren, welche Auskunftei ihre Daten geliefert hat. Auf dieser Grundlage können Sie bei der Auskunftei eine kostenlose Selbstauskunft anfordern und die Einträge prüfen. Sind die Daten falsch, können Sie eine Korrektur verlangen.
Ist es sinnvoll, sofort bei einer anderen Bank einen Antrag zu stellen?
In der Regel nicht. Jeder Antrag erzeugt eine Anfrage bei einer Auskunftei, und mehrere Anfragen in kurzer Zeit können Ihr Bonitätsprofil belasten. Klären Sie zuerst die Ablehnungsgründe und prüfen Sie, ob Sie die Bedingungen ändern können, bevor Sie einen neuen Antrag stellen.
Wie erkenne ich einen unseriösen Kreditvermittler?
Ein deutliches Warnzeichen ist die Forderung nach einer Vorauszahlung. Seriöse Banken verlangen keine Gebühr vor der Auszahlung. Auch Angebote, die Ihnen eine Zusage ohne Prüfung versprechen, sind unseriös. Die Verbraucherzentrale listet sechs häufige Fallen auf, auf die Sie achten sollten.
Was tue ich zuerst, wenn ich Zahlungen nicht mehr leisten kann?
Verschaffen Sie sich einen Überblick über alle Verpflichtungen und bezahlen Sie zuerst Miete, Energie und Lebensmittel. Beantragen Sie staatliche Unterstützung so früh wie möglich. Wenn die Lage angespannt ist, suchen Sie eine kostenlose Schuldnerberatung auf, bevor Sie über einen Ersatzkredit nachdenken.
Soll ich meine Altersvorsorge kündigen, um Geld zu bekommen?
In der Regel nicht. Eine Kündigung kostet Angespartes, Gebühren und möglicherweise Steuervorteile. Prüfen Sie zuerst, ob eine Beitragspause oder eine Reduzierung möglich ist und ob Ihnen staatliche Unterstützung zusteht.