
Wenn Sie eine Zahlungsaufforderung für eine Jahre alte Schuld erhalten, die Sie für erledigt oder vergessen hielten, fragen Sie sich: Muss ich jetzt zahlen? Für private Verbraucherinnen in Deutschland, die in dieser Situation sind, gilt: Eine Forderung verjährt nach einer gesetzlich festgelegten Zeit. Nach Ablauf der Frist kann der Gläubiger die Forderung nicht mehr vor Gericht durchsetzen. Dann müssen Sie nicht zahlen.
Die Verjährung schützt Sie: Beweise sind mit der Zeit schwerer zu beschaffen, weil Unterlagen fehlen können und Zeugen sich nicht mehr erinnern. Deshalb begrenzt das Gesetz, wie lange ein Gläubiger eine Forderung durchsetzen kann. Die Verjährung tritt aber nicht von selbst ein. Wer die Forderung anerkennt oder eine Teilzahlung leistet, startet die Verjährung neu. Prüfen Sie die Forderung deshalb, bevor Sie zahlen.
Verjährung prüfen, bevor Sie zahlen
Die Verjährung ist die wichtigste Verteidigung gegen eine alte Forderung. Sie legt fest, wie lange ein Gläubiger eine Schuld durchsetzen kann. Nach Ablauf der Frist erlischt der Anspruch auf die offene Forderung. Sie müssen dann nicht mehr zahlen, und der Gläubiger kann Sie nicht mehr verklagen. Die Verjährung sorgt für Rechtssicherheit, weil Beweise mit der Zeit schwerer zu erbringen sind. Wenn Unterlagen fehlen oder Zeugen sich nicht mehr erinnern, ist die Sache für alle Beteiligten schwerer zu klären.
Die Verjährungsfrist ist nicht für alle Schulden gleich. Beim Kauf können kürzere Fristen gelten als bei anderen Forderungen, und es gibt Fallstricke, die Verbraucher kennen sollten. Nehmen Sie deshalb nicht an, dass eine Forderung verjährt ist, nur weil sie alt ist. Prüfen Sie, um welche Art von Forderung es sich handelt und wann sie entstanden ist. Wenn Sie unsicher sind, fragen Sie bei der Verbraucherzentrale oder einer Schuldnerberatung nach.
Ein häufiger Fehler ist, die Forderung vorschnell anzuerkennen. Wer sie schriftlich anerkennt oder eine Teilzahlung leistet, startet die Verjährung neu. Dann beginnt die Frist von vorn, und die Forderung wird wieder durchsetzbar. Antworten Sie deshalb nicht sofort auf die Zahlungsaufforderung. Prüfen Sie zuerst, ob die Forderung verjährt ist und ob sie berechtigt ist. Wenn Sie die Forderung nicht anerkennen möchten, teilen Sie das dem Gläubiger schriftlich mit.
Zusatzkosten bei Inkasso und Ratenzahlung prüfen
Treibt eine Inkasso-Firma die Forderung ein, bietet sie oft an, die Schuld in Raten zu zahlen. Die Ratenzahlung ist praktisch, kostet aber zusätzlich. Die Inkasso-Firma darf Zusatzkosten nur berechnen, wenn Sie der Ratenzahlung zustimmen. Die Zusatzkosten sind gesetzlich begrenzt, und Sie müssen nicht mehr zahlen, als erlaubt ist.
Bei 500 Euro Schulden und mehreren Raten zu je 100 Euro darf die Inkasso-Firma insgesamt 41,16 Euro Zusatzkosten berechnen.
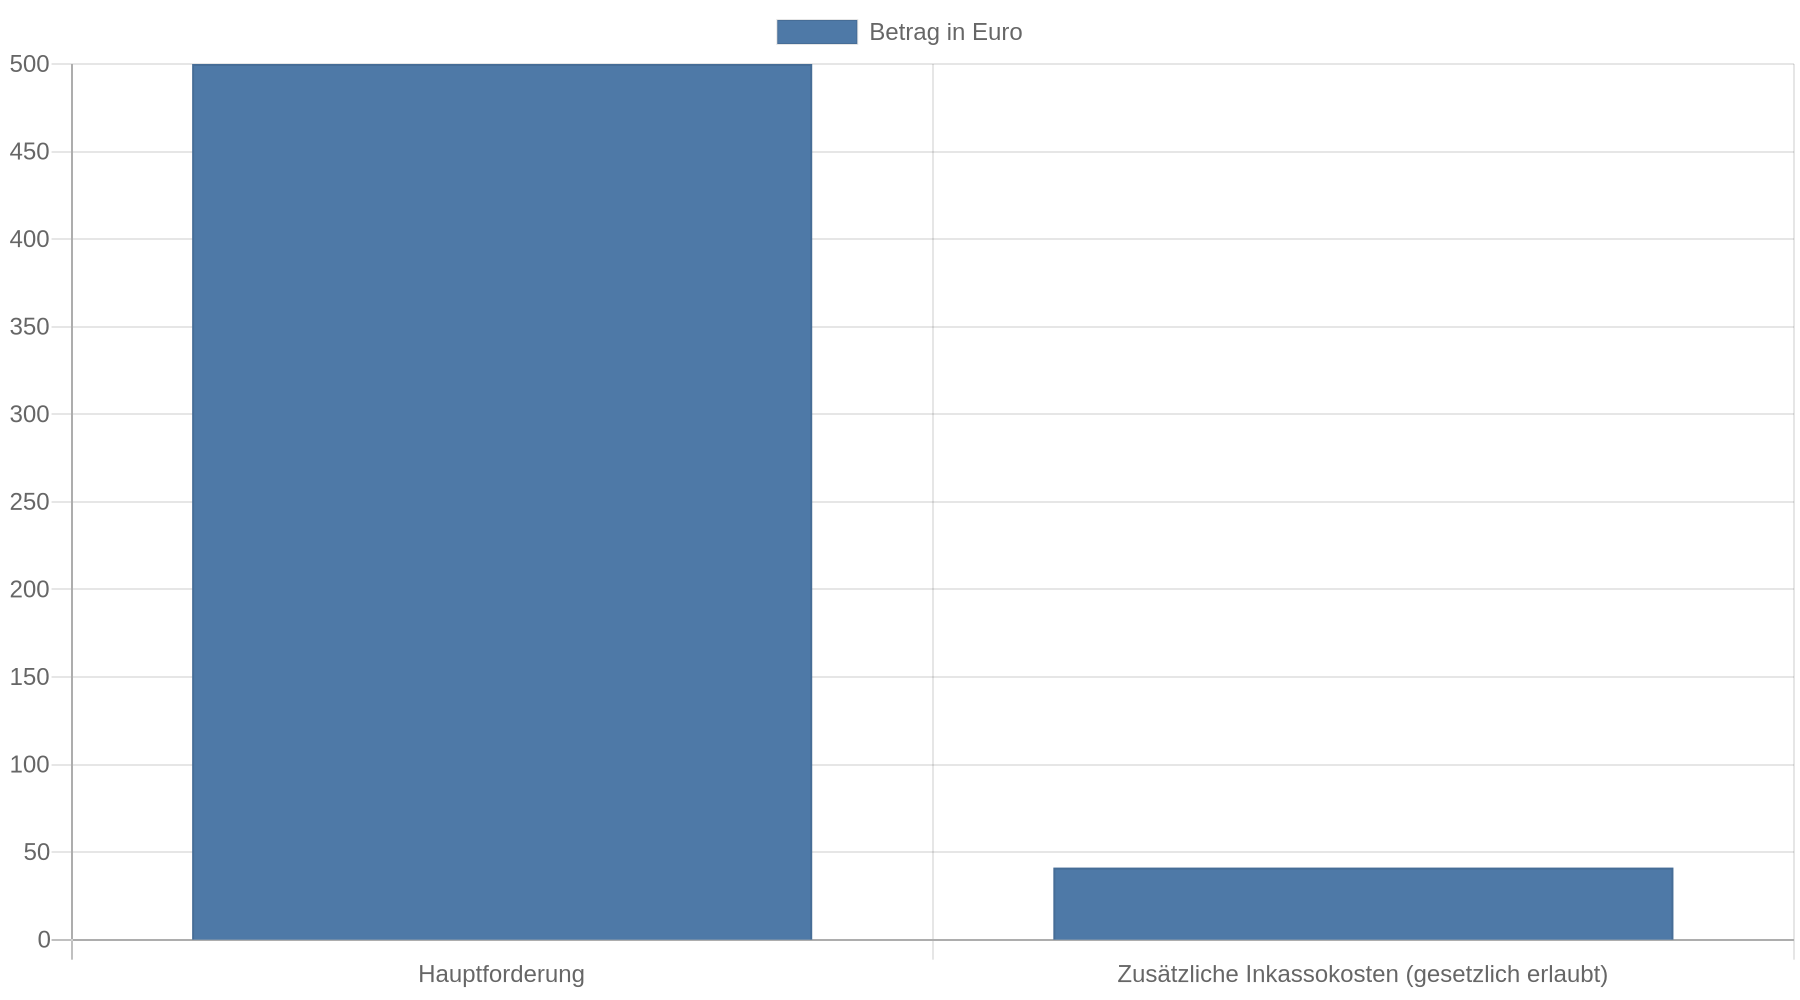 Die Verbraucherzentrale rät deshalb: „Zahlen Sie nicht mehr Geld, als Sie müssen."
Ein häufiger Fehler ist, das erste Angebot der Inkasso-Firma sofort zu akzeptieren. Einige Firmen verlangen mehr, als erlaubt ist. Prüfen Sie die Zusatzkosten genau und fragen Sie nach, wenn der Betrag unklar ist. Wenn die Inkasso-Firma mehr verlangt, können Sie die Zahlung ablehnen und auf den gesetzlichen Rahmen hinweisen. Die Verbraucherzentrale bietet Informationen zu Ratenzahlung und Inkasso sowohl in Leichter Sprache als auch in Standardsprache an, damit Sie Ihre Rechte verstehen.
Unterlagen sammeln und die Forderung schriftlich prüfen
Bevor Sie zahlen, sammeln Sie alle Unterlagen zur Forderung: die ursprüngliche Rechnung, Zahlungsbelege, Mahnungen und den Schriftwechsel mit dem Gläubiger. Prüfen Sie, wann die Forderung entstanden ist und ob sie wirklich von Ihnen stammt. Einige alte Forderungen beruhen auf einem Fehler oder betreffen eine andere Person. Wenn Sie Zweifel haben, verlangen Sie eine schriftliche Aufstellung vom Gläubiger. Er muss belegen, dass die Forderung existiert und noch durchsetzbar ist.
Auf telefonische oder mündliche Forderungen müssen Sie nicht zahlen. Bestehen Sie auf eine schriftliche Prüfung. Wenn der Gläubiger keine Belege vorlegen kann, ist die Forderung wahrscheinlich nicht berechtigt. Dann können Sie sie schriftlich ablehnen.
Werfen Sie Unterlagen nicht weg, nur weil Sie denken, die Sache sei erledigt. Beweise werden mit der Zeit schwerer zu beschaffen. Wenn die Forderung wieder auftaucht, brauchen Sie Ihre Unterlagen, um Ihre Position zu belegen. Bewahren Sie alle Unterlagen auf, bis die Angelegenheit endgültig geklärt ist.
Wann eine Schuldnerberatung sinnvoll ist
Nicht jede alte Forderung braucht professionelle Hilfe. Wenn Sie eine einzelne Forderung prüfen und zahlen können, reicht das oft. Schuldnerberatung ist sinnvoll, wenn mehrere Forderungen auftauchen, ein Gerichtsvollzieher droht oder Sie nicht einschätzen können, ob Sie zahlen müssen.
Schuldnerberatung bieten viele Träger an, zum Beispiel die Stadt, die Diakonie oder die Caritas. Bei vielen Trägern ist die Beratung kostenlos oder kostengünstig. Auch die Verbraucherzentrale informiert über Schulden und Inkasso. Die Beratung hilft Ihnen, Ihre Forderungen zu prüfen und eine Zahlungsstrategie zu entwickeln, die nicht mehr kostet als nötig.
Meiden Sie die Beratung nicht aus Angst oder Scham. Beratungsstellen arbeiten vertraulich und beurteilen niemanden. Sie müssen nicht allein entscheiden, ob Sie zahlen müssen. Eine Beratung nimmt Ihnen die Unsicherheit und zeigt Ihnen, welche Schritte sinnvoll sind.
Kernaussagen
- Verjährung prüfen: Eine verjährte Forderung müssen Sie nicht zahlen. Prüfen Sie zuerst, ob die Frist abgelaufen ist, bevor Sie zahlen.
- Forderung nicht vorschnell anerkennen: Ein schriftliches Anerkenntnis oder eine Teilzahlung kann die Verjährung neu starten und die Forderung wieder durchsetzbar machen.
- Zusatzkosten begrenzen: Bei Ratenzahlung mit einer Inkasso-Firma sind die Zusatzkosten gesetzlich begrenzt. Zahlen Sie nicht mehr, als erlaubt ist.
- Unterlagen aufbewahren: Beweise werden mit der Zeit schwerer zu erbringen. Bewahren Sie alle Belege auf, bis die Sache endgültig geklärt ist.
- Beratung nutzen: Bei mehreren Forderungen oder Unsicherheit ist eine Schuldnerberatung sinnvoll. Sie hilft, die Lage zu prüfen und eine Strategie zu entwickeln.
FAQ
Muss ich eine verjährte Forderung zahlen?
Nein. Wenn die Verjährungsfrist abgelaufen ist, kann der Gläubiger die Forderung nicht mehr vor Gericht durchsetzen, und Sie müssen nicht zahlen. Prüfen Sie die Forderung trotzdem, weil die Verjährung nicht von selbst eintritt.
Was passiert, wenn ich die Forderung anerkenne?
Wer die Forderung schriftlich anerkennt oder eine Teilzahlung leistet, startet die Verjährung neu. Die Frist beginnt von vorn, und die Forderung wird wieder durchsetzbar. Reagieren Sie deshalb nicht sofort, sondern prüfen Sie zuerst, ob die Forderung verjährt ist.
Wie viel darf eine Inkasso-Firma für eine Ratenzahlung verlangen?
Bei 500 Euro Schulden und mehreren Raten zu je 100 Euro darf die Inkasso-Firma insgesamt 41,16 Euro Zusatzkosten berechnen. Die Verbraucherzentrale rät: „Zahlen Sie nicht mehr Geld, als Sie müssen." Prüfen Sie die Zusatzkosten genau.
Was mache ich, wenn ich keine Unterlagen mehr habe?
Verlangen Sie eine schriftliche Aufstellung vom Gläubiger. Sie müssen nicht auf mündliche Forderungen zahlen. Bewahren Sie in Zukunft alle Unterlagen auf, bis die Sache geklärt ist.
Wann sollte ich eine Schuldnerberatung aufsuchen?
Wenn mehrere Forderungen auftauchen, ein Gerichtsvollzieher droht oder Sie nicht einschätzen können, ob Sie zahlen müssen. Die Schuldnerberatung ist bei vielen Trägern kostenlos oder kostengünstig und hilft Ihnen, Ihre Forderungen zu prüfen und eine Zahlungsstrategie zu entwickeln.