
Ein Brief vom Inkassounternehmen, eine E-Mail vom ehemaligen Stromanbieter oder ein Anruf von der Bank: Manchmal melden sich Gläubiger Jahre nach der eigentlichen Rechnung und fordern Geld.
Wer in Deutschland eine solche Forderung erhält, steht oft vor einem Berg aus Fragen.
Dieser Artikel hilft Ihnen, in so einem Moment ruhig zu bleiben und richtig zu handeln. Er richtet sich an private Verbraucherinnen und Verbraucher, die unsicher sind, ob sie zahlen müssen, und die ihre Rechte kennenlernen möchten. Sie erfahren, welche Fristen gelten, welche Unterlagen Sie zusammensuchen sollten und wann Sie die Zahlung verweigern dürfen. Wichtig ist: Zahlen Sie nicht sofort und unterschreiben Sie nichts, bevor Sie die Lage geprüft haben. Mit den richtigen Belegen und etwas Ordnung sparen Sie oft viel Geld und ersparen sich rechtliche Schritte.
Warum eine alte Forderung Sie noch erreichen darf
Grundsätzlich gilt nach § 195 BGB: Die meisten Ansprüche verjähren nach drei Jahren.
 Die Frist beginnt mit dem Ende des Jahres, in dem der Anspruch entstanden ist und der Gläubiger davon Kenntnis erlangt hat oder hätte erlangen müssen. Ein Beispiel: Eine Rechnung aus dem Jahr 2022 verjährt mit Ablauf des 31.12.2025.
 Danach darf der Schuldner die Zahlung verweigern, wenn er sich auf die Verjährung beruft.
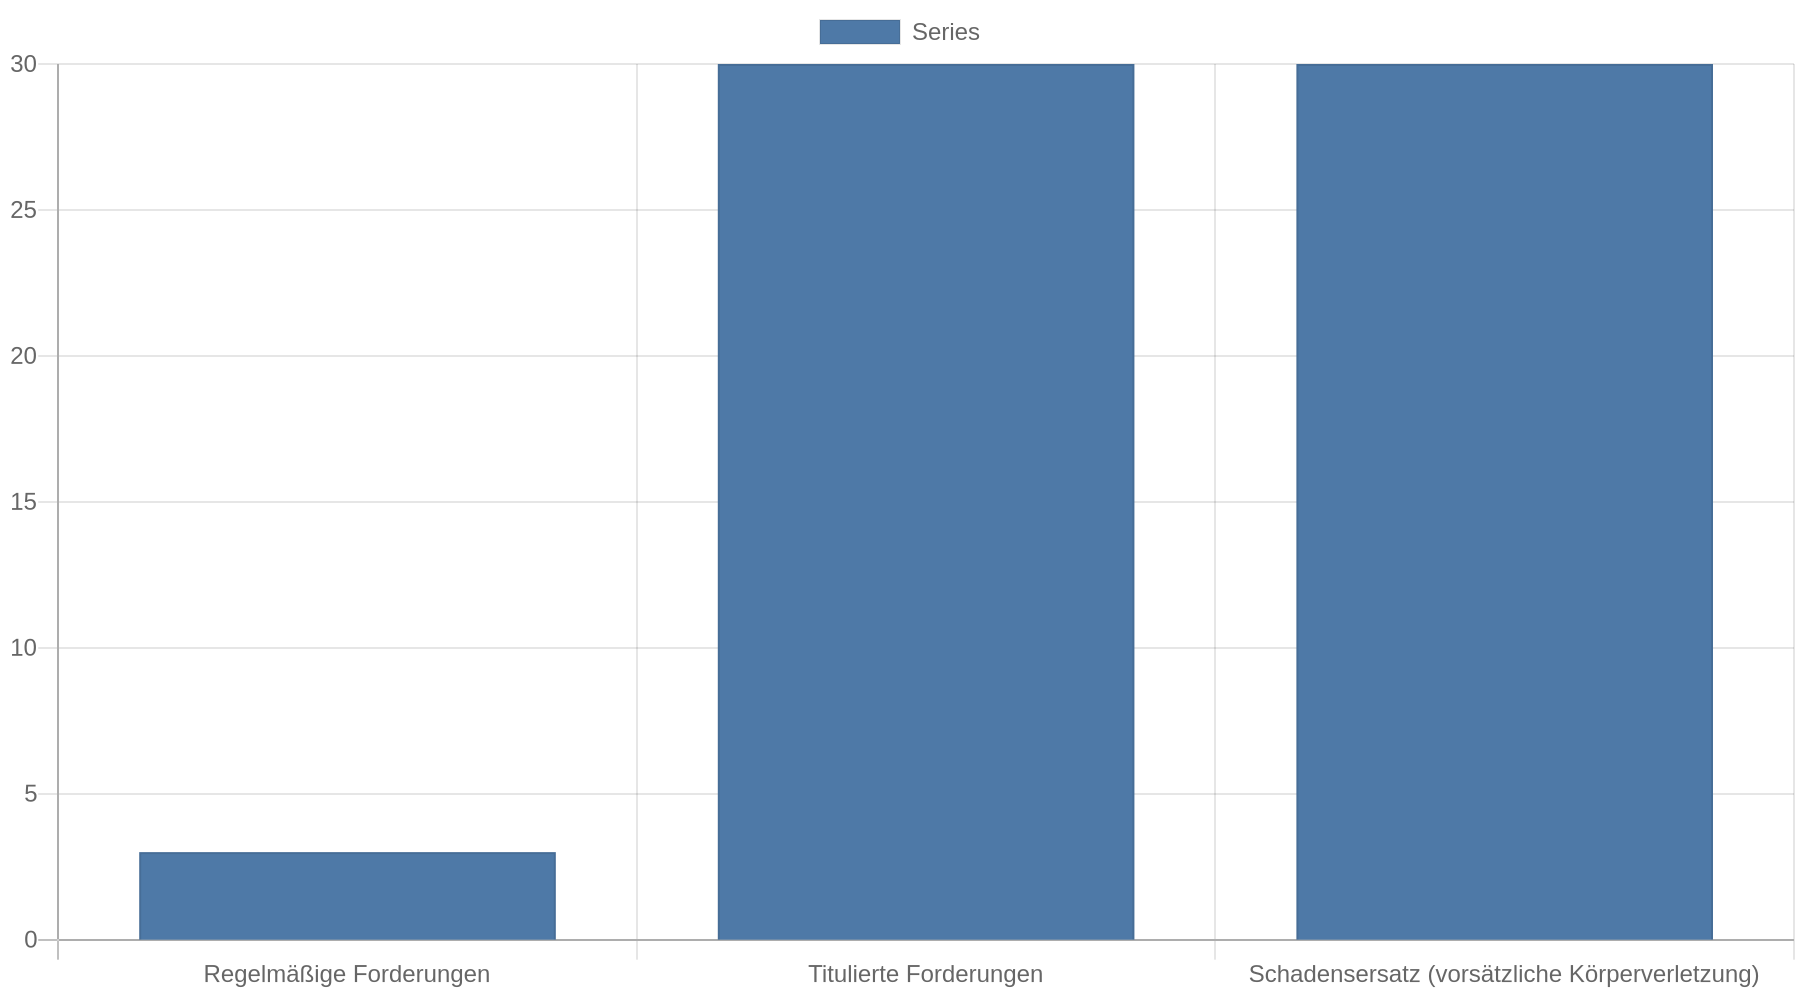
Es gibt jedoch Ausnahmen. Bei titulierten Forderungen, also solchen, die durch ein Gerichtsurteil oder einen Vollstreckungsbescheid festgestellt wurden, beträgt die Verjährungsfrist 30 Jahre. Auch Schadensersatzansprüche wegen vorsätzlicher Körperverletzung verjähren erst nach 30 Jahren. Zudem kann eine Mahnung die Verjährung unterbrechen. Das bedeutet: Wenn der Gläubiger nachweisen kann, dass er Sie gemahnt hat, beginnt die Frist von Neuem zu laufen. Deshalb sollten Sie nicht nur auf das Datum der ursprünglichen Rechnung schauen, sondern auch prüfen, ob es spätere Unterbrechungen gab.
| Forderungsart | Verjährungsfrist | Beginn der Frist |
|---|---|---|
| Regelmäßige Verjährung (z. B. Handwerkerrechnung, Telekommunikation, Miete) | 3 Jahre | Ende des Jahres der Entstehung und Kenntnis |
| Titulierte Forderungen (Urteil, Vollstreckungsbescheid) | 30 Jahre | Ende des Jahres der Rechtskraft |
| Schadensersatz bei vorsätzlicher Körperverletzung | 30 Jahre | Ende des Jahres der Entstehung |
Diese Unterlagen brauchen Sie, um Ihre Lage zu prüfen
Bevor Sie irgendetwas zahlen oder ablehnen, sollten Sie einen Überblick über Ihre Unterlagen gewinnen. Die folgenden Dokumente helfen Ihnen, drei Fragen zu beantworten: Bestand die Forderung überhaupt? Habe ich sie schon bezahlt? Und ist sie möglicherweise verjährt?
- Vertrag und Auftragsbestätigung: Das Ursprungsdokument zeigt, worum es sich bei der Forderung handelt und wann sie entstanden ist.
- Zahlungsbelege und Kontoauszüge: Diese belegen, ob und wann Sie die Rechnung bereits beglichen haben. Auch Überweisungsbelege und Kontoauszüge von vor mehreren Jahren sind wertvoll.
- Schriftwechsel mit dem Gläubiger: Dazu zählen Mahnungen, Zahlungserinnerungen, aber auch Ihr eigener Schriftverkehr, etwa wenn Sie eine Ratenzahlung vereinbart haben.
- Vereinbarungen über Ratenzahlung oder einen Vergleich: Solche Absprachen können die Verjährung unterbrechen oder die Forderung anerkennen.
- Angaben zum Gläubiger: Wer fordert das Geld ein? Handelt es sich um den ursprünglichen Vertragspartner oder hat ein Inkassounternehmen die Forderung aufgekauft? Das können Sie anhand der Briefköpfe und der angegebenen Vertragsnummern nachvollziehen.
- Konto- und Vertragsnummern: Diese erleichtern die Zuordnung, wenn Sie mit dem Gläubiger oder einem Anwalt sprechen.
Haben Sie die Unterlagen nicht mehr, fordern Sie beim Gläubiger eine schriftliche Aufstellung an. Sie dürfen darum bitten, dass er die Forderung im Einzelnen darlegt und belegt. Ein seriöser Gläubiger sendet Ihnen diese Informationen zu.
So prüfen Sie, ob die Forderung verjährt ist
Gehen Sie Schritt für Schritt vor. Zuerst notieren Sie das Datum, an dem die Forderung entstanden ist. Dann prüfen Sie, ob die dreijährige Frist bereits abgelaufen ist. Dazu zählen Sie drei volle Jahre ab dem Ende des Entstehungsjahres. Eine Rechnung aus dem Jahr 2022 verjährt also mit Ablauf des 31.12.2025. Danach dürfen Sie die Zahlung verweigern, sofern keine Unterbrechung vorliegt.
Im zweiten Schritt prüfen Sie, ob es Ereignisse gab, die die Verjährung unterbrochen haben. Dazu zählen Mahnungen, Klagen oder ein Anerkenntnis der Forderung, etwa durch eine Ratenzahlung. Wichtig: Die Unterbrechung müssen Sie nicht nachweisen, sondern der Gläubiger muss sie belegen. Wenn Sie unsicher sind, ob ein Schreiben eine Mahnung darstellt, holen Sie sich Rat.
Im dritten Schritt setzen Sie sich schriftlich mit dem Gläubiger in Verbindung und berufen sich auf die Verjährung. Nutzen Sie dafür ein Einschreiben mit Rückschein oder lassen Sie sich den Erhalt bestätigen. Formulieren Sie sachlich, dass Sie die Forderung nicht anerkennen und sich auf die Verjährung berufen. Ein Mustertext kann helfen, aber passen Sie ihn an Ihre Situation an.
Was tun, wenn die Forderung noch gültig ist oder Sie unsicher sind
Nicht jede alte Forderung ist verjährt. Wenn Sie die Schuld anerkennen oder die Forderung berechtigt ist, sollten Sie zahlen. Sonst drohen Mahnbescheid, Gerichtsvollzieher und zusätzliche Kosten. Suchen Sie das Gespräch und schlagen Sie eine Ratenzahlung oder einen Vergleich vor. Viele Gläubiger verhandeln, wenn Sie nachweisen, dass Sie zahlen wollen, es aber nicht auf einmal können.
Wenn Sie unsicher sind, ob die Forderung berechtigt ist, zahlen Sie nicht vorschnell. Holen Sie sich professionelle Hilfe. Kostenlose Beratung erhalten Sie bei der Schuldnerberatung der Caritas, der Diakonie, der Arbeiterwohlfahrt oder bei der Verbraucherzentrale. Diese Stellen kennen sich mit Verjährungsfragen aus und prüfen Ihre Unterlagen. Bei geringem Einkommen können Sie einen Beratungsschein beantragen, der die Kosten für einen Anwalt übernimmt. Auch das örtliche Amtsgericht oder das Sozialamt informieren über die nächste Beratungsstelle.
Ein Anwalt für Schuldenrecht ist dann sinnvoll, wenn es um hohe Summen geht oder wenn der Gläubiger einen Mahnbescheid beantragt hat. Die erste Auskunft ist oft kostenlos. Eine Rechtsschutzversicherung übernimmt unter Umständen die Kosten. Warten Sie nicht zu lange, denn Fristen laufen schnell ab.
FAQ
Was passiert, wenn ich eine verjährte Forderung trotzdem bezahle?
Dann können Sie das Geld in der Regel nicht zurückfordern. Die Zahlung gilt als Erfüllung einer bestehenden Schuld, auch wenn die Forderung verjährt war. Deshalb sollten Sie vor jeder Zahlung prüfen, ob die Forderung überhaupt noch durchsetzbar ist.
Darf ein Inkassounternehmen Zinsen auf eine alte Forderung verlangen?
Ja, auch auf verjährte Forderungen kann der Gläubiger Zinsen verlangen, wenn die Forderung selbst berechtigt ist. Allerdings müssen Sie die Zinsen nur zahlen, wenn sie vertraglich vereinbart oder gesetzlich vorgesehen sind. Lassen Sie sich die Berechnung im Zweifel schriftlich erläutern.
Was ist der Unterschied zwischen Verjährung und Verwirkung?
Verjährung bedeutet, dass der Gläubiger sein Recht nach Ablauf der Frist nicht mehr durchsetzen kann, wenn Sie sich darauf berufen. Verwirkung bedeutet, dass ein Recht wegen widersprüchlichen Verhaltens nicht mehr geltend gemacht werden darf. Im Alltag spielt vor allem die Verjährung eine Rolle.
Kann ich eine verjährte Forderung einfach ignorieren?
Nein, das sollten Sie nicht tun. Wenn der Gläubiger einen Mahnbescheid beantragt, müssen Sie innerhalb von zwei Wochen widersprechen, sonst wird er vollstreckbar. Auch wenn Sie die Forderung für verjährt halten, sollten Sie schriftlich reagieren und sich auf die Verjährung berufen.
Was mache ich, wenn der Gläubiger trotz Verjährung weiter mahnt?
Dann sollten Sie sich an eine Schuldnerberatung wenden. Hartnäckige Gläubiger verstoßen unter Umständen gegen das Rechtsdienstleistungsgesetz oder setzen unzulässigen Druck auf. Eine Beratungsstelle kann einschätzen, ob Sie einen Anwalt oder die Verbraucherzentrale einschalten sollten.
Kernaussagen
- Entstehungsjahr prüfen: Liegt der Anspruch länger als drei Jahre zurück, ist die Forderung in der Regel verjährt.
- Belege sammeln: Verträge, Kontoauszüge, Quittungen und der komplette Schriftwechsel belegen, ob und wann Sie die Schuld beglichen haben.
- Schriftlich auf Verjährung berufen: Ohne Ihren Einwand prüft das Gericht die Verjährung nicht von Amts wegen. Formulieren Sie den Einwand deshalb ausdrücklich.
- Nicht unter Druck setzen lassen: Zahlen Sie erst, wenn Sie die Forderung und die Fristen geprüft haben. Lassen Sie sich Zeit und fordern Sie eine schriftliche Aufstellung an.
- Hilfe holen: Kostenlose Beratung bei Schuldnerberatung oder Verbraucherzentrale ist besser, als eine falsche Entscheidung zu treffen.