
Sie haben ein Inkassoschreiben, eine Mahnung oder eine Klageschrift zu einer alten Schuld erhalten und vermuten, dass die Forderung verjährt sein könnte. Dann stehen Sie vor zwei Fragen: Ist die Frist wirklich abgelaufen, und wie weisen Sie das nach? Verjährung bedeutet: Nach Ablauf der gesetzlichen Frist kann der Gläubiger den Anspruch nicht mehr gerichtlich durchsetzen. Er darf weiterhin fordern und kann klagen. Verlieren wird er den Prozess aber, wenn Sie sich auf die Verjährung berufen.
Eine verjährte Forderung verschwindet nicht von selbst. Sie müssen die sogenannte Einrede der Verjährung ausdrücklich erklären, sonst bleibt die Forderung durchsetzbar. Die Frist hängt von Daten und Ereignissen ab. Deshalb entscheiden Ihre Unterlagen darüber, ob Sie die Einrede begründen können. Sie brauchen einen Überblick über Verträge, Rechnungen, Zahlungsbelege und Schriftverkehr. Dazu kommen ein genaues Bild der geltenden Fristen und ein vorsichtiges Vorgehen beim Zahlen.
Wann eine Forderung verjährt ist
Die regelmäßige Verjährungsfrist beträgt drei Jahre (§ 195 BGB). Sie gilt für die meisten alltäglichen Forderungen, etwa aus Rechnungen, Kaufverträgen oder Dienstleistungsverträgen. Die Frist beginnt nicht mit dem Rechnungsdatum, sondern mit dem Schluss des Jahres, in dem der Anspruch entstanden ist und der Gläubiger davon wusste oder hätte wissen müssen (§ 199 BGB). Eine Rechnung aus dem Jahr 2023 verjährt deshalb regulär am 31. Dezember 2026, sofern keine Hemmung oder kein Neubeginn eintritt.
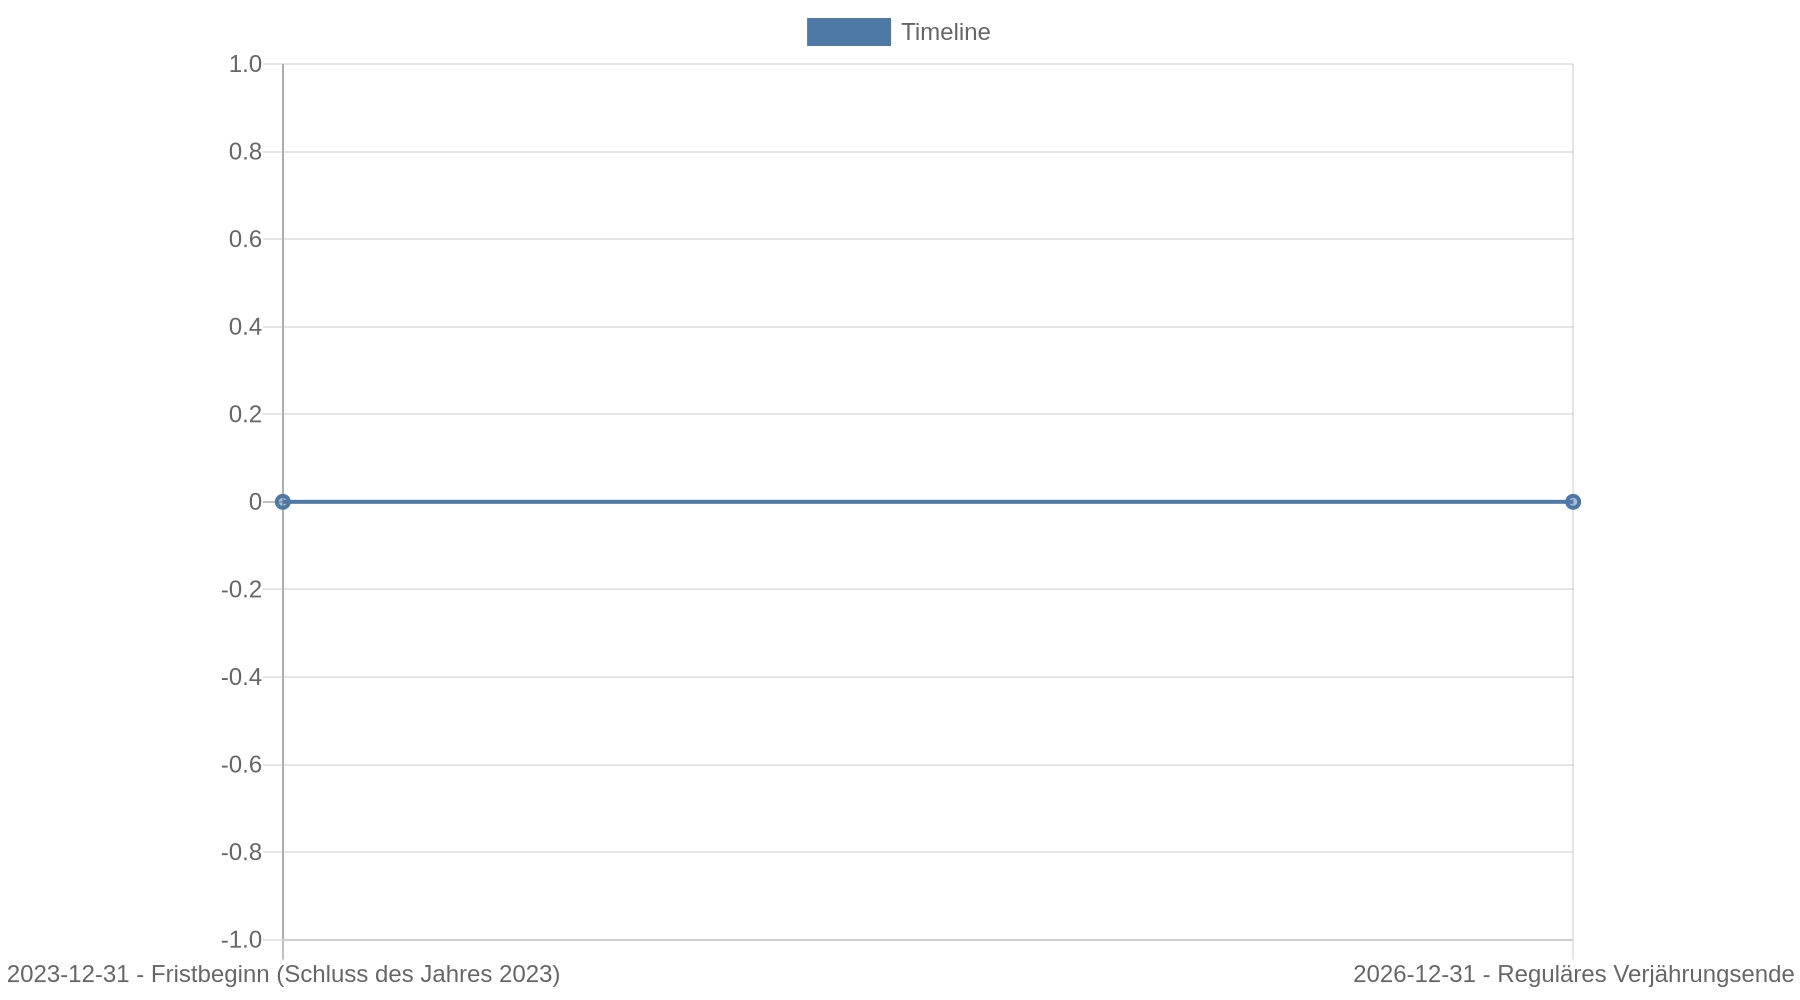 Wer nur die drei Jahre ab Rechnungsdatum rechnet, unterschätzt die verbleibende Frist um bis zu zwölf Monate.
Auf die Drei-Jahres-Frist gibt es wichtige Ausnahmen:
| Forderungsart | Verjährungsfrist |
|---|---|
| Rechnungen, Kauf- und Dienstleistungsverträge | 3 Jahre |
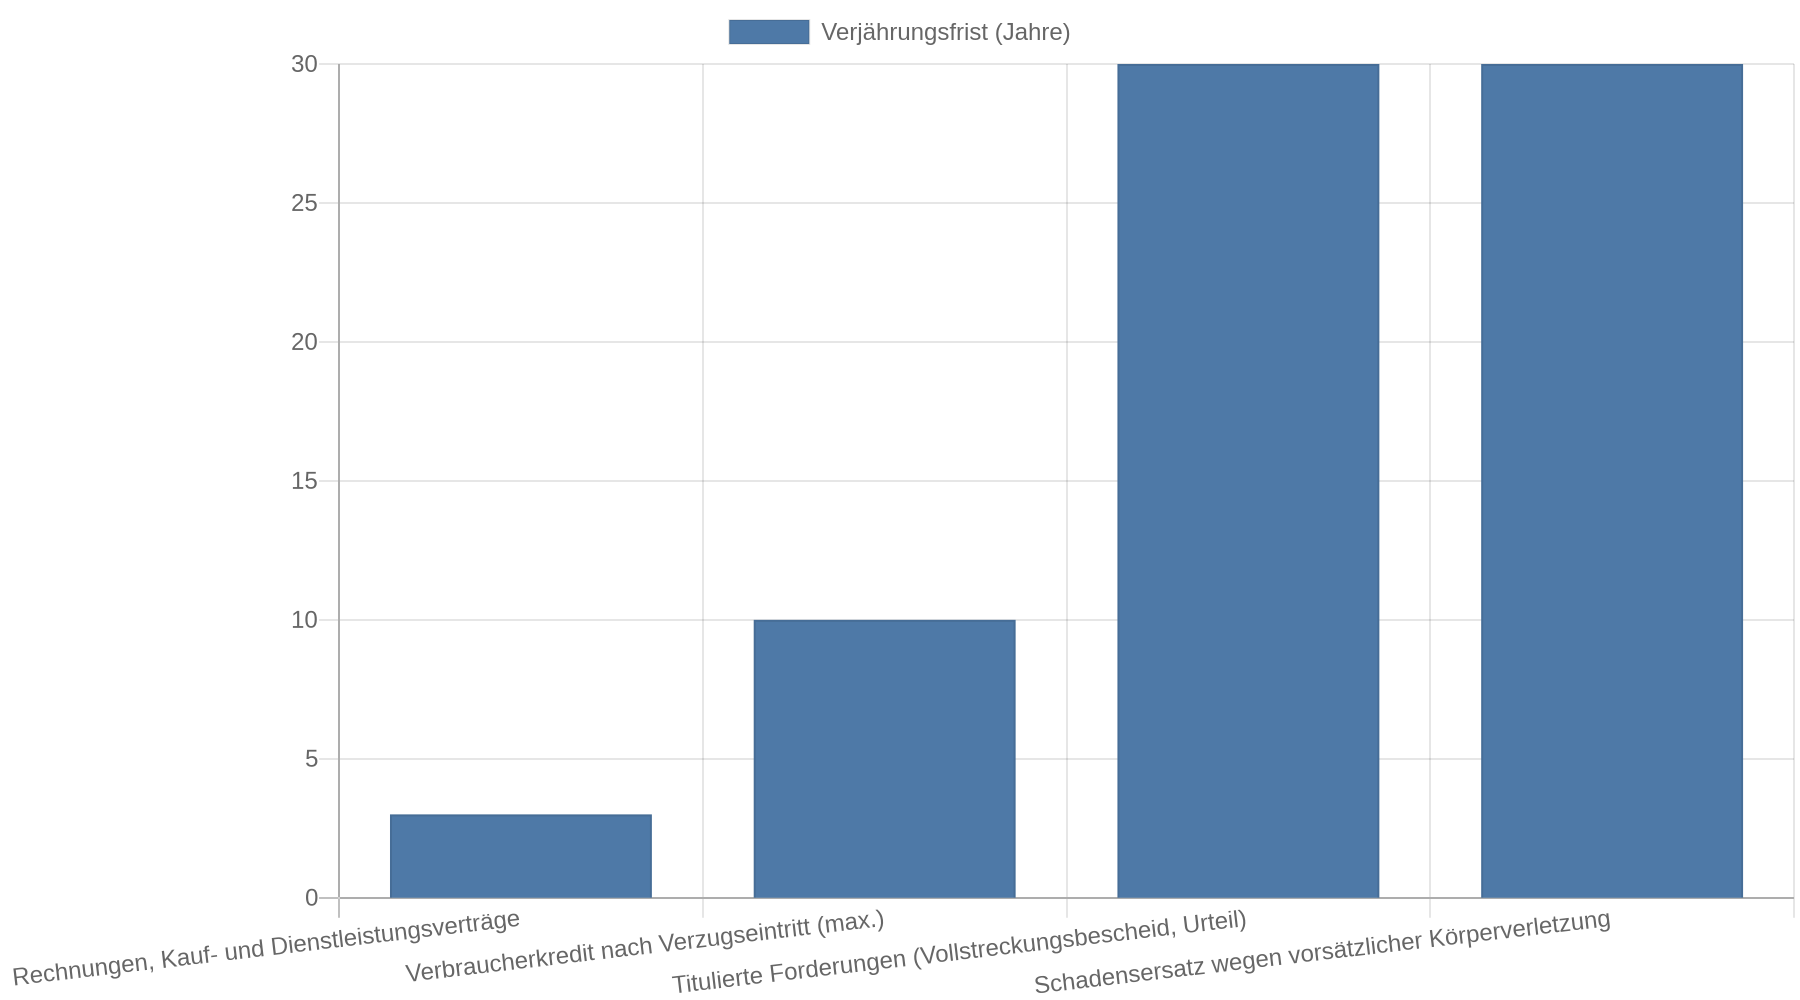
| Verbraucherkredit nach Verzugseintritt | bis zu mehreren Jahren | | Titulierte Forderungen (Vollstreckungsbescheid, Urteil) | 30 Jahre | | Schadensersatz wegen vorsätzlicher Körperverletzung | 30 Jahre |
Titulierte Forderungen sind Ansprüche, die durch einen Vollstreckungsbescheid, ein Gerichtsurteil oder einen anderen vollstreckbaren Titel festgestellt wurden. Sie verjähren erst nach 30 Jahren (§ 197 BGB). Auch Schadensersatzansprüche wegen vorsätzlicher Körperverletzung oder Gesundheitsschädigung verjähren nach 30 Jahren. Bei Verbraucherkrediten kann die Verjährung nach § 497 Abs. 3 Satz 3 BGB ab Eintritt des Verzugs bis zu mehreren Jahren betragen. Wer eine alte Kreditschuld hat, sollte daher nicht pauschal von drei Jahren ausgehen.
Ein häufiger Irrtum betrifft Inkassounternehmen: Sie verlängern die Verjährung nicht; auch wenn der Gläubiger jahrelang nichts unternommen hat, läuft die gesetzliche Frist normal weiter. Umgekehrt können Mahnverfahren, Klagen, Teilzahlungen oder ein Schuldanerkenntnis die Verjährung hemmen oder komplett neu starten lassen. Zur Prüfung gehört daher immer auch die Frage, ob es solche Handlungen gegeben hat.
Diese Unterlagen entscheiden über die Einrede
Um sicher zu beurteilen, ob eine Forderung verjährt ist und ob Sie die Einrede begründen können, brauchen Sie einen vollständigen Blick auf den Verlauf der Sache. Die folgenden Unterlagen sind dabei am wichtigsten:
- Verträge, Bestellformulare und Anträge zeigen, woraus die Forderung entstanden ist und wer der Gläubiger ist. Ohne diesen Ursprungsbeleg lässt sich nicht beurteilen, ob der Anspruch überhaupt besteht.
- Rechnungen und Zahlungsbelege liefern das entscheidende Datum, an dem der Anspruch entstanden ist. Kontoauszüge, Überweisungsbelege und Quittungen belegen außerdem, was Sie bereits gezahlt haben. Manchmal ist die Forderung dadurch kleiner oder ganz erloschen.
- Mahnungen, Zahlungserinnerungen und der gesamte Schriftverkehr dokumentieren, wann der Gläubiger aktiv wurde. Diese Daten helfen zu erkennen, ob er Maßnahmen eingeleitet hat, die die Frist beeinflusst haben. Dazu zählen etwa ein gerichtliches Mahnverfahren oder Verhandlungen über die Schuld.
- Mahnbescheid, Vollstreckungsbescheid und Urteile sind der wichtigste Sonderfall: Liegt ein solcher Titel vor, gilt die 30-jährige Frist. Wer diesen Beleg nicht findet, sollte beim zuständigen Gericht oder beim Gläubiger nachfragen, bevor er von einer Verjährung ausgeht.
- Ratenzahlungsvereinbarungen, Schuldanerkenntnisse und Zahlungsversprechen sind riskante Dokumente, weil sie einen Neubeginn der Verjährung auslösen können. Auch eine Teilzahlung kann diesen Effekt haben; die Frist läuft dann ab der Zahlung neu.
Sortieren Sie diese Belege chronologisch und erstellen Sie eine kurze Übersicht: Wann entstand die Forderung, wann wurden Zahlungen geleistet, wann gab es Mahnungen oder Vereinbarungen? Diese Zeitleiste ist die Grundlage für die Einschätzung, ob die Frist wirklich abgelaufen ist, und sie hilft Ihnen, gegenüber Gläubiger, Schuldnerberatung oder Gericht konkret zu argumentieren. Bewahren Sie die Originale auf und geben Sie sie nur heraus, wenn ein Gericht oder eine Behörde sie verlangt. Von jedem Dokument lohnt sich eine Kopie, die Sie getrennt aufbewahren.
Was Sie tun sollten, bevor Sie zahlen
Die wichtigste Regel lautet: Zahlen Sie nicht sofort, wenn Sie den Verdacht haben, dass die Forderung verjährt sein könnte. Jede Zahlung, auch eine Teilzahlung, kann als Anerkenntnis der Schuld gewertet werden und die Verjährung neu starten lassen. Gleiches gilt für Formulierungen wie „Ich erkenne die Schuld an“ oder Ratenzahlungszusagen. Vermeiden Sie solche Erklärungen, solange die Rechtslage nicht geklärt ist.
Prüfen Sie anhand der gesammelten Unterlagen, ob die Frist abgelaufen ist, und erheben Sie die Einrede der Verjährung dann ausdrücklich in Textform. Ein Satz wie „Ich erhebe die Einrede der Verjährung“ genügt, sollte aber ohne Zusätze stehen, die als Anerkenntnis verstanden werden könnten. Senden Sie das Schreiben an den Gläubiger oder das Inkassounternehmen und behalten Sie einen Nachweis über den Versand.
Die Einrede nützt nur, wenn die Forderung tatsächlich verjährt ist. Liegt ein Titel vor oder hat eine Teilzahlung die Frist neu gestartet, bleibt die Forderung durchsetzbar. Dann ist eine einvernehmliche Lösung sinnvoll, etwa eine Ratenzahlungsvereinbarung, die Sie sich schriftlich bestätigen lassen, bevor Sie zahlen. Halten Sie ab sofort zu jeder Zahlung und jedem Schreiben einen Beleg fest, denn im Streitfall zählt der lückenlose Nachweis des Fristverlaufs.
Wenn Sie unsicher sind, holen Sie sich vor der Reaktion Hilfe. Schuldnerberatungsstellen arbeiten in der Regel kostenlos und kennen die typischen Fallstricke bei alten Forderungen. Eine anwaltliche Ersteinschätzung kann sinnvoll sein, wenn ein Vollstreckungsbescheid vorliegt oder die Forderungssumme hoch ist. Der Ratgeber von Finroom bündelt Informationen zu Inkasso, Mahnbescheid und Kontopfändung und hilft Ihnen einzuschätzen, welcher Weg zu Ihrer Situation passt.
Vorsicht gilt auch für den Fall, dass der Gläubiger klagt oder ein Mahnverfahren einleitet. Auf eine Klage müssen Sie reagieren und die Verjährung dort ausdrücklich geltend machen. Wer eine Klage ignoriert, riskiert ein Versäumnisurteil, das die Forderung wieder durchsetzbar macht.
FAQ
Ist eine Schuld nach drei Jahren automatisch verjährt?
Nein. Die Verjährung tritt nicht automatisch ein. Der Schuldner muss sich ausdrücklich darauf berufen, etwa mit der Erklärung „Ich erhebe die Einrede der Verjährung“. Solange das nicht geschieht, kann der Gläubiger die Forderung weiterhin gerichtlich durchsetzen.
Was passiert, wenn ich eine verjährte Forderung trotzdem bezahle?
In der Regel können Sie das Geld nicht zurückverlangen. Eine Zahlung auf eine verjährte Forderung gilt als erfüllt und der Schuldner akzeptiert die Schuld damit faktisch. Deshalb ist es wichtig, vor jeder Zahlung zu prüfen, ob die Forderung tatsächlich verjährt ist.
Startet eine Teilzahlung die Verjährung neu?
Ja, das ist möglich. Teilzahlungen können einen Neubeginn der Verjährung auslösen, sodass die Frist ab der Zahlung neu läuft. Auch ein Schuldanerkenntnis oder ein Zahlungsversprechen kann diesen Effekt haben.
Was bedeutet ein Vollstreckungsbescheid für die Verjährung?
Titulierte Forderungen verjähren erst nach 30 Jahren. Wenn ein Vollstreckungsbescheid oder ein Gerichtsurteil vorliegt, hilft die Drei-Jahres-Frist also nicht. Prüfen Sie in diesem Fall genau, wann der Titel entstanden ist.
Verlängert ein Inkassounternehmen die Verjährung?
Nein. Ein Inkassounternehmen verlängert die Verjährung nicht. Nur gesetzlich geregelte Handlungen wie Mahnverfahren, Klagen, Teilzahlungen oder Schuldanerkenntnisse können die Frist hemmen oder neu starten lassen.
Wo bekomme ich kostenlose Hilfe?
Schuldnerberatungsstellen beraten in der Regel kostenlos und vertraulich. Auch der Finroom-Ratgeber bietet eine erste Orientierung zu Inkasso, Mahnbescheid und Kontopfändung, bevor Sie entscheiden, ob Sie weitere Beratung suchen.
Kernaussagen
- Einrede erheben: Eine verjährte Forderung verschwindet nicht von selbst; Sie müssen die Verjährung ausdrücklich geltend machen.
- Fristbeginn am Jahresende: Die regelmäßige Frist beträgt drei Jahre und beginnt mit dem Schluss des Jahres, in dem der Anspruch entstand und der Gläubiger davon wusste.
- Ausnahmen prüfen: Vollstreckungsbescheide und Urteile führen zu einer 30-jährigen Frist. Verbraucherkredite können sich auf mehrere Jahre verlängern.
- Unterlagen sammeln: Verträge, Rechnungen, Kontoauszüge, Mahnungen und Titel ergeben die Zeitleiste, die über die Einrede entscheidet.
- Nicht vorschnell zahlen: Teilzahlungen und Schuldanerkenntnisse können die Verjährung neu starten lassen; holen Sie im Zweifel eine kostenlose Beratung hinzu.