
Wenn Sie selbstständig oder freiberuflich arbeiten, Welche Finanzierung passt, hängt davon ab, welche Ausgaben anstehen und ob Ihr Einkommen die Raten zuverlässig deckt. Der Kreditbetrag sollte den tatsächlichen Finanzierungsbedarf decken. Die Laufzeit sollte so gewählt sein, dass die monatliche Rate auch in schwächeren Monaten tragbar bleibt, ohne die Rückzahlung unnötig lange hinauszuschieben.
Berechnen Sie deshalb zuerst die benötigte Summe und prüfen Sie anschließend mehrere Laufzeiten. Entscheidend ist nicht die höchste Kreditsumme, die ein Anbieter nennt, sondern der Betrag, den Ihr Betrieb und Ihr privates Budget zurückzahlen können. Bei Förderkrediten wie dem KfW-ERP-Gründerkredit StartGeld gelten außerdem eigene Höchstbeträge und Antragsregeln.
Ermitteln Sie den Betrag aus dem tatsächlichen Bedarf
Listen Sie zuerst die Ausgaben auf, die der Kredit finanzieren soll: etwa eine Maschine, eine Praxiseinrichtung oder laufende Betriebskosten. Ziehen Sie davon eigene Mittel und andere bereits fest zugesagte Finanzierungen ab. So erhalten Sie den Betrag, der tatsächlich noch fehlt.
Planen Sie nicht allein mit dem Kaufpreis. Berücksichtigen Sie auch notwendige Nebenkosten und den Zeitpunkt, zu dem Sie Rechnungen begleichen müssen. Ein höherer Kredit als nötig erhöht die Zinskosten und die Rückzahlungslast. Gleichzeitig sollte die Finanzierung nicht so knapp bemessen sein, dass eine absehbare Ausgabe sofort zu einem neuen Kredit führt.
Hier geht es zum passenden Kredit
Bei Selbstständigen zählt neben dem Finanzierungsbedarf vor allem die Rückzahlungsfähigkeit. Banken verlangen dafür häufig Steuerbescheide der letzten zwei bis drei Jahre, Gewinnermittlungen oder Jahresabschlüsse und eine aktuelle betriebswirtschaftliche Auswertung. Nach einer Übersicht zu Einkommensnachweisen schauen Banken oft auf das Einkommen über mehrere Jahre. Eine einmalige Ausschüttung zeigt daher nicht zuverlässig, ob Sie die Raten regelmäßig zahlen können.
Setzen Sie Ihre mögliche Rate nicht mit dem höchsten Gewinn eines besonders guten Jahres gleich. Rechnen Sie mit dem Einkommen, das nach betrieblichen Ausgaben, Steuern und privaten Lebenshaltungskosten übrig bleibt. Prüfen Sie zusätzlich, ob die Rate auch dann noch tragbar ist, wenn Kunden später zahlen oder Aufträge vorübergehend zurückgehen.
Wählen Sie die Laufzeit passend zum Rückzahlungsplan
Eine längere Laufzeit senkt die monatliche Rate, verlängert aber die Zeit, in der Sie Zinsen zahlen. Eine kürzere Laufzeit beendet die Schulden früher, verlangt jedoch höhere Monatsraten. Wählen Sie daher eine Rate, die Ihr laufender Überschuss zuverlässig deckt, und vergleichen Sie dann, wie sich die Gesamtkosten bei unterschiedlichen Laufzeiten verändern.
| Ihre Finanzierungssituation | Worauf Sie bei der Laufzeit achten sollten |
|---|---|
| Einmalige Investition mit klarer Nutzungsdauer | Die Rückzahlung sollte möglichst in die Zeit passen, in der die Investition Einnahmen ermöglicht. |
| Betriebsmittel für laufende Ausgaben | Planen Sie die Rate anhand des erwarteten Zahlungseingangs und der verfügbaren Liquidität. |
| Schwankende Aufträge oder saisonales Einkommen | Lassen Sie genügend Spielraum für schwächere Monate, statt die Rate am besten Monat auszurichten. |
| Auszahlung in mehreren Teilen | Vergleichen Sie den Auszahlungsplan mit möglichen Gebühren für noch nicht abgerufene Beträge. |
Ein Rechenbeispiel zeigt, wie sich unterschiedliche Laufzeiten auf die Monatsrate und die Gesamtkosten auswirken. Der tatsächliche Zinssatz, Gebühren und Vertragsbedingungen können die Rate beeinflussen. Lassen Sie sich für Ihre konkrete Finanzierung einen Tilgungsplan geben.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Prüfen Sie außerdem, ob Sie den Kredit früher zurückzahlen dürfen und welche Kosten dafür anfallen. Bei einem Förderkredit wie dem StartGeld sind außerplanmäßige Rückzahlungen grundsätzlich nur gegen eine Vorfälligkeitsentschädigung möglich. Eine niedrigere Rate mit langer Laufzeit ist also nicht automatisch flexibel, wenn Sie später schneller tilgen möchten.
Was die Laufzeiten beim StartGeld bedeuten
Für Gründerinnen und Gründer sowie junge Unternehmen bietet das KfW-StartGeld laut einer Übersicht zu den Konditionen 2026 Kredite von bis zu 200.000 Euro. Davon dürfen höchstens 80.000 Euro auf Betriebsmittel entfallen. Die Obergrenze zeigt, wie viel Sie höchstens finanzieren können. Sie sagt nicht, wie hoch Ihr Kredit sein sollte.
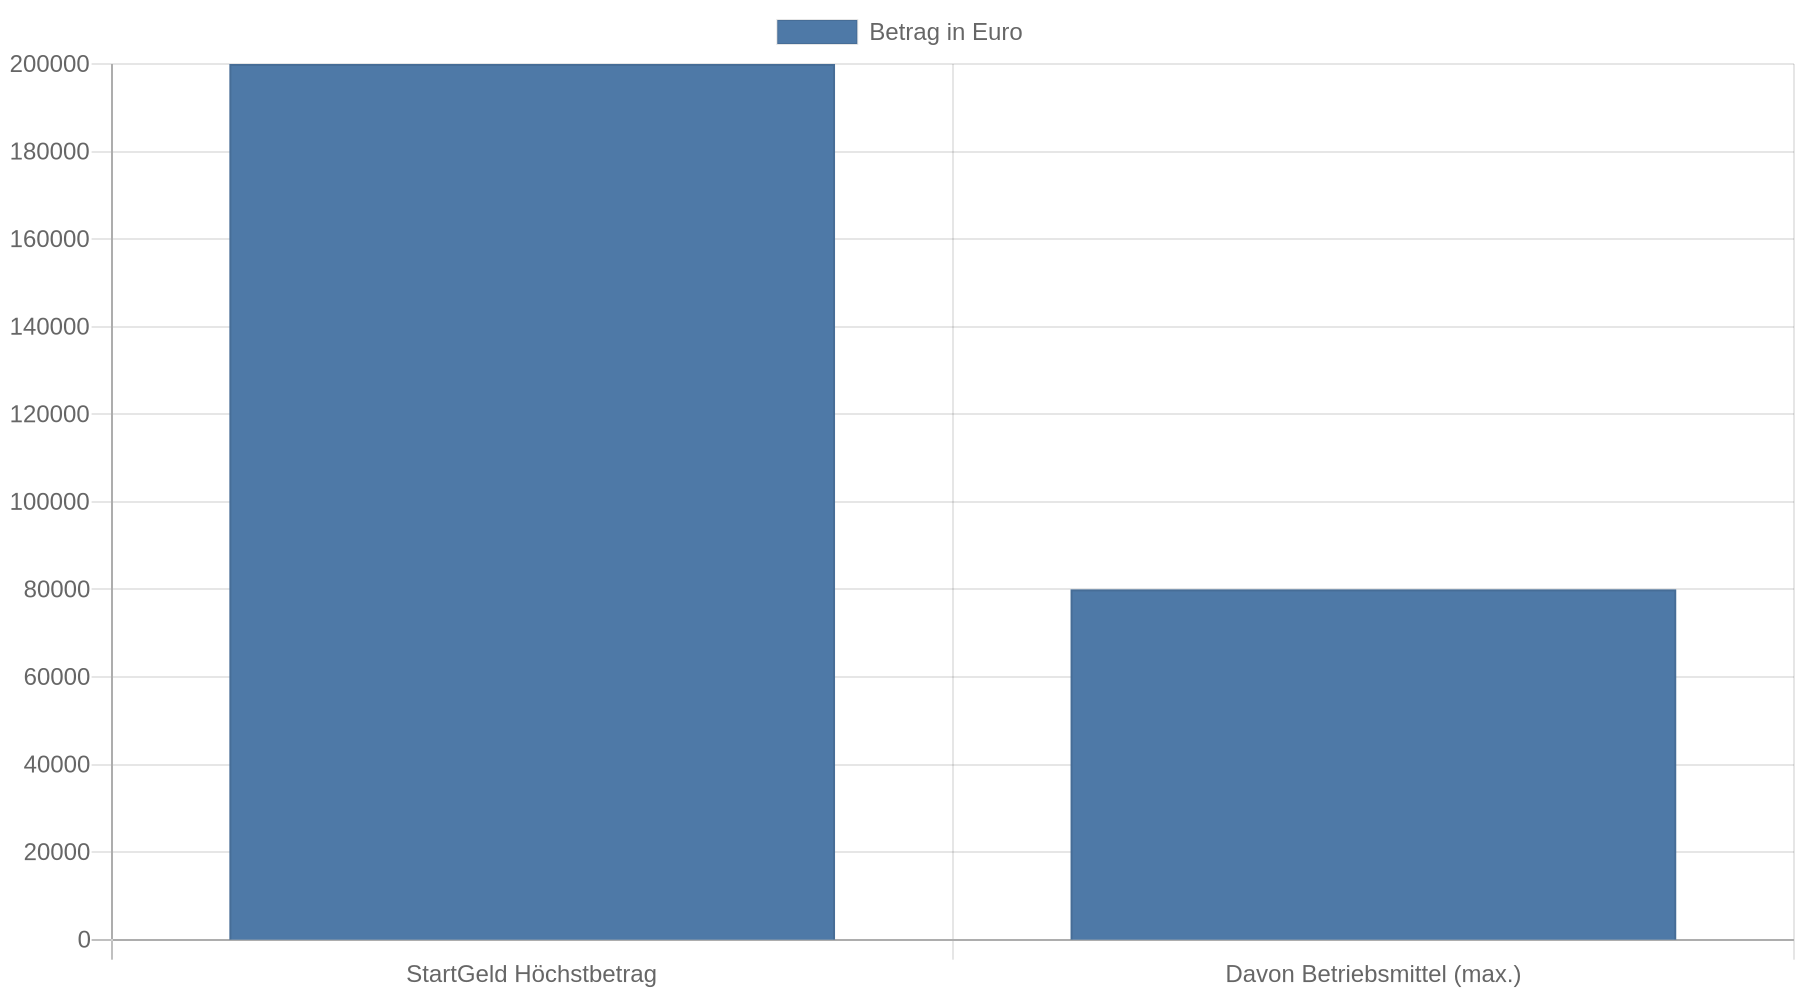 Maßgeblich ist der externe Finanzierungsbedarf des Vorhabens.
Die Laufzeit beträgt mindestens zwei Jahre. Vorgesehen sind bis zu fünf Jahre mit höchstens einem tilgungsfreien Jahr oder bis zu zehn Jahre mit höchstens zwei tilgungsfreien Jahren. In tilgungsfreien Jahren zahlen Sie weiterhin Zinsen auf bereits ausgezahlte Beträge, während Sie den Kreditbetrag noch nicht zurückzahlen.
Der Zinssatz wird bei der Zusage für die gesamte Laufzeit festgeschrieben. Da sich die Förderkonditionen ändern können, sollten Sie den aktuellen Zinssatz und das geltende Merkblatt vor dem Antrag prüfen. Laut einer Meldung zu geänderten KfW-Konditionen wurden die Zinsen für das StartGeld und weitere gewerbliche Förderkredite zum 20. März 2026 angehoben; konkrete neue Zinssätze nennt die Meldung nicht.
Kredit kostenlos und Schufa-neutral anfragen
Das StartGeld ist ein rückzahlbarer Kredit und kein Zuschuss. Sie beantragen es über eine Bank oder einen anderen Finanzierungspartner. Die KfW übernimmt einen Teil des Kreditrisikos gegenüber dem Finanzierungspartner, aber die Bank prüft weiterhin Ihr Vorhaben und Ihre Rückzahlungsfähigkeit. Die Risikoübernahme bedeutet daher keine automatische Kreditzusage.
Wichtig ist auch der Zeitpunkt des Antrags: Er muss vor Beginn des finanzierten Vorhabens beim Finanzierungspartner eingereicht werden. Verbindliche Bestellungen oder andere Verpflichtungen, die Sie nicht rückgängig machen können, können die Förderfähigkeit gefährden. Wenn Sie das StartGeld prüfen, klären Sie den Ablauf deshalb vor der Unterschrift oder Bestellung mit der Bank.
Größere Vorhaben: Förderkredit nicht mit Bedarf verwechseln
Bei einem höheren Finanzierungsbedarf kommt auch der ERP-Förderkredit Gründung und Nachfolge infrage. Die IHK Koblenz nennt dafür bis zu 500.000 Euro je Antrag. Der Kredit deckt höchstens 35 Prozent der förderfähigen Kosten. Als Laufzeiten nennt die IHK zehn oder 15 Jahre. Zu Beginn gibt es jeweils eine Zeit, in der Sie den Kreditbetrag noch nicht zurückzahlen.
Diese höhere Obergrenze ist kein Grund, den Bedarf großzügiger anzusetzen. Prüfen Sie, ob Ihr Vorhaben die Förderbedingungen erfüllt und wie die Rückzahlung zu Ihren Einnahmen passt. Für diesen Kredit ist laut IHK eine hundertprozentige Bürgschaft einer Bürgschaftsbank erforderlich. Außerdem kann eine persönliche Haftung der Antragstellenden bestehen. Bei haftungsbeschränkten Rechtsformen schützt die Gesellschaftsform daher nicht automatisch vor persönlichen Verpflichtungen aus dem Kredit.
Bereiten Sie den Antrag mit passenden Nachweisen vor
Banken müssen Ihre Tätigkeit und Ihre finanzielle Lage einschätzen können. Eine Gewerbeanmeldung belegt bei Gewerbetreibenden die Aufnahme des Gewerbes, sagt aber wenig darüber aus, ob die Einnahmen die Kreditrate tragen. Freiberuflerinnen und Freiberufler haben üblicherweise keine Gewerbeanmeldung. Je nach Bank dienen Schreiben des Finanzamts oder Rechnungen als Tätigkeitsnachweis. Auch Verträge und ein Kammereintrag kommen infrage. Welche Dokumente akzeptiert werden, hängt vom Finanzierungspartner ab; eine Übersicht zu Tätigkeitsnachweisen beschreibt diese Unterschiede.
Legen Sie alle Einkommensunterlagen vor und achten Sie darauf, dass sie aktuell genug sind. Dazu gehören häufig Steuerbescheide, Einnahmenüberschussrechnungen oder Jahresabschlüsse sowie eine aktuelle betriebswirtschaftliche Auswertung. Fragen Sie die Bank vorab, welche Unterlagen sie konkret benötigt und ob sie eine Bestätigung Ihrer Steuerberatung verlangt. So erkennen Sie früh, ob Ihre gewünschte Kreditsumme mit den nachweisbaren Einnahmen zusammenpasst.
Kernaussagen
- Berechnen Sie zuerst den Fehlbetrag: Ziehen Sie eigene Mittel und andere zugesagte Finanzierungen vom konkreten Projektbedarf ab.
- Richten Sie die Rate nach schwächeren Monaten aus: Nutzen Sie nachhaltige Einnahmen statt eines besonders guten Geschäftsjahres als Maßstab.
- Vergleichen Sie Laufzeiten samt Gesamtkosten: Eine längere Laufzeit senkt die Monatsrate, dafür zahlen Sie länger Zinsen.
- Prüfen Sie Förderbedingungen vor der Bestellung: Beim StartGeld muss der Antrag vor Beginn des finanzierten Vorhabens eingereicht werden.
- Klären Sie persönliche Haftung und Sondertilgung: Förderkredite können persönliche Verpflichtungen enthalten und außerplanmäßige Rückzahlungen verteuern.
FAQ
Wie viel Kredit sollte ich als Selbstständige oder Selbstständiger aufnehmen?
Nehmen Sie nur den Betrag auf, der nach Abzug eigener Mittel und anderer Finanzierungen für die geplanten Ausgaben fehlt. Prüfen Sie anschließend, ob die Rate auch bei vorübergehend niedrigeren Einnahmen tragbar bleibt.
Ist eine längere Laufzeit immer besser, wenn mein Einkommen schwankt?
Eine längere Laufzeit senkt die Monatsrate, erhöht aber die Zeit, in der Zinsen anfallen. Vergleichen Sie die Gesamtkosten und prüfen Sie, ob der Vertrag spätere Sondertilgungen erlaubt und welche Kosten dafür entstehen.
Kann ich den StartGeld-Höchstbetrag vollständig ausschöpfen?
Die Obergrenze von 200.000 Euro ist der mögliche Förderrahmen, keine Empfehlung für die Kredithöhe. Für Betriebsmittel gilt darin eine Grenze von 80.000 Euro; entscheidend bleibt der Finanzierungsbedarf des Vorhabens.
Was gilt, wenn ich bereits eine verbindliche Bestellung aufgegeben habe?
Beim StartGeld muss der Antrag vor Beginn des Vorhabens eingereicht werden. Eine verbindliche Bestellung oder andere unumkehrbare Verpflichtung kann die Förderfähigkeit gefährden. Klären Sie den konkreten Fall vor weiteren Schritten mit dem Finanzierungspartner.